Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp76
Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết 2027: ai phải nộp, nộp thế nào, hạn nàoBán hàng qua sàn theo Thông tư 99/2025: lập hoá đơn, đối chiếu tiền ví, sáu bút toán chữ TCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloKê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmCông ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Hướng dẫn đặt lịch trên Google Calendar: mời khách, nhắc giờ, lặp lạiQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Xem tất cả 76 bàiThuế45
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp16
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Xem tất cả 16 bài5. Thuế thu nhập cá nhân7
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmNghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn hộ kinh doanh38
Hướng dẫn đăng nhập hotro.tckn.vn bằng Zalo hoặc Gmail và gửi chứng từ theo tháng, theo quýVừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nàoCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloGiảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Hướng dẫn nộp tờ khai 01/CNKDHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhXem tất cả 38 bàiHỏi – Đáp Cùng Sếp30
Kê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Công ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungHỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Các việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămXem tất cả 30 bàiThông báo hoá đơn điện tử9
Thông báo hoá đơn 1C26TSP số 65 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 64 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 63 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 62 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 54 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 53 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 32 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 56 — sẽ xử lýXem tất cả 9 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?Bảo hiểm xã hội8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánBán hàng qua sàn theo Thông tư 99/2025: lập hoá đơn, đối chiếu tiền ví, sáu bút toán chữ T
Trong bài này (7 mục)
1. Tóm tắt 30 giây2. Giá trên hoá đơn: một đơn Shopee, từng bước3. Lập và sửa hoá đơn4. Đối chiếu tiền về ví với doanh thu5. Sáu bút toán chữ T6. Năm lỗi hay gặp7. Căn cứ pháp lý và tải biểu mẫuCập nhật lần cuối 07/11/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.
 5
Tháng 10, kế toán của một công ty bán đồ làm vườn nhận ba chồng tệp từ ba sàn. Hoá đơn đã xuất từng đơn từ giữa tháng. Tiền về ví không khớp doanh thu, và không ai chỉ ra cột nào là giá trên hoá đơn. Bài này đi theo một đơn Shopee, từ giá gốc tới tiền về ví, để Sếp tự làm lại được.
Ca của nhà, đã bỏ tên khách, mã số thuế, địa chỉ; mã đơn chỉ giữ bốn ký tự cuối. Số tháng 10/2026, đã tính lại.
1. Tóm tắt 30 giây
Mức 1 = đã đọc bản gốc. Mức 2 = nhiều nguồn thứ cấp khớp nhau. Mức 3 = suy luận của tụi mình. Chữ T = bút toán vẽ hình chữ T: Nợ bên trái, Có bên phải, hai bên bằng nhau.
2. Giá trên hoá đơn: một đơn Shopee, từng bước
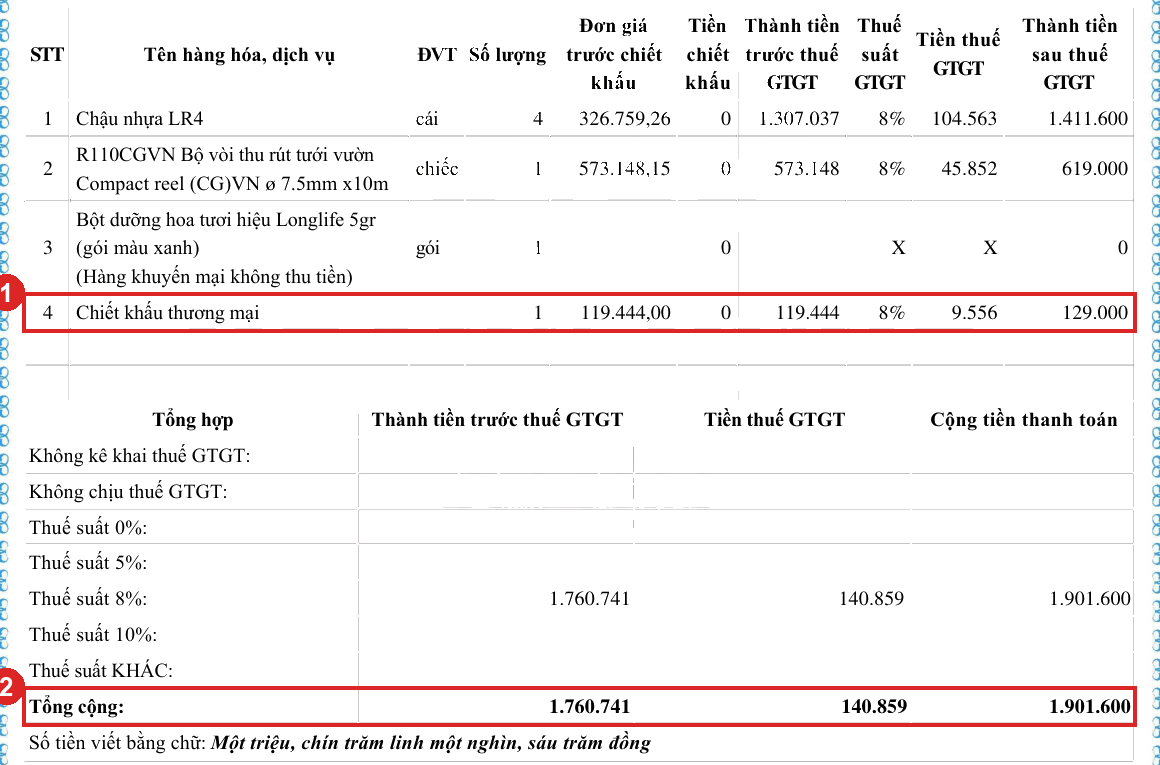
Giá trên hoá đơn là cột “Giá ưu đãi” chia 1,08. Giá gốc và voucher của sàn không lên hoá đơn.
Đơn ví dụ: Shopee, mã đơn đuôi …QNWD, giao 16/10/2026, hoá đơn máy tính tiền số đuôi …2238. Gồm 4 chậu nhựa, 1 bộ vòi tưới cuộn, 1 gói dưỡng hoa tặng; mã giảm giá của shop 129.000, của Shopee 360.368.
2.1. Ba dòng của đơn trong tệp Order.all (Shopee)
| Số | Dòng hàng | W: Giá gốc (1 cái) | AA: Giá ưu đãi (1 cái) | AB: Số lượng | AD: Thành tiền dòng |
|---|---|---|---|---|---|
| 2.1.1 | Chậu nhựa | 502.200 | 352.900 | 4 | 1.411.600 |
| 2.1.2 | Bộ vòi tưới cuộn | 988.200 | 619.000 | 1 | 619.000 |
| 2.1.3 | Gói dưỡng hoa (tặng) | 6.282 | 0 | 1 | 0 |
Cột cấp đơn lặp ở mọi dòng, chỉ lấy một lần: AF (mã Shop 129.000), AH (mã Shopee 360.368), AE (1.541.232), AY, AZ, BA (phí). Cộng cả cột AF ra 387.000, sai. Cột W không lên hoá đơn: phần shop tự giảm đã nằm trong AA.
2.2. Sáu bước tính hoá đơn
2.3. Từ dòng trong tệp sang dòng trên hoá đơn, theo từng sàn
| Số | Dòng trên hoá đơn | Shopee: tệp Order.all, sheet orders | TikTok Shop: tệp Tất cả đơn hàng, sheet OrderSKUList | Tiki: tệp Giao Thẳng Từ Nhà Bán |
|---|---|---|---|---|
| 2.3.1 | Tên hàng | Q Tên sản phẩm + V Tên phân loại hàng | H Product Name + I Variation. Tên bắt đầu [Hàng tặng] là dòng tặng giá 0 | R Tên sản phẩm |
| 2.3.2 | Số lượng | AB Số lượng (AC là số hoàn trả) | J Quantity (K là số hoàn trả) | V SL bán |
| 2.3.3 | Thành tiền dòng, đã gồm thuế | AD, cột đầu tiên tên “Tổng số tiền Người mua thanh toán”. AU cùng tên là cột cấp đơn, không dùng | M − O, tức SKU Subtotal Before Discount trừ SKU Seller Discount. Bằng cột H “Tổng phụ sau giảm giá của người bán” trong tệp thu nhập | AB Thành tiền |
| 2.3.4 | Chiết khấu thương mại (shop chịu) | AF Mã giảm giá của Shop, cộng AK Giảm giá từ Combo của Shop. Lấy một lần cho cả đơn | O SKU Seller Discount, cộng các dòng của cùng một đơn thành một dòng | W Mã Coupon Nhà Bán |
| 2.3.5 | Không trừ (sàn chịu) | AH Mã giảm giá của Shopee, AG Hoàn Xu | N SKU Platform Discount, T và U | Phần Tiki tài trợ |
| 2.3.6 | Không dùng làm giá | AE Tổng giá trị đơn hàng | P SKU Subtotal After Discount và W Order Amount, đã trừ cả voucher sàn | AA Doanh thu, đã trừ phí |
| 2.3.7 | Ngày lập, loại đơn | N Thời gian giao hàng hoặc AV Thời gian hoàn thành. Bỏ đơn có D Trạng Thái Đơn Hàng là Đã hủy | AC Delivered Time. Bỏ đơn chưa giao ở B, C, hoặc D là huỷ | N Ngày giao hàng thành công. Chỉ lập khi D là Giao hàng thành công; U Xuất VAT cho biết khách có lấy hoá đơn |
| 2.3.8 | Cách tìm đơn | Tìm mã đơn ở cột A. Hoá đơn của đơn ví dụ ghi mã đơn ở phần đầu | Order ID cột A, có ở cả tệp đơn hàng và tệp thu nhập. Dòng 2 của sheet là dòng giải thích, bỏ qua | C Mã đơn hàng |
Hoá đơn không ghi mã đơn thì khớp bằng tiền: đúng tổng, ngày lập 0 đến 4 ngày sau ngày đặt, số tiền duy nhất trong tháng, rồi so từng dòng hàng.
Ví dụ TikTok, đơn đuôi …1530: M = 720.000, O = 301.000, N = 40.000, P = 379.000. Giá hoá đơn = M − O = 419.000. Cột P đã trừ thêm 40.000 voucher của sàn nên không dùng.
3. Lập và sửa hoá đơn
Lập từng đơn theo thời điểm chuyển giao. Hoàn sau khi lập thì lập hoá đơn điều chỉnh giảm.
| Số | Việc | Làm thế nào | Căn cứ · mức |
|---|---|---|---|
| 3.1 | Lập lúc nào | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, không chờ thu tiền. Coi “sàn báo hoàn tất đơn” là lúc chuyển giao là suy luận của tụi mình. | Nghị định 254/2026 Điều 9 khoản 1; Điều 17 khoản 1 điểm c · mức 1 (Điều 9), mức 3 (suy luận) |
| 3.2 | Theo đơn hay gộp | Lập từng giao dịch, không có căn cứ gộp cho hàng bán qua sàn. Người mua không cung cấp thông tin thì ghi “Bán cho người tiêu dùng”. | Nghị định 254/2026 Điều 9 và Phụ lục · mức 2 |
| 3.3 | Mã giảm giá, hàng tặng | Mã của shop: một dòng chiết khấu thương mại. Giá tính thuế là giá đã chiết khấu. Hàng khuyến mại, tặng không thu tiền: giá tính thuế bằng 0, vẫn lập hoá đơn, ghi rõ không thu tiền. | Nghị định 181/2025 Điều 14 khoản 2 và Điều 6 khoản 2 · mức 1 |
| 3.4 | Hoàn hàng | Hoàn trước khi lập: không lập (suy luận, mức 3). Hoàn sau khi lập: hoá đơn điều chỉnh giảm, khai vào kỳ lập hoá đơn điều chỉnh. Hoá đơn từ máy tính tiền chỉ được thay thế, kiểm loại trước. Không gộp điều chỉnh nhiều người mua. | Thông tư 91/2026 Điều 10 khoản 5 điểm c.1 · mức 2 |
| 3.5 | Sàn khấu trừ thay | Bài này nói về công ty. Sàn chỉ khấu trừ cho hộ kinh doanh, cá nhân và nhà cung cấp nước ngoài; công ty trong nước không bị khấu trừ, tự lập hoá đơn, tự khai thuế. Sàn khấu trừ không thay cho uỷ nhiệm lập hoá đơn. | Nghị định 252/2026 Điều 43 đến 45, Điều 74 khoản 3 điểm d (thay Nghị định 117/2025); Nghị định 68/2026 Điều 11, 18 chỉ viện dẫn 117 · mức 2. Thông tư 91/2026 Điều 9 · mức 2 |
3.6. Thuế suất: ai được 8%
4. Đối chiếu tiền về ví với doanh thu
Tiền về ví = giá hoá đơn − phí sàn − hoàn ± điều chỉnh. Ví đầu kỳ + quyết toán − rút = ví cuối kỳ. Số rút bằng sao kê ngân hàng.
4.1. Đơn Shopee ví dụ
| Số | Dòng | Số tiền | Lấy ở đâu |
|---|---|---|---|
| 4.1.1 | Giá hoá đơn, đã gồm thuế | 1.901.600 | Cộng AD trừ AF |
| 4.1.2 | Phí cố định | −313.764 | AY, một lần |
| 4.1.3 | Phí dịch vụ | −3.000 | AZ |
| 4.1.4 | Phí xử lý giao dịch | −115.416 | BA |
| 4.1.5 | Vận chuyển ròng | 0 | AR 22.000 người mua trả + AS 87.000 Shopee tài trợ − AP 109.000 phí thật |
| 4.1.6 | Tiền về ví (ước tính) | 1.469.420 | Cộng các dòng trên |
Cột AU (1.563.232, người mua trả gồm vận chuyển) không phải tiền về ví. Số 1.469.420 là ước tính: tệp đơn hàng không có tiền quyết toán từng đơn. Đối chiếu với tệp thu nhập chi tiết theo đơn (Báo cáo thu nhập, tải xlsx).
4.2. Cả tháng 10 trên TikTok Shop
Tệp thu nhập, sheet “Chi tiết đơn hàng”, cộng cả cột.
| Số | Dòng | Số tiền | Cột |
|---|---|---|---|
| 4.2.1 | Doanh thu sau giảm giá của người bán, cơ sở lập hoá đơn | 425.727.190 | H |
| 4.2.2 | Hoàn tiền sau giảm giá của người bán, cần hoá đơn điều chỉnh | −46.614.320 | K |
| 4.2.3 | Doanh thu thuần = 4.2.1 + 4.2.2 | 379.112.870 | G |
| 4.2.4 | Tổng phí sàn, cần hoá đơn phí của sàn | −119.428.941 | N |
| 4.2.5 | Điều chỉnh: quảng cáo −52.736.916, bồi thường +120.200 | −52.616.716 | BB |
| 4.2.6 | Tiền quyết toán vào ví = 4.2.3 + 4.2.4 + 4.2.5 | 207.067.213 | F |
| 4.2.7 | Đã rút về ngân hàng, 43 lần. Phần còn lại nằm ở ví | 36.188.366 | Sheet Lịch sử rút tiền, cột D |
Vì sao 425.727.190 lớn hơn số người mua thật trả: cột H là giá trước voucher của sàn, voucher sàn cả tháng 9.646.284 (cột BH) nằm trong đó. Đơn …1530: giá hoá đơn 419.000 (H), người mua trả 379.000 (BD), sàn giảm 40.000 (BH). Sàn trả 40.000 đó cho shop, nên vẫn là doanh thu.
4.3. Ba dòng phải khớp
5. Sáu bút toán chữ T
Mục 5.1 đến 5.5 theo đơn Shopee ví dụ; 5.6 là số thật cả tháng TikTok. Tài khoản 511, 521 trong Thông tư 99 không có cấp 2; doanh nghiệp tự mở tài khoản chi tiết nếu cần. Công ty nhỏ và vừa (Thông tư 133/2016) ghi phí sàn vào 642, không có 641. Doanh nghiệp siêu nhỏ (Thông tư 58/2026) và hộ kinh doanh (Thông tư 152/2025) không ghi kép.
5.1Bán hàng qua sàn: ghi doanh thu và thuế
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 131 Phải thu khách hàng (sàn Shopee)1.901.600
|
Có 511 Doanh thu bán hàng1.760.741
Có 33311 Thuế giá trị gia tăng đầu ra140.859
|
| Ví dụ số: 1.760.741 + 140.859 = 1.901.600. Người mua trả 1.541.232, Shopee bù voucher 360.368, nên sàn nợ shop 1.901.600. | |
Voucher shop giảm sau khi lập hoá đơn: Nợ 521 (chi tiết chiết khấu thương mại, doanh nghiệp tự mở) và Nợ 33311, Có 131.
5.2Phí sàn trừ trên đơn
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 641 Chi phí bán hàng (phí sàn)400.167
Nợ 1331 Thuế giá trị gia tăng đầu vào32.013
|
Có 131 Phải thu khách hàng (sàn trừ vào tiền đơn)432.180
|
| Ví dụ số: 313.764 + 3.000 + 115.416 = 432.180. Giả định phí đã gồm thuế 8%: 432.180 ÷ 1,08 = 400.167, thuế 32.013. | |
641: chi tiết do doanh nghiệp tự mở. Thuế đầu vào thật lấy theo hoá đơn phí của sàn.
5.3Sàn quyết toán: tiền vào ví người bán
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 1388 Phải thu khác (ví sàn)1.469.420
|
Có 131 Phải thu khách hàng (sàn Shopee)1.469.420
|
| Ví dụ số: 1.901.600 − 432.180 = 1.469.420. Tài khoản 131 của đơn về 0. | |
1388 là lựa chọn chuyên môn của tụi mình: Thông tư 99 không quy định tài khoản cho ví sàn, doanh nghiệp nêu trong quy chế kế toán. Tài khoản 113 chỉ cho tiền chưa có giấy báo Có, không dùng cho ví sàn nếu doanh nghiệp không tự xác định (mức 2).
5.4Rút tiền từ ví sàn về ngân hàng
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 1121 Tiền gửi ngân hàng không kỳ hạn1.469.420
|
Có 1388 Phải thu khác (ví sàn)1.469.420
|
| Ví dụ số: Giả sử rút hết 1.469.420; số này phải bằng dòng tiền vào trên sao kê. | |
5.5Hoàn hàng sau khi lập hoá đơn (giả định trả 1 chậu)
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 521 Các khoản giảm trừ doanh thu (hàng bán bị trả lại)326.759
Nợ 33311 Thuế giá trị gia tăng đầu ra26.141
|
Có 131 Phải thu khách hàng (sàn Shopee)352.900
|
|
Nợ 131 Phải thu khách hàng (sàn hoàn phí)32.400
|
Có 641 Chi phí bán hàng (phí sàn được hoàn)30.000
Có 1331 Thuế giá trị gia tăng đầu vào (giảm)2.400
|
| Ví dụ số: Nhóm trên: 352.900 ÷ 1,08 = 326.759, thuế 26.141, kèm hoá đơn điều chỉnh. Nhóm dưới: phí hoàn 32.400 là số giả định, gồm thuế 8%; hoàn phí thì giảm thuế đầu vào 1331. | |
521 không có cấp 2 (Thông tư 99 Phụ lục II, mức 1); doanh nghiệp tự mở tài khoản chi tiết. Hàng nhập lại kho: Nợ 156, Có 632.
5.6Gom cả tháng 10 trên TikTok Shop (số thật)
| Bên Nợ (trái) | Bên Có (phải) |
|---|---|
|
Nợ 131 Phải thu khách hàng (sàn TikTok)379.112.870
|
Có 511 Doanh thu bán hàng351.030.435
Có 33311 Thuế giá trị gia tăng đầu ra28.082.435
|
|
Nợ 641 Chi phí bán hàng (phí sàn)110.582.353
Nợ 1331 Thuế giá trị gia tăng đầu vào8.846.588
|
Có 131 Phải thu khách hàng (sàn trừ phí)119.428.941
|
|
Nợ 641 Chi phí bán hàng (quảng cáo)52.736.916
|
Có 131 Phải thu khách hàng (sàn trừ vào ví)52.616.716
Có 711 Thu nhập khác (bồi thường)120.200
|
|
Nợ 1388 Phải thu khác (ví sàn)207.067.213
|
Có 131 Phải thu khách hàng (sàn TikTok)207.067.213
|
| Ví dụ số: Nhóm 1: 425.727.190 − 46.614.320 = 379.112.870. Nhóm 4: 379.112.870 − 119.428.941 − 52.616.716 = 207.067.213. Tài khoản 131 về 0. | |
Tách thuế nhóm 1 (8%) và nhóm 2 (8%, giả định cho phí sàn) chỉ để minh hoạ; thật thì cộng thuế từng hoá đơn, tháng này có phân bón chịu 5%. Trong 119.428.941 có 36.627.895 hoa hồng liên kết trả cho cá nhân, thường không có thuế đầu vào.
6. Năm lỗi hay gặp
7. Căn cứ pháp lý và tải biểu mẫu
7.1. Căn cứ, ngày tra 06/11/2026
| Số | Văn bản | Điều dùng trong bài | Ban hành · hiệu lực · trạng thái | Mức |
|---|---|---|---|---|
| 7.1.1 | Thông tư 99/2025/TT-BTC | Phụ lục II: tài khoản ở mục 5 (511, 521 không cấp 2; 641 có 7 cấp 2; 1388; 113) | Ban hành 27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014. Còn hiệu lực | 1 (Công báo). Tài khoản 1388 cho ví sàn, 711: mức 3 |
| 7.1.2 | Nghị định 254/2026/NĐ-CP | Điều 9 khoản 1; Điều 17 khoản 1 điểm c; Phụ lục | Ký 30/06/2026, hiệu lực 01/07/2026, thay Nghị định 123/2020. Còn hiệu lực | 1 (đã mở ảnh trang gốc các số chính) |
| 7.1.3 | Thông tư 91/2026/TT-BTC | Điều 9; Điều 10 khoản 5 | Ký 30/06/2026, hiệu lực 01/07/2026. Còn hiệu lực | 2 (bản chữ nhận dạng, chưa mở ảnh) |
| 7.1.4 | Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP | Giảm thuế giá trị gia tăng 10% xuống 8% | Từ 01/07/2025 đến hết 31/12/2026. Từ 01/01/2027 quay về 10% nếu không gia hạn | 1. Đã đọc danh mục loại trừ; hoá đơn doanh nghiệp ghi “8%” |
| 7.1.5 | Luật Thuế giá trị gia tăng 48/2024/QH15 | Điều 9 khoản 2 điểm b (phân bón 5%); Điều 14 khoản 2 điểm b (chứng từ thanh toán không dùng tiền mặt) | Thông qua 26/11/2024, hiệu lực 01/07/2025. Có Luật 149/2025/QH15 sửa đổi, bổ sung | 1 với bản gốc. Chưa kiểm Luật 149/2025 có sửa hai điều này |
| 7.1.6 | Nghị định 181/2025/NĐ-CP | Điều 26: ngưỡng 5 triệu đã gồm thuế, cộng dồn trong ngày; bù trừ công nợ. Điều 6 khoản 2: hàng tặng. Điều 14 khoản 2: giá tính thuế sau chiết khấu. Điều 19 khoản 1: phân bón 5% | Hiệu lực 01/07/2025. Sửa bởi Nghị định 359/2025 (01/01/2026) và 144/2026 (20/06/2026) | 1 (đã mở ảnh trang gốc các số chính) |
| 7.1.7 | Nghị định 320/2025/NĐ-CP | Điều 9 khoản 1 điểm a, c: chi phí được trừ, thanh toán không dùng tiền mặt từ 5 triệu | Ban hành và hiệu lực 15/12/2025, áp dụng từ kỳ tính thuế 2025 | 1 |
| 7.1.8 | Nghị định 117/2025/NĐ-CP | Điều 2, Điều 4: sàn khấu trừ cho hộ, cá nhân | Ký 09/06/2025, hiệu lực 01/07/2025, bị Nghị định 252/2026 thay từ 01/07/2026 (Điều 74 khoản 3 điểm d) | 2 |
| 7.1.9 | Nghị định 252/2026/NĐ-CP | Điều 43 khoản 1: sàn khấu trừ cho hộ, cá nhân kinh doanh. Khoản 2: nhà cung cấp nước ngoài. Tỷ lệ khấu trừ kỳ 2026 chưa tra (mức 3) | Ký 30/06/2026, hiệu lực 01/07/2026. Thay Nghị định 117/2025. Còn hiệu lực | 2 |
| 7.1.10 | Nghị định 68/2026/NĐ-CP | Điều 11, 18: chỉ viện dẫn Nghị định 117/2025, không thay thế | Ký 05/03/2026, hiệu lực từ ngày ký | 2 |
Tự kiểm lại ở vbpl.vn hoặc congbao.chinhphu.vn.
7.2. Hai điều kiện từ 5 triệu, tách riêng
7.3. Chứng từ mỗi tháng và biểu mẫu
Đối chiếu từng đơn khi số còn nhỏ thì sửa được. Đối chiếu lúc quyết toán, mấy chục nghìn dòng, thì chỉ còn biết tiếc. Sếp gửi tụi mình các tệp báo cáo của sàn, tụi mình đối chiếu và báo phí.
Miễn trừ trách nhiệm: Bài viết chỉ mang tính tham khảo, không phải tư vấn thuế cho trường hợp cụ thể của bạn. Mức thuế, cách kê khai và hạn nộp có thể thay đổi theo hướng dẫn mới của cơ quan thuế. Vui lòng liên hệ chuyên gia trước khi áp dụng.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thongtu99 #banhangquasan
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.