Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp74
Cách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloKê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmCông ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Hướng dẫn đặt lịch trên Google Calendar: mời khách, nhắc giờ, lặp lạiQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Chưa xác nhận ủy quyền trên VNeID thì hồ sơ đăng ký doanh nghiệp không nộp đượcKhai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnXem tất cả 74 bàiThuế43
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp16
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Xem tất cả 16 bài5. Thuế thu nhập cá nhân7
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmNghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn hộ kinh doanh37
Vừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nàoCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloGiảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Hướng dẫn nộp tờ khai 01/CNKDHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhCác ưu đãi mới cho doanh nghiệp và hộ kinh doanh áp dụng từ ngày 17/05/2025 theo Nghị quyết 198/2025/QH15Xem tất cả 37 bàiHỏi – Đáp Cùng Sếp30
Kê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Công ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungHỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Các việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămXem tất cả 30 bàiThông báo hoá đơn điện tử9
Thông báo hoá đơn 1C26TSP số 65 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 64 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 63 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 62 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 54 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 53 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 32 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 56 — sẽ xử lýXem tất cả 9 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?Bảo hiểm xã hội8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánVừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nào
Trong bài này (9 mục)
1. Hai dòng tiền, hai cách tính thuế2. Bộ chứng từ: gom đủ trước khi khai3. Ví dụ xuyên suốt: ba mẫu chứng từ4. Kê khai và nộp: bốn bước5. Nộp thuế (tiếp bước 4)6. Lỗi hay gặp và kinh nghiệm từ các hộ7. Việc cần làm ngay trong tuần này8. Căn cứ pháp lý (tra ngày 01/11/2026)9. Thư tư vấn mẫu: xem trực tiếpCập nhật lần cuối 01/11/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.
 1
Một người bán hàng nhắn tụi mình: “Cái nick Shopee, vừa làm tiếp thị liên kết, vừa bán hàng linh tinh, thì khai thuế làm sao, chỉ em phát.”
Một tài khoản, hai dòng tiền. Sàn đã giữ thuế một dòng, dòng kia thì chưa. Nhiều người sợ khai trùng, nhiều người sợ khai sót.
Sàn giữ thuế không có nghĩa là hết việc: dòng bán hàng chỉ ghi sổ, dòng tiếp thị liên kết phải khai đủ rồi trừ số sàn đã giữ.
Tình huống trên do tụi mình kể lại từ tin nhắn của khách, đã bỏ tên và số liệu nhận dạng. Các ví dụ số và mẫu chứng từ trong bài là minh hoạ, không phải của khách nào.
TÓM TẮT 30 GIÂY
0.1. Hai dòng tiền: bán hàng và hoa hồng tiếp thị liên kết. Thuế mỗi dòng khác nhau.
0.2. Bán hàng: sàn khấu trừ thay 1% giá trị gia tăng và 0,5% thu nhập cá nhân.
0.3. Tiếp thị liên kết: 5% và 5%. Shopee giữ 10% từ 01/10/2026.
0.4. Lối 1, từ 1 tỷ đồng trở xuống: thông báo doanh thu một lần mỗi năm, hạn 31/01 năm sau (năm 2026 thì 31/01/2027). Thuế phải nộp bằng 0, số sàn đã giữ xin bù trừ hoặc hoàn.
0.5. Lối 2, trên 1 tỷ đồng: khai theo quý. Hạn quý 3/2026 là 02/11/2026, vì 31/10 rơi vào thứ Bảy. Hộ đang ở lối 1 mà vượt 1 tỷ giữa năm thì khai theo quý từ quý vượt.
0.6. Hộ nào đi lối nào: xem bảng ở mục 1.6.
1. Hai dòng tiền, hai cách tính thuế
Mỗi dòng tiền có luật riêng. Phải tách ra trước khi làm bất cứ việc gì khác.
| Số | A. Dòng tiền | B. Sàn làm gì | C. Mình làm gì |
|---|---|---|---|
| 1.1 | Bán hàng của mình trên Shopee | 1. Khấu trừ, khai, nộp thay. 2. Giá trị gia tăng 1%, thu nhập cá nhân 0,5%. |
1. Ghi đủ vào sổ doanh thu (S1a-HKD hoặc S2a-HKD, mục 2.6). 2. Tính vào mốc 1 tỷ đồng. 3. Không kê phần sàn đã giữ vào tờ khai (mục 4.3.1). |
| 1.2 | Hoa hồng tiếp thị liên kết, trước 01/10/2026 | 1. Trả đủ hoa hồng. 2. Chưa giữ thuế. |
1. Tự kê đủ vào tờ khai. 2. Giá trị gia tăng 5%, thu nhập cá nhân 5%. |
| 1.3 | Hoa hồng tiếp thị liên kết, từ 01/10/2026 | 1. Giữ 10% (5% cộng 5%). 2. Không áp mức giảm 30%. |
1. Kê đủ hoa hồng gộp. 2. Trừ số sàn đã giữ có chứng từ. |
1.4. Doanh thu cả năm từ 1 tỷ đồng trở xuống thì không chịu hai loại thuế này. Số sàn đã giữ phải xin bù trừ hoặc hoàn. Trên 1 tỷ đồng, thuế thu nhập cá nhân tính trên phần vượt 1 tỷ, và được giảm 30% trong năm 2026 và 2027. Cách tính chi tiết ở bài về Công văn 7403.
1.5. Hộ đã đăng ký ngành 7310 “Quảng cáo” cần soi thêm. Phụ lục Nghị định 253/2026 có mức 2% cho “quảng cáo”, nhưng Công văn 7403 nghiêng về 5%. Nên hỏi cơ quan thuế quản lý bằng văn bản và giữ câu trả lời.
1.6. Hai lối theo doanh thu cả năm. Nguyên văn Nghị định 68/2026 trong kho ghi mốc 500 triệu đồng. Nghị định 141/2026 điều chỉnh mốc lên 1 tỷ đồng, và cổng thuế đang ghi mốc 1 tỷ.
| A. Việc | B. Lối 1: từ 1 tỷ trở xuống | C. Lối 2: trên 1 tỷ |
|---|---|---|
| 1.6.1 Làm gì với cơ quan thuế | Thông báo doanh thu thực tế cả năm. | Khai thuế theo quý (giá trị gia tăng và thu nhập cá nhân). |
| 1.6.2 Hạn | Chậm nhất ngày 31/01 năm sau (Điều 8 khoản 1 điểm a). | Ngày cuối của tháng đầu quý sau (Điều 10 khoản 3). Quý 3/2026 là 02/11/2026. |
| 1.6.3 Thuế phải nộp | Bằng 0. Sàn đã giữ thì bù trừ hoặc hoàn (Điều 12 khoản 1). | Có. Giá trị gia tăng tính trên doanh thu. Thu nhập cá nhân tính trên phần vượt 1 tỷ, năm 2026 và 2027 giảm 30%. Cách tính ở bài về Công văn 7403. |
| 1.6.4 Hoá đơn | Không thuộc diện bắt buộc, làm cam kết thay hoá đơn (mục 2.10). | Phải dùng hoá đơn điện tử (mục 2.13.4). |
| 1.6.5 Doanh thu bán qua sàn đã bị khấu trừ | Tính vào doanh thu cả năm để xét mốc 1 tỷ (Điều 8 khoản 1 điểm b). | Tính vào mốc 1 tỷ. Không kê vào tờ khai quý (cách tụi mình làm, mục 4.3.1). |
1.6.6. Đang ở lối 1 mà doanh thu thực tế vượt 1 tỷ giữa năm thì chuyển sang lối 2, khai theo quý từ quý phát sinh doanh thu vượt (Điều 8 khoản 1 điểm a).
2. Bộ chứng từ: gom đủ trước khi khai
Chứng từ là thứ chứng minh từng con số trong tờ khai. Thiếu một tờ, con số đó chỉ là lời nói. Chủ tài khoản tự ký các giấy do mình lập. Giấy của sàn do sàn lập, mình chỉ tải về và lưu.
2A. Chứng từ đầu vào (phát sinh trong năm)
| Số | A. Chứng từ | B. Ai lập, ai ký | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 2.1 | Báo cáo đơn hàng đã hoàn thành (Kênh Người Bán) | Shopee lập. Mình tải về, không ký. | Doanh thu bán hàng theo ngày hoàn thành đơn. | Nghị định 68/2026, Điều 5. |
| 2.2 | Lịch sử thanh toán hoa hồng tiếp thị liên kết | Shopee lập. Mình tải về. | Hoa hồng gộp, trước phí và thuế. | Điều khoản tiếp thị liên kết của Shopee, hiệu lực 01/10/2026. |
| 2.3 | Sao kê tài khoản ngân hàng hoặc ví nhận tiền | Ngân hàng lập. Mình tải về. | Tiền thật đã về, khớp với hai báo cáo trên. | Đối chiếu ba dòng, mục 3. |
| 2.4 | Chứng từ khấu trừ thuế do Shopee cấp | Shopee lập. Mình xin và lưu. | Số thuế sàn đã giữ, để trừ khi khai hoặc xin hoàn. | Nghị định 254/2026, Điều 4 khoản 2. |
| 2.5 | Hoá đơn mua hàng đem bán | Nhà cung cấp lập. Mình lưu. | Nguồn gốc hàng, khi cơ quan thuế hỏi về tồn kho. | Nên giữ, không bắt buộc khi khai theo tỷ lệ. |
2B. Chứng từ đầu ra (lập khi khai và nộp)
| Số | A. Chứng từ | B. Ai lập, ai ký | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 2.6 | Sổ doanh thu bán hàng hoá, dịch vụ: S1a-HKD (lối 1) hoặc S2a-HKD (lối 2) | Chủ tài khoản lập và ký. | Toàn bộ doanh thu, tách hai nguồn. | Thông tư 152/2025/TT-BTC. |
| 2.7 | Bảng tổng hợp doanh thu quý theo hai nguồn | Chủ tài khoản lập và ký. | Dòng nào lên tờ khai, dòng nào chỉ ghi sổ. | Mẫu ở mục 3. |
| 2.8 | Tờ khai 01/CNKD | Chủ tài khoản lập và ký. | Doanh thu và thuế của kỳ. | Nghị định 68/2026. |
| 2.9 | Thông báo tiếp nhận hồ sơ khai thuế | Cơ quan thuế lập. Mình tải về. | Đã khai đúng hạn. | Luật Quản lý thuế 108/2025. |
| 2.10 | Cam kết thay hoá đơn (dưới 1 tỷ đồng) hoặc hoá đơn hoa hồng | Chủ tài khoản lập và ký. | Hoa hồng đã có chứng từ gửi Shopee. | Điều khoản tiếp thị liên kết của Shopee. |
| 2.11 | Chứng từ nộp tiền thuế (nếu có số phải nộp) | Ngân hàng hoặc cổng nộp thuế lập. | Đã nộp đủ, đúng kỳ. | Luật Quản lý thuế 108/2025. |
2.12. Chứng từ khấu trừ của Shopee (mục 2.4): điều khoản của Shopee có hứa cấp, nhưng tụi mình chưa thấy đường tải công khai. Cứ xin qua trung tâm hỗ trợ và lưu lại tin trả lời.
2.13. Hoá đơn cho khoản hoa hồng: tự xuất hay uỷ nhiệm cho Shopee.
2.13.1. Shopee: hộ tự xuất hoá đơn cho Shopee, hoặc uỷ nhiệm cho bên thứ ba Shopee chọn lập hoá đơn thay (Nghị định 254/2026, khoản 5 Điều 4; Thông tư 91/2026, Điều 9).
2.13.2. Điều khoản uỷ nhiệm của Shopee ghi “không huỷ ngang”, chữ ký số do bên thứ ba quản lý 184.000 đồng một năm. Đã uỷ nhiệm thì ngừng tự xuất, nếu không một khoản hoa hồng có hai hoá đơn.
2.13.3. Doanh thu cả năm từ 1 tỷ đồng trở xuống, không thuộc diện dùng hoá đơn: làm cam kết thay hoá đơn (mục 2.10).
2.13.4. Doanh thu trên 1 tỷ đồng: phải dùng hoá đơn điện tử. Điều khoản của Shopee cho phép Shopee chấm dứt hợp tác và truy thu phạt, nếu hộ vượt ngưỡng mà không dùng hoá đơn điện tử.
2.13.5. TikTok Shop: hoa hồng do nhà bán hàng trả, nên người mua trên hoá đơn là từng nhà bán hàng, không phải TikTok. Công văn 7403 yêu cầu TikTok Shop khấu trừ, nhưng tụi mình chưa thấy TikTok công bố khấu trừ cho nhà sáng tạo. Chi tiết ở bài về Công văn 7403.
3. Ví dụ xuyên suốt: ba mẫu chứng từ
Chị Mai (tên minh hoạ) có một tài khoản Shopee, vừa bán hàng vừa làm tiếp thị liên kết. Doanh thu cả năm 2026 dự kiến 420 triệu đồng. Số liệu dưới đây tự đặt, khớp nhau giữa ba mẫu.
3.1. Mẫu 1: Bảng kê thanh toán hoa hồng tiếp thị liên kết, tháng 10/2026 (mẫu minh hoạ, không phải bản của Shopee)
| STT | Nội dung | Số tiền (đồng) |
|---|---|---|
| 3.1.1 | Hoa hồng gộp | 6.000.000 |
| 3.1.2 | Thuế giá trị gia tăng giữ lại (5%) | -300.000 |
| 3.1.3 | Thuế thu nhập cá nhân giữ lại (5%) | -300.000 |
| 3.1.4 | Tiền thực nhận | 5.400.000 |
3.1.5. Doanh thu của chị Mai là 6.000.000, không phải 5.400.000.
3.2. Mẫu 2: Chứng từ khấu trừ thuế thu nhập cá nhân, tháng 10/2026 (mẫu minh hoạ. Bố cục theo các nội dung bắt buộc ở Điều 23 Nghị định 254/2026. Mẫu chính thức do Bộ Tài chính quy định.)
Độc lập – Tự do – Hạnh phúc
| I. THÔNG TIN TỔ CHỨC TRẢ THU NHẬP | |
|---|---|
| 3.2.1 Tên tổ chức trả thu nhập | Sàn thương mại điện tử (tên minh hoạ) |
| 3.2.2 Mã số thuế | ********** |
| 3.2.3 Địa chỉ | (địa chỉ minh hoạ) |
| II. THÔNG TIN CÁ NHÂN NHẬN THU NHẬP | |
| 3.2.4 Họ và tên | Chị Mai (tên minh hoạ) |
| 3.2.5 Mã số thuế hoặc số định danh cá nhân | ******** |
| 3.2.6 Quốc tịch (chỉ ghi nếu không phải quốc tịch Việt Nam) | (để trống) |
| 3.2.7 Địa chỉ, số điện thoại | (minh hoạ) |
| III. THÔNG TIN THUẾ THU NHẬP CÁ NHÂN ĐÃ KHẤU TRỪ | |
| 3.2.8 Khoản thu nhập | Hoa hồng tiếp thị liên kết |
| 3.2.9 Thời điểm trả thu nhập | Tháng 10 năm 2026 |
| 3.2.10 Tổng thu nhập chịu thuế (đồng) | 6.000.000 |
| 3.2.11 Khoản đóng bảo hiểm bắt buộc, từ thiện, nhân đạo, khuyến học (đồng) | 0 |
| 3.2.12 Số thuế thu nhập cá nhân đã khấu trừ (đồng) | 300.000 |
(Chữ ký số, họ tên)
(đã ký số)
3.2.13. Số 300.000 ở dòng 3.2.12 khớp dòng thuế thu nhập cá nhân của mẫu 1. Chứng từ này chỉ ghi thuế thu nhập cá nhân. Phần giá trị gia tăng 300.000 trong mẫu 1 không nằm trên chứng từ này, hỏi sàn về chứng từ cho phần đó.
3.3. Mẫu 3: Sổ doanh thu bán hàng hoá, dịch vụ (Mẫu số S1a-HKD), quý 3/2026 (mẫu minh hoạ. Bố cục theo Thông tư 152/2025/TT-BTC, Điều 4.)
Địa chỉ: (minh hoạ)
Mã số thuế: ********
(Kèm theo Thông tư số 152/2025/TT-BTC ngày 31 tháng 12 năm 2025 của Bộ trưởng Bộ Tài chính)
| Ngày tháng | Diễn giải | Số tiền |
|---|---|---|
| A | B | 1 |
| 3.3.1 30/09/2026 | Bán hàng trên Shopee, quý 3 (đơn hoàn thành). Shopee đã khấu trừ thay 1.440.000 | 96.000.000 |
| 3.3.2 30/09/2026 | Hoa hồng tiếp thị liên kết, quý 3 (từ 01/07 đến 30/09, chưa bị giữ thuế) | 18.500.000 |
| 3.3.3 Tổng cộng | 114.500.000 |
NGƯỜI ĐẠI DIỆN HỘ KINH DOANH/CÁ NHÂN KINH DOANH
(Ký, ghi rõ họ tên, đóng dấu (nếu có))
(đã ký)
3.3.4. Sàn đã giữ 1.440.000 gồm 960.000 giá trị gia tăng (1%) và 480.000 thu nhập cá nhân (0,5%) trên 96.000.000.
3.3.5. Hộ ở lối 2 dùng mẫu S2a-HKD: có thêm cột chứng từ (số hiệu, ngày tháng) và các dòng thuế giá trị gia tăng, thuế thu nhập cá nhân theo từng ngành nghề (Thông tư 152/2025/TT-BTC, Điều 5).
3.4. Ba dòng phải khớp
Báo cáo của sàn, sao kê ngân hàng và sổ của mình phải kể cùng một chuyện.
3.4.1. Dòng 1: tổng hoa hồng gộp và tổng đơn hoàn thành trên báo cáo của Shopee.
3.4.2. Dòng 2: tiền thực nhận trên lịch sử thanh toán, bằng gộp trừ phí và thuế đã giữ.
3.4.3. Dòng 3: tiền về tài khoản trên sao kê, bằng dòng 2.
3.4.4. Lệch thì ghi lý do ngay trong tháng. Để tới cuối quý là không nhớ nổi.
4. Kê khai và nộp: bốn bước
Bốn bước, làm theo thứ tự. Hộ kinh doanh không dùng tài khoản kế toán, chỉ ghi sổ doanh thu (lối 1 dùng S1a-HKD, lối 2 dùng S2a-HKD).
4.1. Bước 1. Gom chứng từ và ghi sổ.
4.1.1. Tải báo cáo đơn, lịch sử thanh toán, sao kê. Xin chứng từ khấu trừ.
4.1.2. Ghi sổ doanh thu (S1a-HKD hoặc S2a-HKD), mỗi khoản một dòng, theo ngày hoàn thành đơn, không theo ngày đặt đơn.
4.2. Bước 2. Lập bảng tổng hợp quý (mẫu 3). Cộng từng nguồn, đối chiếu ba dòng.
4.3. Bước 3. Lập hồ sơ: tờ khai quý (lối 2) hoặc thông báo doanh thu (lối 1).
4.3.1. Lối 2, dòng bán hàng sàn đã khấu trừ: không kê, chỉ ghi sổ. Đây là cách tụi mình đang làm, dựa vào Luật Quản lý thuế 108/2025, Điều 12 khoản 3 điểm c, và Nghị định 68/2026, Điều 11 khoản 5.
4.3.2. Lối 2, dòng tiếp thị liên kết: kê đủ doanh thu gộp, theo nhóm quảng cáo số, 5% và 5%.
4.3.3. Chưa có hướng dẫn riêng về ô nào trên mẫu cho phần sàn đã khấu trừ. Cơ quan thuế có thể đọc khác, nên tụi mình ghi thuyết minh trong hồ sơ.
4.3.4. Lối 1: lập thông báo doanh thu cả năm, lấy số từ sổ S1a-HKD, cộng hai nguồn, ghi theo ngày hoàn thành đơn. Hồ sơ theo hướng dẫn của Bộ trưởng Bộ Tài chính (Nghị định 68/2026, khoản 5 Điều 11).
4.4. Bước 4. Nộp tờ khai trên Cổng dịch vụ công thuế, rồi nộp thuế (mục 5).
4.4.1. Mở dichvucong.gdt.gov.vn, đăng nhập bằng tài khoản thuế của chủ hộ.
4.4.2. Vào nhóm Khai thuế. Lối 2: chọn “Kê khai đối với hộ cá nhân kinh doanh (Doanh thu năm trên 1 tỷ)”, rồi chọn tờ khai kỳ quý. Lối 1: chọn “Thông báo doanh thu (Doanh thu năm từ 1 tỷ trở xuống)”.
4.4.3. Đính tệp tờ khai, kiểm lại số, bấm nộp.
4.4.4. Chờ thông báo tiếp nhận (mục 2.9), tải về lưu.
4.4.5. Cổng chia hai lối theo doanh thu cả năm (tra ngày 01/11/2026).
4.4.5.1. Lối 2, trên 1 tỷ đồng: mục “Kê khai đối với hộ cá nhân kinh doanh (Doanh thu năm trên 1 tỷ)”.
4.4.5.2. Lối 1, từ 1 tỷ đồng trở xuống: mục “Thông báo doanh thu (Doanh thu năm từ 1 tỷ trở xuống) / Tờ khai năm / Đề nghị hoàn”.
4.4.5.3. Chị Mai ở mục 3 có doanh thu dự kiến 420 triệu đồng, nên thuộc lối 1. Bảng tổng hợp quý vẫn cần, vì là nguồn số cho lần thông báo.
4.4.5.4. Hạn của lối 1: chậm nhất 31/01 năm sau, tức 31/01/2027 cho năm 2026 (Điều 8 khoản 1 điểm a). Các ô cụ thể của màn thông báo doanh thu chưa có trong bài này. Tụi mình đang điền thử và sẽ bổ sung.
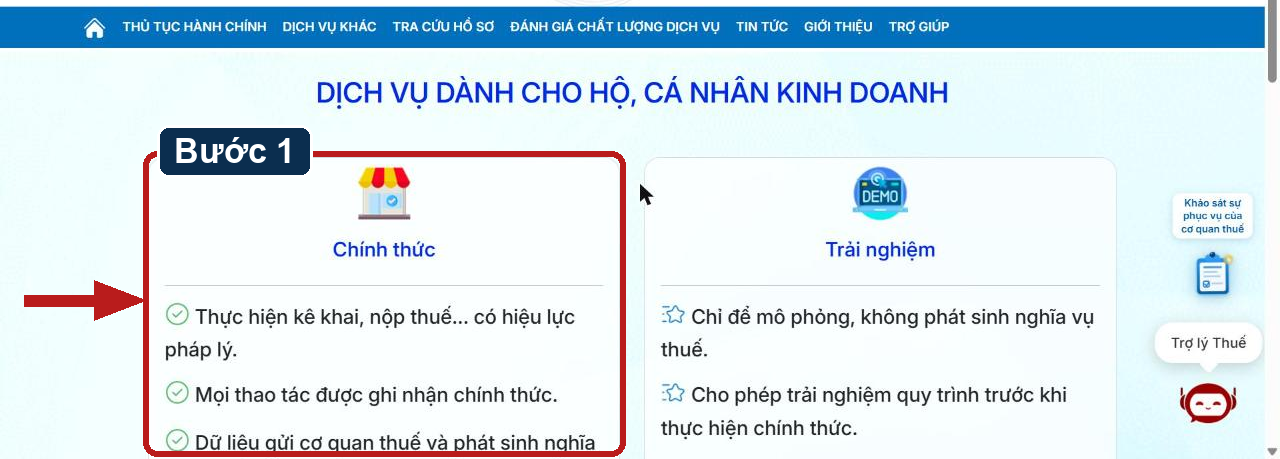
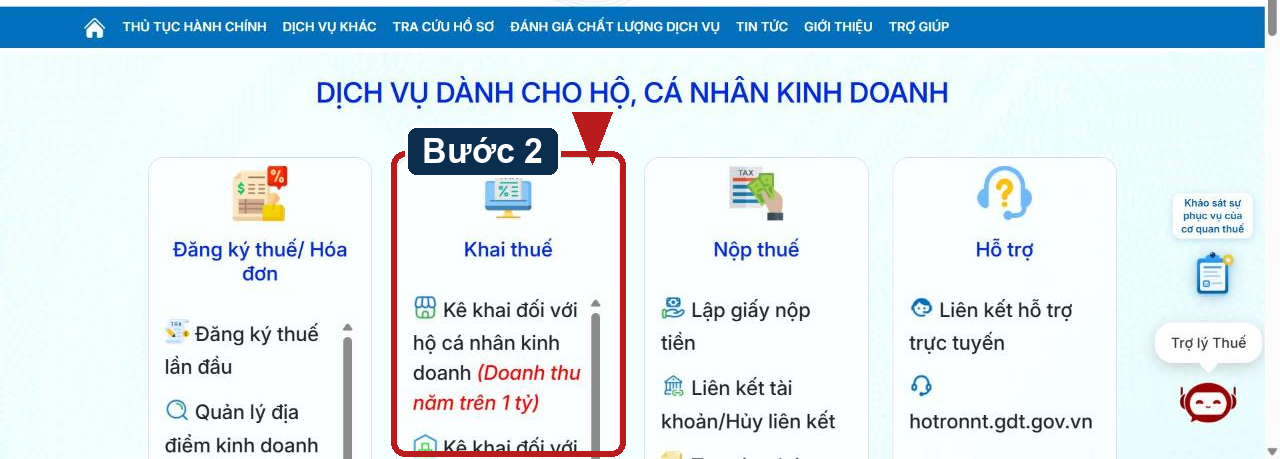
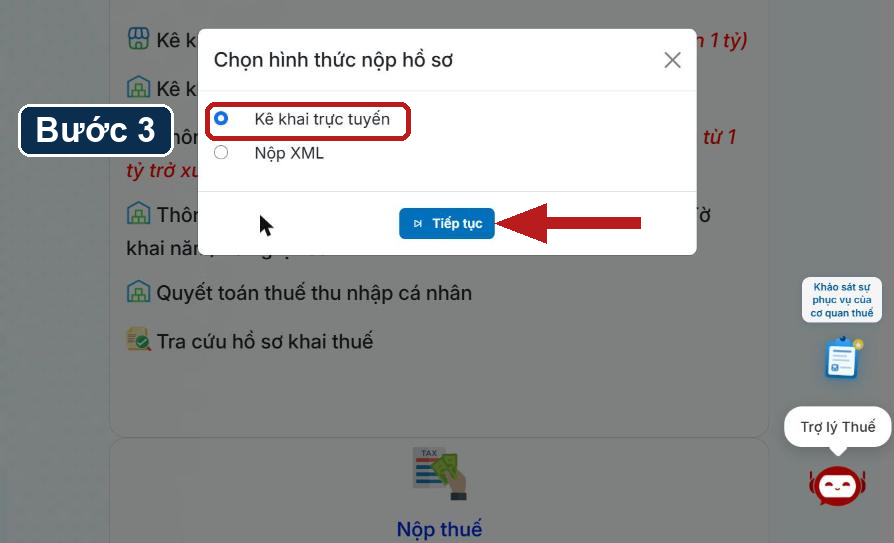
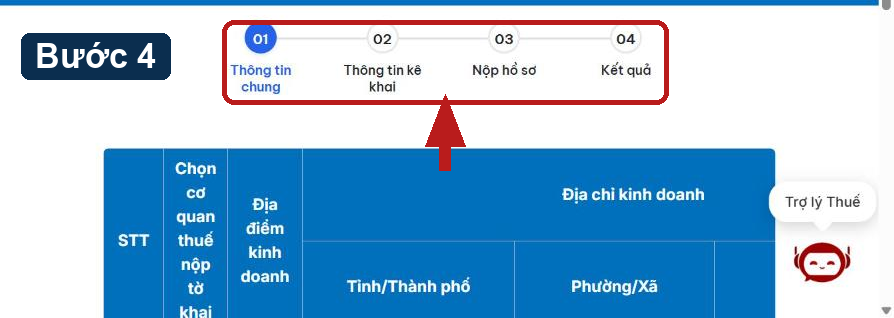
4.4.6. Lối “Thông báo doanh thu”: chọn hình thức nộp. Khi chọn mục này, cổng hỏi “Chọn hình thức nộp hồ sơ” với hai lựa chọn: “Kê khai trực tuyến” và “Nộp XML”.
4.4.7. Chọn “Kê khai trực tuyến”, bấm “Tiếp tục”. Màn kê khai có bốn bước của cổng: 01 Thông tin chung, 02 Thông tin kê khai, 03 Nộp hồ sơ, 04 Kết quả.
4.4.8. Tụi mình dừng ở bước 01 của cổng, chưa nhập số liệu và chưa nộp. Cách điền từng ô sẽ bổ sung khi đối chiếu xong văn bản.
Tên mục và nút trên cổng có thể đổi theo từng bản cập nhật. Đừng bấm theo trí nhớ, đọc từng màn.
4.5. Không nên dùng chung một cửa sổ. Cổng chỉ cho một nơi đăng nhập cùng lúc. Mở thêm ở tab khác thì tab đầu bị báo “tài khoản đang được sử dụng trên một tab khác”.
4.6. Đường bơi: ai làm gì ở bước nào. Khung đỏ là bốn việc của chủ tài khoản. Mũi tên xanh là chỗ dữ liệu đi qua tay người khác. Trên điện thoại, vuốt ngang để xem hết sơ đồ.
5. Nộp thuế (tiếp bước 4)
Doanh thu cả năm không quá 1 tỷ đồng thì số phải nộp bằng 0, không có gì để nộp. Phần sàn đã giữ thì xin bù trừ hoặc hoàn, giữ chứng từ khấu trừ (mục 2.4).
5.1. Lối 2, có số phải nộp: nộp trước hạn khai, vì chậm nộp bị tính tiền chậm nộp.
5.2. Nộp qua cổng nộp thuế điện tử hoặc ngân hàng có kết nối cơ quan thuế. Trên cổng, nhóm “Nộp thuế” có các mục “Lập giấy nộp tiền”, “Liên kết tài khoản/Hủy liên kết” và “Tra cứu chứng từ”.
5.3. Nhập đúng mã số thuế, cơ quan thuế quản lý và nội dung khoản nộp.
5.4. Nộp xong lưu chứng từ (mục 2.11) cạnh tờ khai của kỳ đó.
5.5. Xin hoàn số sàn đã giữ: cổng có nhóm “Hoàn thuế”, mục “Hoàn thuế thương mại điện tử”.
Chưa có ảnh thao tác nộp thuế trong bài này. Khi có, tụi mình bổ sung và đã che hết số căn cước, họ tên.
6. Lỗi hay gặp và kinh nghiệm từ các hộ
Sáu nhóm nguyên nhân hay làm khai thuế sai hoặc sót. Mỗi nhóm có hai lỗi cụ thể. Trên điện thoại, vuốt ngang để xem hết sơ đồ.
Năm lỗi tụi mình gặp nhiều nhất:
6.1. Lấy tiền thực nhận làm doanh thu. Doanh thu là hoa hồng gộp, trước thuế và phí.
6.2. Tính theo ngày đặt đơn. Phải theo ngày hoàn thành đơn.
6.3. Đọc hướng dẫn cũ của Shopee rồi tưởng chưa bị giữ thuế. Một bản ghi ngày 16/07/2026 nói sàn không khấu trừ. Điều khoản mới hiệu lực 01/10/2026 thì có.
6.4. Xuất hoá đơn trùng. Đã uỷ nhiệm cho bên thứ ba lập thì ngừng tự xuất cho Shopee.
6.5. Kê trùng phần sàn đã nộp thay. Kê đủ rồi nộp lần hai là mất tiền hai lần.
6.6. Kinh nghiệm từ các hộ tụi mình đã làm. Đã ẩn tên, làm tròn số.
6.6.1. Hộ bán qua phần mềm kết nối sàn. Phần mềm chỉ kéo đơn 30 ngày gần nhất, và sàn từng ngắt kết nối làm hụt đơn. Lấy bù từ Kênh Người Bán. Phép thử: số đơn trong phần mềm cộng số đơn bù bằng số đơn hoàn thành trên sàn.
6.6.2. Hộ có doanh thu quý gần 1 tỷ đồng. Lọc theo ngày đặt đơn ra cao hơn lọc theo ngày hoàn thành khoảng 2,5%. Phép thử: cộng hai cách lọc, lệch nhau là đang lọc sai cột ngày.
6.6.3. Hộ làm tiếp thị liên kết. Tiền về thấp hơn hoa hồng gộp khoảng 1%. Đó là phí dịch vụ của sàn, không phải thuế. Đừng ghi 1% này là thuế đã nộp.
6.6.4. Hộ đăng ký ngành 7310 “Quảng cáo”. Có hai cách đọc, 2% và 5%. Hộ nên hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn.
6.6.5. Hộ khai nhầm tiền về thành doanh thu sàn. Doanh thu là số gộp của đơn hoàn thành, không phải tiền về tài khoản. Khai nhầm thì khai bổ sung, xem bài khai bổ sung doanh thu sàn.
6.6.6. Nhiều hộ cùng loại. Trước khi chọn cách khai, xem các hộ bán sàn khác của tụi mình quý trước đã khai thế nào. Hộ này khai kiểu này, hộ kia kiểu khác trong cùng một quý là rủi ro.
7. Việc cần làm ngay trong tuần này
7.1. Tải báo cáo đơn và lịch sử thanh toán quý 3 từ Shopee.
7.2. Lập bảng tổng hợp theo mẫu 3, cộng hai nguồn.
7.3. Lối 2, doanh thu năm trên 1 tỷ đồng: nộp tờ khai quý 3 trước 02/11/2026.
7.4. Lối 1, từ 1 tỷ đồng trở xuống: chưa có hạn quý. Chuẩn bị thông báo doanh thu cả năm, hạn 31/01/2027, và theo dõi doanh thu luỹ kế: vượt 1 tỷ thì chuyển sang lối 2.
7.5. Xin Shopee chứng từ khấu trừ từ 01/10/2026.
Làm xong bảng tổng hợp mà chưa chắc dòng nào lên tờ khai, gửi tụi mình xem trước khi nộp. Coi trước khi nộp thì sửa được. Coi sau khi nộp thì chỉ còn khai bổ sung.
8. Căn cứ pháp lý (tra ngày 01/11/2026)
Cột mức tin cậy: A là đã đọc nguyên văn bản gốc. B là trích qua nguồn thứ hai.
| Số | A. Văn bản, điều | B. Ban hành, hiệu lực | C. Trạng thái | D. Mức tin cậy |
|---|---|---|---|---|
| 8.1 | Nghị định 68/2026/NĐ-CP, Điều 5, 8, 10, 11, 12 (mốc 500 triệu trong nguyên văn, Nghị định 141/2026/NĐ-CP điều chỉnh lên 1 tỷ) | Nghị định 68: 05/03/2026. Nghị định 141: ban hành 29/04/2026, áp dụng từ 01/01/2026. | Còn hiệu lực một phần. | A cho nội dung. B cho mốc 1 tỷ, vì bản chữ Nghị định 141 chưa đọc, cổng thuế ghi mốc 1 tỷ. |
| 8.2 | Nghị định 252/2026/NĐ-CP, Điều 43, 44 | Ban hành 30/06/2026, hiệu lực 01/07/2026. | Còn hiệu lực. | A |
| 8.3 | Nghị định 253/2026/NĐ-CP, Phụ lục thuế suất | Ban hành 30/06/2026, hiệu lực 01/07/2026. | Còn hiệu lực. | A |
| 8.4 | Nghị định 254/2026/NĐ-CP, Điều 4 | Ban hành 30/06/2026, hiệu lực 01/07/2026. | Còn hiệu lực. | A |
| 8.5 | Luật Quản lý thuế 108/2025/QH15, Điều 12 khoản 3 điểm c | Ban hành 10/12/2025, hiệu lực 01/07/2026. | Còn hiệu lực. | A |
| 8.6 | Thông tư 152/2025/TT-BTC (sổ kế toán hộ kinh doanh) | Ban hành 31/12/2025, hiệu lực 01/01/2026. | Còn hiệu lực. | A |
| 8.7 | Nghị quyết 43/2026/QH16, khoản 1 Điều 1 (giảm 30%) | Áp dụng kỳ tính thuế 2026 và 2027. Ngày ban hành xem bản gốc trên vbpl.vn. | Còn hiệu lực. | A |
| 8.8 | Công văn 7403/CT-TMĐT của Cục Thuế | Ban hành 06/10/2026. | Còn hiệu lực. Bản gốc chưa có trên cổng Cục Thuế. | B, trích qua nhiều báo cùng khớp |
| 8.9 | Điều khoản tiếp thị liên kết của Shopee (bài 206429) | Đăng 15/09/2026, hiệu lực 01/10/2026. | Đang áp dụng. Bản ghi cũ 16/07/2026 không còn đúng. | Tài liệu của sàn |
8.10. Tự kiểm lại: các nghị định và thông tư ở bảng trên tra tại vbpl.vn hoặc congbao.chinhphu.vn. Tham khảo thêm bài về Công văn 7403 và bài về khai bổ sung doanh thu sàn.
9. Thư tư vấn mẫu: xem trực tiếp
9.1. Đây là thư tư vấn mẫu cho đúng tình huống trong bài, gồm bốn bước khung đỏ, đường bơi và xương cá. Số liệu trong thư là minh hoạ.
9.2. Tải thư tư vấn mẫu (PDF, 5 trang)
Miễn trừ trách nhiệm: Bài viết chỉ mang tính tham khảo, không phải tư vấn thuế cho trường hợp cụ thể của bạn. Mức thuế, cách kê khai và hạn nộp có thể thay đổi theo hướng dẫn mới của cơ quan thuế. Cần khai cho hồ sơ thật, hãy gửi tụi mình xem trước.
Sếp đang bán hàng và làm tiếp thị liên kết trên cùng một tài khoản? Gửi tụi mình báo cáo đơn và lịch sử thanh toán, tụi mình tách hai nguồn và lập bảng tổng hợp giúp Sếp.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #tiepthilienket #shopee
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.