Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp67
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcDoanh thu tính thuế của chủ sàn thương mại điện tử là bao nhiêu — 25% phí hoa hồng hay toàn bộ dòng tiền?Nghị định 283/2026/NĐ-CP: mức phạt lao động, BHXH, kinh phí công đoàn và checklist rà soát từ A-ZBáo cáo thống kê bưu chính quý (Thông tư 45/2025/TT-BKHCN) — ai nộp, biểu nào, kèm bản demo điền sẵnBáo cáo phòng cháy chữa cháy định kỳ (Mẫu PC04) — hộ kinh doanh nộp ở đâu, khi nàoNghị định 253 và Thông tư 87/2026 — 5 thay đổi thuế TNCN ảnh hưởng bảng lươngXem tất cả 67 bàiThuế36
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp14
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Tổng hợp chứng từ ghi nhận chi phí công tác phí — nhân viên tự thanh toán vẫn được trừ theo Nghị định 320/2025Tổng hợp chứng từ ghi nhận chi phí trang phục cho người lao động — mức 05 triệu đồng/người/năm theo Nghị định 320/2025Xem tất cả 14 bài5. Thuế thu nhập cá nhân6
Nghị định 253 và Thông tư 87/2026 — 5 thay đổi thuế TNCN ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn HKD33
Hướng dẫn cách lấy lại mật khẩu Etax MobileHướng dẫn nộp tờ khai 01/CNKDHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhCác ưu đãi mới cho doanh nghiệp và hộ kinh doanh áp dụng từ ngày 17/05/2025 theo Nghị quyết 198/2025/QH1517. Cách ghi Sổ sách kế toán hộ kinh doanh áp dụng từ 01/01/2026 trở đi (theo Thông tư 152/2025/TT-BTC)16. Cách ghi sổ sách kế toán hộ kinh doanh áp dụng từ 01/01/2022 đến 31/12/2025 (theo Thông tư 88/2021/TT-BTC)Thành phần hồ sơ kiểm tra đối với hộ kinh doanh sau đăng ký thành lậpHƯỚNG DẪN CHUYỂN HỘ KHOÁN SANG KÊ KHAI ĐÚNG CÁCHXem tất cả 33 bàiHỏi – Đáp Cùng Sếp27
Hỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtHướng dẫn cách lấy lại mật khẩu Etax MobileCác việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhKhuyến mãi trên 100 triệu, phạm vi toàn quốc: Doanh nghiệp bắt buộc phải đăng ký thế nào?Bảng khảo sát hàng tồn kho HKDXem tất cả 27 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?BHXH8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bước
Tải về MP3Cập nhật lần cuối 12/10/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.

Tình huống giả định, dựng từ những câu hỏi tụi mình gặp nhiều nhất: chị Lan làm giám đốc một công ty nhỏ ở Bình Thạnh. Tháng 7 chị thuê một chuyên gia Singapore tư vấn quy trình kho, hợp đồng ghi rõ “100 triệu đồng, nhà thầu nhận đủ”. Chị chuyển khoản, mọi thứ êm. Ba tháng sau kế toán mới hỏi: “Thuế nhà thầu tháng 7 ai khai vậy chị?”
Không ai khai. Mà người phải khai lại chính là công ty chị Lan, không phải ông chuyên gia.
Đó là chỗ nhiều chủ doanh nghiệp vướng nhất: tiền trả cho người nước ngoài thì bên Việt Nam nộp thuế thay. Và một dòng chữ trong hợp đồng, “giá đã gồm thuế” hay “nhà thầu nhận đủ”, quyết định ai mất thêm khoảng 10% tiền thuế.
Bài này đi đủ bảy câu hỏi 5W2H: thuế nhà thầu là gì · ai phải nộp · vì sao · nộp ở đâu · khi nào · làm thế nào · bao nhiêu tiền. Viết sao cho Sếp tự làm được từng bước, kèm ví dụ có số. Căn cứ cập nhật tới ngày 11/10/2026.
Đọc nhanh trong 30 giây
- Trả tiền cho tổ chức, cá nhân nước ngoài về hàng hoá kèm dịch vụ, hoặc dịch vụ dùng ở Việt Nam, thì phải tính thuế nhà thầu (gồm thuế giá trị gia tăng và thuế thu nhập doanh nghiệp).
- Thường bên Việt Nam khai và nộp thay, ngay cả khi nhà thầu chưa từng sang Việt Nam.
- Phải đăng ký mã số thuế nộp thay trong 10 ngày làm việc kể từ ngày ký hợp đồng.
- Khai chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán (hoặc ngày 20 tháng sau nếu khai theo tháng). Tháng không trả tiền thì không phải khai.
- Thông tư 103/2014 đã hết hiệu lực từ 01/07/2026. Bài viết nào còn dẫn thông tư này là bài cũ.
1. WHAT — Thuế nhà thầu là gì
Trả lời ngay: thuế nhà thầu không phải một sắc thuế riêng. Đó là cách gọi chung cho các khoản thuế đánh vào thu nhập mà người nước ngoài kiếm được từ Việt Nam qua hợp đồng với bên Việt Nam.
- 1.1. Thuế giá trị gia tăng (giá trị gia tăng): tính trên phần dịch vụ, hàng hoá kèm dịch vụ mà nhà thầu cung cấp tại Việt Nam.
- 1.2. Thuế thu nhập doanh nghiệp (thu nhập doanh nghiệp): nếu nhà thầu là tổ chức.
- 1.3. Thuế thu nhập cá nhân (thu nhập cá nhân): nếu nhà thầu là cá nhân nước ngoài kinh doanh độc lập. Phần này đi theo luật thuế thu nhập cá nhân, bài này tập trung vào nhà thầu là tổ chức.
Lý do nhà nước giao bên Việt Nam nộp thay cũng dễ hiểu. Nhà thầu ở nước ngoài, cơ quan thuế Việt Nam không với tới được. Người duy nhất cầm tiền trước khi tiền ra khỏi Việt Nam là bên Việt Nam, nên bên Việt Nam giữ lại phần thuế.
2. WHO — Ai thuộc diện, ai không, ai đứng ra khai
Trả lời ngay: thuộc diện khi người nhận tiền là nước ngoài và dịch vụ được làm hoặc được dùng tại Việt Nam. Từ năm 2026, nhà thầu không cần có văn phòng hay cơ sở thường trú ở Việt Nam vẫn thuộc diện, kể cả bán qua thương mại điện tử, nền tảng số.
| Trường hợp | Thuộc diện? |
|---|---|
| 2.1. Thuê chuyên gia, công ty nước ngoài tư vấn, đào tạo, thiết kế cho doanh nghiệp Việt Nam | Có |
| 2.2. Mua máy móc kèm lắp đặt, chạy thử, bảo hành tại Việt Nam | Có (phần dịch vụ đi kèm) |
| 2.3. Trả bản quyền, phí sử dụng phần mềm, lãi vay cho bên nước ngoài | Có (tỷ lệ riêng, xem mục 7) |
| 2.4. Chỉ mua hàng, giao tại cửa khẩu, không kèm dịch vụ nào tại Việt Nam | Không |
| 2.5. Dịch vụ làm và dùng hoàn toàn ở nước ngoài | Không |
Ai đứng ra khai? Có ba đường, Sếp đối chiếu xem mình thuộc đường nào:
- 2.6. Bên Việt Nam khai thay, nộp thay: phổ biến nhất, gần như mọi doanh nghiệp vừa và nhỏ đi đường này.
- 2.7. Nhà thầu tự đăng ký, tự nộp: nhà thầu được cấp mã số thuế 10 số theo từng hợp đồng, bên Việt Nam không phải nộp thay.
- 2.8. Nhà cung cấp nước ngoài qua nền tảng số: các nền tảng lớn như dịch vụ quảng cáo, phần mềm trực tuyến có thể đã tự đăng ký và nộp thuế tại Việt Nam qua cổng dành cho nhà cung cấp nước ngoài. Khi đó bên Việt Nam mua dịch vụ thường không phải khấu trừ nữa.
⚠ Với quảng cáo Facebook, Google: đừng mặc định là “có hoá đơn là xong” hay “không phải làm gì”. Hãy kiểm hoá đơn có ghi mã số thuế Việt Nam của nhà cung cấp không, và nhà cung cấp đó có nằm trong danh sách đã tự đăng ký với Cục Thuế không. Tụi mình chưa kiểm danh sách cho từng nền tảng, nên Sếp cần tra trường hợp cụ thể của mình.
3. WHY — Căn cứ pháp lý đang áp dụng
Trả lời ngay: không có một văn bản duy nhất thay Thông tư 103/2014. Quy định nay chia theo từng việc, mỗi việc nằm ở một văn bản:
| Việc | Văn bản | Hiệu lực |
|---|---|---|
| 3.1. Khung quản lý thuế | Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025) | 01/07/2026 |
| 3.2. Hạn đăng ký, hạn khai, trường hợp không phải khai | Nghị định 252/2026/NĐ-CP (30/06/2026): Điều 6, Điều 10, khoản 8 Điều 11 | 01/07/2026 |
| 3.3. Đăng ký thuế, mã số nộp thay | Thông tư 90/2026/TT-BTC (30/06/2026): Điều 4, 5, 7 | 01/07/2026 |
| 3.4. Hồ sơ khai thuế nhà thầu | Thông tư 89/2026/TT-BTC (30/06/2026): Điều 30 | 01/07/2026 |
| 3.5. Cách tính thuế giá trị gia tăng của nhà thầu | Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC: Điều 9 | 01/07/2025 |
| 3.6. Cách tính thuế thu nhập doanh nghiệp của nhà thầu | Nghị định 320/2025/NĐ-CP (Điều 12) và Thông tư 20/2026/TT-BTC (12/03/2026): Điều 7 | Áp dụng từ kỳ tính thuế 2025 |
Văn bản đã chết, đừng dẫn nữa: Thông tư 103/2014/TT-BTC bị bãi bỏ toàn bộ từ 01/07/2026 (khoản 1 Điều 99 Thông tư 89/2026). Thông tư 80/2021/TT-BTC và Thông tư 86/2024/TT-BTC cũng hết hiệu lực cùng ngày. Tụi mình đã rà công văn Cục Thuế đăng từ 25/09 đến 08/10/2026: chưa có văn bản mới nào thay đổi quy định nhà thầu.
4. WHERE — Nộp ở đâu
- 4.1. Bên Việt Nam nộp thay: nộp tại cơ quan thuế đang quản lý trực tiếp bên Việt Nam.
- 4.2. Nhà thầu tự đăng ký: nộp tại cơ quan thuế nơi nhà thầu đặt trụ sở hoặc văn phòng điều hành.
- 4.3. Cách nộp: nộp điện tử qua hệ thống thuế điện tử như các tờ khai khác; hoặc nộp trực tiếp, qua bưu chính.
5. WHEN — Bốn mốc thời gian phải nhớ
Đường thời gian một hợp đồng nhà thầu
- 5.1. Đăng ký: trong 10 ngày làm việc kể từ ngày ký hợp đồng. Không có hợp đồng thì tính từ ngày thanh toán lần đầu (điểm a.3 và điểm c khoản 3 Điều 6 Nghị định 252/2026).
- 5.2. Khai và nộp tiền: khai theo từng lần thanh toán, chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh. Hạn nộp tiền trùng hạn nộp hồ sơ (Điều 10 Nghị định 252/2026; khoản 2, 3 Điều 30 Thông tư 89/2026).
- 5.3. Tháng không trả tiền: nếu đang khai theo tháng mà trong tháng không phát sinh khấu trừ thì không phải nộp tờ khai tháng đó (khoản 8 Điều 11 Nghị định 252/2026). Quy định này áp dụng từ 01/07/2026, không phải từ 01/10/2026 như một số bài đang lan trên mạng.
- 5.4. Quyết toán: khi kết thúc hợp đồng, nếu số thuế đã khai, đã nộp có thay đổi. Hạn là ngày thứ 45 kể từ ngày chấm dứt hợp đồng.
6. HOW — Sáu bước tự làm, theo đúng thứ tự
| Bước | Làm gì | Cần gì |
|---|---|---|
| 6.1 | Kiểm có thuộc diện không theo bảng mục 2 | Hợp đồng, nơi thực hiện dịch vụ |
| 6.2 | Đăng ký mã số thuế nộp thay, kể cả khi công ty đã có mã số thuế của mình. Hợp đồng mới sau này chỉ cần bổ sung vào bảng kê | Mẫu 04.1-ĐKT và bảng kê BK04.1-ĐKT (Thông tư 90/2026). Xem mẫu điền sẵn |
| 6.3 | Xác định loại dịch vụ để lấy đúng tỷ lệ (mục 7). Hợp đồng nhiều phần tách được thì tính riêng từng phần | Phụ lục giá trong hợp đồng |
| 6.4 | Xem hợp đồng ghi giá gồm thuế hay “nhà thầu nhận đủ”, rồi tính số thuế | Ví dụ ở mục 7 |
| 6.5 | Khai và nộp tiền trước hạn mục 5 | Tờ khai 01/NTNN theo Thông tư 89/2026. Xem mẫu điền sẵn |
| 6.6 | Lưu hồ sơ: hợp đồng, tờ khai, chứng từ nộp tiền, chứng từ chuyển tiền ra nước ngoài | Đủ danh sách ở mục 6.7 ngay dưới |
Nếu nhà thầu ở nước có hiệp định tránh đánh thuế hai lần với Việt Nam (Singapore, Hàn Quốc, Nhật Bản…), phần thuế thu nhập doanh nghiệp có thể được miễn hoặc giảm. Nhưng không tự động: nhà thầu phải có giấy chứng nhận cư trú hợp lệ và chứng minh mình là chủ sở hữu hưởng lợi của khoản thu nhập. Chưa có hồ sơ thì cứ khấu trừ đủ, đừng tự áp miễn giảm.
6.7. Bộ chứng từ phải lưu để khoản chi được trừ
Trả lời ngay: khoản chi được trừ khi đủ ba điều kiện (khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP): chi thật phục vụ kinh doanh, có đủ hoá đơn, chứng từ, và từ 05 triệu đồng trở lên phải trả không dùng tiền mặt. Trả cho nhà thầu nước ngoài, kể cả GPT, Google, Facebook, Sếp lưu đủ bộ dưới đây.
| Tick | Chứng từ | Ghi chú |
|---|---|---|
| ☐ | 6.7.1. Hợp đồng, hoặc điều khoản dịch vụ của GPT, Google, Facebook (bản tải về có ngày) kèm trang tài khoản thể hiện gói đã mua | Bên mua phải là công ty, không phải tài khoản cá nhân |
| ☐ | 6.7.2. Hoá đơn của bên nước ngoài (invoice, receipt dạng PDF) | Ghi tên công ty, kỳ dịch vụ, số tiền |
| ☐ | 6.7.3. Uỷ nhiệm chi hoặc sao kê thẻ của công ty | Từ 05 triệu trở lên mà trả tiền mặt là bị loại |
| ☐ | 6.7.4. Tỷ giá ngân hàng ngày thanh toán | Để quy ngoại tệ ra đồng |
| ☐ | 6.7.5. Biên bản nghiệm thu hoặc bằng chứng đã dùng dịch vụ (báo cáo quảng cáo, nhật ký sử dụng) | Chứng minh chi thật |
| ☐ | 6.7.6. Thông báo mã số thuế nộp thay và bộ 04.1-ĐKT, BK04.1-ĐKT | Xem bài đăng ký ở cuối |
| ☐ | 6.7.7. Tờ khai 01/NTNN đã nộp, kèm thông báo chấp nhận | Xem bài khai thuế ở cuối |
| ☐ | 6.7.8. Giấy nộp tiền thuế có xác nhận ngân hàng | Căn cứ khấu trừ thuế giá trị gia tăng đã nộp thay |
| ☐ | 6.7.9. Điều khoản hợp đồng ghi “nhà thầu nhận đủ” (giá chưa gồm thuế) | Có điều khoản này thì phần thuế thu nhập doanh nghiệp nộp thay mới được trừ |
| ☐ | 6.7.10. Giấy chứng nhận cư trú của nhà thầu | Chỉ khi xin miễn giảm theo hiệp định |
Hai bẫy hay gặp với GPT, Google, Facebook:
- 6.7.11. Trả bằng thẻ cá nhân của nhân viên: phải có văn bản công ty giao người đó mua hộ, sao kê thẻ của người đó, và chứng từ công ty chuyển khoản trả lại (điểm c2 khoản 1 Điều 9 Nghị định 320/2025). Thiếu một thứ là bị loại.
- 6.7.12. Hãng đã đăng ký nộp thuế tại Việt Nam (Google, Meta, OpenAI, Anthropic, Microsoft…): doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải tự khấu trừ, nộp thay khi mua qua mạng; hộ kinh doanh và doanh nghiệp tính thuế trực tiếp thì không. Chi tiết và chứng từ mẫu từng hãng ở mục 6.8 ngay dưới.
Hồ sơ lưu là bản chính, bản sao có chứng thực, bản sao đóng dấu công ty hoặc chứng từ điện tử (khoản 14 Điều 3 Thông tư 20/2026/TT-BTC). Phần thuế thu nhập doanh nghiệp nộp thay chỉ được trừ khi hợp đồng thoả thuận doanh thu nhà thầu nhận không gồm thuế này (danh mục khoản chi không được trừ, Nghị định 320/2025).
6.8. Chứng từ mẫu theo từng hãng: Facebook, Google, ChatGPT, Claude, Google Workspace
Trả lời ngay: mua phần mềm, quảng cáo của hãng nước ngoài qua mạng thì ai khấu trừ thuế tuỳ cách tính thuế giá trị gia tăng của Sếp, không tuỳ hãng đã đăng ký thuế ở Việt Nam hay chưa.
- 6.8.1. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ: phải tự khấu trừ, nộp thay thuế giá trị gia tăng và thuế thu nhập doanh nghiệp của hãng tại thời điểm thanh toán (khoản 3 Điều 43 và điểm a khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP). Đăng ký bằng mẫu 04.1-ĐKT, đánh dấu ô thứ ba “khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài”; khai ở Phần II tờ khai 01/NTNN, NCCNN.
- 6.8.2. Hộ kinh doanh, doanh nghiệp tính thuế theo phương pháp trực tiếp: không thuộc diện khấu trừ thay. Hãng tự khai, tự nộp phần doanh thu này (khoản 2 Điều 46 Nghị định 252/2026). Sếp chỉ cần lưu hoá đơn, biên nhận và chứng từ thanh toán.
- 6.8.3. Tránh nộp thuế hai lần: nhiều hãng đang tự cộng “VAT – Vietnam” vào hoá đơn. Doanh nghiệp đã tự khấu trừ thay thì khai mã số thuế công ty trong phần cài đặt thanh toán của hãng để hãng thôi thu thuế Việt Nam trên hoá đơn. Cách làm cụ thể ở từng hãng khác nhau, tụi mình chưa kiểm từng hãng.
Các hãng đã đăng ký thuế tại Việt Nam (tụi mình tra trên Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế ngày 12/10/2026, có 322 nhà cung cấp; cách tự tra ở mục 6.8.14):
| Dịch vụ | Pháp nhân bán cho Sếp | Mã số thuế tại Việt Nam | Ngày đăng ký | Chứng từ hãng gửi, tải ở đâu |
|---|---|---|---|---|
| 6.8.4. Quảng cáo Facebook, Instagram | META PLATFORMS IRELAND LIMITED | 9000000327 | 27/05/2022 | Hoá đơn tháng (invoice) trong Trình quản lý quảng cáo, mục Thanh toán |
| 6.8.5. Quảng cáo Google, YouTube | Google Asia Pacific Pte Ltd | 9000000415 | 15/08/2022 | Hoá đơn tháng trong Google Ads, mục Thanh toán, Tài liệu |
| 6.8.6. Google Workspace (Gmail tên miền, Drive) | Google Asia Pacific Pte Ltd | 9000000415 | 15/08/2022 | Thư “Đã có hoá đơn” hằng tháng kèm tệp PDF; hoặc admin.google.com, Thanh toán |
| 6.8.7. ChatGPT | OpenAI OpCo, LLC (bản cũ: OpenAI, L.L.C. 9000002042) | 9000013118 | 06/01/2026 | Thư biên nhận (receipt) và hoá đơn (invoice) PDF sau mỗi kỳ trừ tiền |
| 6.8.8. Claude | Anthropic, PBC | 9000020034 | 06/03/2026 | Thư “Your receipt from Anthropic” kèm hai tệp: Invoice PDF và Receipt PDF |
| 6.8.9. Microsoft 365, Azure | Microsoft Regional Sales Pte Ltd | 9000000045 | 24/03/2022 | Trung tâm quản trị Microsoft 365, Hoá đơn và thanh toán |
| 6.8.10. Canva, Zoom, Adobe | Canva Pty Ltd · ZOOM COMMUNICATIONS, INC. · Adobe Systems Software Ireland Limited | 9000000359 · 9000000567 · 9000001345 | 2022 đến 2024 | Trang Thanh toán trong tài khoản của từng hãng |
Tự tra một hãng đã đăng ký thuế tại Việt Nam chưa (Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế: etaxvn.gdt.gov.vn/nccnn):
- 6.8.14. Mở đường dẫn trên. Cổng hiện chữ tiếng Anh, bấm VIETNAMESE nếu muốn tiếng Việt.
- 6.8.15. Bấm mục LIST OF REGISTERED FOREIGN PROVIDERS (Danh sách nhà cung cấp nước ngoài đã đăng ký).
- 6.8.16. Để trống các ô, bấm Search (Tìm kiếm). Ngày 12/10/2026 ra 322 hãng, chia 7 trang; mỗi dòng có mã số thuế, tên hãng, ngày đăng ký.
- 6.8.17. Muốn tìm nhanh một hãng: gõ mã số thuế ở bảng trên vào ô Tax identification number (Mã số thuế) rồi bấm Search. Mã số thuế 10 số bắt đầu bằng 9000 là mã cấp riêng cho nhà cung cấp nước ngoài.
Mẫu thật lấy từ chứng từ của chính Tài Chính Khởi Nghiệp (đã che số thẻ, số biên nhận):
6.8.11. Chứng từ thật của Tài Chính Khởi Nghiệp: Claude (Anthropic), kỳ 30/09 đến 30/10/2026
Hãng gửi hai tệp trong cùng một thư: hoá đơn (Invoice) và biên nhận đã trả tiền (Receipt). Sếp lưu cả hai.
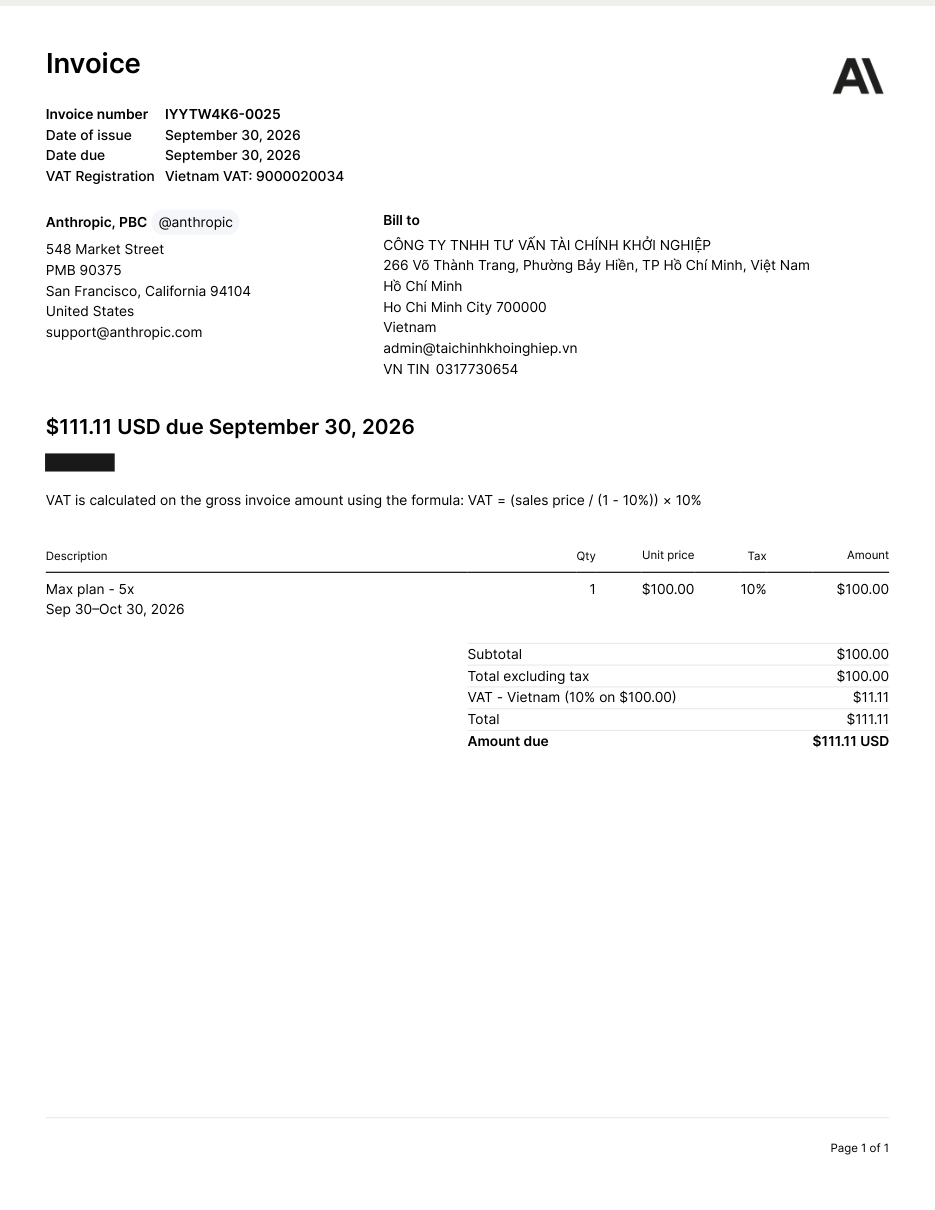
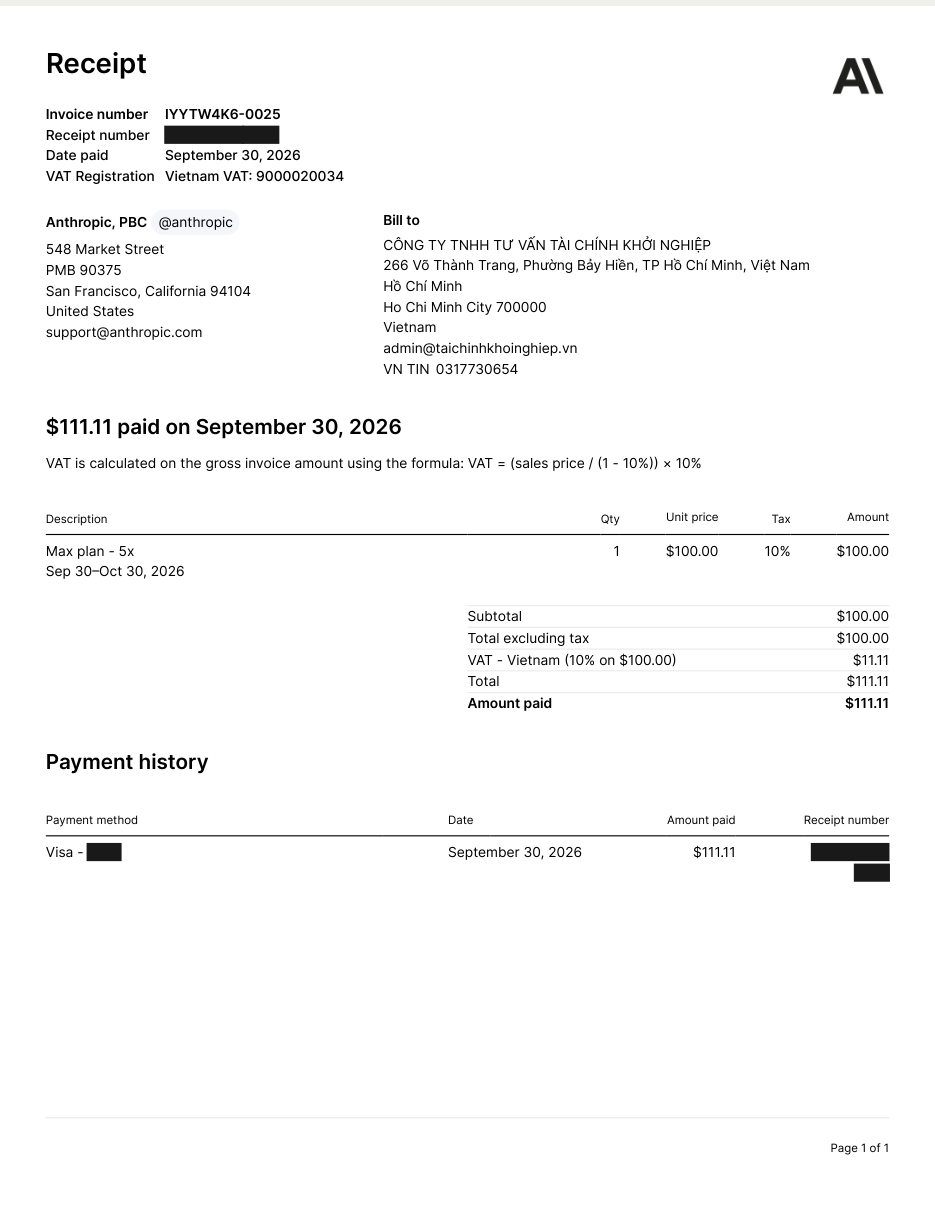
Bốn chỗ cần nhìn trên chứng từ này:
- 6.8.11.1. Dòng “VAT Registration — Vietnam VAT: 9000020034”: mã số thuế Việt Nam của hãng, khớp với cổng của Cục Thuế ở mục 6.8.8.
- 6.8.11.2. Khối “Bill to” (gửi cho): tên công ty, địa chỉ và “VN TIN 0317730654” (mã số thuế Việt Nam của bên mua). Thiếu dòng này thì vào phần cài đặt thanh toán của hãng khai bổ sung.
- 6.8.11.3. Dòng “VAT – Vietnam (10% on $100.00): $11.11”: hãng đã tự tính thuế giá trị gia tăng Việt Nam theo công thức in trên hoá đơn: thuế = giá ÷ (1 − 10%) × 10% = 100 ÷ 0,9 × 10% = 11,11 USD. Tức là hãng coi 100 USD là giá chưa thuế và quy ngược ra giá đã gồm thuế.
- 6.8.11.4. Phần “Payment history” (lịch sử trả tiền): phương thức (thẻ Visa), ngày, số tiền. Đây là chỗ khớp với sao kê thẻ của công ty.
6.8.11.5. Số nào trên chứng từ điền vào ô nào trên tờ khai (dành cho doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ, mục 6.8.1):
| Chỗ lấy trên chứng từ | Giá trị | Điền vào |
|---|---|---|
| 6.8.11.5.1. Bill to: tên công ty | CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP | Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 1; tờ khai 01/NTNN ô [04] |
| 6.8.11.5.2. Bill to: VN TIN | 0317730654 | Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 2. Ô [05] tờ khai 01/NTNN ghi mã số thuế nộp thay được cấp sau khi đăng ký, không ghi mã này |
| 6.8.11.5.3. Bill to: địa chỉ | 266 Võ Thành Trang, Phường Bảy Hiền, Thành phố Hồ Chí Minh | Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 4a, 4b, 4c |
| 6.8.11.5.4. Loại khấu trừ | Mua dịch vụ của nhà cung cấp nước ngoài qua mạng | Tờ khai đăng ký 04.1-ĐKT: đánh dấu ô thứ ba. Trường hợp này hồ sơ chỉ có tờ khai 04.1-ĐKT, không kèm bảng kê BK04.1-ĐKT (điểm b khoản 6 Điều 7 Thông tư 90/2026) |
| 6.8.11.5.5. Anthropic, PBC · Max plan – 5x · Sep 30–Oct 30, 2026 | Dịch vụ Claude, kỳ 30/09 đến 30/10/2026 | Tờ khai 01/NTNN, Phần II, mục I “Nhà cung cấp nước ngoài”, cột (2) Nội dung |
| 6.8.11.5.6. VAT Registration — Vietnam VAT | 9000020034 | Cột (3) Mã số thuế của nhà cung cấp nước ngoài |
| 6.8.11.5.7. Invoice number, Date of issue | IYYTW4K6-0025, 30/09/2026 | Cột (4) Hợp đồng (số, ngày). Không có hợp đồng ký tay thì ghi số hoá đơn và ngày hoá đơn, lưu kèm điều khoản dịch vụ |
| 6.8.11.5.8. Amount paid × tỷ giá ngân hàng ngày trừ tiền | 111,11 USD × 26.300 = 2.922.193 đồng (tỷ giá giả định, thay bằng số trên sao kê thẻ) | Cột (5) Số tiền thanh toán |
| 6.8.11.5.9. Date paid | 30/09/2026 | Cột (6) Ngày thanh toán. Đây cũng là thời điểm khấu trừ (điểm a khoản 1 Điều 44 Nghị định 252/2026) |
6.8.11.6. Tờ khai 01/NTNN, NCCNN Phần II điền sẵn từ chứng từ trên
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI; NHÀ CUNG CẤP NƯỚC NGOÀI
[01] Kỳ tính thuế: lần phát sinh ngày 30/09/2026 hoặc tháng 09 năm 2026
[02] Lần đầu: x
[04] Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay: CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
[05] Mã số thuế: mã số thuế nộp thay đã được cấp
Đơn vị tiền: Đồng Việt Nam
II. Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay cho nhà cung cấp nước ngoài
I. Nhà cung cấp nước ngoài
Kéo ngang để xem đủ 14 cột
| STT | Nội dung | Mã số thuế của nhà cung cấp nước ngoài | Hợp đồng (Số, ngày) | Số tiền thanh toán | Ngày thanh toán | Doanh thu tính thuế giá trị gia tăng | Tỷ lệ % thuế giá trị gia tăng | Thuế giá trị gia tăng phải nộp (9)=(7)x(8) | Doanh thu tính thuế thu nhập doanh nghiệp | Tỷ lệ (%) thuế thu nhập doanh nghiệp | Số thuế được miễn giảm theo Hiệp định | Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12) | Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) | (10) | (11) | (12) | (13) | (14) |
| A | Dịch vụ Claude Max — Anthropic, PBC | 9000020034 | IYYTW4K6-0025 30/09/2026 |
2.922.193 | 30/09/2026 | 2.922.193 | 5% | 146.110 | 2.922.193 | 5% | 0 | 146.110 | 292.220 |
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ
(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Người đại diện theo pháp luật
6.8.11.7. Hạn khai và nộp cho chứng từ này
- 6.8.11.7.1. Khai theo lần: trả tiền ngày 30/09/2026, đếm từ 01/10 là ngày thứ 1, ngày thứ 10 là 10/10/2026. Ngày đó là thứ Bảy nên dời sang thứ Hai 12/10/2026.
- 6.8.11.7.2. Khai theo tháng: gộp mọi lần trả trong tháng 09/2026, hạn ngày 20/10/2026 (thứ Ba).
Tỷ lệ 5% thuế giá trị gia tăng và 5% thuế thu nhập doanh nghiệp là tỷ lệ cho dịch vụ ở mục 7; Sếp đối chiếu lại cho loại dịch vụ của mình. Tỷ giá 26.300 là giả định để minh hoạ. Chứng từ này hãng đã tự thu 11,11 USD thuế giá trị gia tăng Việt Nam: nếu doanh nghiệp vẫn khấu trừ thay theo tờ khai trên thì thuế giá trị gia tăng bị nộp hai lần. Cách xử lý (đề nghị hãng thôi thu, hay hãng đã nộp thì bên mua không khấu trừ phần đó) tụi mình chưa thấy văn bản hướng dẫn riêng; Sếp hỏi cơ quan thuế quản lý bằng văn bản trước khi khai.
6.8.12. Hoá đơn Google Workspace tháng 09/2026:
Google Workspace: Đã có hoá đơn cho taichinhkhoinghiep.vn
| Bên bán | Google Asia Pacific Pte. Ltd., 70 Pasir Panjang Road, Singapore |
| Tên khách hàng trên hoá đơn | CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP |
| Miền | taichinhkhoinghiep.vn |
| Gói | Google Workspace Business Standard |
| Số hoá đơn | 56938••••• |
| Tệp kèm | Hoá đơn PDF đính kèm thư, tự trừ tiền vào thẻ |
Điểm đúng: tên trên hoá đơn là tên công ty, không phải tên cá nhân. Sếp vào admin.google.com, mục Thanh toán, Hồ sơ thanh toán để sửa tên và địa chỉ cho đúng giấy đăng ký doanh nghiệp trước kỳ hoá đơn kế tiếp.
6.8.13. Bộ hồ sơ cho mỗi kỳ trừ tiền của một hãng:
| Tick | Chứng từ |
|---|---|
| ☐ | 6.8.13.1. Hoá đơn hoặc biên nhận PDF của hãng, đúng tên công ty |
| ☐ | 6.8.13.2. Sao kê thẻ hoặc uỷ nhiệm chi của công ty khớp số tiền, ngày |
| ☐ | 6.8.13.3. Tỷ giá ngân hàng ngày trừ tiền |
| ☐ | 6.8.13.4. Doanh nghiệp phương pháp khấu trừ: tờ khai 01/NTNN, NCCNN Phần II và giấy nộp tiền thuế của kỳ đó |
| ☐ | 6.8.13.5. Điều khoản dịch vụ của hãng (bản lưu có ngày) và ảnh trang gói đang dùng |
7. HOW MUCH — Tỷ lệ và ba ví dụ có số
Trả lời ngay: số thuế bằng doanh thu tính thuế × tỷ lệ %. Tỷ lệ tuỳ loại hoạt động:
| Hoạt động | giá trị gia tăng | thu nhập doanh nghiệp |
|---|---|---|
| 7.1. Dịch vụ thông thường (tư vấn, đào tạo, quản lý…) | 5% | 5% |
| 7.2. Dịch vụ phần mềm | Không chịu | 5% |
| 7.3. Cung cấp hàng hoá kèm dịch vụ tại Việt Nam | 1% | 1% |
| 7.4. Xây dựng, lắp đặt bao thầu nguyên vật liệu; vận tải | 3% | 2% |
| 7.5. Bản quyền | — | 10% |
| 7.6. Lãi vay | — | 5% |
Dòng tư vấn và phần mềm đã được đối chiếu có điều khoản (Phụ lục I Thông tư 69/2025; khoản 13 Điều 4 Nghị định 181/2025; khoản 3 Điều 12 Nghị định 320/2025). Các dòng còn lại lấy từ bản tóm tắt của hãng tư vấn, Sếp đối chiếu phụ lục Nghị định 320/2025 trước khi áp cho hợp đồng lớn. Hợp đồng nhiều phần mà không tách được giá thì áp tỷ lệ cao nhất cho cả hợp đồng.
Ví dụ 1. Hợp đồng ghi “giá đã gồm thuế” 100 triệu đồng, dịch vụ tư vấn. Doanh thu tính thuế là 100 triệu. Thuế giá trị gia tăng 5 triệu, thuế thu nhập doanh nghiệp 5 triệu. Bên Việt Nam giữ lại 10 triệu nộp thuế, chuyển cho nhà thầu 90 triệu. Đây là cách có lợi nhất cho bên Việt Nam.
Ví dụ 2. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ phần mềm. Phần mềm không chịu giá trị gia tăng. Phải quy ngược doanh thu: 100.000.000 ÷ (1 − 5%) = 105.263.158 đồng. Thuế thu nhập doanh nghiệp là 5.263.158 đồng, bên Việt Nam tự bỏ thêm khoản này.
Ví dụ 3. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ tư vấn (đúng ca chị Lan). Đây là chỗ hai cách hiểu đang cho ra hai số khác nhau, tụi mình đặt cạnh nhau để Sếp thấy:
| Cách A — tính hai bước | Cách B — tính một bước | |
|---|---|---|
| 7.7. Cách tính | giá trị gia tăng: 100tr ÷ 0,95. thu nhập doanh nghiệp: (100tr + giá trị gia tăng) ÷ 0,95 | 100tr ÷ (1 − 5% − 5%) |
| 7.8. Thuế giá trị gia tăng | 5.263.158 | 5.555.556 |
| 7.9. Thuế thu nhập doanh nghiệp | 5.540.166 | 5.555.556 |
| 7.10. Tổng thuế | 10.803.324 | 11.111.112 |
Lệch nhau khoảng 300 nghìn trên mỗi 100 triệu. Gốc của chỗ lệch là Thông tư 20/2026 đã bỏ quy định cũ “doanh thu tính thu nhập doanh nghiệp không gồm giá trị gia tăng”, nhưng chưa có công văn nào hướng dẫn dứt điểm cách quy ngược. Với hợp đồng giá trị lớn, Sếp nên hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn cách tính. Còn cách chắc ăn nhất là ghi ngay từ hợp đồng “giá đã gồm các loại thuế nhà thầu”, khi đó không cần quy ngược.
Nộp trễ thì tốn gì? Ngoài số thuế, Sếp chịu tiền chậm nộp tính theo số ngày trễ, và có thể bị phạt chậm nộp tờ khai theo Nghị định 310/2025/NĐ-CP. Mức tiền chậm nộp lâu nay là 0,03% mỗi ngày; tụi mình chưa đối chiếu được nguyên văn mức này trong Luật Quản lý thuế 108/2025 nên không đưa số cụ thể vào ví dụ.
8. Ba dòng phải khớp
- 8.1. Chủ thể: tên nhà thầu trên hợp đồng, trên tờ khai và trên lệnh chuyển tiền ra nước ngoài phải là một.
- 8.2. Nội dung: loại dịch vụ ghi trong hợp đồng phải khớp tỷ lệ đã khai. Ghi “phí quản lý” mà khai tỷ lệ phần mềm là lệch.
- 8.3. Dòng tiền: số tiền chuyển ra nước ngoài cộng số thuế đã nộp phải khớp giá trị hợp đồng theo đúng cách tính đã chọn.
9. Hạch toán
Chế độ kế toán đang áp dụng cho từng loại hình xem ở bài Chế độ kế toán nào đang áp dụng cho ai. Bút toán dưới đây theo hệ thống tài khoản quen thuộc của Thông tư 200/2014 và 133/2016; doanh nghiệp dùng Thông tư 99/2025 đối chiếu số hiệu tài khoản tương ứng.
Số liệu lấy theo ví dụ 1 ở mục 7: hợp đồng tư vấn 100.000.000 đồng, ghi “giá đã gồm thuế”. Thuế giá trị gia tăng nhà thầu 5% là 5.000.000; thuế thu nhập doanh nghiệp nhà thầu 5% là 5.000.000; nhà thầu thực nhận 90.000.000. Công ty tính thuế giá trị gia tăng theo phương pháp khấu trừ.
Chữ T cục bộ — từng bút toán
Cách đọc: kế toán quốc tế gọi Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ, giảm thì ghi Có. Nợ phải trả, vốn và doanh thu thì ngược lại: tăng ghi Có, giảm ghi Nợ. Mỗi dòng dưới đây ghi rõ tên tài khoản và dòng đó làm tăng hay giảm cái gì.
Bút toán (1): nhận dịch vụ, ghi nhận công nợ phải trả nhà thầu
| Nợ 642 | Chi phí quản lý doanh nghiệp : 95.000.000 đồng Tăng chi phí: công ty đã dùng dịch vụ tư vấn, ghi nhận phần chi phí thật (giá hợp đồng trừ thuế giá trị gia tăng). |
| Nợ 1331 | Thuế giá trị gia tăng được khấu trừ : 5.000.000 đồng Tăng tài sản: khoản thuế công ty được trừ lại trên tờ khai thuế giá trị gia tăng của mình. |
| Có 331 | Phải trả người bán (nhà thầu ABC Consulting) : 100.000.000 đồng Tăng nợ phải trả: công ty đang nợ nhà thầu toàn bộ giá hợp đồng. |
Phần thuế giá trị gia tăng nhà thầu tách khỏi chi phí vì công ty được khấu trừ, căn cứ là chứng từ nộp thuế ở bút toán (3).
Bút toán (2): giữ lại thuế để nộp thay nhà thầu
| Nợ 331 | Phải trả người bán (nhà thầu ABC Consulting) : 10.000.000 đồng Giảm nợ phải trả nhà thầu: phần thuế này công ty giữ lại, không trả cho nhà thầu. |
| Có 3331 | Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng Tăng nợ phải trả nhà nước: thuế giá trị gia tăng công ty nộp thay nhà thầu. |
| Có 3334 | Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng Tăng nợ phải trả nhà nước: thuế thu nhập doanh nghiệp công ty nộp thay nhà thầu. |
Bút toán (3): nộp thuế nhà thầu vào ngân sách nhà nước
| Nợ 3331 | Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng Giảm nợ phải trả nhà nước: đã nộp xong thuế giá trị gia tăng nhà thầu. |
| Nợ 3334 | Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng Giảm nợ phải trả nhà nước: đã nộp xong thuế thu nhập doanh nghiệp nhà thầu. |
| Có 112 | Tiền gửi ngân hàng : 10.000.000 đồng Giảm tài sản: tiền ra khỏi tài khoản ngân hàng để nộp thuế. |
Bút toán (4): chuyển tiền cho nhà thầu phần thực nhận
| Nợ 331 | Phải trả người bán (nhà thầu ABC Consulting) : 90.000.000 đồng Giảm nợ phải trả: đã trả hết phần nhà thầu thực nhận, công nợ về 0. |
| Có 112 | Tiền gửi ngân hàng : 90.000.000 đồng Giảm tài sản: tiền chuyển ra nước ngoài cho nhà thầu. |
Chữ T tổng thể — cả bức tranh
Đọc bức tranh tổng:
- 9.1. Tiền ra khỏi ngân hàng đúng bằng giá hợp đồng: 100.000.000.
- 9.2. Công nợ nhà thầu và hai khoản thuế phải nộp đều về số dư 0, nghĩa là đã trả đủ, nộp đủ.
- 9.3. Chi phí được trừ là 95.000.000, còn 5.000.000 thuế giá trị gia tăng nằm ở 1331 để khấu trừ trên tờ khai thuế giá trị gia tăng của công ty.
- 9.4. Thuế thu nhập doanh nghiệp nhà thầu 5.000.000 đã nằm trong 95.000.000 chi phí, vì hợp đồng ghi giá đã gồm thuế.
Nếu hợp đồng ghi “nhà thầu nhận đủ”: doanh thu tính thuế phải quy ngược (xem ví dụ 3 mục 7). Phần thuế công ty gánh thêm cộng vào chi phí ở bút toán (1) chứ không trừ vào tiền trả nhà thầu. Phần thuế thu nhập doanh nghiệp gánh thêm này được trừ khi tính thuế của công ty, vì hợp đồng đã thoả thuận nhà thầu nhận không gồm thuế (xem mục 6.7).
10. Năm lỗi hay gặp
- 10.1. Nghĩ nhà thầu phải tự lo thuế: sai với đa số trường hợp, người khai thay là bên Việt Nam.
- 10.2. Dùng mã số thuế công ty để khai thay: phải có mã số thuế nộp thay riêng (mẫu 04.1-ĐKT).
- 10.3. Tính giá trị gia tăng cho phần mềm: phần mềm không chịu giá trị gia tăng, khai thừa là mất tiền oan.
- 10.4. Hợp đồng không ghi rõ giá gồm thuế hay chưa: tới lúc tính thuế mới cãi nhau với nhà thầu, và thường bên Việt Nam chịu thiệt.
- 10.5. Vẫn làm theo Thông tư 103/2014: văn bản này hết hiệu lực từ 01/07/2026, cách tính thu nhập doanh nghiệp đã đổi.
11. Việc cần làm ngay trong tuần này
| Tick | Việc |
|---|---|
| ☐ | 11.1. Lọc sao kê ngân hàng 6 tháng qua, tìm mọi khoản chuyển tiền ra nước ngoài |
| ☐ | 11.2. Với mỗi khoản, đối chiếu bảng mục 2: thuộc diện hay không |
| ☐ | 11.3. Kiểm công ty đã có mã số thuế nộp thay chưa; chưa có thì làm mẫu 04.1-ĐKT |
| ☐ | 11.4. Khoản nào thuộc diện mà chưa khai: tính lại theo mục 7, khai bổ sung sớm để giảm tiền chậm nộp |
| ☐ | 11.5. Hợp đồng sắp ký với bên nước ngoài: thêm câu “giá đã bao gồm các loại thuế nhà thầu theo pháp luật Việt Nam” |
Ký trước khi đọc kỹ dòng thuế thì nhà thầu cầm đủ tiền, còn mình cầm thêm khoản thuế.
Hai bài làm theo từng bước, có tờ khai điền sẵn:
- Đăng ký thuế nhà thầu: mẫu 04.1-ĐKT điền sẵn.
- Khai thuế nhà thầu theo lần và theo tháng: tờ khai 01/NTNN điền sẵn.
Đọc thêm:
- Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.
- Sếp đang có hợp đồng với bên nước ngoài, chưa chắc dòng thuế ghi đúng chưa? Gửi tụi mình coi trước khi ký, hoặc hẹn một buổi tại trang hẹn gặp tư vấn. Coi trước khi ký thì sửa được. Coi lúc bị kiểm tra thì chỉ còn tiền chậm nộp.
Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thuenhathau #nhathaunuocngoai
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.