Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp76
Báo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết 2027: ai phải nộp, nộp thế nào, hạn nàoBán hàng qua sàn theo Thông tư 99/2025: lập hoá đơn, đối chiếu tiền ví, sáu bút toán chữ TCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloKê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmCông ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Hướng dẫn đặt lịch trên Google Calendar: mời khách, nhắc giờ, lặp lạiQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Xem tất cả 76 bàiThuế45
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp16
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Xem tất cả 16 bài5. Thuế thu nhập cá nhân7
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmNghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn hộ kinh doanh38
Hướng dẫn đăng nhập hotro.tckn.vn bằng Zalo hoặc Gmail và gửi chứng từ theo tháng, theo quýVừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nàoCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloGiảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Hướng dẫn nộp tờ khai 01/CNKDHướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanhXem tất cả 38 bàiHỏi – Đáp Cùng Sếp30
Kê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Công ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungHỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Các việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămXem tất cả 30 bàiThông báo hoá đơn điện tử9
Thông báo hoá đơn 1C26TSP số 65 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 64 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 63 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 62 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 54 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 53 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 32 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 56 — sẽ xử lýXem tất cả 9 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?Bảo hiểm xã hội8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánGiao dịch liên kết 2026: cá nhân góp vốn cho công ty thuê xe, kê khai Phụ lục I thế nào
Trong bài này (9 mục)
1. Căn cứ pháp lý đang áp dụng2. Ai là bên liên kết của công ty Sếp3. Ca thuê xe: vì sao 22 triệu mỗi tháng có rủi ro4. Khi nào phải kê Phụ lục I, khi nào được miễn5. Trần lãi vay 30% và cách cơ quan thuế chỉnh giá6. Bộ hồ sơ khi người góp vốn cho công ty thuê xe7. Năm lỗi hay gặp ở công ty nhỏ8. Việc cần làm ngay trong tuần này9. Nguồn và văn bản đã dùngCập nhật lần cuối 06/11/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.
 6
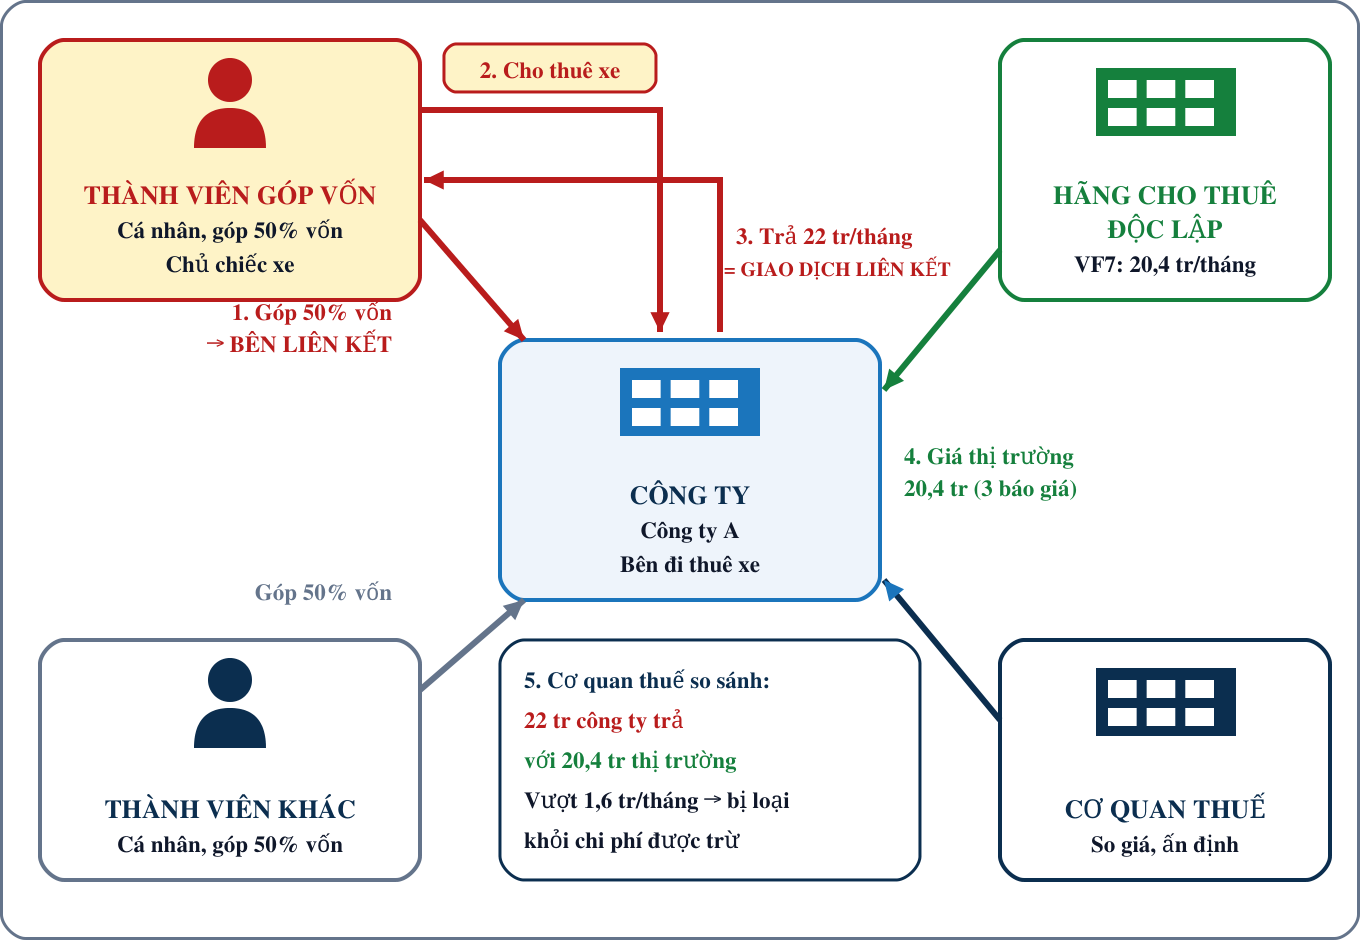
Công ty nhỏ, hai thành viên góp vốn, mỗi người một nửa. Một thành viên mua chiếc xe điện năm chỗ, đứng tên mình, rồi cho chính công ty thuê lại: 22 triệu đồng mỗi tháng.
Hợp đồng đủ. Chuyển khoản đủ. Công ty ghi chi phí thuê xe đúng sổ. Không ai nghĩ đây là chuyện của cơ quan thuế.
Tụi mình tra giá thuê xe VinFast VF7 tự lái theo tháng ở hai đơn vị cho thuê công khai: khoảng 20,4 triệu đồng mỗi tháng. Công ty trả cao hơn 1,6 triệu mỗi tháng, tức 19,2 triệu mỗi năm.
Số không lớn. Nhưng người chủ xe là thành viên góp vốn, và Luật Quản lý thuế coi người góp vốn là bên liên kết của công ty. Giá thuê vì vậy phải bằng giá của người lạ.
Công ty không mất tiền vì trả giá thuê cao. Công ty mất tiền vì không có bảng so giá để chứng minh giá đó bình thường.
Tình huống do tụi mình xử lý cho một khách hàng, đã bỏ tên người, tên công ty và mã số thuế, số tiền làm tròn. Giá thuê thị trường tra ngày 06/11/2026.
TÓM TẮT 30 GIÂY
1. Căn cứ pháp lý đang áp dụng
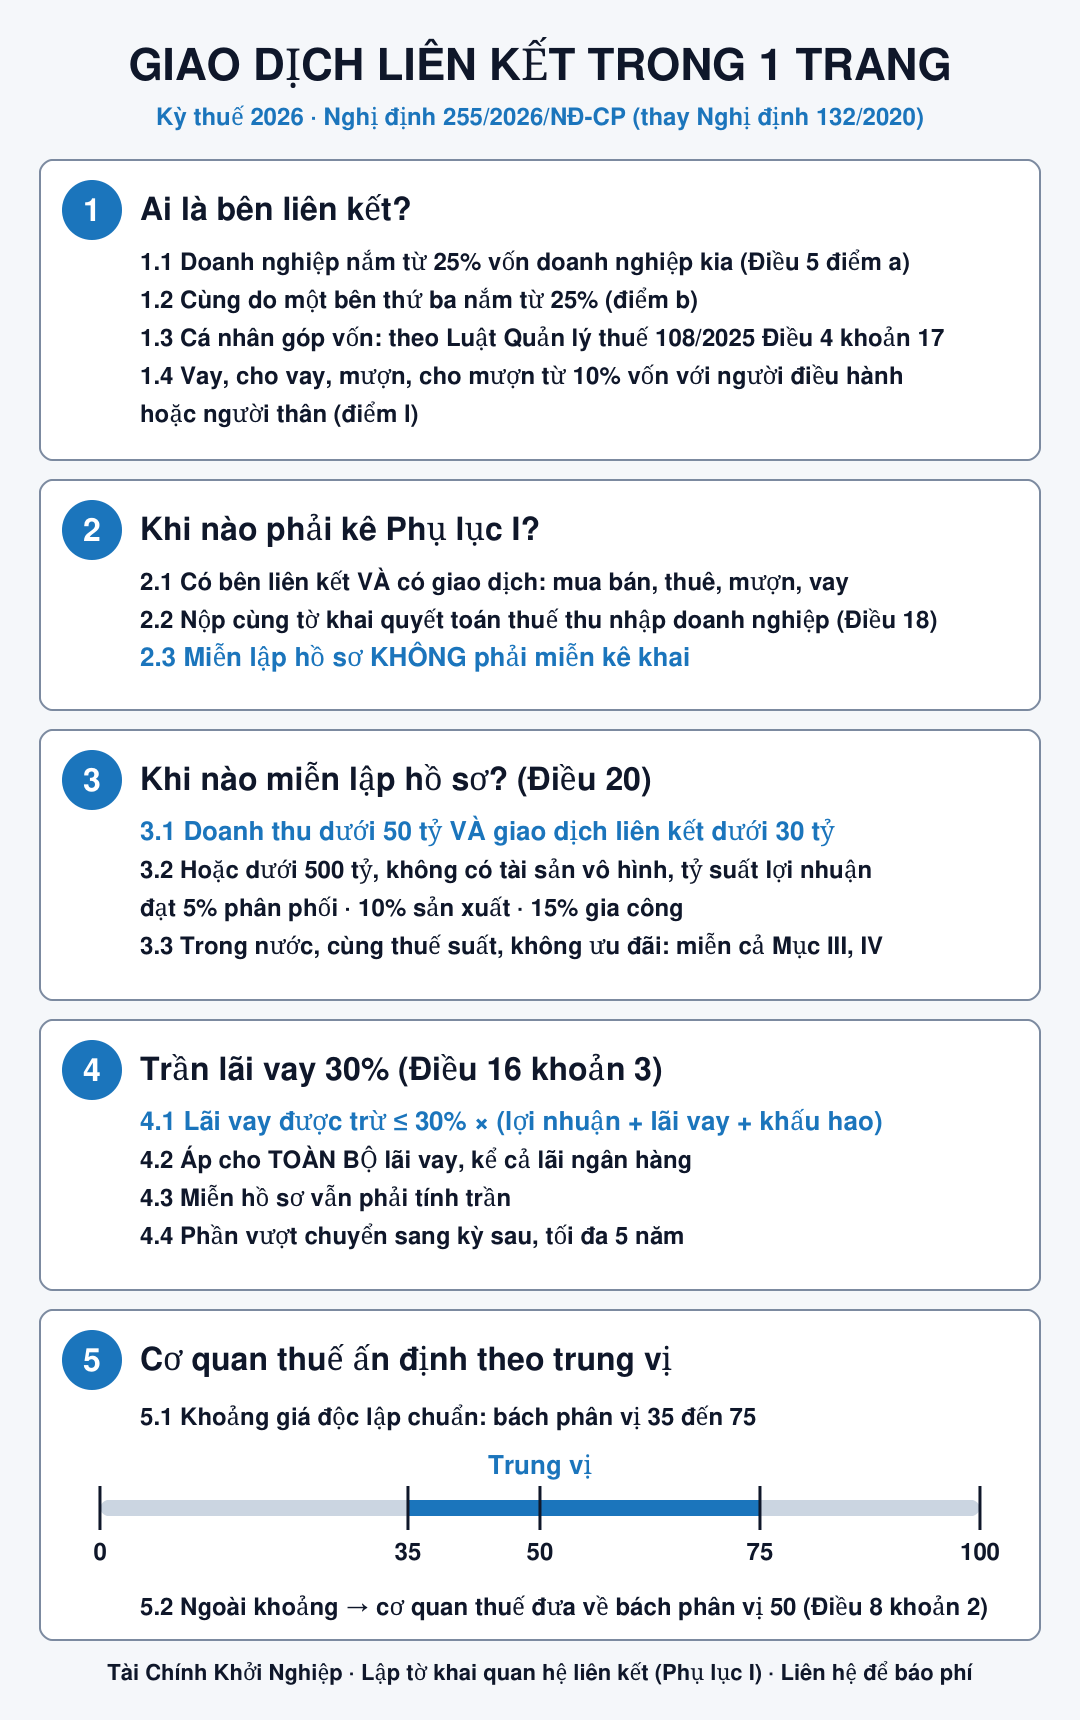
Kỳ thuế 2026 dùng Nghị định 255/2026/NĐ-CP. Kỳ 2025 trở về trước vẫn theo Nghị định 132/2020 (sửa bởi Nghị định 20/2025).
| Số | A. Văn bản | B. Điều khoản dùng trong bài | C. Ngày ban hành · hiệu lực · trạng thái | D. Mức tin cậy |
|---|---|---|---|---|
| 1.1 | Nghị định 255/2026/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết. | Điều 4 khoản 1, 9; Điều 5 khoản 2 điểm a đến điểm m; Điều 8 khoản 2 điểm c; Điều 16 khoản 3; Điều 18; Điều 20; Điều 23. | Ký 30/06/2026, hiệu lực 01/07/2026, áp dụng từ kỳ tính thuế năm 2026. Còn hiệu lực. | A: đã đọc nguyên văn bản ký số |
| 1.2 | Luật Quản lý thuế số 108/2025/QH15. | Điều 4 khoản 17 (định nghĩa bên có quan hệ liên kết, Nghị định 255 dẫn chiếu). | Còn hiệu lực. | B: trích từ bản đã soát khi lập thư tư vấn, tụi mình chưa mở lại bản gốc ở bài này |
| 1.3 | Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP (Điều 1 khoản 1). | Điều 3 khoản 1, Điều 4 khoản 1 (ngưỡng doanh thu năm 1 tỷ đồng của cá nhân cho thuê tài sản). | Áp dụng từ 01/01/2026. Còn hiệu lực. | B |
| 1.4 | Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP. | Toàn văn. | Hết hiệu lực từ 01/07/2026 (Điều 23 khoản 2 Nghị định 255). Chỉ còn dùng cho quyết toán năm 2025 trở về trước. | A |
Ngày tra: 06/11/2026. Bản gốc Nghị định 255 lấy từ vanban.chinhphu.vn. Sếp tự kiểm lại ở vbpl.vn hoặc congbao.chinhphu.vn.
2. Ai là bên liên kết của công ty Sếp
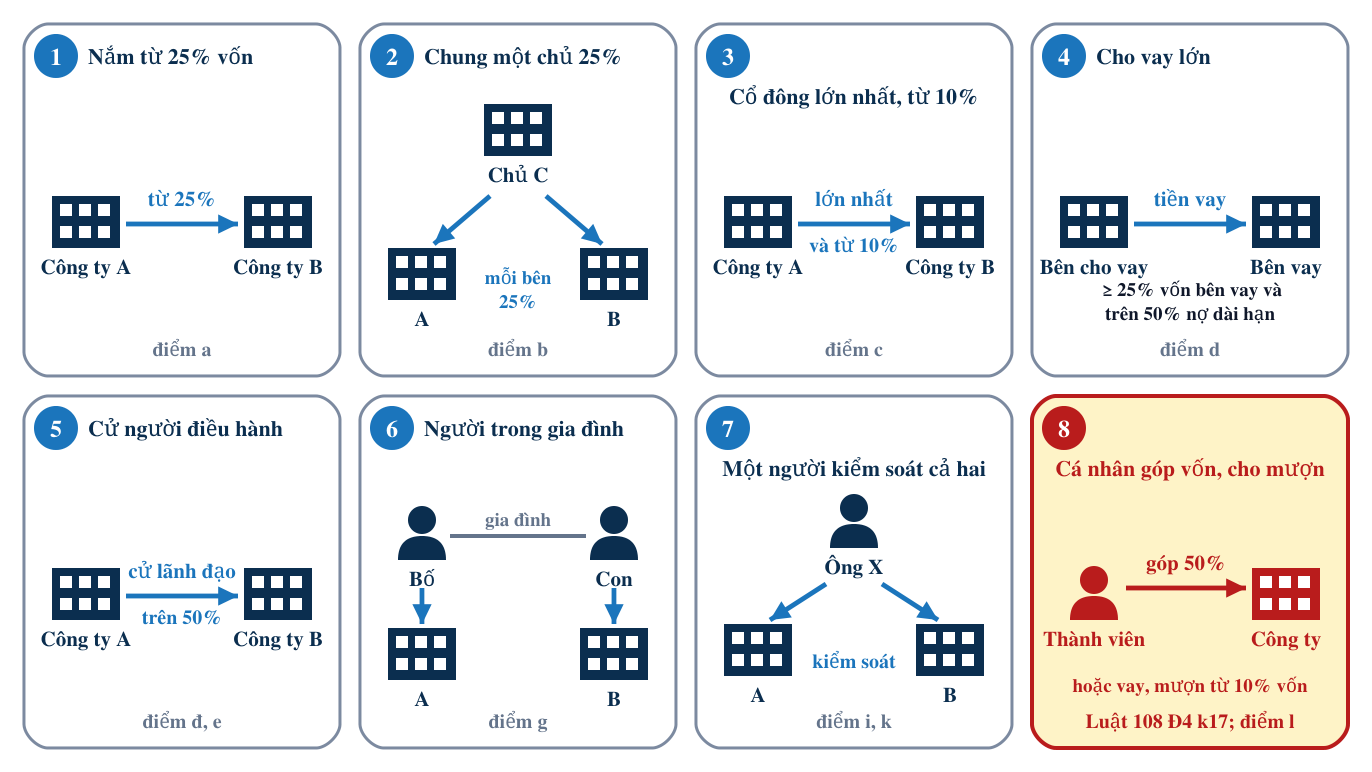
Nghị định 255 liệt kê 12 trường hợp ở Điều 5 khoản 2. Từ điểm a đến điểm k là quan hệ giữa doanh nghiệp với doanh nghiệp. Cá nhân góp vốn thì tra Luật Quản lý thuế.
Điểm a viết: một doanh nghiệp nắm giữ trực tiếp hoặc gián tiếp ít nhất 25% vốn góp của doanh nghiệp kia. Điểm này không nói về cá nhân.
Với cá nhân, Nghị định dẫn về khoản 17 Điều 4 Luật Quản lý thuế 108/2025: các bên tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn vào doanh nghiệp. Người góp 50% vốn nằm trong nhóm này. Riêng điểm l nêu đích danh vay, cho vay, mượn, cho mượn từ 10% vốn góp của chủ sở hữu với cá nhân điều hành, kiểm soát.
| Số | A. Trường hợp | B. Ngưỡng | C. Điểm |
|---|---|---|---|
| 2.1 | Doanh nghiệp này nắm vốn doanh nghiệp kia. | Từ 25% vốn góp chủ sở hữu. | Điểm a. |
| 2.2 | Hai doanh nghiệp cùng do một bên thứ ba nắm. | Mỗi doanh nghiệp từ 25%. | Điểm b. |
| 2.3 | Cổ đông lớn nhất. | Đồng thời nắm từ 10% cổ phần. | Điểm c. |
| 2.4 | Cho vay hoặc bảo lãnh vay. | Từ 25% vốn chủ bên vay VÀ trên 50% nợ trung, dài hạn. Ngân hàng độc lập không tính. | Điểm d. |
| 2.5 | Chỉ định ban lãnh đạo. | Trên 50% thành viên, hoặc một người quyết định chính sách tài chính. | Điểm đ, e. |
| 2.6 | Hai doanh nghiệp do người trong gia đình điều hành. | Vợ chồng, cha mẹ, con, anh chị em, dâu, rể, ông bà, cháu, cô dì chú bác. | Điểm g. |
| 2.7 | Các doanh nghiệp chịu kiểm soát của một cá nhân. | Qua vốn góp hoặc trực tiếp điều hành. | Điểm i. |
| 2.8 | Vay, cho vay, mượn, cho mượn với cá nhân điều hành, kiểm soát doanh nghiệp. | Từ 10% vốn góp chủ sở hữu tại thời điểm giao dịch. | Điểm l. |
| 2.9 | Trụ sở và cơ sở thường trú; kiểm soát trên thực tế; tổ chức tín dụng với công ty con. | Không có ngưỡng số. | Điểm h, k, m. |
Giao dịch liên kết gồm cả thuê, cho thuê, mượn, cho mượn tài sản giữa các bên liên kết (Điều 4 khoản 1).
Chỗ chưa có hướng dẫn riêng: với cá nhân góp vốn, Nghị định không nêu đích danh việc thuê tài sản có trả tiền. Tụi mình đề xuất xử lý như giao dịch liên kết, vì làm vậy không mất gì mà tránh được rủi ro bị ấn định giá.
2.10. Giao dịch liên kết là gì: sáu câu hỏi 5W1H áp vào việc thuê xe
| Số | A. Câu hỏi | B. Trả lời | C. Căn cứ |
|---|---|---|---|
| 2.10.1 | Ai là bên liên kết? | Người góp vốn, điều hành, kiểm soát doanh nghiệp. Thành viên góp 50% vốn là bên liên kết. | Luật 108/2025 Điều 4 khoản 17; Nghị định 255 Điều 5 khoản 1. |
| 2.10.2 | Cái gì là giao dịch liên kết? | Giao dịch giữa các bên liên kết: mua bán, vay, thuê, mượn tài sản. Thuê xe có trả tiền với cá nhân chưa được nêu đích danh, nên xử lý như giao dịch liên kết. | Nghị định 255 Điều 4 khoản 1; Điều 5 khoản 2 điểm l. |
| 2.10.3 | Khi nào áp dụng? | Từ kỳ tính thuế thu nhập doanh nghiệp năm 2026. Kỳ 2025 trở về trước theo Nghị định 132/2020. | Điều 23 khoản 1, 2. |
| 2.10.4 | Ở đâu phải thể hiện? | Phụ lục I nộp cùng tờ khai quyết toán thuế thu nhập doanh nghiệp năm. Báo giá và hợp đồng lưu tại công ty. | Điều 18 khoản 2 điểm c. |
| 2.10.5 | Vì sao phải quản lý? | Người trong nhà có thể đặt giá cao hoặc thấp để chuyển lợi nhuận và giảm thuế. Nên giá phải bằng giá của bên độc lập. | Điều 8 khoản 1; Điều 4 khoản 9. |
| 2.10.6 | Thế nào là giá đúng? | So với giá bên độc lập, ở đây là 3 báo giá thuê xe tương đương. Giá cao hơn thì cơ quan thuế ấn định theo trung vị. | Điều 8 khoản 2 điểm c; Điều 4 khoản 9. |
3. Ca thuê xe: vì sao 22 triệu mỗi tháng có rủi ro
Tiền thuê một năm là 264 triệu đồng, bằng khoảng 29% giá trị chiếc xe điện năm chỗ cùng hạng VF7. Giá công khai cho xe này thấp hơn 1,6 triệu mỗi tháng.
3.1. Giá thuê xe VinFast VF7 tự lái ở thành phố Hồ Chí Minh, tra ngày 06/11/2026
| Số | A. Nơi cho thuê | B. Giá tháng | C. Đã gồm |
|---|---|---|---|
| 3.1.1 | Sigo (sigo.vn) | 20,4 triệu (giá ngày 1,2 triệu) | Trọn gói giấy tờ, bảo hiểm. |
| 3.1.2 | Ô tô Việt Hàn (otoviethan.com.vn) | 20,4 triệu | Bảo hiểm bắt buộc, sạc miễn phí, bảo dưỡng, cứu hộ. Đặt cọc 2 tháng. |
Chú thích: tụi mình chưa mở lại hai trang giá trong ngày viết bài này, số lấy theo lần tra 06/11/2026. Hai đơn vị chỉ là ví dụ, chưa đủ 3 báo giá để làm hồ sơ.
4. Khi nào phải kê Phụ lục I, khi nào được miễn
Có bên liên kết và có giao dịch là phải kê Phụ lục I nộp cùng tờ khai quyết toán thuế thu nhập doanh nghiệp (Điều 18).
| Số | A. Trường hợp | B. Được miễn gì | C. Vẫn phải làm gì |
|---|---|---|---|
| 4.1 | Chỉ giao dịch với bên liên kết nộp thuế ở Việt Nam, cùng thuế suất, không ai hưởng ưu đãi (Điều 20 khoản 1). | Miễn kê Mục III, IV và miễn hồ sơ. | Kê Mục I, II Phụ lục I để ghi căn cứ miễn. |
| 4.2 | Doanh thu cả kỳ dưới 50 tỷ VÀ tổng giao dịch liên kết dưới 30 tỷ (Điều 20 khoản 2 điểm a). | Miễn lập hồ sơ xác định giá. | Kê đủ Phụ lục I. |
| 4.3 | Doanh thu dưới 500 tỷ, không có tài sản vô hình, tỷ suất lợi nhuận đạt 5% phân phối, 10% sản xuất, 15% gia công (điểm c). | Miễn lập hồ sơ. | Kê Phụ lục I. |
| 4.4 | Không thuộc 4.1 đến 4.3. | Không miễn. | Lập hồ sơ trước khi nộp quyết toán. |
Ca thuê xe: người cho thuê là cá nhân, không phải doanh nghiệp nộp thuế thu nhập doanh nghiệp, nên không vào 4.1. Doanh thu công ty dưới 50 tỷ nên vào 4.2: miễn hồ sơ, vẫn kê Phụ lục I.
4.5. Thuế phía người cho thuê xe. Cá nhân cho thuê tài sản có doanh thu năm từ 1 tỷ đồng trở xuống thì không nộp thuế giá trị gia tăng và thuế thu nhập cá nhân (Nghị định 68/2026 Điều 3 khoản 1, Điều 4 khoản 1, sửa bởi Nghị định 141/2026 Điều 1 khoản 1). Ca này 264 triệu mỗi năm, thấp hơn ngưỡng, nếu cộng các hoạt động kinh doanh khác của người đó vẫn không quá 1 tỷ. Không nộp thuế không có nghĩa là không phải báo: vẫn báo doanh thu trước 31/01 năm sau. Ngưỡng 1 tỷ chỉ giải thích thuế của người cho thuê. Phía công ty vẫn phải giữ giá thuê theo thị trường.
5. Trần lãi vay 30% và cách cơ quan thuế chỉnh giá
Có giao dịch liên kết thì tổng lãi vay được trừ không quá 30% của (lợi nhuận thuần cộng lãi vay cộng khấu hao). Trần áp cho toàn bộ lãi vay, kể cả lãi trả ngân hàng độc lập (Điều 16 khoản 3).
Ví dụ: lợi nhuận thuần 300 triệu, lãi vay 400 triệu, khấu hao 100 triệu. Trần = 30% × 800 = 240 triệu. Phần 160 triệu chưa được trừ năm nay.
5.4. Khoảng giá độc lập chuẩn đi từ bách phân vị thứ 35 đến thứ 75. Cơ quan thuế ấn định thì dùng trung vị, tức bách phân vị thứ 50 (Điều 4 khoản 9; Điều 8 khoản 2 điểm c).
6. Bộ hồ sơ khi người góp vốn cho công ty thuê xe
Hồ sơ giá là thứ cứu công ty. Ba báo giá trong hồ sơ nặng hơn mọi lời giải thích lúc cơ quan thuế hỏi.
6.1. Bảng A. Khi người góp vốn mua xe (đứng tên cá nhân)
| Số | A. Chứng từ | B. Để làm gì, ai giữ |
|---|---|---|
| 6.1.1 | Hợp đồng mua bán xe với đại lý. | Chứng minh giá mua, ngày mua. Chủ xe giữ bản gốc, gửi công ty bản sao. |
| 6.1.2 | Hoá đơn điện tử ghi tên và mã số thuế cá nhân của chủ xe. | Chứng minh xe là tài sản của chủ xe, làm căn cứ giá trị khi so giá thuê. |
| 6.1.3 | Chứng từ chuyển khoản trả tiền xe từ tài khoản chủ xe. | Chứng minh tiền mua xe không phải tiền công ty. Công ty trả thay thì thành khoản cho vay, thêm một giao dịch liên kết. |
| 6.1.4 | Biên lai lệ phí trước bạ, giấy đăng ký xe, đăng kiểm, bảo hiểm bắt buộc. | Xe đủ điều kiện lưu hành. Bản sao kèm hợp đồng thuê. |
6.2. Bảng B. Khi ký thuê và mỗi tháng
| Số | A. Chứng từ | B. Để làm gì, ai giữ |
|---|---|---|
| 6.2.1 | 3 báo giá thuê xe tương đương của hãng cho thuê độc lập, cùng loại, cùng đời, cùng điều kiện xăng, bảo dưỡng, bảo hiểm. | Bằng chứng giá thị trường tại ngày ký. Lưu cùng hợp đồng. |
| 6.2.2 | Hợp đồng thuê xe giữa chủ xe và công ty. | Ghi rõ giá, thời hạn, ngày trả, tài khoản nhận; ai chịu xăng, bảo dưỡng, bảo hiểm; xe dùng cho kinh doanh. |
| 6.2.3 | Biên bản giao nhận xe, quy chế sử dụng xe. | Ngày công ty bắt đầu dùng xe. Xe chỉ dùng việc công ty. |
| 6.2.4 | Uỷ nhiệm chi chuyển khoản từ công ty sang chủ xe, nội dung ghi tiền thuê xe tháng nào, theo hợp đồng số mấy. | Bắt buộc chuyển khoản, không trả tiền mặt. |
| 6.2.5 | Nhật ký đi xe: ngày, đi đâu, việc gì, số km. | Chứng minh xe dùng cho kinh doanh. Thiếu nhật ký là chỗ hay bị loại chi phí nhất. |
| 6.2.6 | Phụ lục I kèm tờ khai quyết toán thuế thu nhập doanh nghiệp. | Kê giao dịch thuê với bên liên kết, kể cả khi được miễn hồ sơ. |
Ký nhận thực tế: người ký giao nhận xe là hai bên thật (chủ xe và người đại diện công ty). Mọi biên bản ghi ngày lập thật, việc đã xảy ra trước đó ghi bằng chữ trong nội dung, không ký lùi ngày.
7. Năm lỗi hay gặp ở công ty nhỏ
8. Việc cần làm ngay trong tuần này
Coi giá trước khi ký thì sửa được. Coi giá lúc quyết toán thì chỉ còn biết tiếc.
Tài Chính Khởi Nghiệp có dịch vụ lập tờ khai quan hệ liên kết (Phụ lục I) kèm bảng so giá thị trường và bảng tính trần lãi vay. Sếp gửi tụi mình sơ đồ góp vốn và danh sách giao dịch với người nhà, tụi mình báo phí.
9. Nguồn và văn bản đã dùng
Miễn trừ trách nhiệm: Bài viết chỉ mang tính tham khảo, không phải tư vấn thuế cho trường hợp cụ thể của bạn. Mức thuế, cách kê khai và hạn nộp có thể thay đổi theo hướng dẫn mới của cơ quan thuế. Cần khai cho hồ sơ thật, hãy gửi tụi mình xem trước.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #giaodichlienket #nghidinh255
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.