Mục lục
MỤC LỤC2. Hướng dẫn Doanh Nghiệp79
Giải thể công ty và chấm dứt hộ kinh doanh có phát sinh: làm theo từng loại hìnhDoanh nghiệp đổi trụ sở sang tỉnh khác: làm thủ tục thuế trước, đăng ký sauBáo cáo lao động, thưởng Tết: không thuộc kế toán định kỳBáo cáo tình hình lao động, tiền lương năm 2026 và kế hoạch thưởng Tết 2027: ai phải nộp, nộp thế nào, hạn nàoHoá đơn bán qua sàn theo Thông tư 99: tính giá, đối chiếu víCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloKê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmXem tất cả 79 bàiThuế47
1. Thuế giá trị gia tăng9
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcHoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaNghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/nămHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Xem tất cả 9 bài4. Thuế thu nhập doanh nghiệp16
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmQuà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcThuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanhĐăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừChi phí khám sức khoẻ định kỳ cho người lao động — đối chiếu giá thị trường, thuế TNDN và TNCN (Thông tư 25/2026/TT-BYT)Xem tất cả 16 bài5. Thuế thu nhập cá nhân7
Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểmNghị định 253/2026 — 5 thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lươngBa rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềmMẫu cam kết 08/CK-TNCN — điều kiện để lao động thời vụ khỏi bị khấu trừ 10%Thuế sàn thương mại điện tử bán sản phẩm số — Sàn có khấu trừ thay Nhà sáng tạo khôngChuyển lương vào tài khoản người được uỷ quyền — hai phương án xử lý hồ sơ đúng luậtKhai thuế đối với cá nhân cho thuê tài sản10. Quản lý thuế: đăng ký, khai, nộp, xử phạt13
Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵnĐăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵnThuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bướcNghị định 252/2026 hướng dẫn Luật Quản lý thuế mới — mốc nộp, tạm hoãn xuất cảnhLịch nộp báo cáo thuế 2026 — theo tháng, theo quý, theo nămBỏ cấp huyện từ 01/07/2025 — có phải đổi lại giấy phép kinh doanh khôngChuẩn bị hồ sơ và kiểm soát rủi ro thuế trước khi bán hàng — đường thời gian cho công ty sản xuất mớiCông ty sản xuất mới bắt đầu kinh doanh cần chuẩn bị gì — thuế bắt đầu như thế nàoXem tất cả 13 bài1. Hướng dẫn hộ kinh doanh41
Giải thể công ty và chấm dứt hộ kinh doanh có phát sinh: làm theo từng loại hìnhBiển hiệu hộ kinh doanh thiếu số điện thoại bị phạt bao nhiêu? Mẫu 30 x 20 cmBán hàng giao qua J&T trên MISA eShop: kết nối và 12 bước tạo đơn, có ảnh thậtHướng dẫn đăng nhập hotro.tckn.vn bằng Zalo hoặc Gmail và gửi chứng từ theo tháng, theo quýVừa tiếp thị liên kết vừa bán hàng trên Shopee: gom chứng từ, kê khai và nộp thuế thế nàoCách xem sổ sách, tờ khai trong Tủ hồ sơ Tài Chính Khởi Nghiệp bằng ZaloGiảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungXem tất cả 41 bàiHỏi – Đáp Cùng Sếp30
Kê khai chủ sở hữu hưởng lợi: ai phải khai, có hạn 31/10 không?Công ty vốn nước ngoài đổi người đại diện có phải nộp Mẫu số 10?Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sungHỏi – đáp: sàn TMĐT khấu trừ thuế thay hộ kinh doanh — 10 câu hỏi thậtCách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026Các việc cần làm của một hộ kinh doanh hoa giấy đạt doanh thu trên 3 tỷ/năm để giảm rủi ro thuếCác việc cần làm của 1 hkd hoa giấy trên sàn tmdtLựa chọn mô hình Hộ kinh doanh hay Công ty đối với trường hợp doanh thu trên 5 tỷ đồng/nămXem tất cả 30 bàiThông báo hoá đơn điện tử9
Thông báo hoá đơn 1C26TSP số 65 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 64 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 63 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 62 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 54 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 53 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 32 — sẽ điều chỉnhThông báo hoá đơn 1C26TSP số 56 — sẽ xử lýXem tất cả 9 bàiTụi mình giúp được gì cho Sếp8
Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bàiLuật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKDHướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuấtKế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuếBảo vệ: Hướng dẫn phân quyền tài khoản định doanh doanh nghiệpCác dịch vụHóa đơn8
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người muaHoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnhHoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêmXuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%Hướng dẫn xác thực sinh trắc học khi đăng ký, thay đổi thông tin hóa đơn điện tử trên etax mobilePhân biệt hóa đơn bán hàng trực tiếp và hóa đơn VAT: Cách nhận biết, sử dụng đúng và checklist kiểm tra hóa đơn hợp pháp cho chủ hộ, chủ doanh nghiệpThuế Thành phố Hồ Chí Minh: hướng dẫn thay thế và điều chỉnh hoá đơn (đã cập nhật Nghị định 254/2026/NĐ-CP)Ghi nội dung hóa đơn sao cho đúng luật và khớp ngành nghề?Bảo hiểm xã hội8
Hồ sơ xin trợ cấp BHXH khi con ốm đau nằm viện — cần giấy tờ gì, nộp ở đâuThư tư vấn tuân thủ pháp luật lao độngHướng dẫn hồ sơ hưởng chế độ thai sản đối với lao động nữ sinh conHướng dẫn xử lý khi VSSID hiển thị thiếu năm tháng đóng BHXHHướng dẫn báo giảm BHXHHướng dẫn báo tăng BHXHHướng dân báo cáo tình hình sử dụng lao động định kỳ 2 lần 1 nămHướng dẫn Bảo Hiểm Xã Hội cho Chủ doanh nghiệp/ Chủ hộ kinh doanh-Tài liệu tuyên truyền của BHXH TÂN SƠN HÒA (QUẬN TÂN BÌNH CŨ)Có Chuyện Gì Mới?4
Luật lao động cho phép trả tiền mặt, nhưng quy định thuế yêu cầu chuyển khoản nếu từ 5 triệu?Thông báo: xử lý tồn đọng hồ sơ đăng ký kinh doanh theo chỉ đạo của bộ tài chính (tinh thần công văn 11034/btc-dntn)Cơ cấu Thuế Hồ Chí Minh từ sau 01/07/2025[Gửi khách hàng] Thông báo tạm dừng xử lý một số hồ sơ thuế và đăng ký kinh doanh do sự cố kỹ thuật toàn quốcQuy trình cung cấp dịch vụ1
Quy trình cung cấp dịch vụ kế toánMã số thuế trạng thái 06, chưa kinh doanh: giải thể thẳng hay khôi phục trước?
Trong bài này (9 mục)
1. Giải thể thẳng hay khôi phục rồi giải thể?2. Tám bước từ trạng thái 06 tới “đã giải thể”2a. Ba loại công ty giải thể khác nhau ở đâu2b. Giấy ủy quyền gửi và nhận hồ sơ3. Chưa kinh doanh có phải làm sổ và nộp tờ khai không?4. Nợ thuế và tạm hoãn xuất cảnh5. Cán bộ bảo “khôi phục trước” thì làm sao?6. Việc làm ngay trong tuần nàyCăn cứ pháp lý và nguồn (tính đến 19/11/2026)Hộp thoại in sắp mở. Ở mục Máy in, chọn Lưu dưới dạng PDF. Trên điện thoại: bấm Chia sẻ, rồi Lưu vào Tệp.
Cập nhật lần cuối 19/11/2026. Luật thay đổi liên tục, Sếp cần chắc thì hỏi tụi mình trước khi làm.
 3
Một công ty cổ phần ở Thành phố Hồ Chí Minh, thành lập năm 2018. Từ lúc mở tới giờ chưa bán được đồng nào. Tài khoản ngân hàng chỉ có một lần gửi 1 triệu đồng vốn, vài khoản lãi và phí.
Mã số thuế bị chuyển sang trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký). Tháng 8/2026, tụi mình nộp mẫu 24/ĐKT để đóng mã số thuế và giải thể.
Cơ quan thuế trả lời bằng Thông báo mẫu 19.1/TB-ĐKT. Tiêu đề ghi: “các nghĩa vụ thuế phải hoàn thành trước khi khôi phục mã số thuế”. Công ty muốn giải thể, không muốn kinh doanh lại.
Chưa kinh doanh không có nghĩa là hết nghĩa vụ: tờ khai vẫn phải nộp bù, và đường nào cũng phải trả đủ trước khi đóng mã. Bài này chỉ Sếp hai đường khác nhau ở đâu, để biết mình đang đứng ở đường nào.
TÓM TẮT 30 GIÂY
0.1Mã số thuế trạng thái 06 muốn giải thể: nộp thẳng mẫu 24/ĐKT cho cơ quan thuế, không cần khôi phục trước (Thông tư 90/2026/TT-BTC, Điều 13 khoản 6).
0.2Khôi phục (mẫu 25/ĐKT) dành cho công ty muốn kinh doanh lại. Đường này cơ quan thuế có 10 ngày làm việc và phải xác minh địa chỉ.
0.3Cả hai đường đều phải nộp bù tờ khai còn thiếu và trả đủ tiền nợ, tiền phạt trước khi đóng mã. Chưa kinh doanh vẫn nộp tờ khai “không phát sinh”.
0.4Người đại diện theo pháp luật có thể bị tạm hoãn xuất cảnh (Nghị định 252/2026/NĐ-CP Điều 28, thay Nghị định 49/2025/NĐ-CP từ 01/07/2026): do nợ thuế từ 500 triệu đồng quá hạn từ 120 ngày. Hoặc do công ty 06 quá 120 ngày mà không khôi phục hay đóng mã số thuế, kể cả khi không nợ. Gỡ không cần nộp hết, chỉ cần nợ xuống dưới ngưỡng hoặc đóng mã.
0.5Nộp Sở hai đợt, không phải một lần. Đợt 1 trong 07 ngày làm việc kể từ ngày họp: nghị quyết hoặc quyết định giải thể, biên bản họp, phương án giải quyết nợ. Đợt 2 trong 05 ngày làm việc kể từ ngày trả hết nợ: Mẫu số 30, báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã trả.
0.6Việc tuần này: tra mã số thuế và số nợ, họp hoặc ký quyết định giải thể, nộp Sở đợt 1 đúng 07 ngày, nộp mẫu 24/ĐKT. Xem mục 6.
1. Giải thể thẳng hay khôi phục rồi giải thể?
Giải thể thẳng. Doanh nghiệp đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký phải đến cơ quan thuế nộp hồ sơ trước khi nộp hồ sơ giải thể cho cơ quan đăng ký kinh doanh. Không có bước “khôi phục rồi mới giải thể”.
1.1Điều 13 khoản 6 Thông tư 90/2026/TT-BTC quy định hai đoạn liền nhau. Đoạn một: “… đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký, trước khi nộp hồ sơ giải thể doanh nghiệp …”. Đoạn hai: “… tại cơ quan đăng ký kinh doanh phải đến cơ quan thuế quản lý trực tiếp để nộp hồ sơ và thực hiện các thủ tục về thuế, hoàn thành nghĩa vụ thuế theo quy định.”
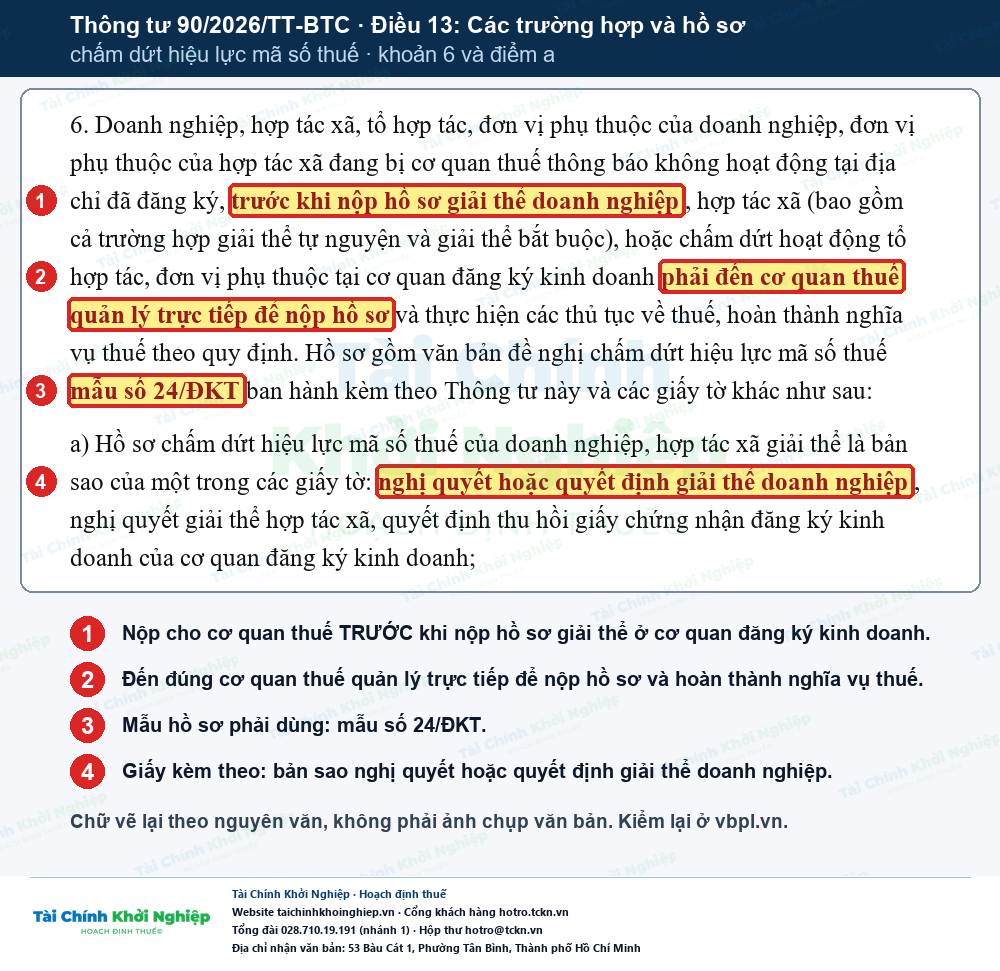
1.2Hồ sơ gồm mẫu 24/ĐKT và bản sao nghị quyết hoặc quyết định giải thể doanh nghiệp (cùng Điều 13 khoản 6, điểm a).
1.3Điều 16 khoản 5 điểm c: trong 01 ngày làm việc kể từ khi nhận đủ hồ sơ, cơ quan thuế chuyển mã số thuế sang “06 lý do 03”. Cơ quan thuế lập danh sách tờ khai thiếu, tình hình hoá đơn, số tiền phải nộp và xử phạt tính đến ngày nộp hồ sơ. Cơ quan thuế không bắt buộc xác minh lại địa chỉ.
1.4Cục Thuế nhắc lại đúng điểm này ở Công văn 8283/CT-NVT (tháng 11/2026). Xử lý trong 1 ngày làm việc, không ban hành Thông báo 17/TB-ĐKT. Cấm gợi ý hay ép người nộp thuế từ chối tiền nộp thừa (tụi mình chưa đọc nguyên văn công văn, chỉ đọc qua bài đăng của Báo điện tử Chính phủ ngày 06/11/2026).
Khôi phục là đường khác, dành cho công ty muốn hoạt động lại. Bảng dưới đặt hai đường cạnh nhau.
| Số | Điểm so sánh | A. Giải thể thẳng | B. Khôi phục |
|---|---|---|---|
| 1.5 | Mục đích | Đóng mã số thuế để giải thể | Mở lại mã số thuế để kinh doanh tiếp |
| 1.6 | Mẫu hồ sơ | 24/ĐKT và bản sao nghị quyết hoặc quyết định giải thể (Điều 13 khoản 6) | 25/ĐKT (Điều 17 khoản 4 điểm b) |
| 1.7 | Cơ quan thuế xử lý | 1 ngày làm việc, chuyển “06 lý do 03” (Điều 16 khoản 5 điểm c) | 10 ngày làm việc để lập Thông báo 19.1/TB-ĐKT (Điều 18 khoản 1 điểm b.1) |
| 1.8 | Xác minh địa chỉ | Không bắt buộc | Bắt buộc; người nộp thuế ký biên bản 15/BB-XMHĐ |
| 1.9 | Việc người nộp thuế phải làm | Nộp bù tờ khai, xử lý hoá đơn, nộp đủ tiền thuế và tiền phạt (Điều 14) | Nộp bù tờ khai, nộp đủ tiền thuế, tiền phạt và tiền chậm nộp (Điều 17 khoản 4) |
| 1.10 | Kết quả | Thông báo hoàn thành nghĩa vụ thuế: 28/TB-ĐKT (hoặc 18/TB-ĐKT; đường trạng thái 06 chưa chắc nhận mẫu nào, xác nhận với cán bộ). Sau đó nộp hồ sơ giải thể cho cơ quan đăng ký kinh doanh hai đợt | Thông báo khôi phục 19/TB-ĐKT; mã số thuế trở lại trạng thái trước khi bị 06 |
Cách gọi: ô 1.7B là “10 ngày làm việc, Thông báo 19.1/TB-ĐKT”. Mẫu 19.1 chỉ xuất hiện ở đường khôi phục.
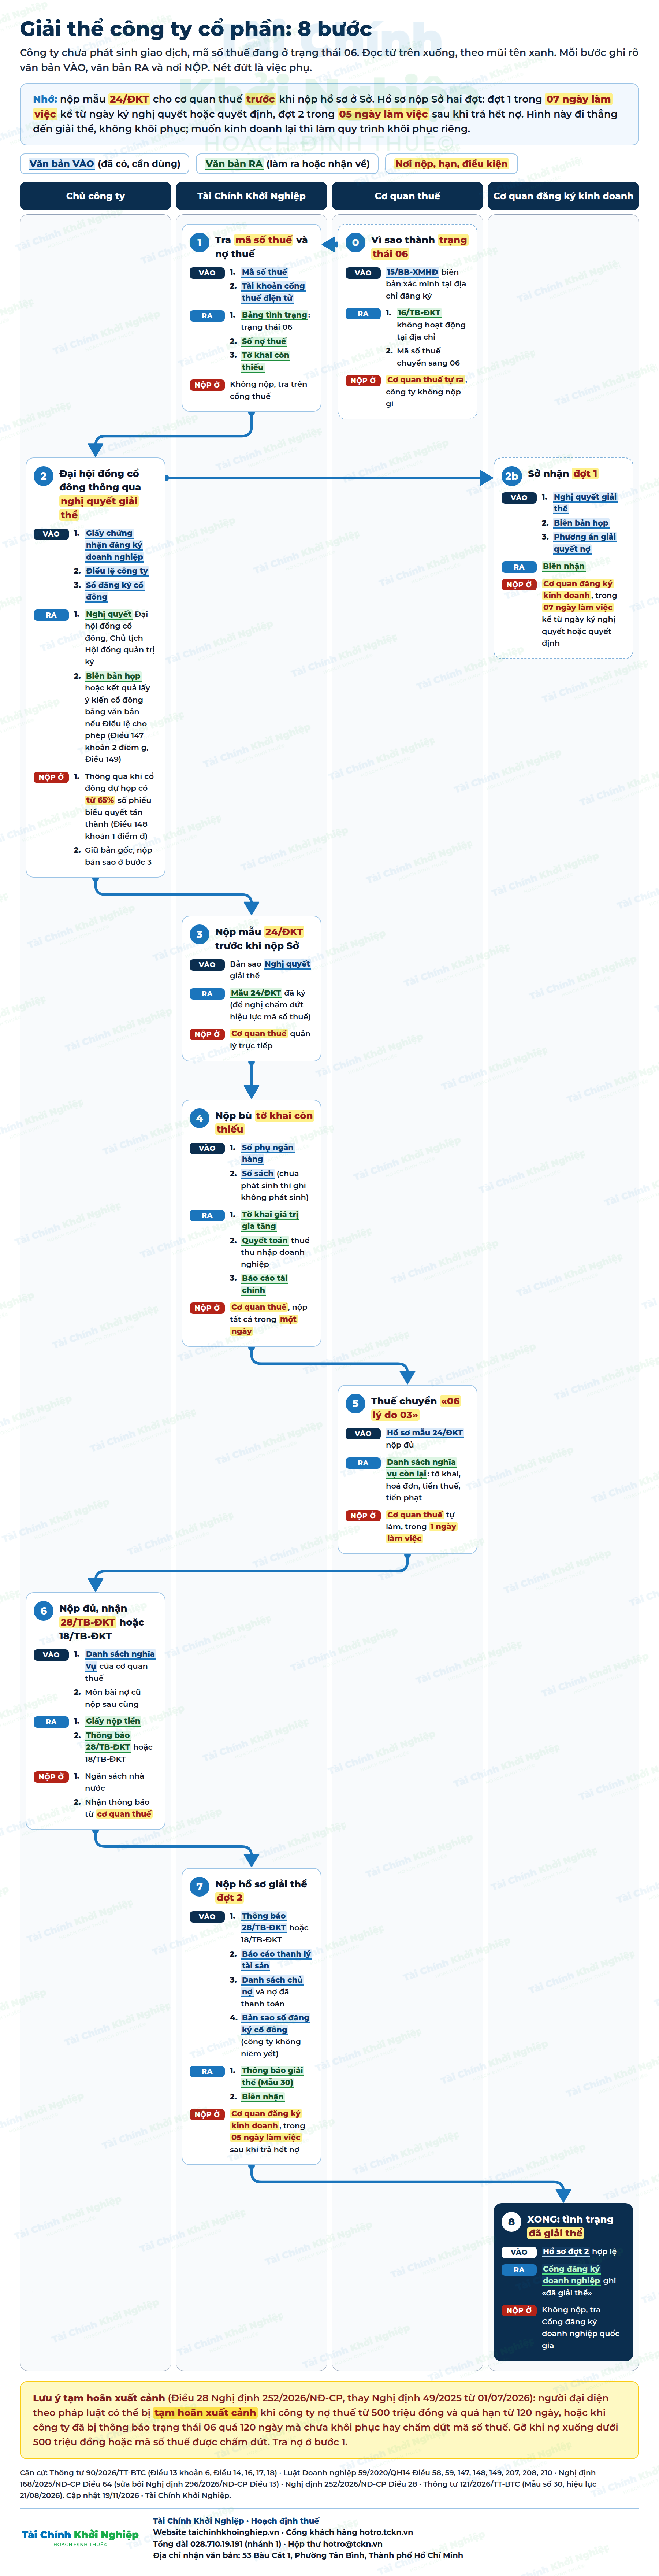
2. Tám bước từ trạng thái 06 tới “đã giải thể”
Làm theo chiều mũi tên: hàng trên trước, hàng dưới sau. Bước 4 và bước 6 là chỗ tốn tiền; bước 1 quyết định Sếp có bất ngờ hay không.
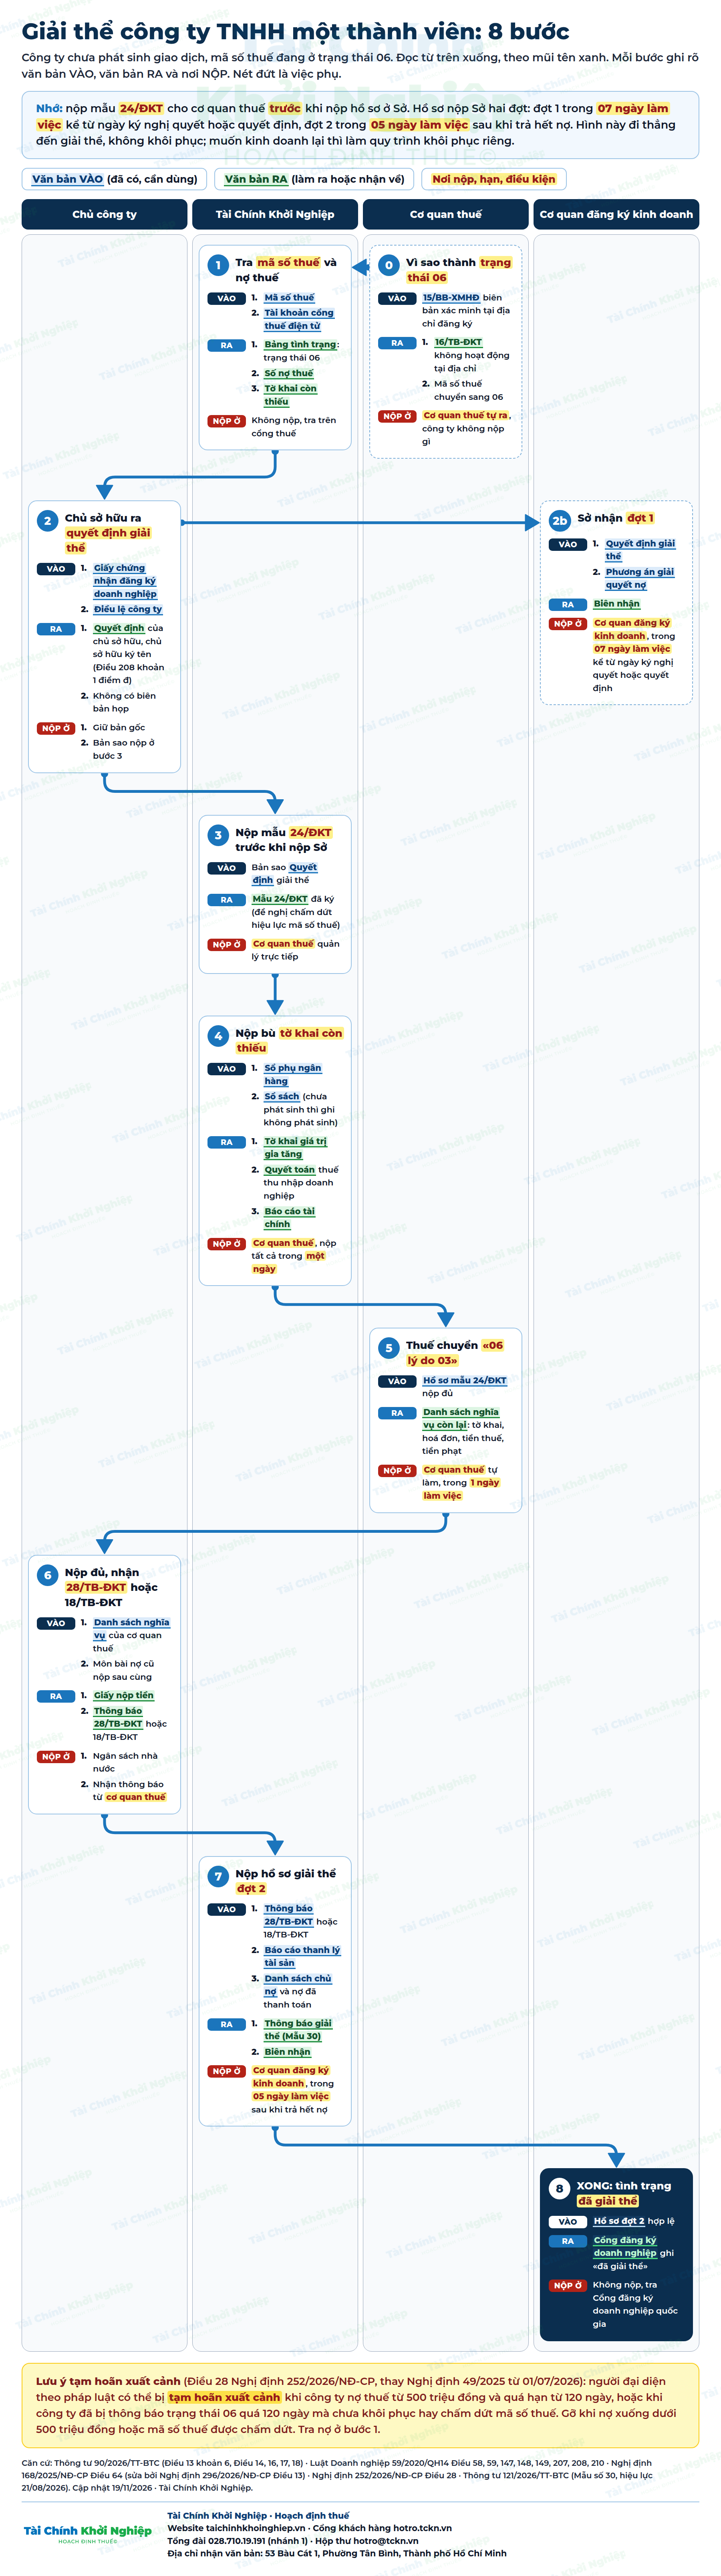
2.1Bước 1 tra mã số thuế và số nợ trên cổng của cơ quan thuế. Xác nhận chưa có doanh thu, hoá đơn, lương, sao kê ngân hàng.
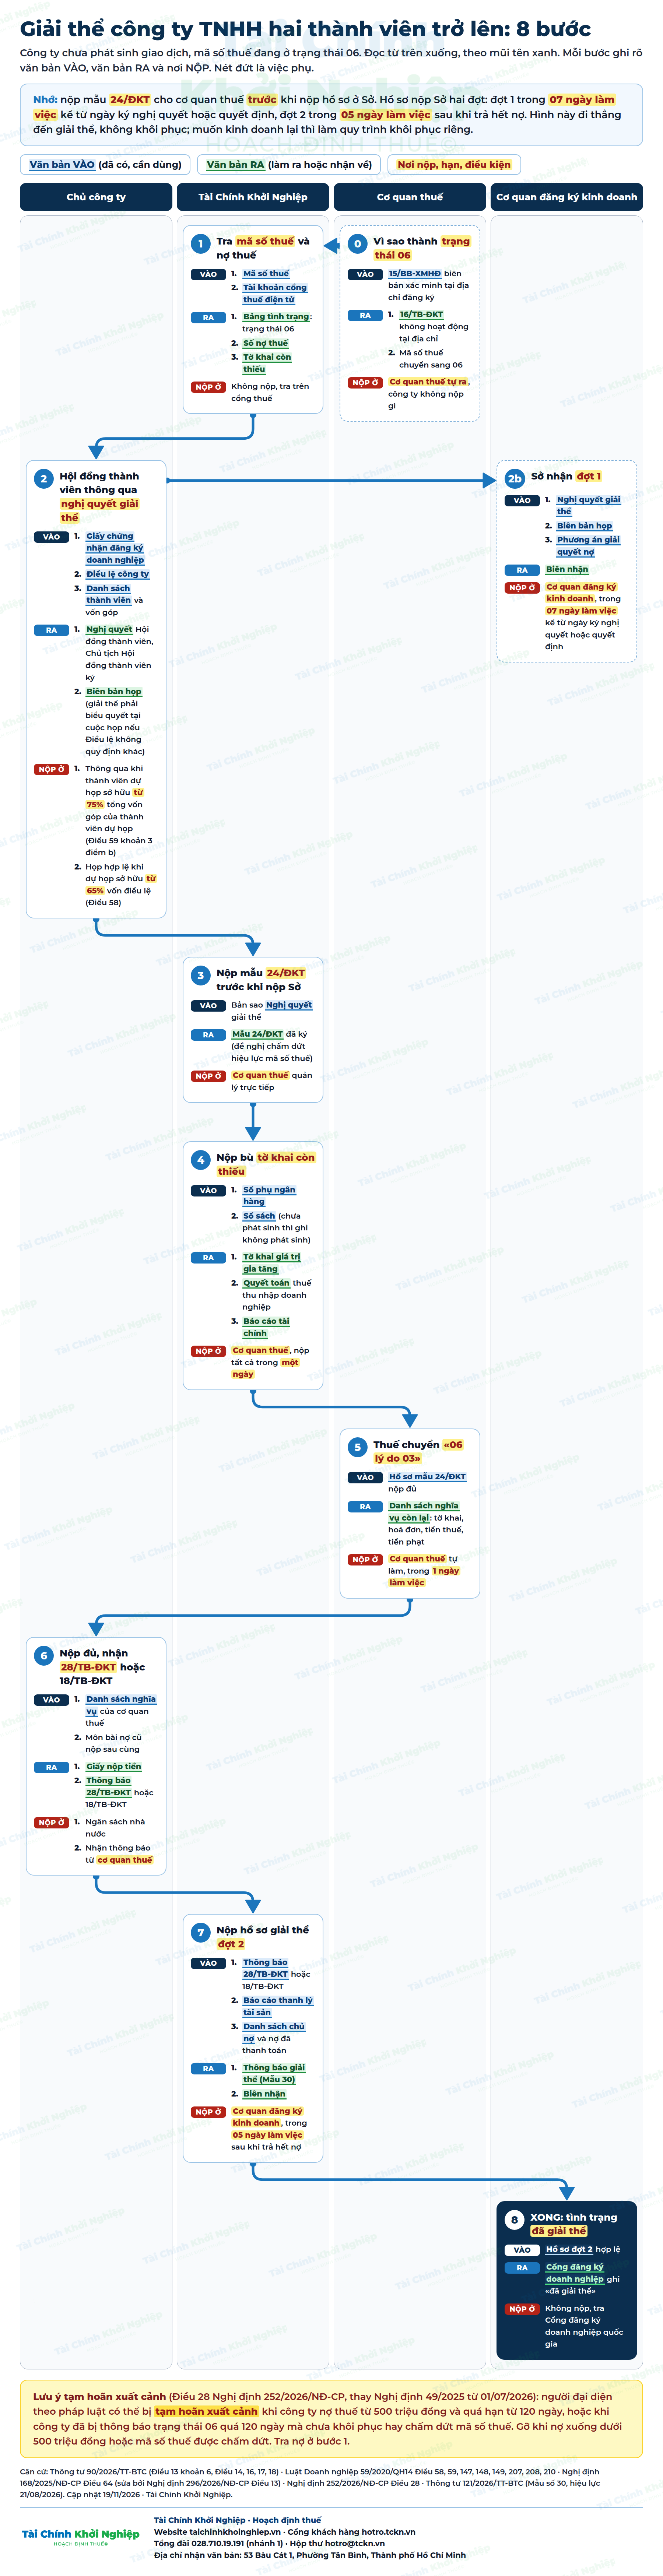
2.2Bước 2 họp và ra quyết định giải thể. Công ty cổ phần: Đại hội đồng cổ đông có nghị quyết và biên bản họp. Công ty TNHH một thành viên: chủ sở hữu ký quyết định, không có biên bản họp. Còn nợ thì kèm phương án giải quyết nợ. Ngày họp hoặc ngày ký là mốc tính 07 ngày làm việc.
2.2.1Nộp Sở đợt 1 trong 07 ngày làm việc kể từ ngày họp (Nghị định 168/2025/NĐ-CP Điều 64 khoản 1). Hồ sơ gồm: nghị quyết hoặc quyết định giải thể, biên bản họp (công ty cổ phần và công ty nhiều thành viên), phương án giải quyết nợ. Sở có 03 ngày làm việc để đăng nghị quyết, chuyển công ty sang “đang làm thủ tục giải thể” và báo cơ quan thuế.
2.3Bước 3 nộp mẫu 24/ĐKT cho cơ quan thuế, kèm bản sao quyết định giải thể. Thông tư 90/2026/TT-BTC ghi nộp “trước khi nộp hồ sơ giải thể” ở cơ quan đăng ký kinh doanh.
2.3.1Chưa chắc: “trước khi nộp hồ sơ giải thể” là trước đợt 1 hay trước đợt 2 thì chưa có hướng dẫn riêng. Hỏi cơ quan thuế bằng văn bản. Trong lúc chờ, không bỏ lỡ mốc 07 ngày của đợt 1, vì Điều 208 khoản 3 Luật Doanh nghiệp 59/2020/QH14 đòi sẵn, và Luật 76/2025/QH15 không sửa khoản này. Nguyên văn: “Trong thời hạn 07 ngày làm việc kể từ ngày thông qua, nghị quyết, quyết định giải thể và biên bản họp phải được gửi đến Cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động trong doanh nghiệp.”
2.4Bước 4 nộp bù các tờ khai còn thiếu, tất cả trong một ngày.
2.5Bước 5 cơ quan thuế chuyển mã số thuế sang “06 lý do 03” và liệt kê nghĩa vụ còn lại: tiền phạt, lệ phí môn bài nợ, tiền chậm nộp.
2.6Bước 6 nộp đủ tiền, nhận Thông báo 28/TB-ĐKT (hoặc 18/TB-ĐKT; đường trạng thái 06 chưa chắc nhận mẫu nào, xác nhận với cán bộ). Lệ phí môn bài nợ cũ nộp sau cùng.
2.7Bước 7 là nộp Sở đợt 2, làm sau khi trả hết nợ, kể cả nợ thuế. Danh sách chủ nợ phải ghi cả nợ thuế đã trả; thông báo của cơ quan thuế ở bước 6 là chứng từ chứng minh. Điều 210 khoản 1 Luật Doanh nghiệp không liệt kê thông báo này thành giấy tờ riêng.
2.7.1Nộp Sở đợt 2 trong 05 ngày làm việc kể từ ngày trả hết nợ. Căn cứ: Nghị định 168/2025/NĐ-CP Điều 64 khoản 3, được Nghị định 296/2026/NĐ-CP Điều 13 sửa. Nguyên văn: “Trong thời hạn 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ của doanh nghiệp, doanh nghiệp gửi hồ sơ đăng ký giải thể doanh nghiệp đến Cơ quan đăng ký kinh doanh cấp tỉnh …”
2.7.2Hồ sơ đợt 2 theo Điều 210 khoản 1 Luật Doanh nghiệp: Thông báo về giải thể doanh nghiệp (Mẫu số 30, Thông tư 121/2026/TT-BTC); báo cáo thanh lý tài sản; danh sách chủ nợ và số nợ đã thanh toán. Danh sách này gồm cả nợ thuế và nợ bảo hiểm xã hội, y tế, thất nghiệp.
2.7.3Công ty cổ phần không phải công ty niêm yết hay đăng ký giao dịch chứng khoán: Mẫu số 30 phải kèm bản sao sổ đăng ký cổ đông. Chi nhánh, văn phòng đại diện, địa điểm kinh doanh phải chấm dứt trước khi nộp đợt 2.
2.7.4Sau đợt 2: Sở gửi cơ quan thuế; cơ quan thuế có 02 ngày làm việc trả ý kiến. Sở có 05 ngày làm việc chuyển sang “đã giải thể” nếu cơ quan thuế không có ý kiến hoặc xác nhận đã xong nghĩa vụ. Quá 180 ngày kể từ ngày Sở nhận nghị quyết mà không có hồ sơ đợt 2 và không ai phản đối thì Sở tự chuyển “đã giải thể”. Các mốc này đọc qua bản chép Điều 64 trên trang thứ cấp; khoản 3 khớp bản sửa chính thức.
2.8Bước 8 cơ quan đăng ký kinh doanh ghi “đã giải thể” trên Cổng đăng ký doanh nghiệp.
Hình dưới cho biết ai làm bước nào, theo thứ tự thời gian từ trái sang phải.
2a. Ba loại công ty giải thể khác nhau ở đâu
2a.0Tám bước ở mục 2 giống nhau cho cả ba loại. Khác nhau ở bước 2 (ai quyết định, bao nhiêu phần trăm tán thành) và ở giấy tờ nộp Sở. Căn cứ: Nghị định 168/2025/NĐ-CP Điều 64 và Luật Doanh nghiệp 59/2020/QH14 Điều 58, 59, 148, 149, 208.
| Số | A. Mục so sánh | B. Công ty TNHH một thành viên | C. Công ty TNHH hai thành viên trở lên | D. Công ty cổ phần |
|---|---|---|---|---|
| 2a.1 | Ai quyết định giải thể |
1.Chủ sở hữu công ty.
|
1.Hội đồng thành viên.
|
1.Đại hội đồng cổ đông.
|
| 2a.2 | Chứng từ ra ở bước quyết định |
1.Quyết định.
2.Không có biên bản họp.
|
1.Nghị quyết.
2.Biên bản họp.
|
1.Nghị quyết và biên bản họp.
2.Hoặc lấy ý kiến cổ đông bằng văn bản theo Điều 149; khi đó nghị quyết thông qua nếu trên 50% tổng số phiếu biểu quyết của tất cả cổ đông có quyền biểu quyết tán thành (Điều 148 khoản 4).
|
| 2a.3 | Tỷ lệ thông qua mặc định |
1.Không cần biểu quyết, vì chỉ có một chủ sở hữu.
|
1.Họp hợp lệ khi thành viên dự họp sở hữu từ 65% vốn điều lệ (Điều 58 khoản 1).
2.Thông qua khi thành viên dự họp sở hữu từ 75% tổng số vốn góp của tất cả thành viên dự họp tán thành (Điều 59 khoản 3 điểm b).
3.Điều lệ có thể quy định khác.
|
1.Thông qua khi cổ đông đại diện từ 65% tổng số phiếu biểu quyết của tất cả cổ đông dự họp tán thành (Điều 148 khoản 1 điểm đ).
2.Điều lệ có thể quy định khác.
|
| 2a.4 | Người ký nghị quyết hoặc quyết định (Điều 208 khoản 1 điểm đ) |
1.Chủ sở hữu công ty.
|
1.Chủ tịch Hội đồng thành viên.
|
1.Chủ tịch Hội đồng quản trị.
|
| 2a.5 | Đợt 1 nộp Sở: 07 ngày làm việc kể từ ngày thông qua (Điều 64 khoản 1) |
1.Quyết định giải thể.
2.Phương án giải quyết nợ, nếu có.
|
1.Nghị quyết giải thể.
2.Biên bản họp.
3.Phương án giải quyết nợ, nếu có.
|
1.Nghị quyết giải thể.
2.Biên bản họp.
3.Phương án giải quyết nợ, nếu có.
|
| 2a.6 | Đợt 2 nộp Sở: 05 ngày làm việc kể từ ngày trả hết nợ (Điều 64 khoản 3) |
1.Mẫu số 30.
2.Báo cáo thanh lý tài sản.
3.Danh sách chủ nợ và số nợ đã thanh toán.
|
1.Mẫu số 30.
2.Báo cáo thanh lý tài sản.
3.Danh sách chủ nợ và số nợ đã thanh toán.
|
1.Mẫu số 30.
2.Báo cáo thanh lý tài sản.
3.Danh sách chủ nợ và số nợ đã thanh toán.
4.Thêm bản sao sổ đăng ký cổ đông, nếu không phải công ty niêm yết hay đăng ký giao dịch chứng khoán.
|
Cách gọi: “ô 2a.3C ý 2” là dòng tỷ lệ thông qua, cột công ty TNHH hai thành viên trở lên, ý thứ hai.
2a.7Công ty TNHH hai thành viên trở lên: Điều 59 khoản 2 điểm đ ghi giải thể mặc định phải thông qua bằng biểu quyết tại cuộc họp. Điều 59 khoản 5 cho phép lấy ý kiến bằng văn bản khi có từ 65% vốn điều lệ tán thành. Điều lệ có thể quy định tỷ lệ khác ở cả hai chỗ.
Các tỷ lệ trong bảng là mức mặc định của luật. Điều lệ công ty có thể quy định tỷ lệ khác, nên Sếp mở Điều lệ của công ty trước khi họp.
2b. Giấy ủy quyền gửi và nhận hồ sơ
Sếp được nhờ đại lý nộp hồ sơ và nhận kết quả thay mình bằng giấy ủy quyền. Ba việc Sếp phải tự làm: ký nghị quyết, ký mẫu 24/ĐKT, và tự chuyển tiền từ tài khoản công ty.
2b.0Mục này nói về giấy ủy quyền khi Sếp nhờ người ngoài đi nộp hồ sơ giải thể. Trong mục này, Sếp là người đại diện theo pháp luật của công ty. Căn cứ chính: Nghị định 168/2025/NĐ-CP Điều 12, Luật Quản lý thuế 108/2025/QH15 Điều 37 và Điều 40.
2b.1Ai được thay mặt công ty nộp hồ sơ và nhận kết quả. Có ba nhóm.
2b.1.1Người đại diện theo pháp luật tự đi nộp, không cần giấy ủy quyền. Người ngoài đi nộp thì cần giấy ủy quyền (Nghị định 168/2025 Điều 12; Luật Doanh nghiệp 59/2020/QH14 Điều 12). Điều 12 này viết cho thủ tục đăng ký doanh nghiệp. Áp cho giải thể là cách hiểu hợp lý của tụi mình, chưa có điều nào nói riêng về giải thể.
2b.1.2Người đại diện theo ủy quyền là cá nhân hoặc tổ chức được Sếp ghi tên trong giấy. Luật Quản lý thuế có nhắc người này nhưng không quy định mẫu giấy (Điều 37 khoản 2 điểm i). Hình thức giấy do Bộ luật Dân sự 2015 điều chỉnh. Tụi mình chưa đọc nguyên văn bộ luật này.
2b.1.3Đại lý thuế là doanh nghiệp có ít nhất hai người đủ tiêu chuẩn tư vấn thuế, làm toàn thời gian. Sếp ký hợp đồng và ủy quyền cho đại lý khai thay, nộp thuế thay (Luật Quản lý thuế Điều 37 khoản 1 điểm c, Điều 40 khoản 5 điểm a). Đại lý chịu trách nhiệm trước Sếp về dịch vụ đã làm (Điều 40 khoản 5 điểm d). Điều 40 chỉ nói về thủ tục thuế, không nói về hồ sơ nộp ở Sở.
2b.1.4Ủy quyền không chuyển trách nhiệm. Sếp vẫn chịu trách nhiệm kể cả khi người được ủy quyền làm sai quy định (Luật Quản lý thuế Điều 37 khoản 2 điểm i).
2b.2Giấy ủy quyền cần có những gì. Thông tư 90/2026/TT-BTC Điều 13 khoản 6 áp cho công ty đang bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký. Hồ sơ gồm mẫu 24/ĐKT và bản sao một trong các giấy tờ: nghị quyết giải thể, quyết định giải thể, quyết định thu hồi giấy chứng nhận đăng ký kinh doanh. Phần thân Thông tư không có mẫu giấy ủy quyền. Tụi mình chưa đọc phụ lục mẫu biểu. Sếp tự lập giấy đủ mười ba mục sau.
| Số | Mục | Nội dung phải ghi | Vì sao |
|---|---|---|---|
| 2b.2.1 | Bên ủy quyền | Tên công ty, mã số thuế, địa chỉ đăng ký, họ tên và chức danh người đại diện. | Cơ quan nhận đối chiếu với hồ sơ đã đăng ký. Người đã đổi chức danh thì không còn quyền ký. |
| 2b.2.2 | Bên được ủy quyền | Cá nhân: họ tên, số căn cước. Tổ chức: tên, mã số thuế, kèm tên người trực tiếp đi nộp. | Ủy quyền cho tổ chức phải kèm bản sao hợp đồng ủy quyền và giấy giới thiệu hoặc văn bản phân công người đi làm (Nghị định 168/2025 Điều 12 khoản 2). |
| 2b.2.3 | Phạm vi | Liệt kê từng việc: nộp hồ sơ ở cơ quan thuế, nộp hồ sơ giải thể ở Sở, nộp tờ khai còn thiếu, ký nhận biên nhận. Có chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh thì thêm việc chấm dứt các nơi này. Thêm câu: “ngoài các việc trên, không được làm”. | Việc ngoài phạm vi không ràng buộc công ty (Bộ luật Dân sự Điều 139, chưa đọc nguyên văn). Chi nhánh phải chấm dứt trước khi nộp hồ sơ giải thể (Nghị định 168/2025 Điều 64 khoản 4). |
| 2b.2.4 | Nơi nộp | Ghi tên cơ quan thuế quản lý trực tiếp và cơ quan đăng ký kinh doanh cấp tỉnh. Có chi nhánh thì ghi thêm cơ quan đăng ký kinh doanh nơi đặt chi nhánh. | Công ty bị thông báo không hoạt động tại địa chỉ đăng ký thì nộp thuế trước, Sở sau (Thông tư 90/2026 Điều 13 khoản 6). Công ty đăng ký theo một cửa liên thông thì nộp giải thể ở Sở, Sở chuyển thông tin sang thuế (khoản 4). |
| 2b.2.5 | Việc được nhận | Mọi thư cơ quan thuế gửi lại cho công ty. Thông báo đang làm thủ tục chấm dứt mã số thuế là 17/TB-ĐKT. Thông báo hoàn thành nghĩa vụ thuế để nộp hồ sơ giải thể là 28/TB-ĐKT. Thông báo chấm dứt hiệu lực mã số thuế là 18/TB-ĐKT. Ngoài ra có biên nhận, giấy hẹn và thông báo đã giải thể. | Các thông báo này gửi cho người nộp thuế (Thông tư 90/2026 Điều 15). Điều 15 không nói ai được nhận hộ, nên giấy phải ghi rõ người được nhận hộ. |
| 2b.2.6 | Thời hạn | Ghi ngày bắt đầu và ngày kết thúc, hoặc “đến khi có thông báo đã giải thể”. | Không ghi thì mặc định một năm (Bộ luật Dân sự, chưa đọc nguyên văn, chưa chắc là Điều 140 hay Điều 563). Giải thể có thể kéo dài hơn một năm. |
| 2b.2.7 | Giới hạn | Ghi “không ủy quyền lại”, “không nhận tiền”, “không ký thay nghị quyết và Mẫu 24”. | Ủy quyền lại cần bên ủy quyền đồng ý (Bộ luật Dân sự Điều 564, chưa đọc nguyên văn). |
| 2b.2.8 | Chữ ký và dấu | Người đại diện ký, ghi rõ họ tên. Có dấu thì đóng dấu. | Công ty tự quyết định có dấu hay không (Luật Doanh nghiệp 59/2020 Điều 43). Chữ ký là bằng chứng Sếp đồng ý. |
| 2b.2.9 | Giấy tờ cá nhân đi kèm | Đính kèm bản sao căn cước của Sếp, kể cả khi đã có tài khoản định danh điện tử. | Nghị định 296/2026 Điều 2 (sửa Nghị định 168/2025 Điều 12 khoản 5) bắt kèm bản sao căn cước khi chưa có tài khoản định danh điện tử. Danh sách thủ tục phải xác thực điện tử không có giải thể. Kèm giấy này là cách làm chắc của tụi mình, chưa phải chữ trong luật. |
| 2b.2.10 | Khi đi nộp bằng giấy | Người đến nộp mang căn cước thật để cơ quan đối chiếu. | Nghị định 168/2025 Điều 11 khoản 2. |
| 2b.2.11 | Thời điểm ký | Ký trước ngày đại lý nộp hồ sơ. Ghi đúng ngày ký. | Người ủy quyền và người được ủy quyền cùng chịu trách nhiệm về tính hợp pháp, trung thực, chính xác của việc ủy quyền (Nghị định 168/2025 Điều 12 khoản 5). Ký lùi ngày trái tính trung thực; đây là suy luận của tụi mình. |
2b.2.12Nộp qua mạng thì đính kèm giấy ủy quyền dạng điện tử, là bản quét giấy ký tay hoặc bản ký số. Người đi nộp đăng nhập bằng tài khoản định danh điện tử của chính mình để nhận giấy tiếp nhận và kết quả. Phần này chỉ nói về hồ sơ nộp ở Sở, không nói về cơ quan thuế (Nghị định 168/2025 Điều 38 khoản 2 điểm d và Điều 39, sửa bởi Nghị định 296/2026 Điều 8 và Điều 9).
2b.2.13Đừng dùng Mẫu 41/UQ-ĐKT. Đó là mẫu cá nhân ủy quyền cho nơi trả thu nhập đăng ký thuế, không dùng cho giải thể (Thông tư 90/2026 Điều 21 và Điều 23).
2b.3Ba việc Sếp tự làm, không giao cho đại lý. Hai việc đầu có căn cứ luật. Việc thứ ba là lời khuyên.
2b.3.1Ký nghị quyết, Mẫu số 30 và mẫu 24/ĐKT. Nghị quyết giải thể do chủ sở hữu, hội đồng thành viên hoặc đại hội đồng cổ đông quyết (Nghị định 168/2025 Điều 64 khoản 1 điểm a). Đại lý không quyết thay được. Mẫu số 30 do người đại diện theo pháp luật ký trực tiếp (Thông tư 121/2026/TT-BTC Điều 1 khoản 1 điểm i). Chữ ký này tụi mình đọc qua chú thích của mẫu ở nguồn thứ hai, chưa đọc bản gốc. Luật không nói ai ký mẫu 24/ĐKT, tụi mình khuyên Sếp tự ký.
2b.3.2Sửa nội dung hồ sơ sau khi Sếp đã ký. Người đại diện theo pháp luật, giám đốc, thành viên hội đồng và chủ sở hữu chịu trách nhiệm về tính trung thực, chính xác của hồ sơ giải thể (Luật Doanh nghiệp Điều 210 khoản 2). Hồ sơ không chính xác hoặc giả mạo thì những người này phải liên đới trả thuế chưa nộp, nợ chưa trả và quyền lợi người lao động chưa giải quyết. Thời hạn là 5 năm kể từ ngày nộp hồ sơ giải thể (khoản 3). Vì vậy Sếp tự đọc từng giấy và không ký trắng. Cần sửa thì Sếp đọc lại và ký lại.
2b.3.3Nhận hoặc chi tiền thay công ty. Luật cho phép Sếp ủy quyền khai thay, nộp thuế thay (Luật Quản lý thuế Điều 37 khoản 1 điểm c; Nghị định 252/2026/NĐ-CP Điều 22 khoản 2 điểm a). Luật chưa nói ai được nhận tiền hoàn thay. Tụi mình khuyên Sếp tự chuyển tiền từ tài khoản công ty, và để tiền hoàn về đúng tài khoản công ty. Đây là lời khuyên an toàn, không phải điều luật.
2b.4Hai lỗi hay gặp.
2b.4.1Giấy ủy quyền không ghi cơ quan nhận. Giấy chỉ ghi “làm thủ tục giải thể” thì cơ quan thuế và Sở đều có thể từ chối. Sếp ghi tên từng cơ quan.
2b.4.2Ủy quyền hết hạn trước khi xong. Đợt hai nộp Sở tính từ ngày trả hết nợ, Sếp có 5 ngày làm việc kể từ ngày đó (Nghị định 168/2025 Điều 64 khoản 3). Ngày xong vì vậy chưa biết trước, mà giấy phải còn hiệu lực lúc đó. Sếp ghi thời hạn đến khi có thông báo đã giải thể, hoặc ký gia hạn.
2b.5Công chứng hay chứng thực chữ ký.
2b.5.1Hồ sơ đăng ký kinh doanh. Ủy quyền cho cá nhân: Nghị định 168/2025 Điều 12 khoản 1 ghi rõ không bắt buộc công chứng, chứng thực. Ủy quyền cho tổ chức: khoản 2 không nhắc công chứng, chỉ đòi bản sao hợp đồng ủy quyền và giấy giới thiệu.
2b.5.2Hồ sơ ở cơ quan thuế. Thông tư 90/2026 Điều 13 khoản 6 không có chữ nào về ủy quyền hay công chứng. Cơ quan thuế có đòi hay không, tụi mình chưa chắc.
2b.5.3Ba điều tụi mình chưa chắc. Sếp hỏi cơ quan nhận hồ sơ bằng văn bản trước khi ký. 1) Cơ quan thuế có đòi công chứng giấy ủy quyền không. 2) Mẫu 24/ĐKT có ô ghi người được ủy quyền không. 3) Đại lý có nhận thư của cơ quan thuế trên tài khoản của mình không.
2b.6Tài Chính Khởi Nghiệp soạn sẵn giấy ủy quyền cho khách đã ký hợp đồng. Sếp cần giấy này thì nhắn tụi mình.
3. Chưa kinh doanh có phải làm sổ và nộp tờ khai không?
Tờ khai vẫn phải nộp bù. Sổ sách thì chưa phát sinh gì nên không có số liệu để ghi, nhưng cơ quan thuế vẫn có thể đòi hồ sơ quyết toán và báo cáo tài chính cho từng năm.
3.1Ca của tụi mình: thông báo của cơ quan thuế đòi ba loại hồ sơ. Một là tờ khai giá trị gia tăng từ quý 4/2018 đến quý 2/2026. Hai là quyết toán thuế thu nhập doanh nghiệp kèm báo cáo tài chính 2018 đến 2025. Ba là quyết toán thuế thu nhập cá nhân 2018 đến 2025. Công ty không có đồng doanh thu nào.
3.2Cùng thông báo đó: lệ phí môn bài nợ cùng tiền chậm nộp, tổng khoảng 11,7 triệu đồng. Cơ quan thuế còn đề nghị người đại diện đến làm rõ các giao dịch trên sổ phụ ngân hàng từ ngày mở tài khoản. Sếp nên lấy sao kê đủ thời gian trước khi đến.
3.3Nộp tất cả tờ khai của cùng một sắc thuế trong cùng một ngày thì tính một lỗi (tài liệu hướng dẫn của Cục Thuế, theo Nghị định 125/2020/NĐ-CP, được sửa bởi Nghị định 310/2025/NĐ-CP). Nộp rải nhiều ngày thì bị phạt từng tờ.
3.4Tờ khai không phát sinh số thuế phải nộp, chậm quá 90 ngày: khung phạt 8 đến 15 triệu đồng mỗi lỗi, cơ quan thuế thường lấy mức giữa 11,5 triệu. Tờ khai có hạn nộp trước 05/12/2020 áp Nghị định 129/2013/NĐ-CP và đã hết thời hiệu xử phạt, chỉ còn truy thu thuế nếu có.
3.5Không trả lương thì không phải quyết toán thuế thu nhập cá nhân. Nộp thêm là bị phạt thêm một lỗi.
3.6Lệ phí môn bài bỏ từ 01/01/2026 theo Nghị quyết 198/2025/QH15, nhưng nợ cũ không tự xoá. Dự thảo nghị quyết xoá nợ kèm Công văn 17143/BTC-CT (26/10/2026) [DỰ THẢO, chưa có hiệu lực]. Nộp môn bài nợ cũ sau cùng, nhưng không để quá 30 ngày kể từ ngày cơ quan thuế thông báo.
3.7Câu “chưa phát sinh doanh thu, chưa dùng hoá đơn thì khỏi quyết toán”: Có trong Hỏi đáp chính sách tài chính của Bộ Tài chính năm 2025, dẫn Điều 72 khoản 1 điểm b Thông tư 80/2021/TT-BTC (xem câu hỏi đáp). Thông tư 89/2026/TT-BTC bãi bỏ Thông tư 80/2021 từ 01/07/2026, và tụi mình chưa tìm thấy điều khoản tương ứng trong Thông tư 89. Đừng hứa với khách “khỏi quyết toán”; hỏi cơ quan thuế bằng văn bản.
3.7.1Thông tư 89/2026/TT-BTC vẫn yêu cầu khai quyết toán “đến thời điểm giải thể, phá sản, chấm dứt hoạt động”. Thông tư 90/2026/TT-BTC Điều 14 vẫn buộc hoàn thành nghĩa vụ hoá đơn, nộp hồ sơ khai thuế trước khi chấm dứt hiệu lực mã số thuế.
4. Nợ thuế và tạm hoãn xuất cảnh
Người đại diện theo pháp luật của công ty 06 có thể bị tạm hoãn xuất cảnh trong hai trường hợp: nợ thuế quá hạn, hoặc để 06 quá 120 ngày mà không khôi phục hay đóng mã số thuế. Căn cứ hiện hành là Nghị định 252/2026/NĐ-CP Điều 28, hiệu lực từ 01/07/2026.
4.1Một ca khác của tụi mình, cũng ở trạng thái 06, có thông báo của cơ quan thuế gửi Cục Quản lý xuất nhập cảnh. Thông báo ghi lý do: người đại diện theo pháp luật của doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, có số tiền thuế nợ quá hạn.
4.2Thông báo ấy ban hành theo Nghị định 49/2025/NĐ-CP ngày 28/02/2025 và ghi thời gian tạm hoãn đến khi người nộp thuế hoàn thành nghĩa vụ nộp thuế vào ngân sách. Nghị định 49/2025 đã bị thay từ 01/07/2026 (Nghị định 252/2026/NĐ-CP Điều 74 khoản 3 điểm c). Từ nay trích Điều 28, không trích Nghị định 49. Nguyên văn: “Nghị định này thay thế: … c) Nghị định số 49/2025/NĐ-CP ngày 28 tháng 02 năm 2025 của Chính phủ quy định về ngưỡng áp dụng tạm hoãn xuất cảnh”
4.3Điều kiện (Điều 28 khoản 1). 1. Người đại diện theo pháp luật của doanh nghiệp bị cưỡng chế thuế, nợ từ 500 triệu đồng và quá hạn từ 120 ngày. 2. Hộ kinh doanh, cá nhân kinh doanh: nợ từ 50 triệu đồng và quá hạn từ 120 ngày. 3. Mới: người đại diện có thể bị tạm hoãn kể cả khi không nợ, nếu doanh nghiệp đã bị thông báo không hoạt động tại địa chỉ đăng ký. Điều kiện nguyên văn: “sau 120 ngày kể từ ngày cơ quan thuế ban hành thông báo mà không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế theo quy định”. Trước khi áp dụng 30 ngày, cơ quan thuế gửi thông báo “sẽ áp dụng” vào tài khoản thuế điện tử (khoản 3 điểm a.1).
4.4Gỡ tạm hoãn (Điều 28 khoản 5). 1. Không cần nộp hết: “số tiền thuế nợ còn phải nộp dưới ngưỡng 50 triệu đồng … hoặc 500 triệu đồng” hoặc được xoá nợ là đủ (điểm a.1). 2. Với công ty 06 (điểm a.2): nộp hồ sơ khai thuế và nộp nợ xuống dưới ngưỡng, hoặc được chấm dứt hiệu lực mã số thuế. Khôi phục cũng là một đường, theo điểm này. 3. Cơ quan thuế đã ra thông báo tạm hoãn là nơi ra thông báo hủy bỏ (khoản 2 điểm b). 4. Đã nộp mà hệ thống chưa cập nhật: gửi điện tử “bản chụp chứng từ nộp tiền vào ngân sách nhà nước” cho cơ quan thuế; cơ quan thuế hủy trên hệ thống ngay sau khi nhận được (điểm b).
4.4.1Nên tra nợ ngay ở bước 1. Giải thể thẳng theo đường 24/ĐKT chấm dứt mã số thuế, nên cũng là đường gỡ cho trường hợp 06 quá 120 ngày.
4.5Người đại diện theo pháp luật còn một ràng buộc khác. Phải hoàn thành nghĩa vụ thuế của công ty bị thông báo không hoạt động trước khi đăng ký thuế cho doanh nghiệp mới do mình đại diện (Nghị định 252/2026/NĐ-CP, Điều 7 khoản 1 điểm h).
5. Cán bộ bảo “khôi phục trước” thì làm sao?
Hỏi cán bộ căn cứ điều nào. Thông báo 19.1 là mẫu của đường khôi phục; hồ sơ giải thể của công ty 06 đi theo mẫu 24/ĐKT.
5.1Xin cán bộ ghi rõ hồ sơ đang được xử lý theo mẫu nào (24/ĐKT hay 25/ĐKT) và theo điều nào của Thông tư 90/2026/TT-BTC.
5.2Trình Điều 13 khoản 6 và Điều 16 khoản 5 điểm c, kèm Công văn 8283/CT-NVT, đề nghị chuyển “06 lý do 03” trong 1 ngày làm việc.
5.3Dù theo đường nào, danh sách việc phải làm giống nhau: tờ khai thiếu, tiền thuế, tiền phạt, hoá đơn. Cãi đường nào cũng không làm danh sách này ngắn đi; chỉ làm thời gian xử lý ngắn đi.
5.4Nếu hồ sơ đã nằm ở đường khôi phục, hỏi cơ quan thuế bằng văn bản xem có chuyển sang đường giải thể được không, trước khi trả tiền. Tụi mình chưa tìm thấy hướng dẫn chính thức cho tình huống này; mỗi cơ quan thuế xử lý khác nhau.
5.5Công ty đang bị thông báo không hoạt động tại địa chỉ đã đăng ký không được xin tạm ngừng hoạt động. Chỉ tạm ngừng được sau khi khôi phục mã số thuế (Nghị định 252/2026/NĐ-CP, Điều 7 khoản 1 điểm e.2). Tạm ngừng không phải lối thoát cho công ty 06.
6. Việc làm ngay trong tuần này
6.1Tra mã số thuế, xem trạng thái và số nợ. Hỏi chủ công ty: có doanh thu, hoá đơn, lương, tài khoản ngân hàng không.
6.2Họp hoặc ký quyết định giải thể, giữ bản sao. Ghi ngày họp, vì mốc 07 ngày làm việc tính từ ngày này.
6.3Nộp Sở đợt 1 trong 07 ngày làm việc kể từ ngày họp: nghị quyết hoặc quyết định, biên bản họp (công ty cổ phần), phương án giải quyết nợ.
6.4Chuẩn bị mẫu 24/ĐKT theo đúng khung của Thông tư 90/2026/TT-BTC (song ngữ, 5 mục), gửi cơ quan thuế kèm bản sao nghị quyết hoặc quyết định.
6.5Lập sẵn tờ khai còn thiếu và nộp tất cả cùng một ngày với hồ sơ.
6.6Lấy sao kê ngân hàng từ ngày mở tài khoản, mang theo khi đến làm việc.
6.7Hỏi cơ quan thuế tổng số tiền phải nộp trước khi chuyển tiền, ghi biên nhận. Ghi ngày trả hết nợ, vì mốc 05 ngày làm việc tính từ ngày này.
6.8Nộp Sở đợt 2 trong 05 ngày làm việc kể từ ngày trả hết nợ: Mẫu số 30, báo cáo thanh lý, danh sách chủ nợ và số nợ đã trả, sổ đăng ký cổ đông (công ty cổ phần).
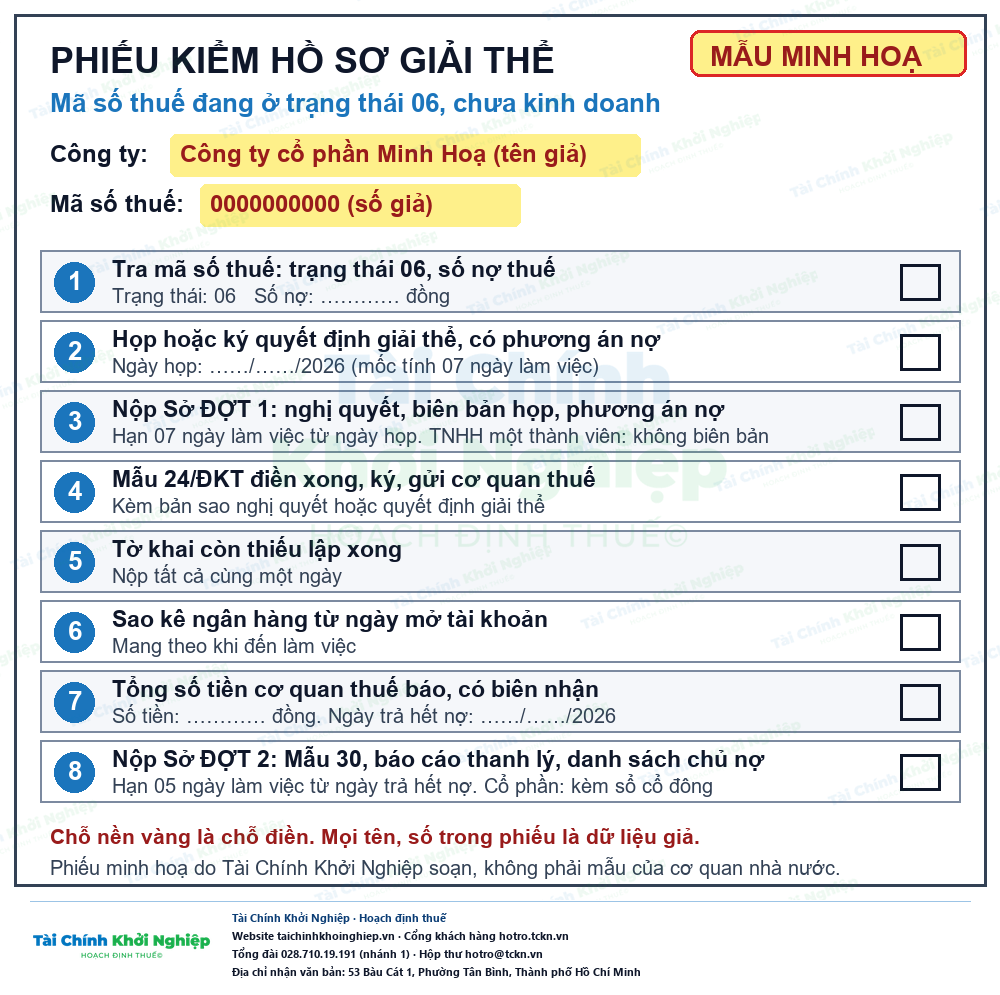
Hình sau là phiếu mẫu minh hoạ để đối chiếu tám việc trên. Chỗ nền vàng là chỗ điền.
Căn cứ pháp lý và nguồn (tính đến 19/11/2026)
| Số | Văn bản | Ban hành, hiệu lực | Điều khoản dùng trong bài | Tình trạng |
|---|---|---|---|---|
| 7.1 | Thông tư 90/2026/TT-BTC | Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, thay Thông tư 86/2024/TT-BTC | Điều 13 khoản 6, Điều 14, Điều 15, Điều 16 khoản 5 điểm c, Điều 17, Điều 18 | Đang áp dụng |
| 7.2 | Thông tư 89/2026/TT-BTC | Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026 | Bãi bỏ Thông tư 80/2021/TT-BTC, Thông tư 94/2025/TT-BTC, Thông tư 21/2026/TT-BTC | Đang áp dụng |
| 7.3 | Nghị định 252/2026/NĐ-CP | Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026 | 1. Hướng dẫn Luật Quản lý thuế 108/2025/QH15. 2. Điều 7 khoản 1 điểm d: khi chấm dứt mã số thuế phải nộp đủ hồ sơ khai thuế và tiền thuế. 3. Điểm đ: khôi phục phải nộp đủ hồ sơ khai thiếu và tiền thuế trước. 4. Điểm e: bị thông báo không hoạt động vẫn chịu nghĩa vụ thuế, không được tạm ngừng khi chưa khôi phục. 5. Điểm h: người đại diện hoàn thành nghĩa vụ trước khi đăng ký thuế cho doanh nghiệp mới. 6. Điều 28: tạm hoãn xuất cảnh (điều kiện, thủ tục, gỡ). 7. Điều 74 khoản 3 điểm c: thay Nghị định 49/2025/NĐ-CP. |
Đang áp dụng |
| 7.4 | Nghị định 125/2020/NĐ-CP (được sửa bởi Nghị định 310/2025/NĐ-CP) | Chính phủ ban hành 19/10/2020 và năm 2025 | Xử phạt hành vi nộp chậm tờ khai | Đang áp dụng; tờ khai hạn nộp trước 05/12/2020 đã hết thời hiệu |
| 7.5 | Nghị định 49/2025/NĐ-CP | Chính phủ ban hành 28/02/2025, hết hiệu lực 01/07/2026 | Tạm hoãn xuất cảnh (ca của tụi mình ban hành theo nghị định này) | Đã hết hiệu lực, thay bằng Điều 28 Nghị định 252/2026/NĐ-CP |
| 7.6 | Công văn 8283/CT-NVT | Cục Thuế, tháng 11/2026 | Xử lý hồ sơ 24/ĐKT trong 1 ngày làm việc; cấm ép từ chối tiền nộp thừa | Chỉ đạo của ngành thuế; chưa đọc nguyên văn công văn, đọc qua Báo điện tử Chính phủ |
| 7.7 | Quyết định 595/QĐ-CT | Cục Thuế ban hành 08/05/2026 | Chiến dịch “Làm sạch mã số thuế” năm 2026 | Đang triển khai |
| 7.8 | Công văn 17143/BTC-CT và hai dự thảo nghị quyết | Bộ Tài chính 26/10/2026 | Xoá nợ lệ phí môn bài và tiền chậm nộp có điều kiện | [DỰ THẢO] chưa có hiệu lực |
| 7.9 | Nghị định 296/2026/NĐ-CP | Chính phủ ban hành 23/07/2026, hiệu lực 23/07/2026 | Điều 13: sửa khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP (nộp Sở đợt 2 trong 05 ngày làm việc, sổ đăng ký cổ đông) | Đang áp dụng |
| 7.10 | Nghị định 168/2025/NĐ-CP | Chính phủ ban hành 30/06/2025 | Điều 64 khoản 1 đến 8: trình tự giải thể, hai đợt nộp Sở. Chưa đọc bản gốc chính thống, đọc qua bản chép; khoản 3 khớp bản sửa của Nghị định 296/2026 | Đang áp dụng, khoản 3 đã được sửa |
| 7.11 | Thông tư 121/2026/TT-BTC | Bộ Tài chính ban hành 21/08/2026, hiệu lực 21/08/2026 | Điều 1 khoản 1 điểm i: Mẫu số 30 của Thông tư 68/2025/TT-BTC được thay bằng Mẫu số 30 mới (Thông báo về việc giải thể doanh nghiệp) | Đang áp dụng |
| 7.12 | Luật Doanh nghiệp 59/2020/QH14 (Luật 76/2025/QH15 sửa điểm c khoản 1 Điều 207) | Luật 59/2020/QH14 ban hành 17/06/2020; Luật 76/2025/QH15 hiệu lực 01/07/2025 | Điều 207 khoản 2, Điều 208 khoản 3 (gửi nghị quyết, biên bản trong 07 ngày làm việc), Điều 210 khoản 1 (hồ sơ giải thể) | Đang áp dụng; Luật 76/2025 không sửa Điều 208 và Điều 210 |
| 7.13 | Luật Doanh nghiệp 59/2020/QH14, các Điều 58, 59, 148, 149 (Luật 76/2025/QH15 chỉ sửa điểm c khoản 1 Điều 207) | Ban hành 17/06/2020, hiệu lực 01/01/2021 | Điều 58 khoản 1 (họp hợp lệ khi dự họp từ 65% vốn điều lệ); Điều 59 khoản 3 điểm b (75%) và khoản 5; Điều 148 khoản 1 điểm đ (65%) và khoản 4; Điều 149 (lấy ý kiến cổ đông bằng văn bản) | Đang áp dụng; Luật 76/2025/QH15 không sửa các điều này |
| 7.14 | Nghị định 168/2025/NĐ-CP | Chính phủ ban hành 30/06/2025, hiệu lực 01/07/2025 (ngày hiệu lực chưa dò điều thi hành) | Điều 12 khoản 1, 2, 5 (ủy quyền nộp hồ sơ; cá nhân không bắt buộc công chứng; tổ chức cần hợp đồng và giấy giới thiệu); Điều 11 khoản 2; Điều 38 khoản 2 điểm d; Điều 39; Điều 64 khoản 1, 3, 4 (hồ sơ giải thể, chi nhánh chấm dứt trước) | Đang áp dụng; Điều 12 khoản 5, Điều 38, Điều 39 đã được sửa. Mức A cho chữ điều khoản, đã đọc nguyên văn; ngày hiệu lực mức C |
| 7.15 | Nghị định 296/2026/NĐ-CP | Chính phủ ban hành 23/07/2026, hiệu lực 23/07/2026 | Điều 2 (sửa Điều 12 khoản 5: bản sao căn cước của người ủy quyền), Điều 8 (sửa Điều 38), Điều 9 (thay Điều 39: người được ủy quyền nhận kết quả) | Đang áp dụng. Mức A, đã đọc nguyên văn |
| 7.16 | Luật Quản lý thuế 108/2025/QH15 | Quốc hội ban hành 10/12/2025, hiệu lực 01/07/2026 | Điều 37 khoản 1 điểm c (ủy quyền khai thay, nộp thuế thay; ký hợp đồng với đại lý thuế); Điều 37 khoản 2 điểm i (vẫn chịu trách nhiệm); Điều 40 khoản 5 điểm a, c, d (điều kiện và trách nhiệm đại lý thuế) | Đang áp dụng, thay Luật 38/2019/QH14. Mức A, đã đọc nguyên văn |
| 7.17 | Nghị định 252/2026/NĐ-CP (bổ sung điều khoản dùng ở mục 2b) | Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026 | Điều 22 khoản 2 điểm a (khai thuế thay, nộp thay thuế) | Đang áp dụng. Mức A, đã đọc nguyên văn |
| 7.18 | Thông tư 90/2026/TT-BTC (bổ sung điều khoản dùng ở mục 2b) | Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026 | Điều 13 khoản 4 và khoản 6 (hồ sơ chấm dứt mã số thuế; thân Thông tư không có quy định giấy ủy quyền); Điều 15 (thông báo 17, 28, 18/TB-ĐKT gửi cho người nộp thuế); Điều 21 và Điều 23 (Mẫu 41/UQ-ĐKT là ủy quyền của cá nhân cho nơi trả thu nhập) | Đang áp dụng. Mức A cho thân Thông tư; phụ lục mẫu biểu chưa đọc, nên chưa biết Mẫu 24/ĐKT có ô người được ủy quyền hay không |
| 7.19 | Thông tư 121/2026/TT-BTC (bổ sung điều khoản dùng ở mục 2b) | Bộ Tài chính ban hành 21/08/2026, hiệu lực 21/08/2026 | Điều 1 khoản 1 điểm i (thay Mẫu số 30); Điều 3 (hiệu lực thi hành); phần chữ ký trong Mẫu số 30 (người đại diện theo pháp luật ký trực tiếp) | Đang áp dụng. Điều 1 khoản 1 điểm i và Điều 3: mức A. Phần chữ ký trong Mẫu số 30: mức B, đọc qua nguồn thứ hai, chưa có bản gốc |
| 7.20 | Luật Doanh nghiệp 59/2020/QH14 | Quốc hội thông qua 17/06/2020, hiệu lực 01/01/2021 (ngày hiệu lực chưa dò điều khoản thi hành) | Điều 12 (người đại diện theo pháp luật); Điều 43 (dấu); Điều 210 khoản 2 (trách nhiệm về tính trung thực của hồ sơ giải thể), khoản 3 (liên đới thanh toán thuế chưa nộp và nợ chưa trả trong 5 năm kể từ ngày nộp hồ sơ) | Đang áp dụng; Luật 76/2025/QH15 không sửa các điều này. Mức A cho chữ điều luật; ngày hiệu lực mức C |
| 7.21 | Bộ luật Dân sự 91/2015/QH13 | Quốc hội ban hành 24/11/2015, hiệu lực 01/01/2017 | Điều 138 (đại diện theo ủy quyền), Điều 139 (phạm vi), Điều 140 hoặc Điều 563 (thời hạn; chưa biết điều nào đúng), Điều 564 (ủy quyền lại) | Chưa thấy văn bản sửa. Mức B: chưa đọc nguyên văn, đọc qua nguồn thứ hai. Tụi mình chưa tra được luật mới nào sửa phần ủy quyền; chưa tra Công báo |
Tụi mình đã đọc nguyên văn Thông tư 90/2026 (Điều 13 đến Điều 18), phần bãi bỏ của Thông tư 89/2026, Điều 7, Điều 28 và Điều 74 khoản 3 điểm c Nghị định 252/2026. Tụi mình cũng đã đọc Điều 13 Nghị định 296/2026, Điều 58, 59, 148, 149, 207, 208 và 210 Luật Doanh nghiệp, Mẫu số 30 của Thông tư 121/2026. Chưa đọc: nguyên văn Công văn 8283/CT-NVT và bản gốc chính thống của Điều 64 Nghị định 168/2025. Kiểm lại ở vbpl.vn hoặc congbao.chinhphu.vn trước khi áp dụng. Bài hướng dẫn của Báo điện tử Chính phủ: khôi phục mã số thuế.
Sếp có công ty đang kẹt trạng thái 06, gửi tụi mình mã số thuế, tụi mình tra trạng thái và số nợ trước, rồi báo phí làm hộ. Việc lập hồ sơ và nộp hộ là dịch vụ riêng, có báo phí trước khi làm.
Miễn trừ trách nhiệm: Bài viết chỉ có tính tham khảo, tính đến 19/11/2026, không phải tư vấn pháp lý và không thay cho hướng dẫn của cơ quan thuế quản lý trực tiếp. Mức phạt là khung ước tính, cơ quan thuế quyết định. Điều 72 Thông tư 80/2021 đã hết hiệu lực, chưa tìm thấy điều khoản thay thế. Thông báo của cơ quan thuế khi giải thể có thể là mẫu 28/TB-ĐKT hoặc 18/TB-ĐKT, cần xác nhận với cán bộ. Sếp kiểm lại ở vbpl.vn hoặc congbao.chinhphu.vn trước khi áp dụng.
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #giaithe #masothue
Bấm "Quan tâm" trang Zalo của tụi mình. Không cần để lại số điện thoại, muốn nghỉ thì bấm bỏ quan tâm.
Làm tới bước này mà vẫn vướng?
Tụi mình làm thay, hoặc ngồi làm cùng Sếp một lần.
Bài này có giúp được Sếp không? Cảm ơn Sếp. Tụi mình đọc từng lượt bấm để sửa bài.