Quà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026
Ca thật của nhà mình, đã giấu tên khách. Sáng 19/10/2026, một chị phụ trách kế toán nhắn vào nhóm Zalo:
“Bên chị có mua bánh trung thu tặng khách và người lao động, có lấy hoá đơn về công ty.
Giờ xuất ra như nào em hướng dẫn chị nha.”
Trung thu năm nay rơi vào ngày 25/09/2026. Bánh đã phát xong gần một tháng. Hoá đơn mua vào nằm trong máy. Còn hoá đơn bán ra thì chưa ai lập.
Bài lấy Trung thu làm ví dụ, cách làm dùng chung cho quà Tết, Giáng sinh, 8/3, 20/10, sinh nhật, hiếu hỉ.
Câu hỏi nghe nhỏ.
Nhưng một hộp bánh chạm tới bốn việc cùng lúc: hoá đơn, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân của nhân viên.
Bánh cho không, nhưng hồ sơ thì không được cho qua.
TÓM TẮT 30 GIÂY
0.1. Có. Hàng mua về để biếu, tặng vẫn phải lập hoá đơn điện tử, kể cả tặng nhân viên.
0.2. Giá trên hoá đơn là giá bánh cùng loại lúc tặng, thường bằng giá mua.
Thuế đầu ra kê khai đủ.
Thuế đầu vào phần tặng khách được khấu trừ; phần tặng nhân viên xem ô 2.3C.
0.3. Tặng khách: chi phí được trừ, không có trần phần trăm. Tặng nhân viên: cộng vào rổ phúc lợi cả năm, trần 01 tháng lương bình quân.
0.4. Bánh tặng nhân viên là lợi ích không bằng tiền, tính vào thu nhập chịu thuế thu nhập cá nhân của tháng nhận.
0.5. Việc tuần này: lập một hoá đơn tổng hợp kèm bảng kê, gom đủ quyết định, bảng kê giao quà và danh sách ký nhận.
0. Các dịp tặng quà thường gặp
Dịp nào cũng chung một cách xử lý: tặng hiện vật thì lập hoá đơn, tặng nhân viên thì cộng vào phúc lợi và thu nhập.
Bài lấy Trung thu làm ví dụ xuyên suốt. Quà Tết, Giáng sinh, 8/3, 20/10, sinh nhật, hiếu hỉ làm y như vậy.
| Số | A. Dịp, tặng ai, hình thức | B. Có vào trần phúc lợi | C. Người nhận chịu thuế thu nhập cá nhân | D. Hoá đơn |
|---|---|---|---|---|
| 0.6 | Trung thu, Tết, Giáng sinh, sinh nhật: quà hiện vật cho người lao động. | Có, cộng vào trần 01 tháng lương. Mức A. | Có, tính theo giá thị trường. Mức A. | Lập hoá đơn hàng tặng. Mức A. |
| 0.7 | Các dịp trên: quà hiện vật cho khách hàng, đối tác. | Không. Được trừ khi đủ hoá đơn, chứng từ. Mức A. | Không. Mức A. | Lập hoá đơn hàng tặng. Mức A. |
| 0.8 | Thưởng bằng tiền dịp Tết, 8/3, 20/10, tháng 13, có ghi trong quy chế thưởng. | Không. Đây là tiền lương. Mức A. | Có. Mức A. | Không lập hoá đơn, dùng bảng lương và chứng từ chi. |
| 0.9 | Tiền mừng 8/3, 20/10 không ghi trong hợp đồng hay quy chế. | Chưa có hướng dẫn riêng. Tụi mình đề xuất ghi vào quy chế trước khi chi. Mức C. | Có. Mức A. | Không lập hoá đơn. |
| 0.10 | Hiếu, hỉ của người lao động và gia đình, theo quy chế. | Có, tên nằm trong điểm d. Mức A. | Không, nếu theo quy chế và trong mức được trừ. Mức A. | Chi tiền thì không lập hoá đơn; tặng hiện vật thì lập. |
| 0.11 | Quà cưới, tân gia, phúng viếng cho khách hàng, đối tác. | Không. Tụi mình đề xuất giữ thiệp mời, giấy báo tin để chứng minh liên quan kinh doanh. Mức C. | Không với quà hiện vật. Mức A. | Hiện vật thì lập hoá đơn; tiền mừng thì phiếu chi kèm quyết định. Mức C. |
| 0.12 | Thẻ quà tặng, phiếu mua hàng cho người lao động. | Chưa có hướng dẫn riêng. Tụi mình đề xuất tính như quà hiện vật. Mức C. | Có, là lợi ích không bằng tiền. Mức A. | Chưa có hướng dẫn riêng. Tụi mình đề xuất lấy hoá đơn khi mua và giữ danh sách phát thẻ. Mức C. |
Cách gọi: “ô 0.10C”. Mức A: đã đọc nguyên văn văn bản gốc. Mức C: chưa có hướng dẫn riêng, đây là đề xuất của tụi mình.
0.13. Căn cứ chính của bảng: điểm d khoản 4 Điều 10 Nghị định 320/2025; điểm i, k khoản 2 và điểm m khoản 4 Điều 8 Nghị định 253/2026; khoản 9 Điều 3 Luật 109/2025; khoản 1 Điều 4 Nghị định 254/2026.
1. Có phải lập hoá đơn khi tặng không
Có, bắt buộc.
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP ghi rõ người bán phải lập hoá đơn điện tử cả khi hàng hoá “dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ”.
1.1. Nghị định 254/2026 có hiệu lực từ 01/07/2026, thay Nghị định 123/2020 và Nghị định 70/2025.
Bài nào còn dẫn Nghị định 123/2020 cho đợt Trung thu 2026 là đang dẫn văn bản đã hết hiệu lực.
1.2. Tặng nhiều người lẻ thì không cần lập từng tờ.
Phụ lục Nghị định 254/2026 cho doanh nghiệp lập một hoá đơn tổng hợp theo tháng hoặc quý, đúng kỳ khai thuế giá trị gia tăng, ghi “kèm theo bảng kê số…, ngày… tháng… năm”.
1.3. Khách nào xin hoá đơn riêng thì phải lập riêng cho khách đó, theo cùng đoạn Phụ lục.
| Số | A. Ô trên hoá đơn | B. Cách ghi |
|---|---|---|
| 1.4 | Tên hàng. | Ghi đúng tên, quy cách bánh như hoá đơn mua vào, thêm chữ “hàng biếu, tặng không thu tiền”. |
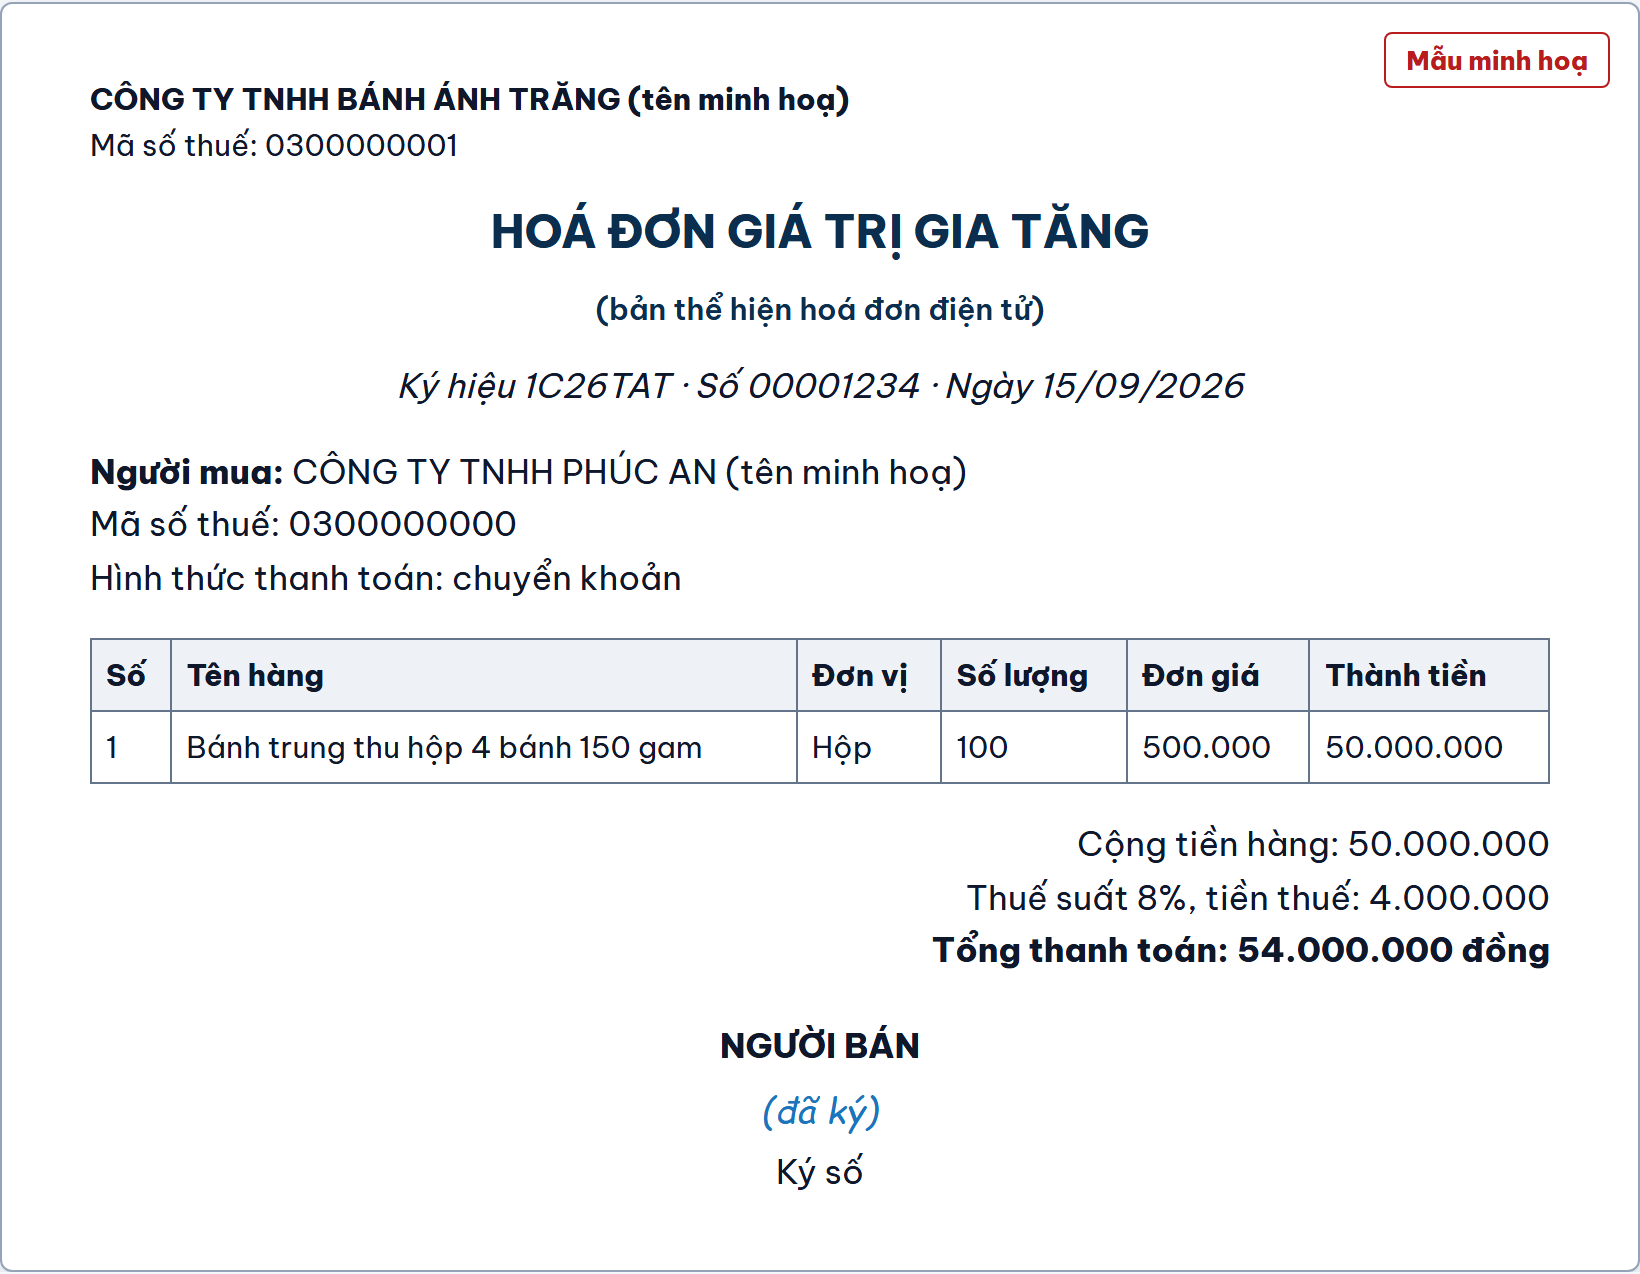
| 1.5 | Số lượng, đơn giá. | Số hộp thật đã tặng. Đơn giá là giá bánh cùng loại lúc tặng, thường bằng giá mua chưa thuế. |
| 1.6 | Thuế suất. | Theo đúng thuế suất của bánh. Hoá đơn mua vào ghi 8% thì hoá đơn tặng ghi 8%. |
| 1.7 | Người mua. | Tặng một đơn vị: ghi tên, mã số thuế đơn vị đó. Tặng nhiều người: xem mục 7.2. |
| 1.8 | Ngày lập. | Ngày giao bánh, hoặc trong kỳ khai thuế nếu lập hoá đơn tổng hợp. |
Cách gọi: “dòng 1.6 cột B”.
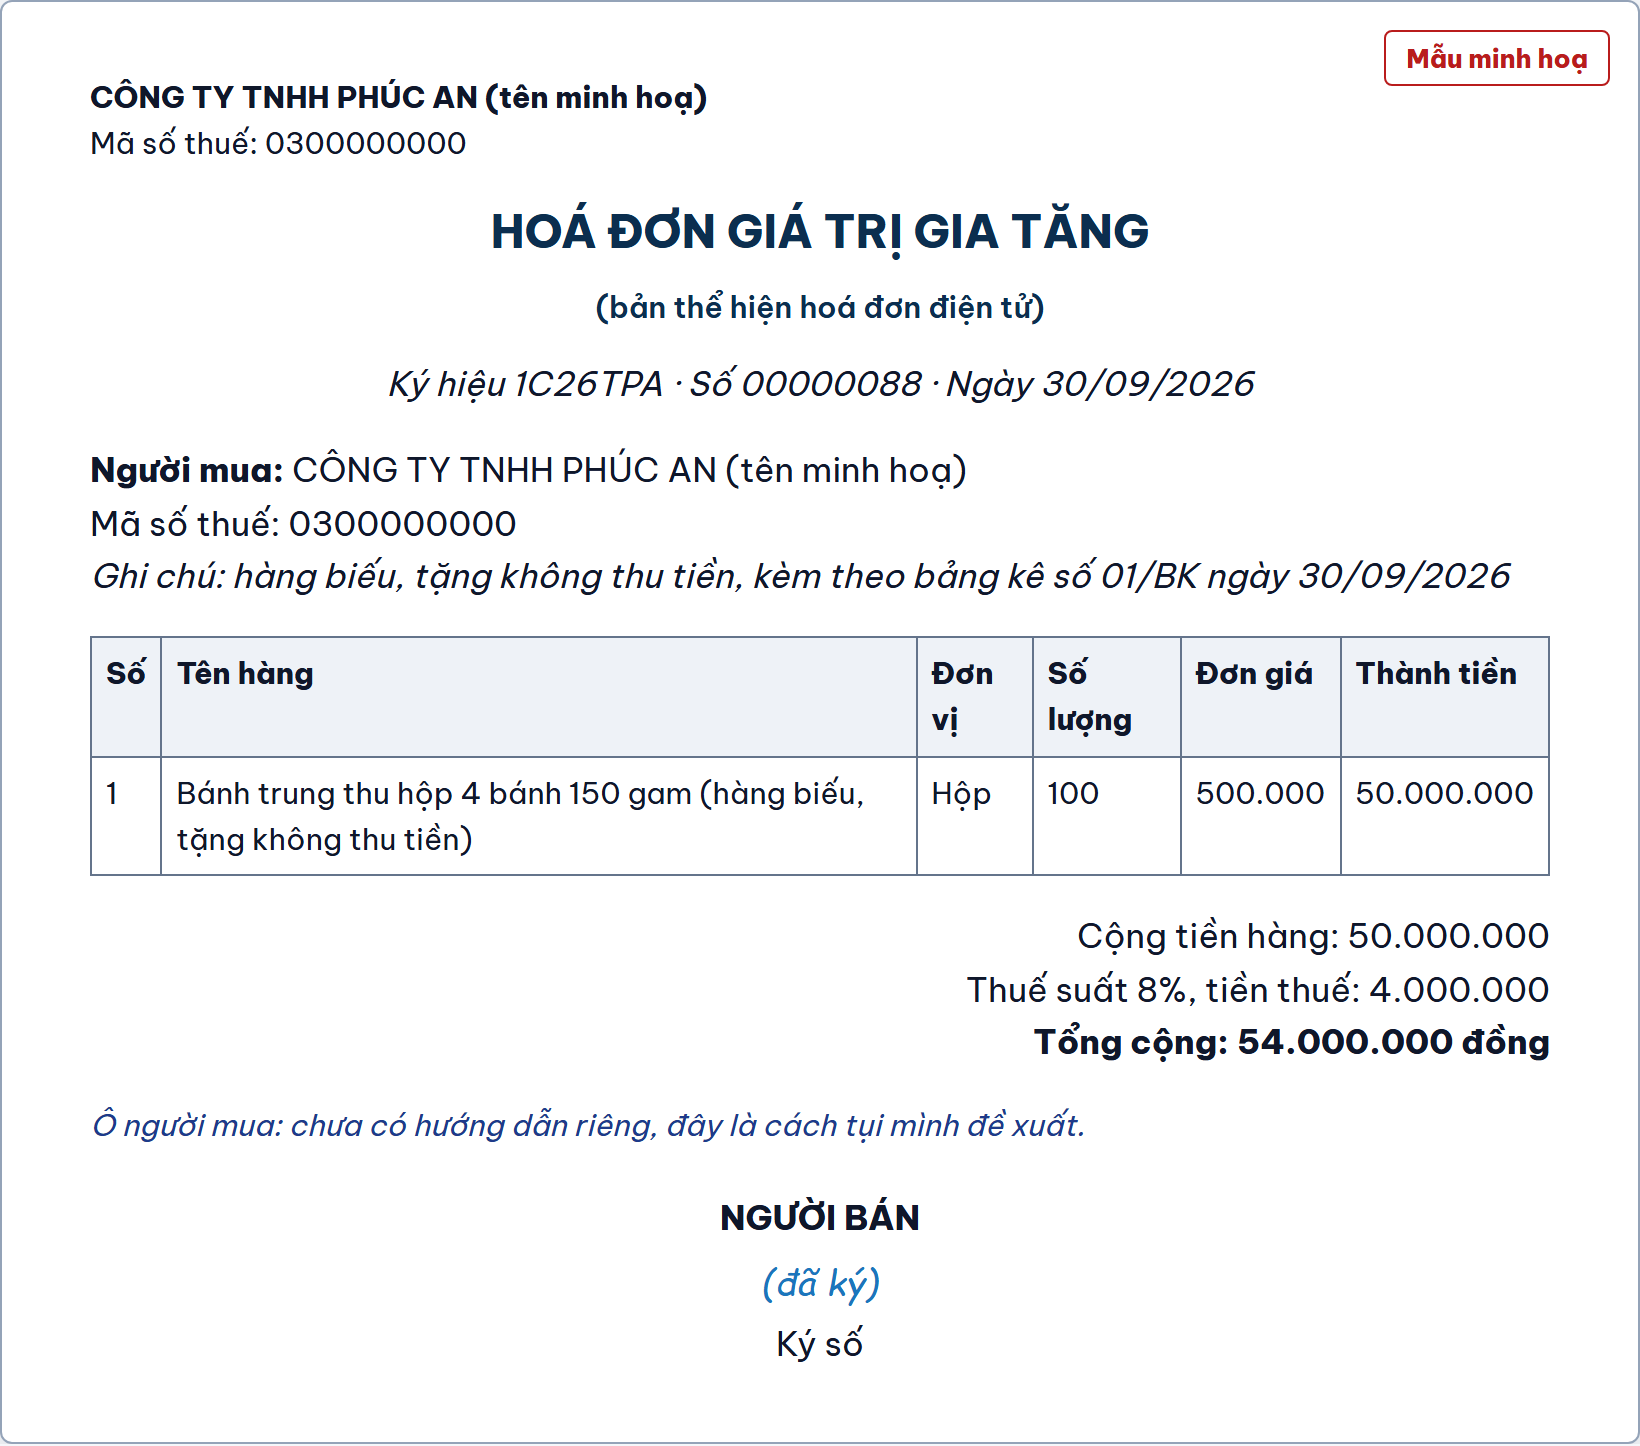
2. Hai nhánh: tặng khách và tặng người lao động
Hoá đơn và thuế giá trị gia tăng của hai nhánh giống nhau. Hai nhánh chỉ khác nhau ở thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân.
| Số | A. Câu hỏi | B. Tặng khách hàng, đối tác | C. Tặng người lao động |
|---|---|---|---|
| 2.1 | Lập hoá đơn. | Có. | Có. |
| 2.2 | Thuế giá trị gia tăng đầu ra. | Tính trên giá bánh cùng loại. | Tính trên giá bánh cùng loại. |
| 2.3 | Thuế đầu vào. | Được khấu trừ. | Chưa có hướng dẫn riêng. Khoản 7 Điều 23 Nghị định 181/2025 cho khấu trừ hàng dùng để biếu, tặng; tụi mình đề xuất khấu trừ khi chi từ chi phí, không khấu trừ khi chi bằng quỹ phúc lợi ở mục 7.3. |
| 2.4 | Thuế thu nhập doanh nghiệp. | Được trừ nếu đủ ba điều kiện ở mục 2.6, không có trần phần trăm. | Được trừ trong trần 01 tháng lương bình quân của cả rổ phúc lợi. |
| 2.5 | Thuế thu nhập cá nhân người nhận. | Không. Quà tặng chỉ chịu thuế khi là chứng khoán, phần vốn, bất động sản, tài sản phải đăng ký. | Có. Cộng giá trị hộp bánh vào thu nhập chịu thuế tháng nhận. |
Cách gọi: “ô 2.4C”.
2.6. Ba điều kiện được trừ ở dòng 2.4: chi thật cho việc kinh doanh, có hoá đơn chứng từ, mua từ 05 triệu đồng mỗi lần thì trả không dùng tiền mặt.
Căn cứ: khoản 1 Điều 9 Luật 67/2025/QH15 và điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
2.7. Luật 67/2025 không đặt trần cho chi quảng cáo, tiếp thị, quà tặng khách.
Tụi mình đã đọc khoản 2 Điều 9 Luật này và Điều 10 Nghị định 320/2025: không có dòng khống chế nào cho khoản quà tặng khách.
2.8. Thuế giá trị gia tăng đầu ra của hàng biếu, tặng không thu tiền phục vụ kinh doanh được tính vào chi phí được trừ, theo khoản 12 Điều 10 Nghị định 320/2025.
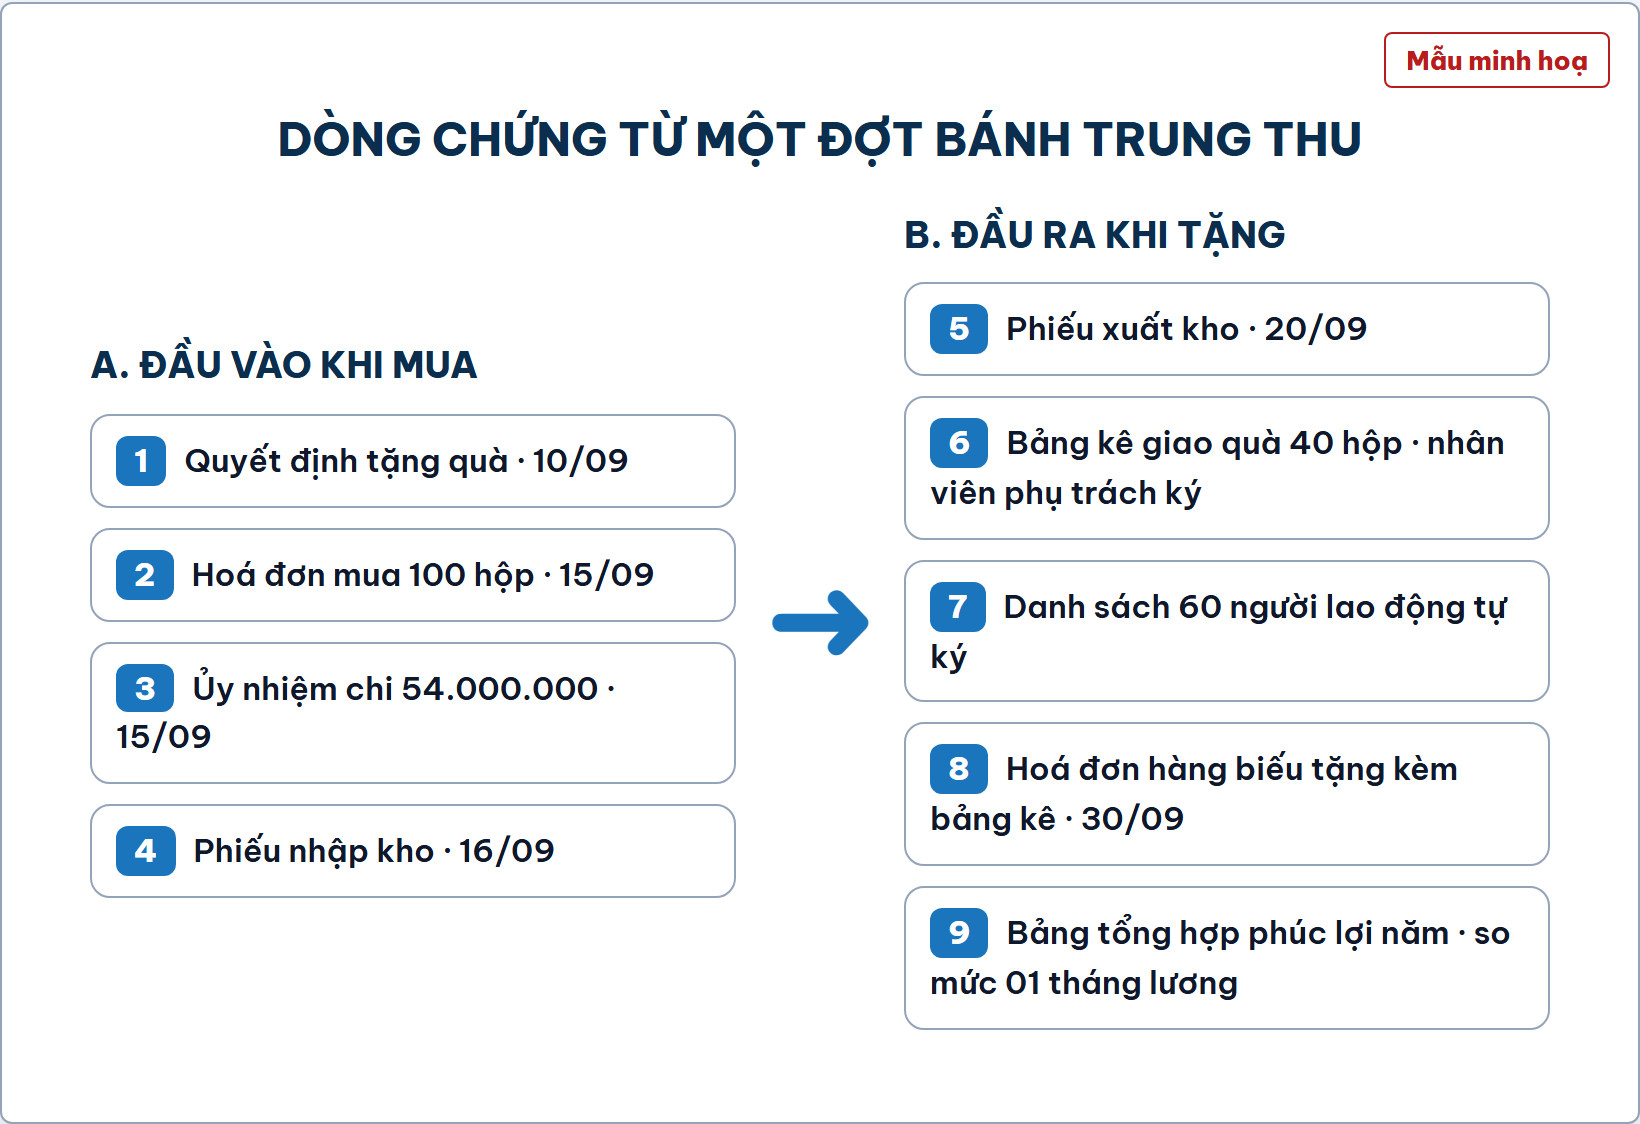
3. Phần A: chứng từ đầu vào khi mua bánh
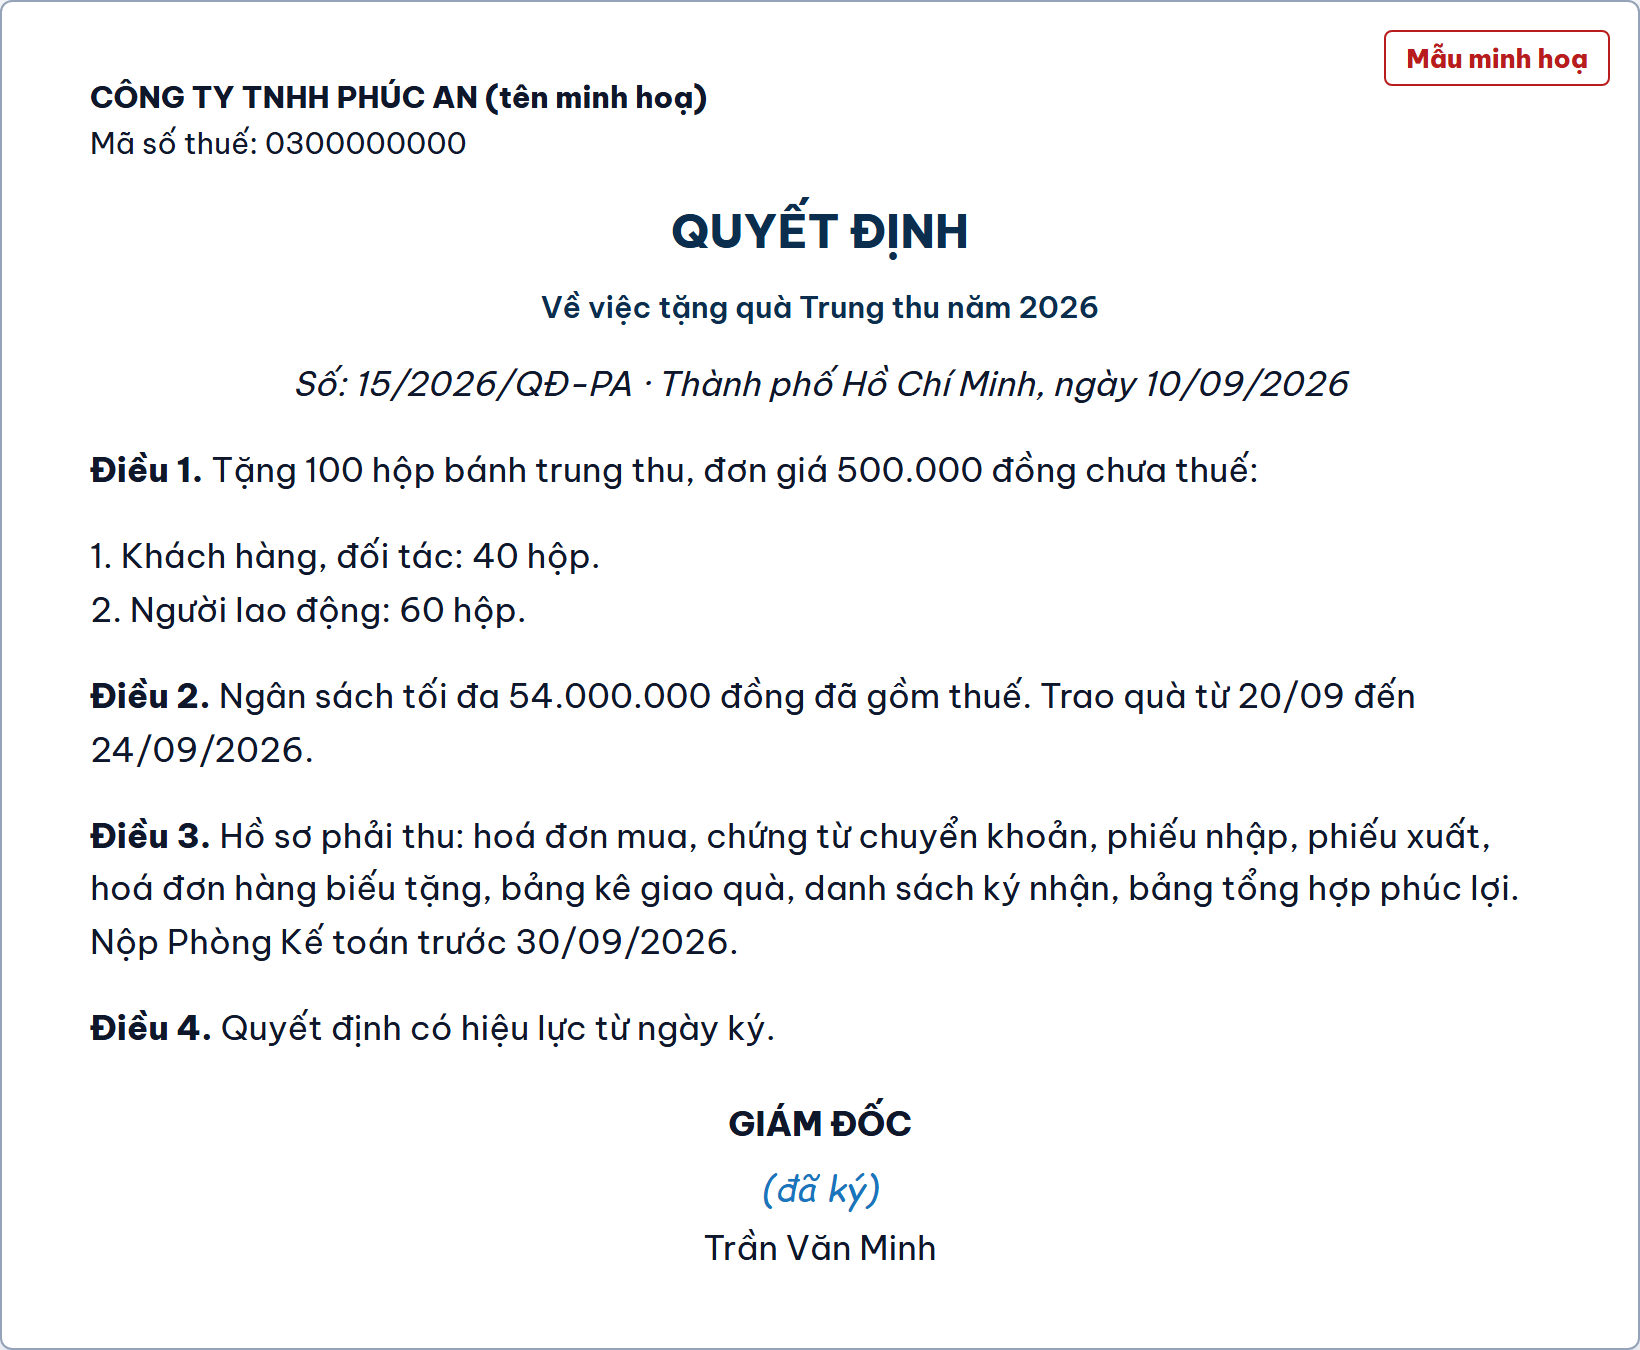
Quyết định tặng quà phải ký trước ngày mua bánh. Quyết định ký sau ngày mua là giấy hợp thức hoá, cơ quan thuế nhìn ngày là thấy.
| Số | A. Chứng từ | B. Ai lập | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 3.1 | Quyết định tặng quà ghi đối tượng, số lượng, đơn giá, ngân sách, thời gian. | Giám đốc ký. | Khoản chi có chủ trương, phục vụ kinh doanh hoặc là phúc lợi có quy định. | Điểm a khoản 1 Điều 9 Luật 67/2025. |
| 3.2 | Đề nghị mua, báo giá. | Phòng hành chính. | Giá mua hợp lý, có so sánh. | Quy chế chi tiêu nội bộ. |
| 3.3 | Hợp đồng hoặc đơn đặt hàng. | Công ty và nơi bán bánh. | Giao dịch thật, đúng số lượng. | Điểm b khoản 1 Điều 9 Nghị định 320/2025. |
| 3.4 | Hoá đơn mua vào ghi đúng tên, mã số thuế công ty. | Nơi bán bánh. | Điều kiện khấu trừ thuế và tính chi phí. | Điều 14 Luật 48/2024/QH15; Phụ lục Nghị định 254/2026. |
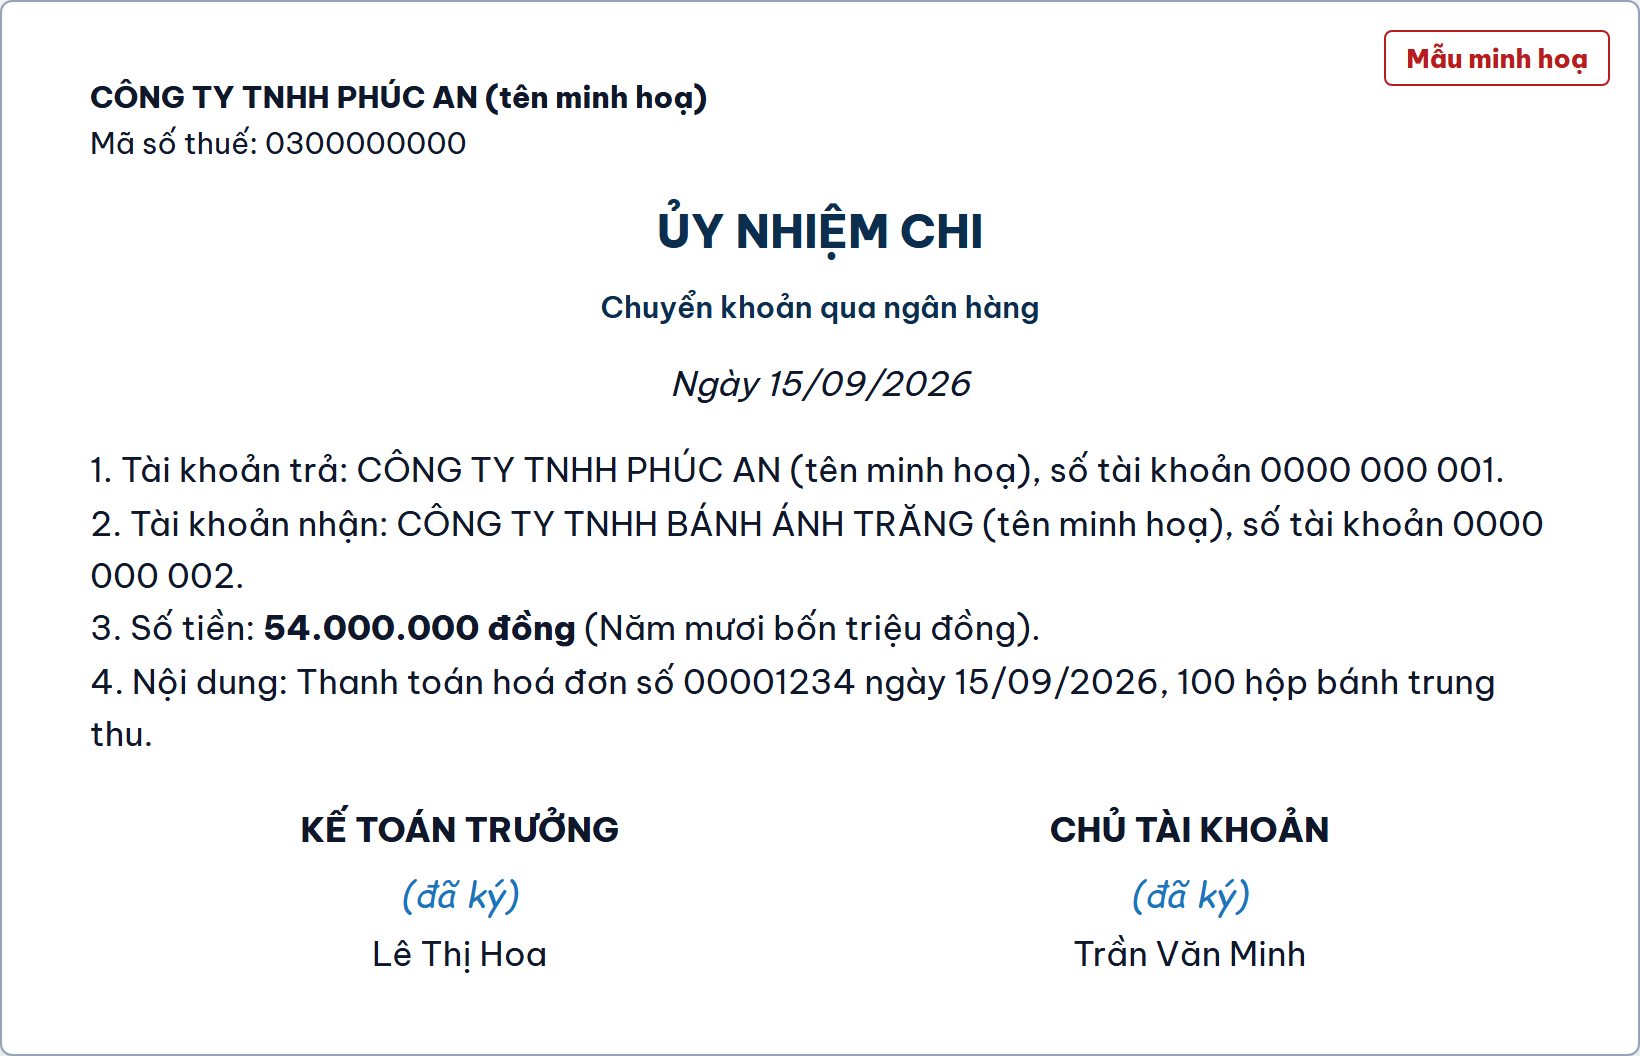
| 3.5 | Chứng từ chuyển khoản khi mua từ 05 triệu đồng một lần. | Kế toán, ngân hàng. | Điều kiện khấu trừ thuế và được trừ chi phí. | Điểm c khoản 1 Điều 9 Nghị định 320/2025; Điều 26 Nghị định 181/2025/NĐ-CP. |
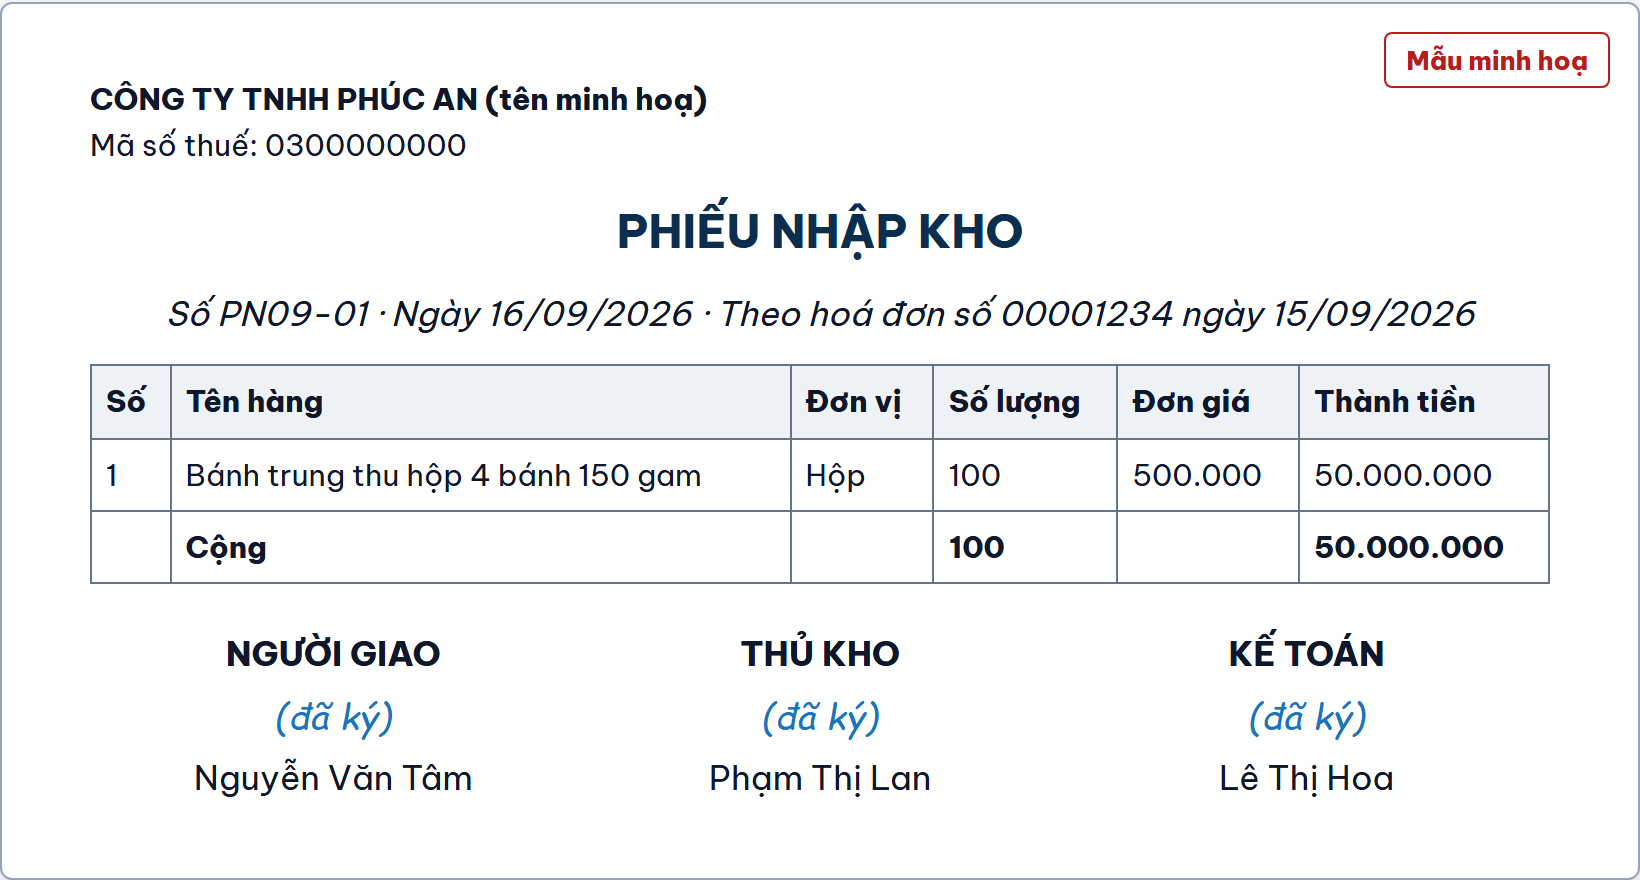
| 3.6 | Phiếu nhập kho hoặc biên bản giao nhận. | Thủ kho, người giao. | Bánh về thật, đủ số. | Chế độ kế toán đang áp dụng. |
Cách gọi: “dòng 3.5 cột D”. Mốc 05 triệu đồng là mốc hiện hành năm 2026, tính trên giá đã gồm thuế.
3.7. Hai mẫu điền sẵn, đúng thể thức Nghị định 30/2020/NĐ-CP. Chỗ trong ngoặc vuông là chỗ Sếp sửa theo công ty mình.
3.7.1. Tải Mẫu quyết định tặng quà Trung thu 2026 (tệp Word).
3.7.2. Tải Mẫu bảng kê giao quà khách hàng và danh sách người lao động ký nhận (tệp Word).
4. Phần B: chứng từ đầu ra khi tặng
Bảng kê giao quà và danh sách ký nhận là hai tờ giấy quan trọng nhất. Không có hai tờ này, hoá đơn đầu ra chỉ là con số tự khai.
| Số | A. Chứng từ | B. Ai lập | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 4.1 | Hoá đơn đầu ra hàng biếu, tặng, ghi theo mục 1. | Kế toán. | Đã kê khai thuế đầu ra cho hàng tặng. | Khoản 1 Điều 4 và Phụ lục Nghị định 254/2026. |
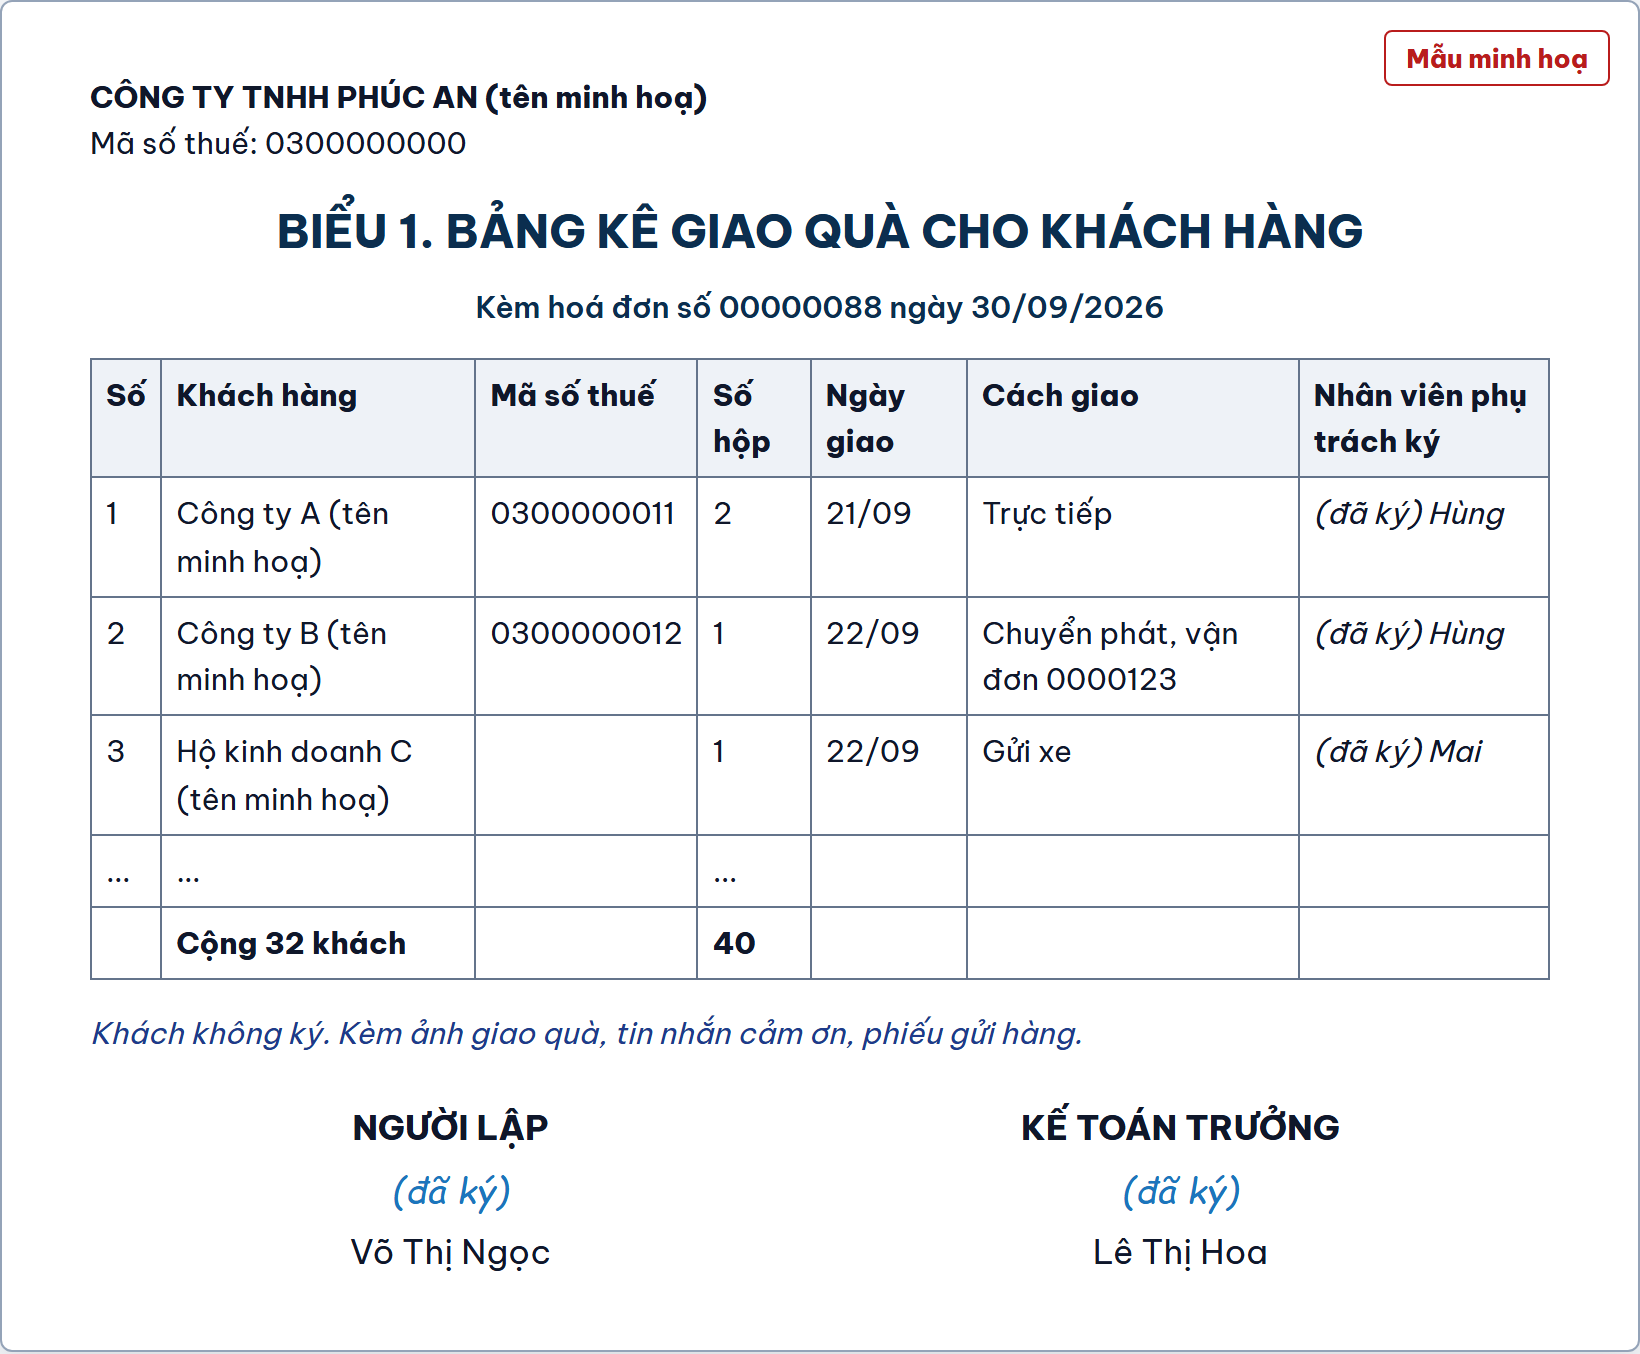
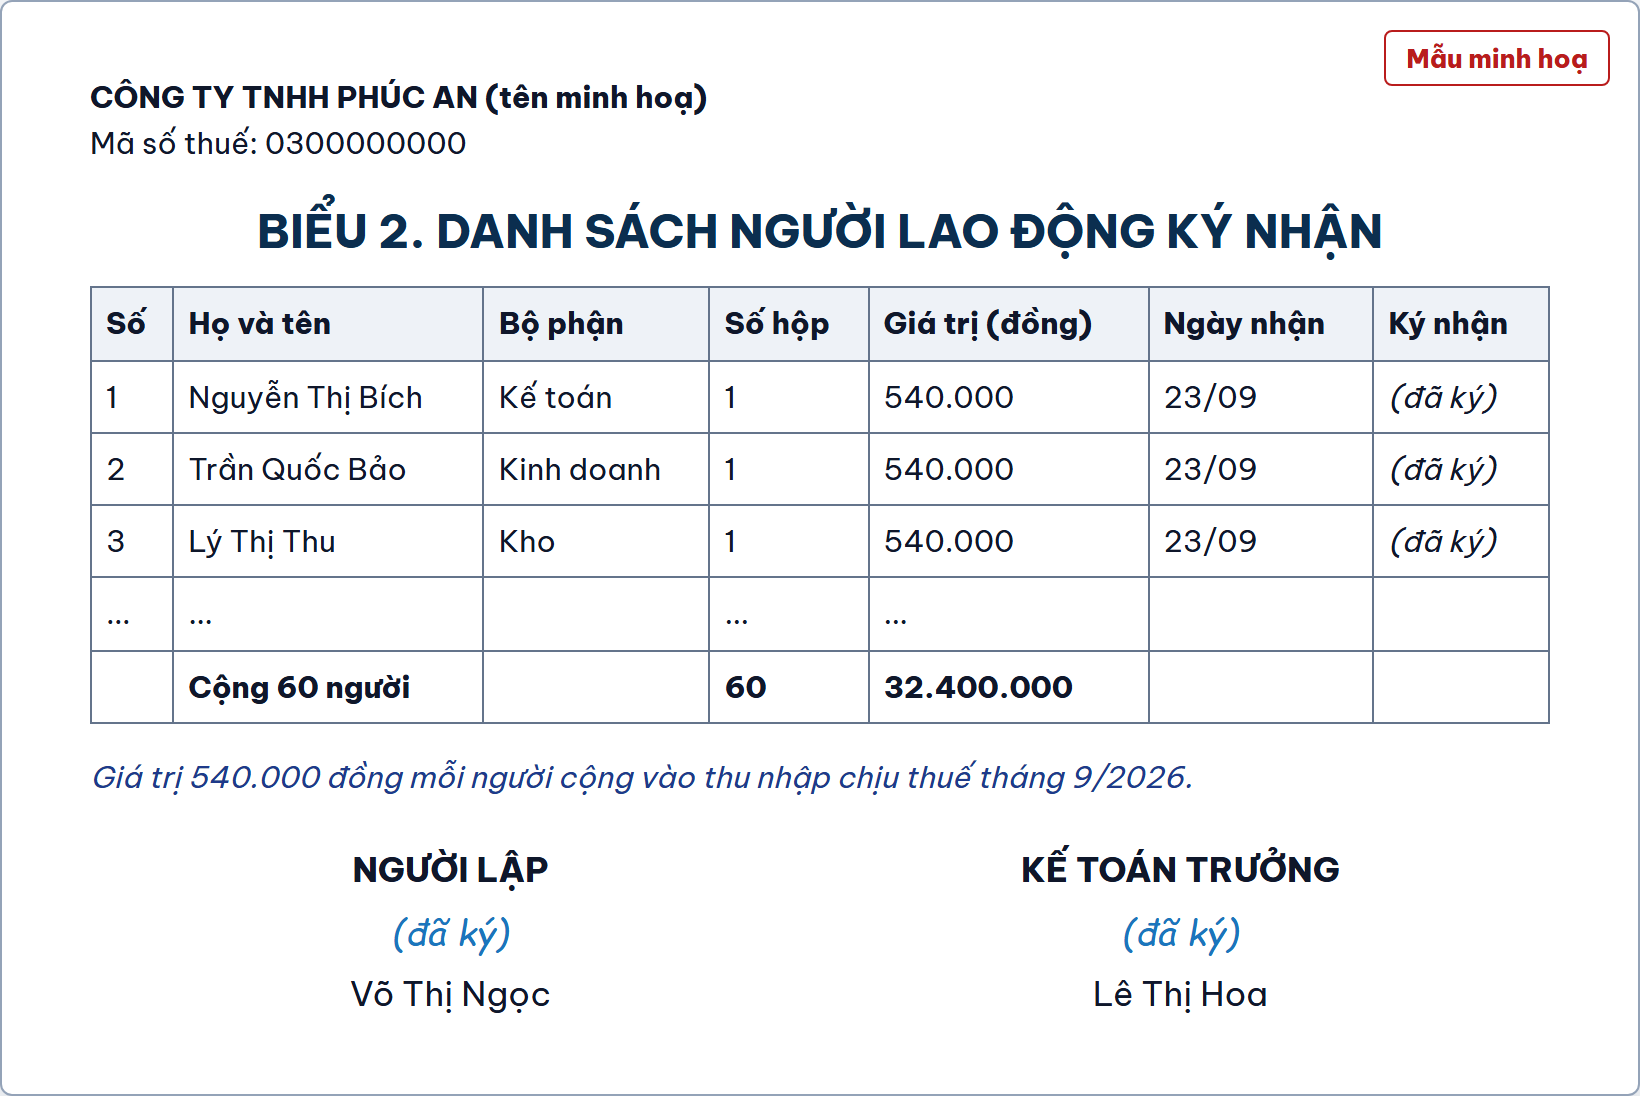
| 4.2 | Hai biểu. Biểu 1: bảng kê giao quà cho khách hàng. Biểu 2: danh sách người lao động ký nhận. | Biểu 1: nhân viên kinh doanh hoặc kế toán dịch vụ phụ trách khách đã trực tiếp giao ký tên, khách không ký. Biểu 2: người lao động tự ký. | Bánh tới đúng người, đúng số. | Phụ lục Nghị định 254/2026 buộc lưu danh sách chi tiết hàng biếu, tặng. |
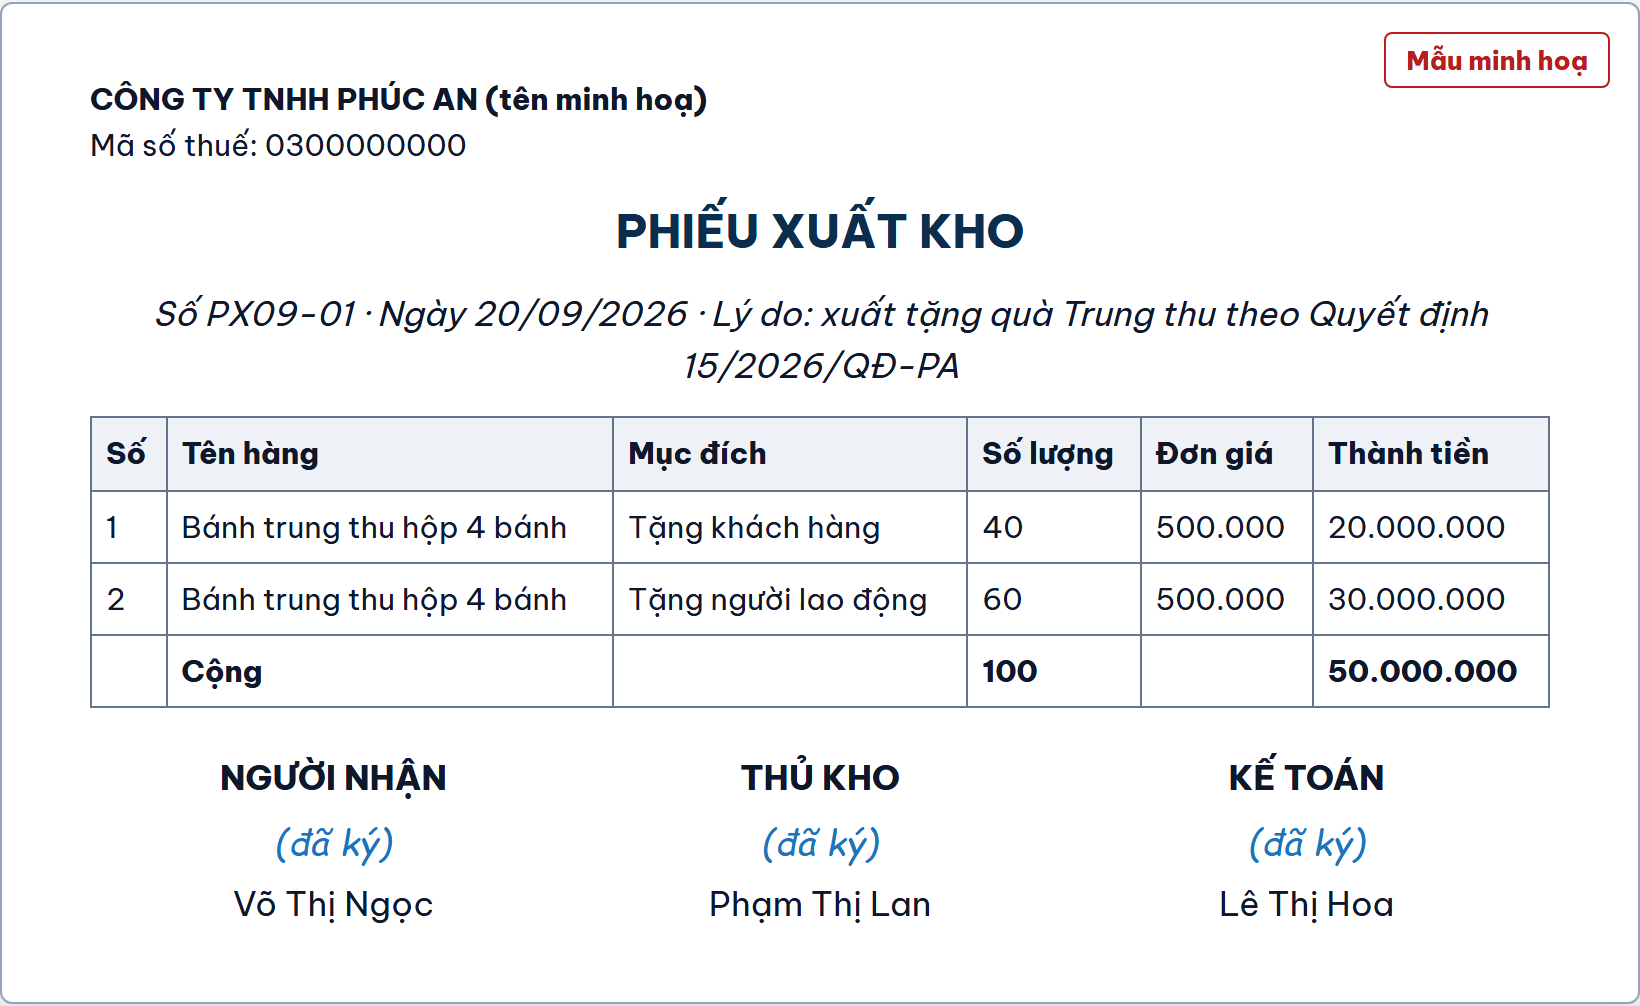
| 4.3 | Phiếu xuất kho. | Thủ kho. | Kho giảm khớp số hộp đã tặng. | Chế độ kế toán đang áp dụng. |
| 4.4 | Chứng cứ giao quà cho khách: ảnh giao quà, tin nhắn cảm ơn, phiếu gửi hàng có mã vận đơn. | Nhân viên phụ trách khách. | Quà đã tới khách thật, bổ trợ cho Biểu 1. | Điểm b khoản 1 Điều 9 Nghị định 320/2025. |
| 4.5 | Bảng tổng hợp phúc lợi cả năm và bảng lương tháng nhận bánh. | Kế toán tiền lương. | Đối chiếu trần 01 tháng lương và tính thuế thu nhập cá nhân. | Điểm d khoản 4 Điều 10 Nghị định 320/2025; Điều 8 Nghị định 253/2026/NĐ-CP. |
Cách gọi: “dòng 4.2 cột A”. Mẫu hai biểu tải ở mục 3.7.2.
5. Trần 01 tháng lương: cộng cả năm hay từng khoản
Cộng mọi khoản phúc lợi cả năm, cho toàn công ty.
Nguyên văn điểm d khoản 4 Điều 10 Nghị định 320/2025: không được trừ “phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế”.
5.1. Một tháng lương bình quân bằng quỹ tiền lương thực hiện trong năm chia 12. Công ty hoạt động chưa đủ 12 tháng thì chia số tháng thực tế, theo điểm d1.
5.2. Quỹ tiền lương thực hiện là tiền lương đã thực trả của năm đó, tính tới hạn nộp hồ sơ quyết toán, theo điểm d2.
| Số | A. Khoản chi | B. Có cộng vào trần phúc lợi không | C. Thuế thu nhập cá nhân người lao động |
|---|---|---|---|
| 5.3 | Bánh trung thu, quà sinh nhật, quà Tết bằng hiện vật. | Có. Thuộc “khoản chi có tính chất phúc lợi khác”. | Tính. Đây là lợi ích không bằng tiền, kể cả chi ngày lễ, theo điểm k khoản 2 Điều 8 Nghị định 253/2026. |
| 5.4 | Nghỉ mát, hỗ trợ đi lại ngày lễ, Tết. | Có. Có tên trong điểm d. | Tính khi xác định được từng người hưởng. |
| 5.5 | Hiếu, hỷ của người lao động và gia đình. | Có. Có tên trong điểm d. | Không tính nếu theo quy chế và trong mức được trừ, theo điểm m khoản 4 Điều 8 Nghị định 253/2026. |
| 5.6 | Bảo hiểm sức khoẻ, bảo hiểm tai nạn tự nguyện. | Có. Có tên trong điểm d. | Không tính nếu là bảo hiểm không tích luỹ phí, theo điểm h khoản 4 Điều 8 Nghị định 253/2026. |
| 5.7 | Thưởng bằng tiền dịp 20/10, Tết, tháng thứ 13. | Không. Đây là tiền lương, tiền công. Được trừ khi điều kiện và mức hưởng ghi trong hợp đồng lao động, thoả ước hoặc quy chế thưởng, theo điểm b khoản 2 Điều 10 Nghị định 320/2025. | Tính đủ, theo khoản 2 Điều 3 Luật 109/2025/QH15. |
| 5.8 | Khám sức khoẻ định kỳ bắt buộc. | Chưa có hướng dẫn nêu đích danh. Tụi mình đề xuất để ngoài trần, lý do ở mục 5.10. | Chưa có điều khoản nêu đích danh. Khám theo danh sách, trả thẳng cho cơ sở y tế thì tụi mình đề xuất không tính. |
Cách gọi: “ô 5.7B”.
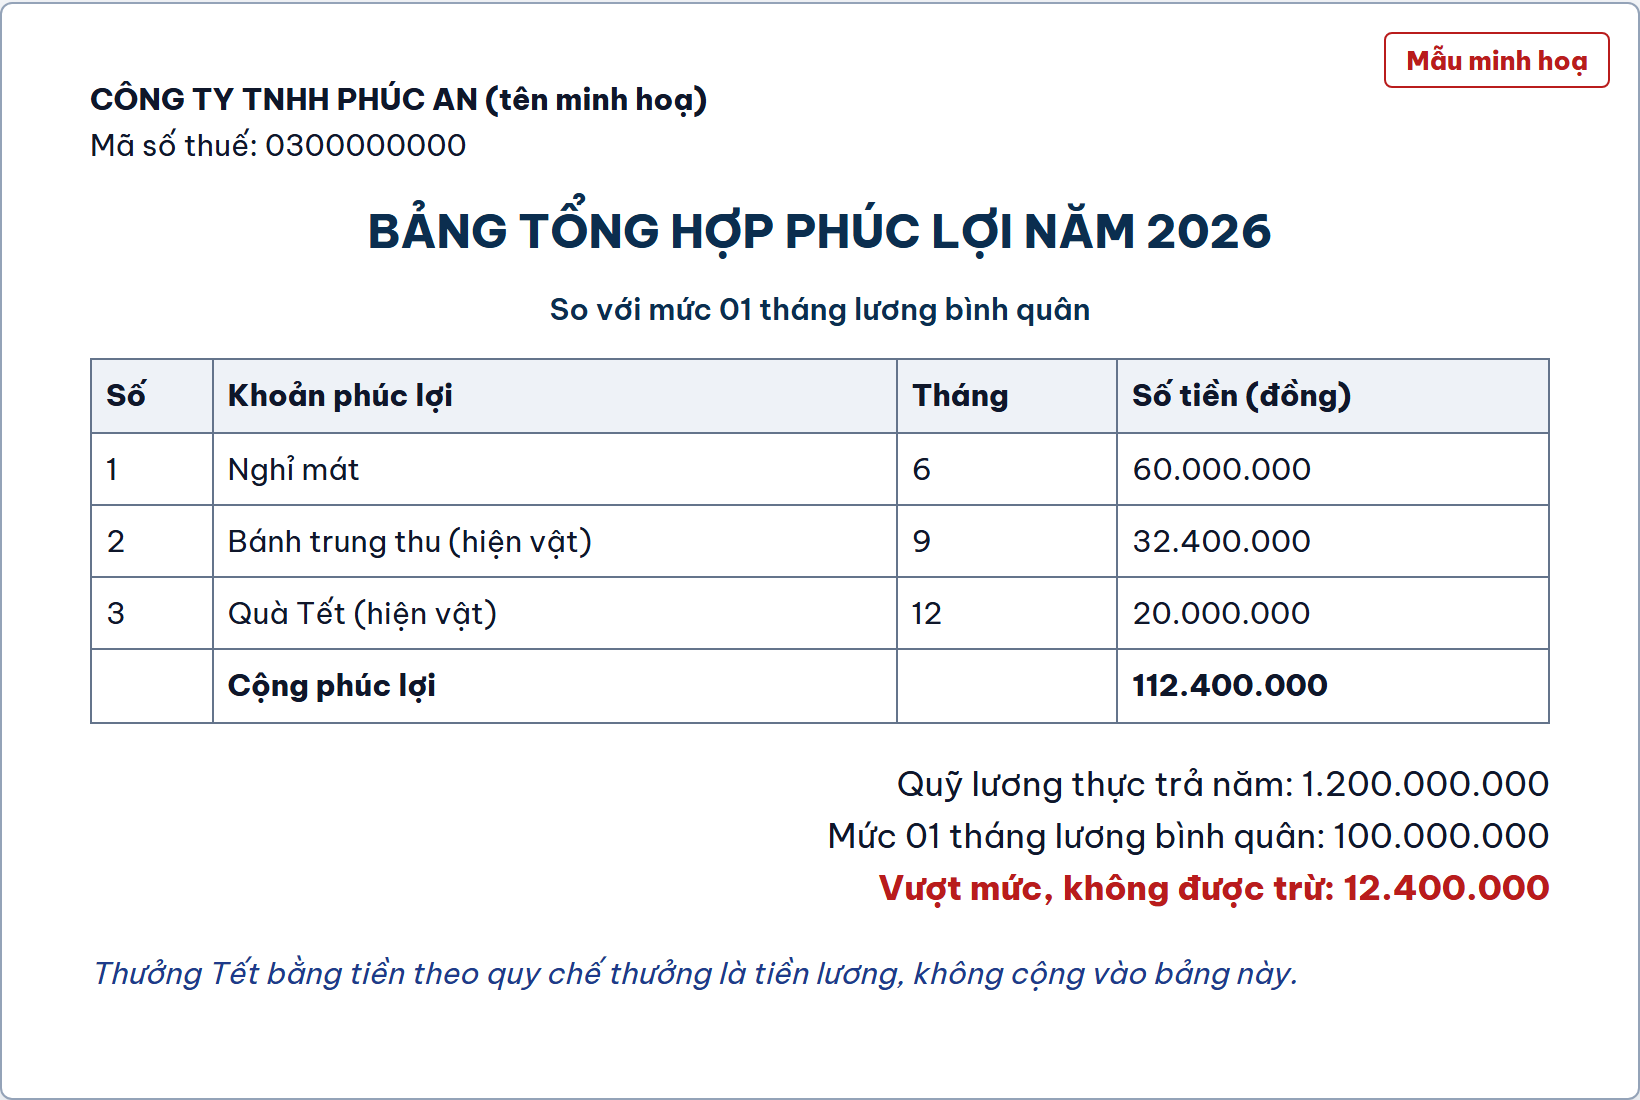
5.9. Ví dụ số. Quỹ lương thực trả năm 2026 là 1.200.000.000 đồng, nên trần phúc lợi là 100.000.000 đồng.
5.9.1. Nghỉ mát 60.000.000 + bánh trung thu 32.400.000 + quà Tết hiện vật 20.000.000 = 112.400.000 đồng.
5.9.2. Vượt trần 12.400.000 đồng. Phần vượt bị loại khi tính thuế thu nhập doanh nghiệp.
5.9.3. Thưởng Tết bằng tiền 150.000.000 đồng theo quy chế thưởng không cộng vào con số 112.400.000 đồng.
5.10. Lý do tụi mình đề xuất để khám định kỳ ngoài trần: khám định kỳ là nghĩa vụ của người sử dụng lao động theo Điều 21 Luật An toàn, vệ sinh lao động 84/2015/QH13.
Điểm d chỉ kể “chi hỗ trợ điều trị khám bệnh, chữa bệnh”, không kể khám định kỳ bắt buộc.
Đây là đề xuất của tụi mình, chưa có văn bản nào nói thẳng. Sếp muốn chắc thì gửi câu hỏi bằng văn bản tới cơ quan thuế quản lý.
6. Ví dụ số trọn vòng một đợt bánh
Mua 100 hộp, 500.000 đồng một hộp chưa thuế, thuế suất 8%. Đây là tình huống giả định để minh hoạ.
6.1. Mua vào: 50.000.000 đồng, thuế 4.000.000 đồng, chuyển khoản 54.000.000 đồng.
6.2. Tặng 40 khách: giá tính thuế 20.000.000 đồng, thuế đầu ra 1.600.000 đồng.
6.3. Tặng 60 nhân viên: giá tính thuế 30.000.000 đồng, thuế đầu ra 2.400.000 đồng.
6.4. Thuế đầu ra 4.000.000 đồng trừ thuế đầu vào 4.000.000 đồng, đợt bánh này nộp thêm 0 đồng.
6.5. Chi phí gồm 50.000.000 đồng tiền bánh và 4.000.000 đồng thuế đầu ra không thu được của ai. Phần của nhân viên là 32.400.000 đồng, cộng vào trần phúc lợi ở mục 5.
6.6. Mỗi nhân viên cộng 540.000 đồng vào thu nhập chịu thuế tháng 9/2026. Giá trị quy đổi theo giá thị trường lúc nhận, theo khoản 2 Điều 17 Nghị định 253/2026.
6.7. Ví dụ ngắn quà Tết.
Tặng 60 nhân viên giỏ quà Tết 800.000 đồng chưa thuế, thuế suất 8%.
Mỗi người cộng 864.000 đồng vào thu nhập chịu thuế tháng nhận quà.
Cả đợt 51.840.000 đồng cộng vào rổ phúc lợi của năm nhận quà. Tình huống giả định.
7. Hạch toán và ba chỗ hay vướng
Doanh nghiệp theo Thông tư 99/2025/TT-BTC ghi như dưới đây. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC thay tài khoản 641 bằng 642. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC không ghi kép, ghi một dòng vào sổ chi tiết chi phí.
Chữ T từng bút toán
Cách đọc: Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ. Nợ phải trả và doanh thu tăng thì ghi Có.
Bút toán (1): mua 100 hộp bánh
| Nợ 156 | Hàng hoá (bánh trung thu) : 50.000.000 đồng Tăng tài sản: 100 hộp bánh nhập kho, giá chưa thuế. |
| Nợ 1331 | Thuế giá trị gia tăng được khấu trừ : 4.000.000 đồng Tăng tài sản: thuế đầu vào 8% trên hoá đơn mua. |
| Có 112 | Tiền gửi ngân hàng : 54.000.000 đồng Giảm tài sản: chuyển khoản trả nhà cung cấp. |
Bút toán (2): tặng 40 hộp cho khách hàng
| Nợ 641 | Chi phí bán hàng (tặng khách) : 21.600.000 đồng Tăng chi phí: 40 hộp tặng khách, gồm cả thuế đầu ra phải nộp. |
| Có 156 | Hàng hoá (bánh trung thu) : 20.000.000 đồng Giảm tài sản: xuất kho 40 hộp. |
| Có 33311 | Thuế giá trị gia tăng đầu ra : 1.600.000 đồng Tăng nợ phải nộp: thuế trên giá hàng cùng loại. |
Bút toán (3): tặng 60 hộp cho người lao động
| Nợ 642 | Chi phí quản lý (phúc lợi người lao động) : 32.400.000 đồng Tăng chi phí: 60 hộp tặng người lao động, cộng vào trần phúc lợi cả năm. |
| Có 156 | Hàng hoá (bánh trung thu) : 30.000.000 đồng Giảm tài sản: xuất kho 60 hộp. |
| Có 33311 | Thuế giá trị gia tăng đầu ra : 2.400.000 đồng Tăng nợ phải nộp: thuế trên giá hàng cùng loại. |
Chữ T tổng — cả đợt bánh
Kho 156 về 0: nhập 50.000.000, xuất đủ 50.000.000. Thuế đầu ra 4.000.000 bằng đúng thuế đầu vào, nên đợt bánh không làm tăng số thuế phải nộp, chỉ phải khai đủ.
Tổng hợp ba bút toán
7.1. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014 hoặc 133/2016; Thông tư 200/2014 đã bị Thông tư 99/2025 thay từ 01/01/2026. Hộ kinh doanh theo Thông tư 152/2025/TT-BTC không dùng tài khoản. Bảng chế độ đầy đủ ở bài chế độ kế toán đang áp dụng cho ai.
7.2. Ô người mua trên hoá đơn tổng hợp tặng nhiều người: Nghị định 254/2026 chưa có câu nói riêng cho trường hợp này. Tụi mình đề xuất ghi tên, mã số thuế chính công ty mình và dòng “hàng biếu, tặng theo bảng kê số…”. Sếp hỏi thêm nhà cung cấp hoá đơn điện tử xem phần mềm cho ghi thế nào.
7.3. Công ty chi bánh nhân viên bằng quỹ khen thưởng, phúc lợi (tài khoản 353) thì khoản này không vào chi phí. Thuế đầu vào của phần này có được khấu trừ không thì tụi mình chưa đọc được điều khoản tương ứng của Nghị định 181/2025, nên chưa kết luận.
7.4. Bánh do công đoàn chi bằng tiền công đoàn thì không tính vào thu nhập chịu thuế của người lao động, theo điểm n khoản 4 Điều 8 Nghị định 253/2026. Hoá đơn khi đó đứng tên công đoàn, không đứng tên công ty.
8. Hỏi đáp nhanh
Năm câu hay gặp khi làm hoá đơn hàng tặng.
8.1.
Bánh đã phát tháng 9, giờ mới lập hoá đơn có sao không? Lập theo kỳ khai thuế có ngày tặng.
Kỳ quý 3 đã khai xong mà thiếu thì khai bổ sung, nộp tiền chậm nộp nếu có.
Sửa sớm còn hơn để lúc kiểm tra mới phát hiện.
8.2.
Ghi đơn giá 0 đồng được không? Không.
Giá tính thuế 0 đồng chỉ dành cho hàng khuyến mại đúng luật thương mại.
Hàng biếu, tặng tính theo giá cùng loại, theo điểm c khoản 1 Điều 7 Luật 48/2024/QH15.
Khuyến mại xem bài đăng ký khuyến mại và hoá đơn.
8.3.
Lập nhầm hoá đơn thì sửa sao? Sai số lượng, đơn giá, thuế suất thì lập hoá đơn điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC.
Cách lập xem bài hoá đơn thay thế.
8.4.
Nhân viên lương thấp, chưa tới mức chịu thuế thì sao? Vẫn cộng 540.000 đồng vào thu nhập chịu thuế cho đúng.
Sau giảm trừ gia cảnh mà không còn thu nhập tính thuế thì người đó chưa phát sinh tiền thuế.
8.5.
Có bắt khách ký nhận bánh không? Không cần.
Đi xin chữ ký khách là phi thực tế.
Nhân viên phụ trách khách đã trực tiếp giao thì ký vào bảng kê giao quà, kèm ảnh giao quà, tin nhắn cảm ơn hoặc phiếu gửi hàng.
Người lao động thì tự ký nhận.
8.6. Trần phúc lợi tính thế nào cho đúng? Cách tính và bộ chứng từ đầy đủ ở bài chứng từ chi phí phúc lợi, trần 01 tháng lương.
9. Việc cần làm trong tuần này
Năm việc, làm xong trong tuần là kịp trước kỳ quyết toán.
9.1. Đếm lại số hộp đã tặng, chia hai nhóm khách và nhân viên, khớp với hoá đơn mua.
9.2. Nhân viên phụ trách ký bảng kê giao quà khách hàng; người lao động ký danh sách nhận, theo mẫu ở mục 3.7.
9.3. Lập một hoá đơn tổng hợp kèm bảng kê cho kỳ khai có ngày tặng.
9.4. Cộng 540.000 đồng mỗi người vào bảng lương tháng nhận bánh.
9.5. Cập nhật bảng tổng hợp phúc lợi năm 2026, so với trần 01 tháng lương.
Coi trước khi quyết toán thì sửa được. Coi lúc bị kiểm tra thì chỉ còn biết tiếc.
10. Căn cứ pháp lý đã đối chiếu
Chín văn bản còn hiệu lực ngày 19/10/2026. Chỗ chưa đọc được bản gốc đã ghi rõ trong bài.
| Số | A. Văn bản | B. Điều khoản dùng | C. Hiệu lực |
|---|---|---|---|
| 10.1 | Nghị định 254/2026/NĐ-CP về hoá đơn, chứng từ điện tử, ký 30/06/2026. | Khoản 1 Điều 4; Điều 9; Phụ lục mục người mua và hoá đơn tổng hợp. | Từ 01/07/2026, còn hiệu lực. Thay Nghị định 123/2020 và 70/2025. |
| 10.2 | Thông tư 91/2026/TT-BTC về hoá đơn điện tử. | Điều 10 về sửa hoá đơn. | Từ 01/07/2026, thay Thông tư 32/2025. |
| 10.3 | Luật Thuế giá trị gia tăng 48/2024/QH15, sửa đổi bởi Luật 149/2025/QH15 và Luật 09/2026/QH16. | Điểm c khoản 1 Điều 7; Điều 14. | Từ 01/07/2025, còn hiệu lực. |
| 10.4 | Nghị định 181/2025/NĐ-CP hướng dẫn thuế giá trị gia tăng. | Điều 6; khoản 7 Điều 23; Điều 26. | Từ 01/07/2025, còn hiệu lực. |
| 10.5 | Luật Thuế thu nhập doanh nghiệp 67/2025/QH15, sửa đổi bởi các Luật 116, 127, 133, 141, 143/2025/QH15 và 09/2026/QH16. | Điều 9. | Từ 01/10/2025, áp dụng từ kỳ tính thuế 2025. |
| 10.6 | Nghị định 320/2025/NĐ-CP hướng dẫn thuế thu nhập doanh nghiệp. | Khoản 1 Điều 9; điểm b khoản 2, điểm d khoản 4, khoản 12 Điều 10. | Từ 15/12/2025, còn hiệu lực. |
| 10.7 | Luật Thuế thu nhập cá nhân 109/2025/QH15, ký 10/12/2025. | Khoản 2 và khoản 9 Điều 3. | Từ 01/07/2026; phần tiền lương áp dụng từ kỳ tính thuế 2026. |
| 10.8 | Nghị định 253/2026/NĐ-CP hướng dẫn thuế thu nhập cá nhân, ký 30/06/2026. | Điều 8; khoản 2 Điều 17. | Từ 01/07/2026, còn hiệu lực. |
| 10.9 | Luật An toàn, vệ sinh lao động 84/2015/QH13. | Điều 21. | Còn hiệu lực. |
10.10. Ngày tra: 19/10/2026. Sếp tự kiểm hiệu lực tại vbpl.vn theo số hiệu văn bản.
Bước tiếp — gửi tụi mình. Sếp gửi tụi mình hoá đơn mua bánh và danh sách người nhận, tụi mình lập giúp bảng kê và kiểm trần phúc lợi trước kỳ quyết toán, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Ba chỗ chưa có văn bản nói thẳng là đề xuất của tụi mình. Đó là ô người mua trên hoá đơn tổng hợp, khám sức khoẻ định kỳ có cộng vào trần phúc lợi không, thuế đầu vào khi chi bằng quỹ phúc lợi. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#hoadondientu
#phucloinguoilaodong