Checklist 2026: lương, phụ cấp, thưởng, phúc lợi — khoản nào chịu thuế, đóng bảo hiểm
Một tấm ảnh “checklist tiền lương, phụ cấp, thưởng, phúc lợi” đang được chia sẻ hàng trăm lượt trên Facebook. Ảnh gắn nhãn nội dung do trí tuệ nhân tạo tạo ra. Bình luận bên dưới gần như chỉ có một câu: xin file.
Tụi mình hiểu vì sao người ta xin. Cùng một dòng trong phiếu lương, ba nơi hỏi ba câu khác nhau.
Cơ quan thuế hỏi người nhận có chịu thuế không. Cơ quan bảo hiểm hỏi khoản đó có trả đều mỗi kỳ lương không. Lúc quyết toán, cơ quan thuế lại hỏi quy chế có ghi mức không.
Trả lời sai một câu là trả tiền hai lần: một lần cho người lao động, một lần cho cơ quan thuế.
Bản dưới đây tụi mình làm lại từ văn bản gốc còn hiệu lực ngày 22/10/2026. Mỗi ô có căn cứ và mức tin cậy. Cuối bài có bản PDF và Excel để tải về.
TÓM TẮT 30 GIÂY
0.1. Bài gom 24 khoản hay gặp trong phiếu lương. Mỗi khoản trả lời bốn câu: thuế thu nhập cá nhân, bảo hiểm xã hội, chi phí được trừ, chứng từ.
0.2. Từ 01/07/2026, tiền ăn giữa ca trả bằng tiền không tính thuế tới 1,2 triệu đồng/người/tháng.
0.3. Từ kỳ tính thuế 2026, tiền làm thêm giờ đúng luật được miễn cả khoản. Giảm trừ bản thân 15,5 triệu đồng/tháng, biểu thuế còn 5 bậc.
0.4. Thưởng bằng tiền theo quy chế là tiền lương, không vào trần phúc lợi. Quà hiện vật, nghỉ mát, hiếu hỉ, bảo hiểm sức khoẻ thì cộng chung một rổ, trần 01 tháng lương bình quân cả năm.
0.5. Việc tuần này: tải checklist, tích cột E từng khoản, khoản nào hợp đồng chưa ghi số tiền thì làm phụ lục.
Bản tải về miễn phí. Sếp in bản PDF ra soát với kế toán, hoặc dùng bản Excel có cột tự tích và công thức tính thuế.
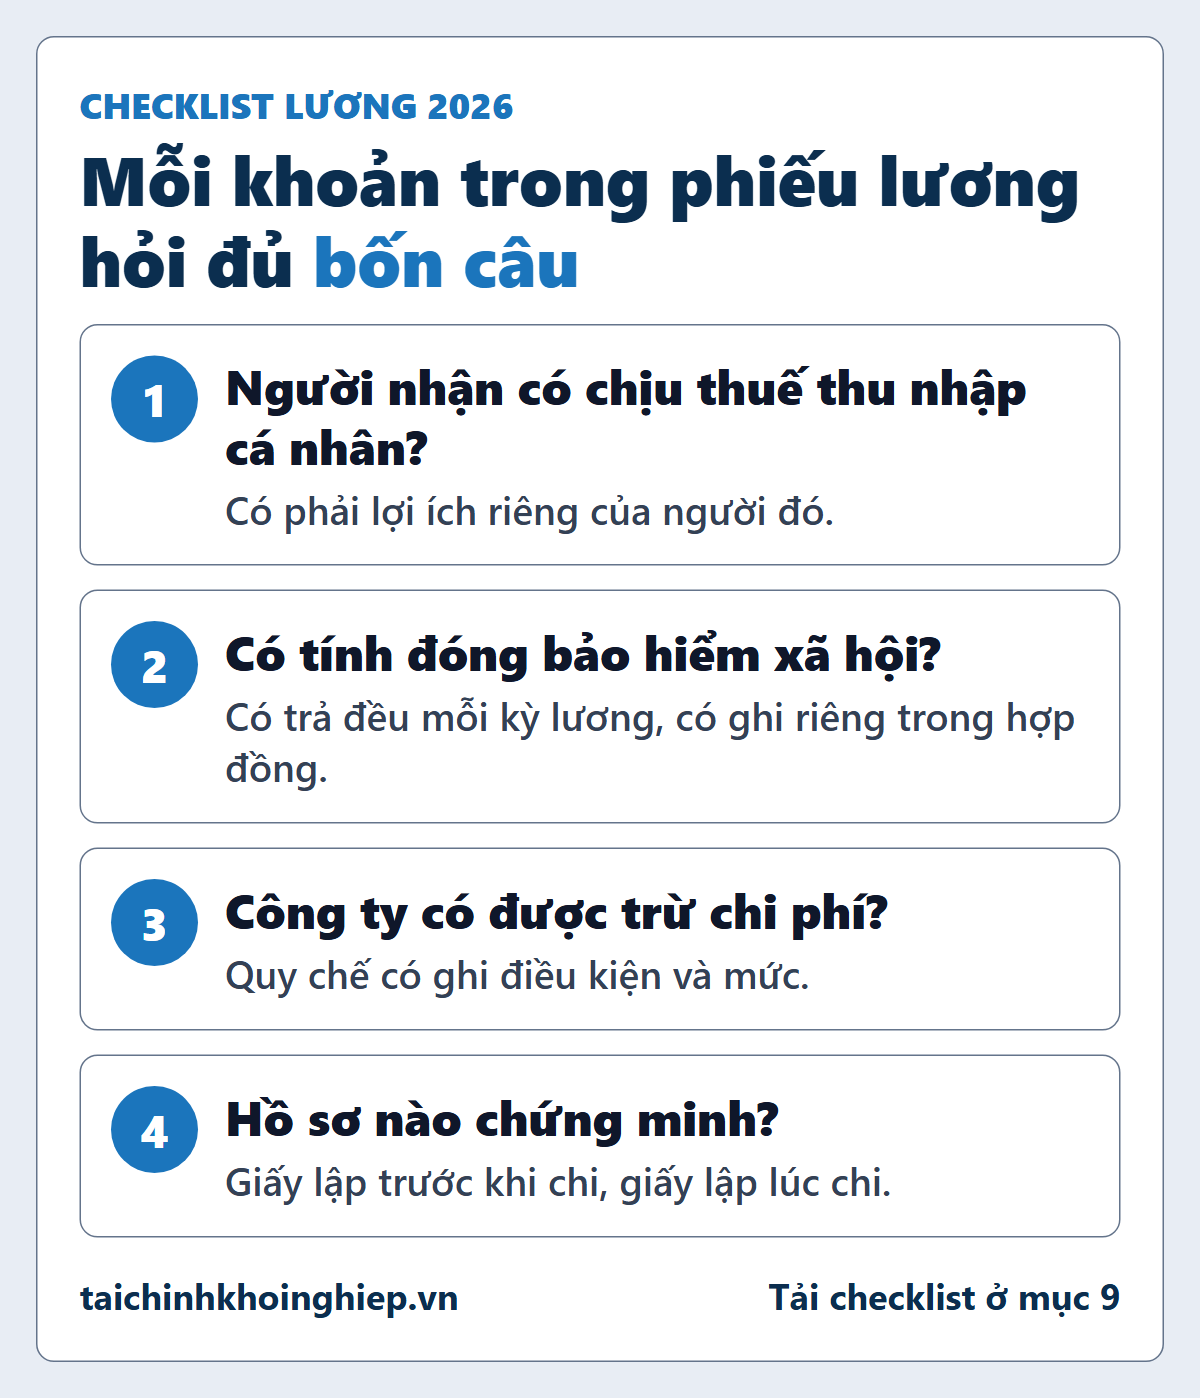
1. Bốn câu hỏi cho mỗi khoản
Nhìn tên khoản chưa đủ. Phải hỏi đủ bốn câu, theo đúng thứ tự.
1.1. Người nhận có chịu thuế thu nhập cá nhân không? Gốc của câu này: khoản đó có phải lợi ích riêng của người nhận.
1.2. Có tính đóng bảo hiểm xã hội không? Gốc: khoản đó có trả đều mỗi kỳ lương, có ghi riêng trong hợp đồng.
1.3. Công ty có được trừ chi phí khi tính thuế thu nhập doanh nghiệp không? Gốc: quy chế có ghi điều kiện và mức hưởng chưa.
1.4. Hồ sơ nào chứng minh? Gốc: giấy nào lập trước khi chi, giấy nào lập lúc chi.
Ba câu đầu độc lập với nhau. Một khoản có thể chịu thuế mà không đóng bảo hiểm, như tiền xăng xe. Một khoản có thể không chịu thuế mà vẫn bị trần chi phí, như tiền hiếu hỉ.
2. Bảng checklist 24 khoản
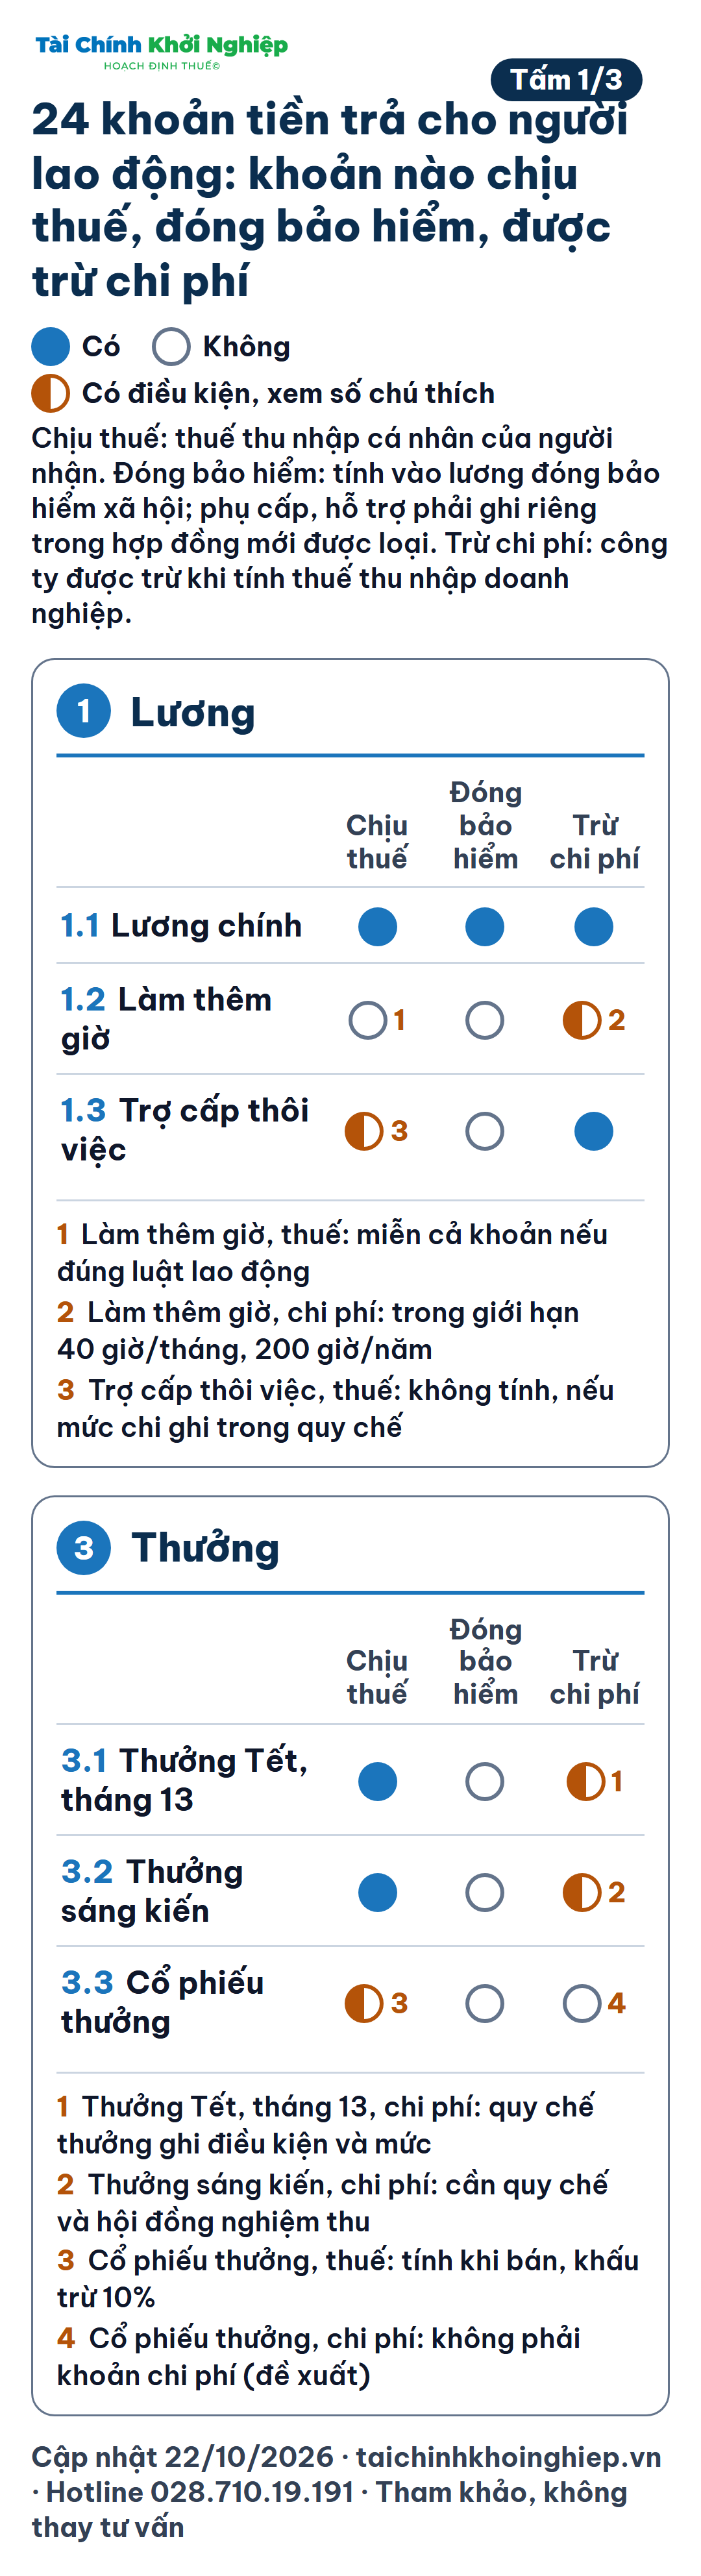
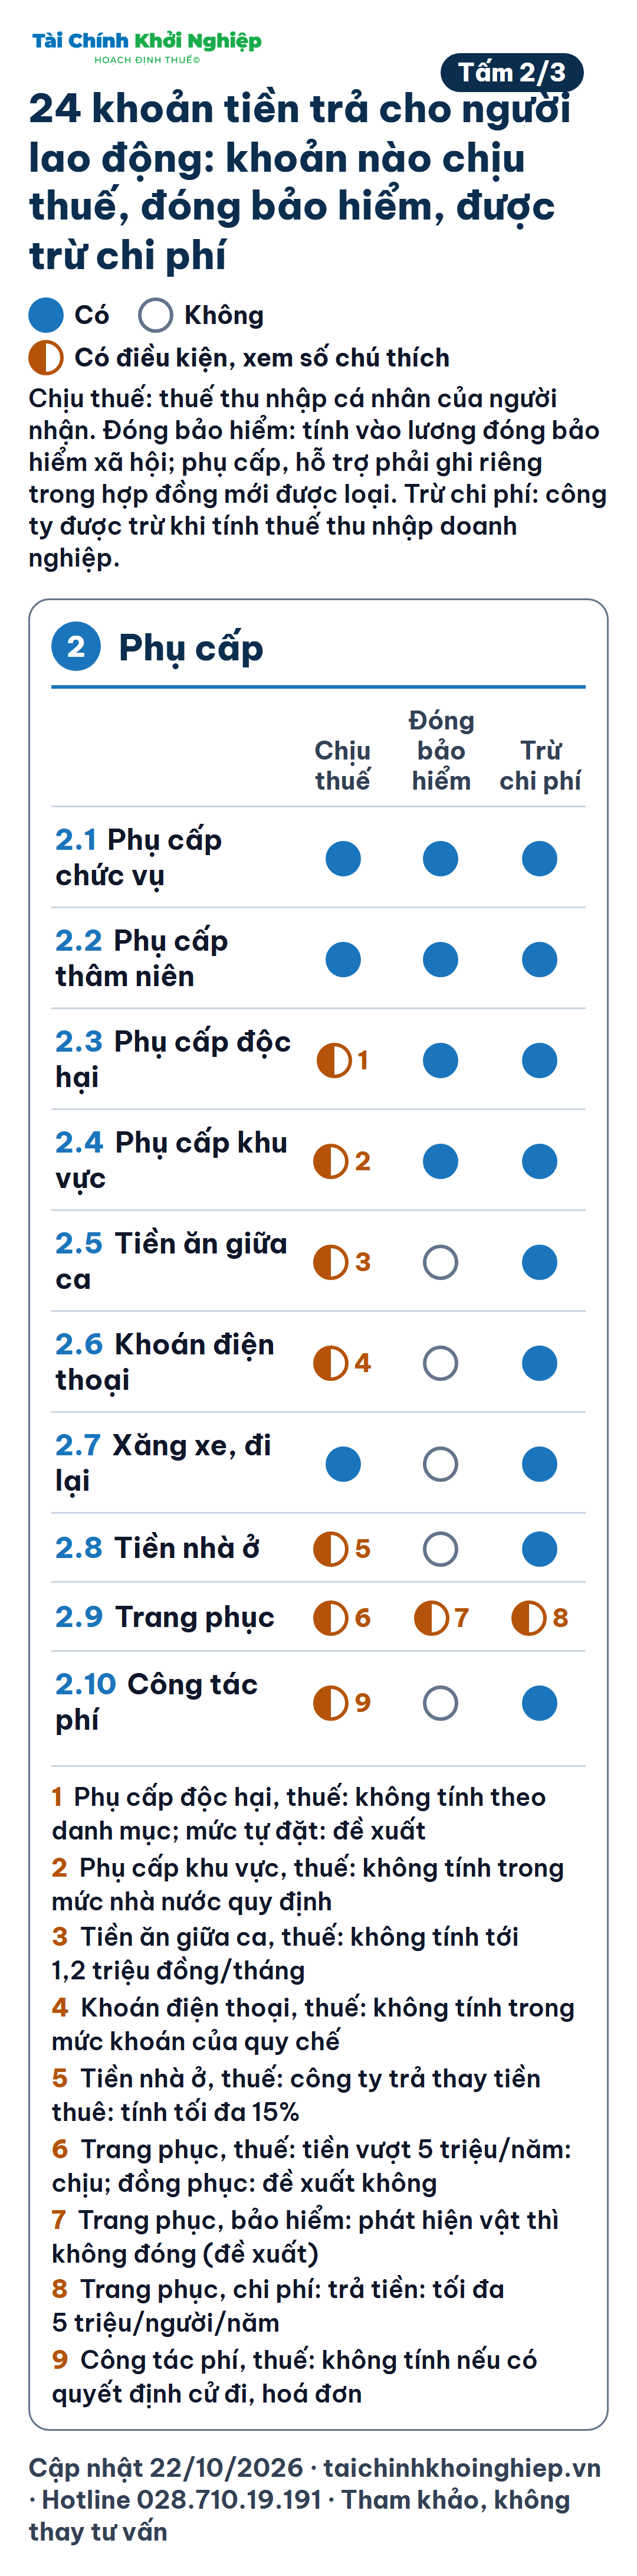
Bốn nhóm, mỗi khoản một dòng, ba cột trả lời ba câu đầu ở mục 1. Chấm đặc là có, vòng rỗng là không, nửa cam là có điều kiện; điều kiện ghi ở chân mỗi khối. Chứng từ của từng khoản nằm trong bảng chi tiết.


2.1. Tải infographic. Ba tấm dọc rộng 1080 điểm ảnh để gửi Zalo. Bộ 13 tấm khổ 4:5 để đăng Facebook. Bản in A4 ngang là trang 1 của tệp PDF.
Tải ảnh tấm 1/3 (PNG)Tải ảnh tấm 2/3 (PNG)Tải ảnh tấm 3/3 (PNG)Tải bộ ảnh đăng Facebook (13 tấm, .zip)Tải PDF in A4
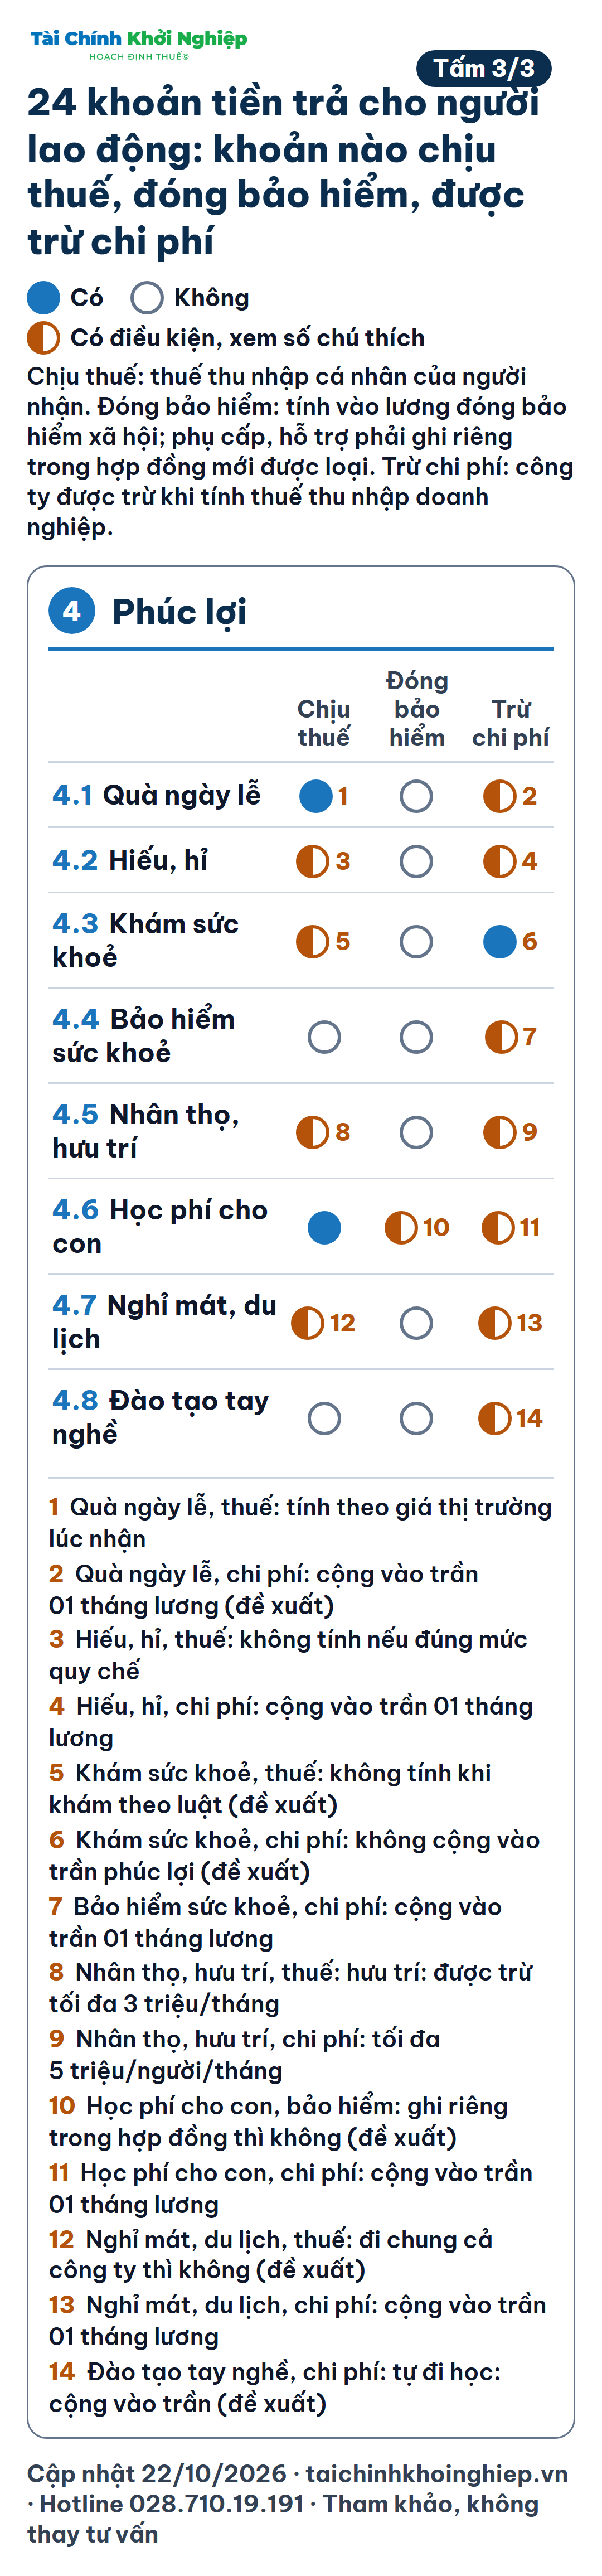
Xem bảng chi tiết có căn cứ (24 dòng, từng điều khoản, mức A, B, C)
| Số và khoản | A. Chịu thuế thu nhập cá nhân? | B. Tính đóng bảo hiểm xã hội? | C. Được trừ chi phí thuế thu nhập doanh nghiệp? | D. Chứng từ cần có |
|---|---|---|---|---|
| 1.1. Lương theo công việc, chức danh |
Có
1.Chịu thuế.
Căn cứ 10.2 · khoản 1 Điều 8 · mức A.
|
Có
1.Đóng.
2.Không thấp hơn lương tối thiểu vùng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức A.
|
Có
1.Được trừ khi hợp đồng lao động ghi mức.
2.Chi trước hạn nộp quyết toán năm.
Căn cứ 10.4 · điểm a, b, c khoản 8 Điều 10 · mức A.
|
1.Hợp đồng lao động, thang bảng lương.
2.Bảng chấm công, bảng lương.
3.Chứng từ chuyển khoản.
|
| 1.2. Làm thêm giờ, làm đêm, ngày phép không nghỉ |
Không
1.Miễn cả khoản tiền làm thêm, làm đêm đúng luật lao động.
2.Phần vượt mức luật chịu thuế.
3.Phải có bảng kê giờ làm thêm.
Căn cứ 10.1 · khoản 8 Điều 4; 10.2 · Điều 26 · mức A.
|
Không
1.Không đóng, vì biến động theo giờ làm.
Căn cứ 10.6 · Điều 7 · mức B.
|
Có
1.Được trừ.
2.Giờ vượt 40 giờ/tháng hoặc 200 giờ/năm thì phần vượt bị loại.
Căn cứ 10.4 · khoản 23 Điều 10; 10.8 · Điều 107 · mức A.
|
1.Văn bản người lao động đồng ý làm thêm.
2.Bảng chấm công làm thêm.
3.Bảng kê tiền làm thêm.
|
| 1.3. Trợ cấp thôi việc, mất việc |
Có điều kiện
1.Không tính nếu mức chi ghi trong quy chế.
2.Phần đúng Bộ luật Lao động: không tính.
3.Phần chi cao hơn luật: không tính khi quy chế, hợp đồng lao động hoặc thoả ước ghi mức.
Căn cứ 10.2 · điểm h khoản 3 Điều 8 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Có
1.Được trừ khi chi đúng quy định.
Căn cứ 10.4 · điểm k khoản 8 Điều 10 · mức A.
|
1.Quyết định chấm dứt hợp đồng.
2.Bảng tính trợ cấp.
3.Chứng từ chuyển khoản.
|
| 2.1. Phụ cấp chức vụ, trách nhiệm |
Có
1.Chịu thuế.
Căn cứ 10.2 · khoản 3 Điều 8 · mức A.
|
Có
1.Đóng, vì là phụ cấp lương.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức A.
|
Có
1.Được trừ khi hợp đồng hoặc quy chế ghi mức.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức A.
|
1.Quyết định bổ nhiệm.
2.Hợp đồng hoặc phụ lục ghi số tiền.
|
| 2.2. Phụ cấp thâm niên |
Có
1.Chịu thuế.
Căn cứ 10.2 · khoản 3 Điều 8 · mức A.
|
Có
1.Đóng, vì là phụ cấp lương.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức A.
|
Có
1.Được trừ khi quy chế ghi cách tính theo năm làm việc.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức A.
|
1.Quy chế lương ghi cách tính.
2.Bảng lương tách dòng thâm niên.
|
| 2.3. Phụ cấp độc hại, nguy hiểm |
Mức C · đề xuất
Một phần
1.Không tính khi nghề thuộc danh mục độc hại, nguy hiểm của Bộ.
2.Doanh nghiệp tự đặt mức: chưa có hướng dẫn mức tối đa, tụi mình đề xuất giữ đúng thang bảng lương.
Căn cứ 10.2 · điểm d khoản 3 Điều 8 · mức C.
|
Có
1.Đóng, vì là phụ cấp lương.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức A.
|
Có
1.Được trừ khi hợp đồng hoặc quy chế ghi mức.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức A.
|
1.Danh mục nghề độc hại áp cho vị trí.
2.Kết quả quan trắc môi trường lao động.
3.Quy chế ghi mức.
|
| 2.4. Phụ cấp khu vực, thu hút |
Không
1.Không tính.
2.Phần cao hơn mức nhà nước quy định thì chịu thuế.
Căn cứ 10.2 · điểm đ khoản 3 Điều 8 · mức A.
|
Có
1.Đóng, vì là phụ cấp lương.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức A.
|
Có
1.Được trừ khi hợp đồng ghi nơi làm việc và mức.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức A.
|
1.Hợp đồng ghi nơi làm việc.
2.Văn bản mức phụ cấp khu vực đang áp.
|
| 2.5. Tiền ăn giữa ca, ăn trưa |
Một phần
1.Trả tiền: không tính tới 1,2 triệu đồng/người/tháng, từ 01/07/2026.
2.Phần vượt 1,2 triệu đồng chịu thuế.
3.Công ty nấu, mua suất, phát phiếu ăn: không tính.
Căn cứ 10.2 · điểm g khoản 2 Điều 8; điểm b khoản 1 Điều 69 · mức A.
|
Không
1.Không đóng, nếu ghi thành mục riêng trong hợp đồng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có
1.Được trừ khi quy chế ghi mức.
2.Nghị định 320/2025 không đặt trần riêng.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức B.
|
1.Quy chế ghi mức một ngày hoặc một tháng.
2.Bảng chấm công.
3.Hoá đơn suất ăn nếu đặt ngoài.
|
| 2.6. Khoán điện thoại |
Một phần
1.Khoán đúng mức quy chế: không tính.
2.Phần cao hơn mức quy chế chịu thuế.
Căn cứ 10.2 · điểm đ khoản 2 Điều 8 · mức A.
|
Không
1.Không đóng, nếu ghi thành mục riêng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có
1.Được trừ khi quy chế tài chính ghi mức khoán theo chức danh.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức B.
|
1.Quy chế tài chính ghi mức khoán.
2.Bảng lương tách dòng điện thoại.
|
| 2.7. Hỗ trợ xăng xe, đi lại |
Có
1.Trả tiền vào lương: chịu thuế.
2.Xe công ty đưa đón theo quy chế: không tính.
Căn cứ 10.2 · khoản 1, điểm c khoản 4 Điều 8 · mức A.
|
Không
1.Không đóng, nếu ghi thành mục riêng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có
1.Được trừ khi hợp đồng hoặc quy chế ghi điều kiện và mức.
Căn cứ 10.4 · điểm b khoản 8 Điều 10 · mức A.
|
1.Quy chế ghi mức.
2.Hợp đồng thuê xe đưa đón, nếu có.
|
| 2.8. Tiền nhà ở |
Một phần
1.Công ty trả thay tiền thuê: tính theo số thực trả, tối đa 15% thu nhập chịu thuế khác.
2.Nhà công ty tự xây cho người lao động ở: không tính.
3.Đưa tiền mặt hỗ trợ nhà: chịu thuế toàn bộ.
Căn cứ 10.2 · điểm h khoản 2 Điều 8 · mức A.
|
Không
1.Không đóng, nếu ghi thành mục riêng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có
1.Được trừ khi hợp đồng lao động ghi khoản tiền nhà và có hoá đơn.
Căn cứ 10.4 · điểm b2 khoản 8 Điều 10 · mức A.
|
1.Hợp đồng thuê nhà.
2.Hoá đơn tiền thuê.
3.Hợp đồng lao động ghi khoản tiền nhà.
|
| 2.9. Trang phục |
Mức C · đề xuất
Một phần
1.Bằng tiền: phần vượt 05 triệu đồng/người/năm chịu thuế.
2.Đồng phục hiện vật: chưa có câu riêng, tụi mình đề xuất không tính.
Căn cứ 10.2 · điểm đ khoản 2 Điều 8 · mức C.
|
Mức C · đề xuất
Chưa rõ
1.Phát hiện vật hoặc trả một lần: tụi mình đề xuất không đóng.
2.Chia đều hằng tháng vào lương: dễ bị tính là khoản bổ sung.
Căn cứ 10.6 · Điều 7 · mức C.
|
Có
1.Bằng tiền: tối đa 05 triệu đồng/người/năm.
2.Hiện vật: không giới hạn, phải có hoá đơn.
Căn cứ 10.4 · điểm đ khoản 8 Điều 10 · mức A.
|
1.Quy chế ghi mức.
2.Hoá đơn may đồng phục.
3.Danh sách ký nhận.
|
| 2.10. Công tác phí |
Không
1.Thanh toán theo quyết định cử đi, có hoá đơn: không tính.
2.Khoán vượt mức quy chế: phần vượt chịu thuế.
Căn cứ 10.2 · điểm k khoản 4, điểm đ khoản 2 Điều 8 · mức A.
|
Không
1.Không đóng, vì là chi phí đi công tác, không phải tiền lương.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Có
1.Được trừ khi có hoá đơn, chứng từ.
2.Khoán theo quy chế cũng được trừ.
3.Từ 05 triệu đồng, nhân viên tự chuyển khoản vẫn được, nếu quy chế cho phép.
Căn cứ 10.4 · điểm h khoản 8 Điều 10 · mức A.
|
1.Quyết định cử đi công tác.
2.Hoá đơn vé, khách sạn.
3.Giấy đề nghị thanh toán.
|
| 3.1. Thưởng Tết, tháng 13, thưởng hiệu quả công việc |
Có
1.Chịu thuế, cộng vào tháng nhận.
Căn cứ 10.2 · điểm i khoản 2 Điều 8 · mức A.
|
Không
1.Không đóng, vì thưởng theo kết quả kinh doanh.
Căn cứ 10.8 · Điều 104; 10.6 · Điều 7 · mức B.
|
Có
1.Được trừ khi quy chế thưởng ghi điều kiện và mức.
2.Chi trước hạn nộp quyết toán năm.
3.Không cộng vào trần phúc lợi.
Căn cứ 10.4 · điểm b, c khoản 8 Điều 10 · mức A.
|
1.Quy chế thưởng đã công bố.
2.Quyết định thưởng, bảng thưởng.
3.Chứng từ chuyển khoản.
|
| 3.2. Thưởng sáng kiến |
Có
1.Chịu thuế.
2.Không tính khi cơ quan nhà nước công nhận sáng kiến.
Căn cứ 10.2 · điểm a khoản 4 Điều 8 · mức A.
|
Không
1.Không đóng, nếu ghi thành mục riêng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có
1.Được trừ khi có quy chế thưởng sáng kiến và hội đồng nghiệm thu.
Căn cứ 10.4 · điểm e khoản 8 Điều 10 · mức A.
|
1.Quy chế thưởng sáng kiến.
2.Biên bản hội đồng nghiệm thu.
3.Quyết định thưởng.
|
| 3.3. Cổ phiếu thưởng |
Chưa
1.Chưa tính lúc nhận.
2.Khi bán: tính theo giá sổ sách lúc thưởng, khấu trừ 10%.
Căn cứ 10.2 · điểm a khoản 3 Điều 50 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Mức C · đề xuất
Không
1.Chưa có câu riêng.
2.Khoản liên quan phát hành cổ phiếu không được trừ.
Căn cứ 10.4 · khoản 19 Điều 10 · mức C.
|
1.Nghị quyết đại hội đồng cổ đông.
2.Danh sách người nhận.
3.Xác nhận lưu ký.
|
| 4.1. Quà hiện vật ngày lễ, sinh nhật |
Có
1.Chịu thuế theo giá thị trường lúc nhận.
Căn cứ 10.2 · điểm i, k khoản 2 Điều 8; khoản 2 Điều 17 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Mức C · đề xuất
Có trần
1.Cộng vào rổ phúc lợi, trần 01 tháng lương bình quân.
2.Chưa có câu nêu đích danh quà lễ, tụi mình xếp vào phúc lợi khác.
Căn cứ 10.4 · điểm d khoản 4 Điều 10 · mức C.
|
1.Quyết định tặng quà.
2.Hoá đơn mua và hoá đơn hàng tặng.
3.Danh sách ký nhận.
|
| 4.2. Hiếu, hỉ |
Không
1.Không tính, nếu theo quy chế và trong mức được trừ thuế doanh nghiệp.
Căn cứ 10.2 · điểm m khoản 4 Điều 8 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.7 · khoản 5 Điều 3 · mức B.
|
Có trần
1.Phúc lợi, trần 01 tháng lương bình quân.
Căn cứ 10.4 · điểm d khoản 4 Điều 10 · mức A.
|
1.Quy chế ghi mức.
2.Thiệp cưới hoặc giấy báo tang.
3.Phiếu chi có ký nhận.
|
| 4.3. Khám sức khoẻ định kỳ |
Mức C · đề xuất
Chưa rõ
1.Chưa có câu riêng.
2.Tụi mình đề xuất không tính khi khám đúng nghĩa vụ luật.
3.Gói tự chọn ghi tên từng người có rủi ro bị tính.
Căn cứ 10.2 · điểm d khoản 2 Điều 8 · mức C.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Mức C · đề xuất
Có
1.Nghĩa vụ của người sử dụng lao động.
2.Tụi mình đề xuất không cộng vào trần phúc lợi.
Căn cứ 10.9 · Điều 21 · mức C.
|
1.Hợp đồng với cơ sở khám.
2.Hoá đơn.
3.Danh sách người đã khám.
|
| 4.4. Bảo hiểm sức khoẻ, tai nạn tự nguyện |
Không
1.Không tính, nếu loại không tích luỹ phí.
Căn cứ 10.2 · điểm h khoản 4 Điều 8 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Có trần
1.Phúc lợi, trần 01 tháng lương bình quân.
Căn cứ 10.4 · điểm d khoản 4 Điều 10 · mức A.
|
1.Hợp đồng bảo hiểm.
2.Danh sách người được bảo hiểm.
3.Hoá đơn.
|
| 4.5. Bảo hiểm nhân thọ, hưu trí tự nguyện |
Một phần
1.Hưu trí bổ sung, tự nguyện: tính vào thu nhập, được trừ tối đa 03 triệu đồng/tháng.
2.Nhân thọ có tích luỹ của công ty bảo hiểm Việt Nam: chưa tính lúc mua, đáo hạn khấu trừ 10%.
Căn cứ 10.2 · điểm e khoản 2 Điều 8; điểm a khoản 2 Điều 46; điểm b khoản 3 Điều 50 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Có trần
1.Tối đa 05 triệu đồng/người/tháng.
2.Hợp đồng hoặc quy chế ghi điều kiện, mức.
3.Còn nợ bảo hiểm bắt buộc thì không được trừ.
Căn cứ 10.4 · điểm đ khoản 4 Điều 10 · mức A.
|
1.Hợp đồng bảo hiểm.
2.Quy chế ghi mức.
3.Xác nhận không nợ bảo hiểm bắt buộc.
|
| 4.6. Học phí cho con người lao động |
Có
1.Chịu thuế.
2.Riêng con người nước ngoài học tại Việt Nam, mầm non tới phổ thông: không tính.
Căn cứ 10.2 · điểm k khoản 2, điểm g khoản 4 Điều 8 · mức A.
|
Mức C · đề xuất
Chưa rõ
1.Chưa có câu riêng.
2.Tụi mình đề xuất ghi mục riêng như hỗ trợ nuôi con nhỏ.
Căn cứ 10.7 · khoản 5 Điều 3 · mức C.
|
Có trần
1.Phúc lợi, trần 01 tháng lương bình quân.
2.Con người nước ngoài ghi trong hợp đồng: tính như tiền lương.
Căn cứ 10.4 · điểm d khoản 4, điểm b1 khoản 8 Điều 10 · mức B.
|
1.Quy chế ghi mức.
2.Hoá đơn học phí.
3.Giấy đề nghị hỗ trợ.
|
| 4.7. Nghỉ mát, du lịch |
Mức C · đề xuất
Chưa rõ
1.Đi chung cả công ty, không ghi tên từng suất: tụi mình đề xuất không tính.
2.Đưa tiền hoặc suất riêng từng người: chịu thuế.
Căn cứ 10.2 · điểm d, k khoản 2 Điều 8 · mức C.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Có trần
1.Phúc lợi, trần 01 tháng lương bình quân.
Căn cứ 10.4 · điểm d khoản 4 Điều 10 · mức A.
|
1.Quyết định tổ chức.
2.Hợp đồng, hoá đơn du lịch.
3.Danh sách đoàn.
|
| 4.8. Đào tạo nâng cao tay nghề |
Không
1.Không tính, nếu hợp công việc hoặc theo kế hoạch công ty.
Căn cứ 10.2 · điểm i khoản 4 Điều 8 · mức A.
|
Không
1.Không đóng.
Căn cứ 10.5 · điểm b khoản 1 Điều 31 · mức B.
|
Mức C · đề xuất
Có
1.Đào tạo theo kế hoạch công ty: chi phí kinh doanh.
2.Hỗ trợ tự đi học: tụi mình xếp vào phúc lợi, có trần.
Căn cứ 10.4 · khoản 1 Điều 9; điểm d khoản 4 Điều 10 · mức C.
|
1.Kế hoạch đào tạo.
2.Hợp đồng, hoá đơn đơn vị đào tạo.
3.Danh sách học viên.
|
2.2. Cách gọi một ô: “ô 2.5A ý 1” là dòng 2.5 (tiền ăn giữa ca), cột A, ý số 1. Số dòng khớp số trong hình.
2.3. Chú thích màu: chữ xanh lá là “có” hoặc “có trần”; ô nền hồng, chữ đỏ là mức C, chưa có văn bản nói thẳng. Mỗi ô đều ghi chữ, màu chỉ để nhìn nhanh.
2.4. Căn cứ “10.x” là số dòng trong bảng căn cứ ở mục 10. Mức A là tụi mình đã đọc nguyên văn. Mức B là trích qua nguồn thứ hai. Mức C là đề xuất.
2.5. Cột B ghi “không đóng, nếu ghi thành mục riêng” nghĩa là hợp đồng lao động phải có dòng riêng, có số tiền. Ghi chung “theo quy định công ty” thì rủi ro bị tính là khoản bổ sung trả thường xuyên.
3. Năm điểm mới năm 2026 dễ tính sai
Năm chỗ dưới đây đổi theo Luật Thuế thu nhập cá nhân 109/2025/QH15 và Nghị định 253/2026/NĐ-CP. Bảng lương làm theo mẫu cũ sẽ sai đúng ở đây.
3.1. Tiền ăn giữa ca trả bằng tiền: không tính thuế tới 1,2 triệu đồng/người/tháng, áp dụng từ 01/07/2026. Phần vượt mới chịu thuế. Mức 730.000 đồng cũ theo Thông tư 26/2016/TT-BLĐTBXH không còn dùng.
3.2. Tiền làm thêm giờ, làm đêm đúng luật lao động được miễn cả khoản, áp dụng từ kỳ tính thuế 2026. Luật cũ chỉ miễn phần trả cao hơn giờ làm ngày thường (mức B, tụi mình so theo Luật Thuế thu nhập cá nhân năm 2007). Bảng kê giờ làm thêm vẫn phải lập.
3.3. Giảm trừ bản thân 15,5 triệu đồng/tháng, mỗi người phụ thuộc 6,2 triệu đồng/tháng. Biểu thuế lũy tiến còn 5 bậc: 5%, 10%, 20%, 30%, 35%.
3.4. Bảo hiểm hưu trí tự nguyện, nhân thọ do công ty mua: người lao động được trừ tối đa 03 triệu đồng/tháng khi tính thuế. Công ty được trừ chi phí tối đa 05 triệu đồng/người/tháng. Hai con số này khác nhau, đừng lấy chung.
3.5. Người lao động tự chi khám chữa bệnh trong danh mục bảo hiểm y tế được giảm trừ tới 23 triệu đồng/năm. Học phí được giảm trừ tới 24 triệu đồng/năm. Khoản công ty đã trả thay thì không tính lần nữa.
Bài năm thay đổi thuế thu nhập cá nhân ảnh hưởng bảng lương viết trước bài này; chỗ nào hai bài khác nhau thì lấy theo bài này, vì bài này đọc lại nguyên văn Nghị định 253/2026.
4. Thưởng, quà, phúc lợi: ví dụ trần 01 tháng lương
Trần phúc lợi tính một lần cho cả năm, cả công ty. Không tính theo từng người, từng tháng.
Ví dụ: Công ty TNHH Sao Mai Xanh (tên minh hoạ) có quỹ tiền lương thực hiện năm 2026 là 2.400.000.000 đồng. Trần phúc lợi bằng quỹ lương chia 12, là 200.000.000 đồng.
| Số | A. Khoản chi năm 2026 | B. Số tiền (đồng) | C. Cộng vào rổ phúc lợi |
|---|---|---|---|
| 4.1 | Nghỉ mát cả công ty | 120.000.000 | Có |
| 4.2 | Quà Trung thu, quà Tết bằng hiện vật | 45.000.000 | Có |
| 4.3 | Hiếu, hỉ theo quy chế | 12.000.000 | Có |
| 4.4 | Bảo hiểm sức khoẻ tự nguyện | 38.000.000 | Có |
| 4.5 | Thưởng Tết bằng tiền theo quy chế thưởng | 260.000.000 | Không |
| 4.6 | Khám sức khoẻ định kỳ theo luật | 18.000.000 | Không |
4.7. Tổng rổ phúc lợi là 215.000.000 đồng. Phần vượt 15.000.000 đồng không được trừ khi quyết toán.
4.8. Thưởng Tết 260.000.000 đồng bằng tiền, có quy chế thưởng, là tiền lương. Khoản này không cộng vào rổ.
4.9. Khám sức khoẻ định kỳ là nghĩa vụ theo Luật An toàn, vệ sinh lao động. Tụi mình đề xuất để ngoài rổ (mức C). Chi tiết ở bài chi phí khám sức khoẻ định kỳ.
4.10. Quà hiện vật cho người lao động phải lập hoá đơn hàng tặng và tính thuế thu nhập cá nhân theo giá thị trường. Cách làm ở bài quà tặng khách hàng, nhân viên. Bộ chứng từ phúc lợi ở bài chứng từ chi phí phúc lợi.
5. Ví dụ một phiếu lương tháng 10/2026
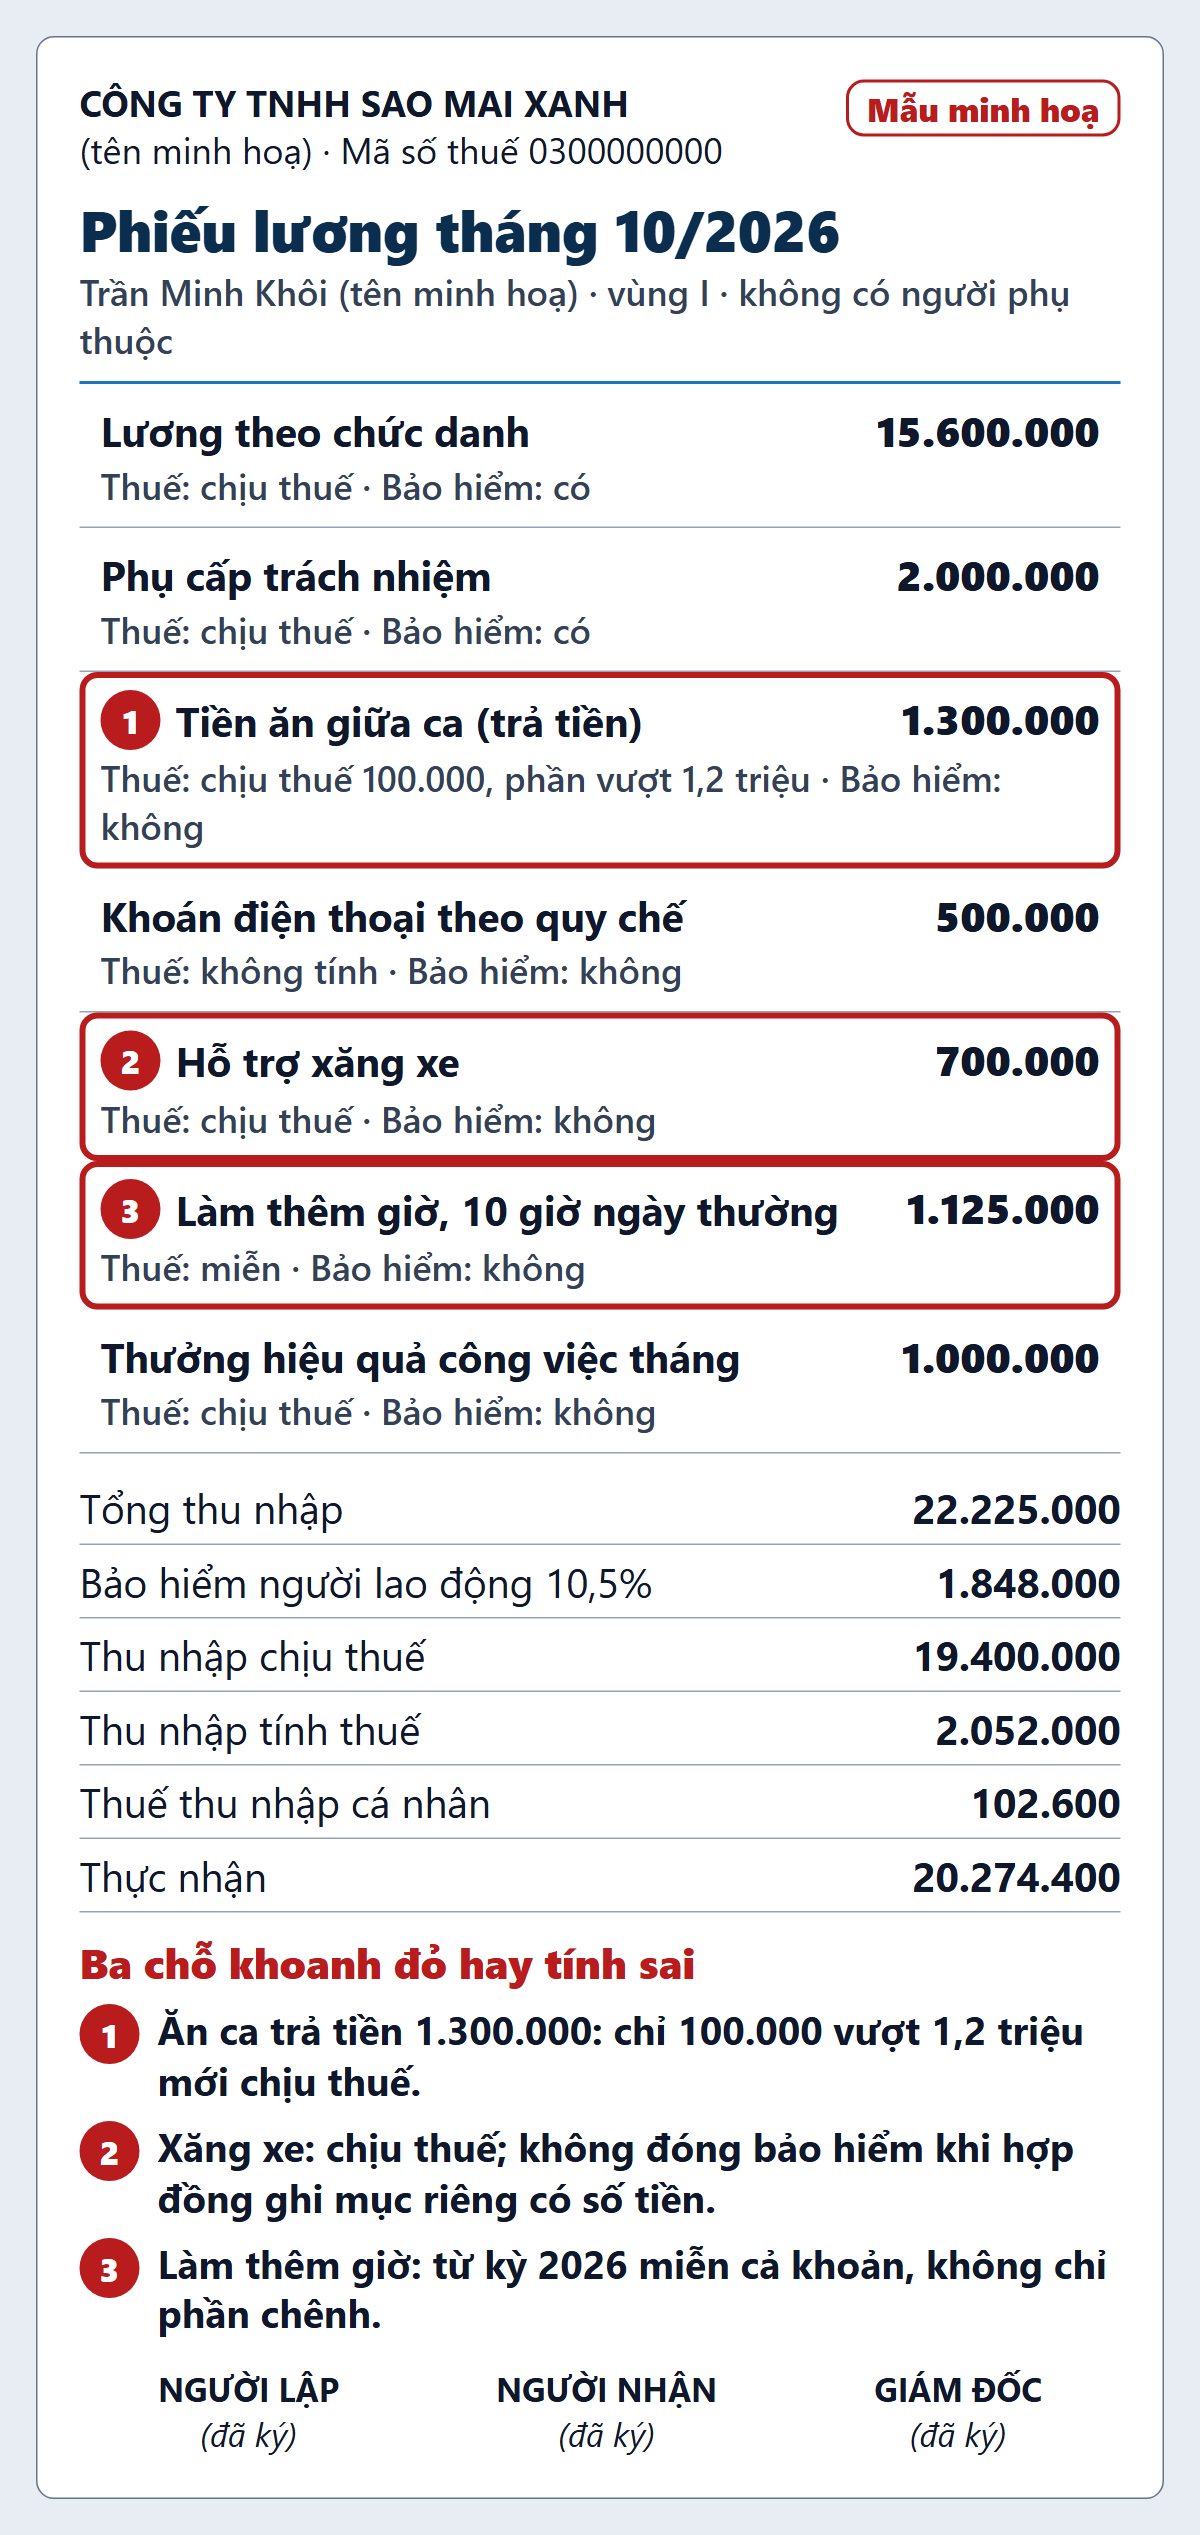
Cùng tổng thu nhập, tính đúng thì thuế 102.600 đồng; tính gộp tất cả thì thuế 243.850 đồng.
Anh Trần Minh Khôi (tên minh hoạ) làm nhân viên kinh doanh ở vùng I, không đăng ký người phụ thuộc. Lương trả ngày 31/10/2026, nên áp biểu thuế 5 bậc. Một giờ lương là 75.000 đồng; 10 giờ làm thêm ngày thường được trả 150%.
| Số | A. Khoản | B. Số tiền (đồng) | C. Thuế thu nhập cá nhân | D. Tính bảo hiểm |
|---|---|---|---|---|
| 5.1 | Lương theo chức danh | 15.600.000 | Chịu thuế | Có |
| 5.2 | Phụ cấp trách nhiệm | 2.000.000 | Chịu thuế | Có |
| 5.3 | Tiền ăn giữa ca (trả tiền) | 1.300.000 | Chịu thuế 100.000, phần vượt 1,2 triệu | Không |
| 5.4 | Khoán điện thoại theo quy chế | 500.000 | Không tính | Không |
| 5.5 | Hỗ trợ xăng xe | 700.000 | Chịu thuế | Không |
| 5.6 | Làm thêm giờ, 10 giờ ngày thường | 1.125.000 | Miễn | Không |
| 5.7 | Thưởng hiệu quả công việc tháng | 1.000.000 | Chịu thuế | Không |
5.8. Tổng thu nhập 22.225.000 đồng. Nền đóng bảo hiểm chỉ gồm lương và phụ cấp trách nhiệm: 17.600.000 đồng.
5.9. Người lao động đóng 10,5% (bảo hiểm xã hội 8%, y tế 1,5%, thất nghiệp 1%): 1.848.000 đồng. Công ty đóng 23,5% gồm cả 2% kinh phí công đoàn: 4.136.000 đồng.
5.10. Thu nhập chịu thuế bằng tổng thu nhập trừ ba khoản: 1.200.000 tiền ăn ca, 500.000 khoán điện thoại, 1.125.000 làm thêm giờ. Ra 19.400.000 đồng.
5.11. Trừ tiếp giảm trừ bản thân 15.500.000 và bảo hiểm 1.848.000: thu nhập tính thuế 2.052.000 đồng. Bậc 1 thuế suất 5%, thuế 102.600 đồng. Thực nhận 20.274.400 đồng.
5.12. Kế toán tính thuế trên cả ăn ca, điện thoại, làm thêm giờ sẽ khấu trừ 243.850 đồng, thừa 141.250 đồng mỗi tháng. Mười hai tháng là 1.695.000 đồng của một người.
5.13. Chiều ngược lại cũng tốn: hợp đồng không ghi riêng tiền ăn ca, điện thoại, xăng xe thì 2.500.000 đồng này có rủi ro bị tính vào nền bảo hiểm. Công ty đóng thêm 587.500 đồng, người lao động đóng thêm 262.500 đồng mỗi tháng.
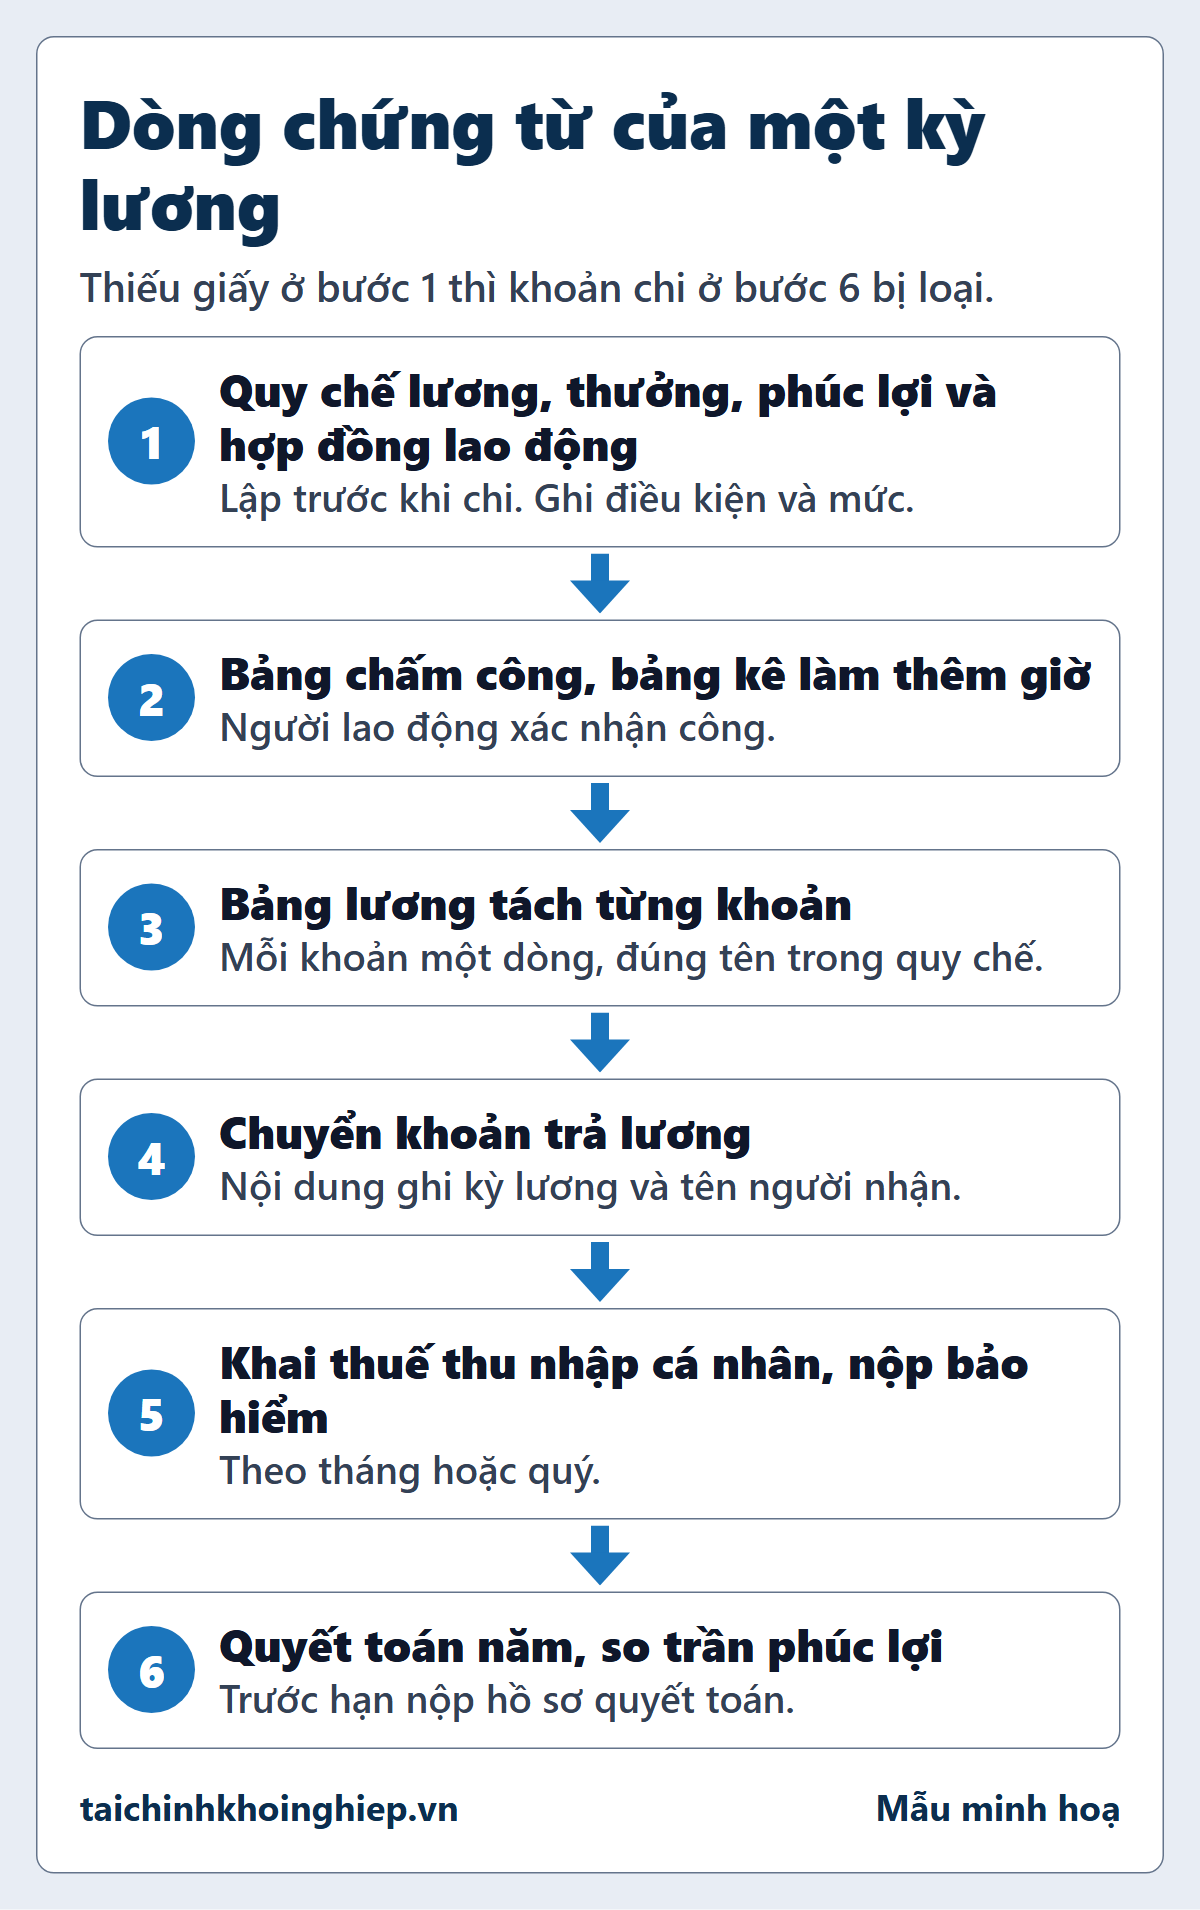
6. Bộ chứng từ: lập trước khi chi và lập lúc chi
Thiếu giấy lập trước khi chi thì giấy lập lúc chi không cứu được. Cơ quan thuế loại khoản thưởng vì quy chế không ghi mức, dù tiền đã chuyển khoản đủ.
6A. Lập trước khi chi
| Số | A. Chứng từ | B. Ai lập | C. Ai ký | D. Chứng minh điều gì | E. Căn cứ |
|---|---|---|---|---|---|
| 6.1 | Hợp đồng lao động, phụ lục ghi từng khoản có số tiền. | Phòng nhân sự. | Giám đốc và người lao động. | Mức hưởng; khoản nào ghi riêng. | 10.8 · điểm đ khoản 1 Điều 21. |
| 6.2 | Quy chế lương, thưởng, công bố tại nơi làm việc. | Nhân sự cùng kế toán. | Giám đốc. | Điều kiện và mức thưởng. | 10.8 · Điều 104; 10.4 · điểm b khoản 8 Điều 10. |
| 6.3 | Quy chế tài chính: khoán điện thoại, công tác phí, mức phúc lợi. | Kế toán. | Giám đốc. | Mức khoán, mức hiếu hỉ, mức quà. | 10.2 · điểm đ khoản 2, điểm m khoản 4 Điều 8. |
| 6.4 | Đăng ký người phụ thuộc, cam kết thu nhập nếu có. | Người lao động. | Người lao động tự ký. | Giảm trừ gia cảnh, không khấu trừ 10%. | 10.2 · Điều 47; khoản 2 Điều 50. |
6B. Lập lúc chi
| Số | A. Chứng từ | B. Ai lập | C. Ai ký | D. Chứng minh điều gì | E. Căn cứ |
|---|---|---|---|---|---|
| 6.5 | Bảng chấm công, văn bản đồng ý làm thêm, bảng kê làm thêm giờ. | Quản lý bộ phận. | Người lao động xác nhận công. | Giờ làm thêm được miễn thuế. | 10.2 · Điều 26. |
| 6.6 | Bảng lương tách từng khoản đúng tên trong quy chế. | Kế toán. | Người lập, kế toán trưởng, giám đốc. | Khoản chịu thuế, khoản đóng bảo hiểm. | 10.2 · Điều 8. |
| 6.7 | Chứng từ chuyển khoản lương, nội dung ghi kỳ lương. | Kế toán. | Ngân hàng xác nhận lệnh chuyển. | Lương đã thực chi. | 10.4 · điểm a khoản 8 Điều 10. |
| 6.8 | Hoá đơn phúc lợi (du lịch, bảo hiểm, quà) kèm danh sách nhận. | Nhà cung cấp; nhân sự lập danh sách. | Người lao động tự ký nhận. | Chi đúng người, đúng mức. | 10.4 · điểm d khoản 4 Điều 10. |
| 6.9 | Bảng tổng hợp phúc lợi năm so với trần. | Kế toán. | Kế toán trưởng. | Phần vượt trần đã loại khi quyết toán. | 10.4 · điểm d1, d2 khoản 4 Điều 10. |
6.10. Ký nhận theo cách công ty thật làm được: lương trả qua ngân hàng thì lệnh chuyển khoản thay chữ ký nhận tiền. Quà, đồng phục thì người lao động tự ký danh sách nhận. Ai nghỉ phép thì trưởng bộ phận ký thay kèm tin nhắn xác nhận.
6.11. Bộ chứng từ lương đầy đủ theo từng cách trả có ở bài chứng từ chi phí lương và bảo hiểm xã hội. Trang phục ở bài chi phí trang phục, công tác phí ở bài công tác phí.
7. Hạch toán bảng lương
Doanh nghiệp theo Thông tư 99/2025/TT-BTC ghi năm bút toán dưới đây cho phiếu lương ở mục 5. Chế độ khác ghi khác, xem bảng và bài chế độ kế toán nào áp dụng cho ai.
| Số | A. Loại đơn vị | B. Chế độ kế toán | C. Cách ghi |
|---|---|---|---|
| 7.1 | Doanh nghiệp | Thông tư 99/2025/TT-BTC, hiệu lực 01/01/2026. | Ghi kép như dưới đây. |
| 7.2 | Doanh nghiệp nhỏ và vừa | Thông tư 133/2016/TT-BTC. | Dùng 642 thay cho 641. |
| 7.3 | Doanh nghiệp siêu nhỏ | Thông tư 58/2026/TT-BTC, hiệu lực 01/07/2026. | Không ghi kép, ghi một dòng vào sổ chi tiết. |
| 7.4 | Hộ kinh doanh, cá nhân kinh doanh | Thông tư 152/2025/TT-BTC, hiệu lực 01/01/2026. | Không dùng tài khoản, ghi sổ S2c-HKD (sổ chi phí của hộ). |
| 7.5 | Hợp tác xã | Thông tư 71/2024/TT-BTC. | Hệ thống tài khoản riêng. |
| 7.6 | Hành chính, sự nghiệp | Thông tư 24/2024/TT-BTC. | Hệ thống tài khoản riêng. |
| 7.7 | Tổ chức tín dụng, bảo hiểm, chứng khoán, quỹ | Quy định riêng theo ngành. | Không áp Thông tư 99. |
7.8. Cách đọc: Nợ là bên trái, Có là bên phải. Chi phí tăng ghi Nợ; nợ phải trả tăng ghi Có.
Bút toán (1): ghi chi phí lương
| Nợ 641 | Chi phí bán hàng : 22.225.000 đồng Chi phí tăng: lương tháng 10 của nhân viên kinh doanh. |
| Có 334 | Phải trả người lao động : 22.225.000 đồng Nợ phải trả tăng: tổng thu nhập phải trả. |
Bút toán (2): bảo hiểm phần công ty
| Nợ 641 | Chi phí bán hàng : 4.136.000 đồng Chi phí tăng: bảo hiểm và kinh phí công đoàn phần công ty. |
| Có 338 | Phải trả, phải nộp khác : 4.136.000 đồng Phải nộp cơ quan bảo hiểm, công đoàn. |
Bút toán (3): bảo hiểm phần người lao động
| Nợ 334 | Phải trả người lao động : 1.848.000 đồng Giảm lương phải trả: phần bảo hiểm người lao động đóng. |
| Có 338 | Phải trả, phải nộp khác : 1.848.000 đồng Phải nộp thay người lao động. |
Bút toán (4): khấu trừ thuế thu nhập cá nhân
| Nợ 334 | Phải trả người lao động : 102.600 đồng Giảm lương phải trả: thuế đã khấu trừ. |
| Có 3335 | Thuế thu nhập cá nhân : 102.600 đồng Phải nộp ngân sách. |
Bút toán (5): chuyển khoản trả lương
| Nợ 334 | Phải trả người lao động : 20.274.400 đồng Hết nợ lương tháng 10. |
| Có 112 | Tiền gửi ngân hàng : 20.274.400 đồng Tiền gửi giảm: chuyển khoản trả lương. |
Chữ T tổng tháng 10/2026
7.9. Tài khoản 334 bên Có 22.225.000, bên Nợ cộng ba bút toán (3), (4), (5) cũng 22.225.000: hết số dư, lương tháng đã trả đủ.
8. Năm lỗi hay gặp
8.1. Hợp đồng ghi phụ cấp “theo quy định của công ty”, không có số tiền. Khoản đó vừa có rủi ro bị tính đóng bảo hiểm, vừa có thể bị loại chi phí vì thiếu mức hưởng.
8.2. Tính thuế trên cả tiền ăn ca, khoán điện thoại, làm thêm giờ. Ví dụ ở mục 5 khấu trừ thừa 141.250 đồng mỗi tháng.
8.3. Gộp thưởng Tết bằng tiền vào rổ phúc lợi, làm rổ vượt trần giả. Hoặc ngược lại, bỏ quà hiện vật ra khỏi rổ.
8.4. Hạch toán thưởng cuối năm vào chi phí nhưng tới hạn nộp quyết toán vẫn chưa chi. Khoản này bị loại, trừ phần quỹ dự phòng tiền lương tối đa 17%.
8.5. Mua bảo hiểm nhân thọ cho người lao động trong lúc còn nợ bảo hiểm bắt buộc. Toàn bộ khoản mua bảo hiểm nhân thọ không được trừ.
Mức phạt khi trả lương, đóng bảo hiểm sai có ở bài Nghị định 283/2026 về mức phạt lao động, bảo hiểm xã hội.
9. Việc cần làm trong tuần này
9.1. Tải checklist bên dưới. Trong bản Excel, cột E chọn “Đúng”, “Chưa đúng” hoặc “Cần hỏi” cho từng khoản công ty đang trả.
9.2. Mở hợp đồng lao động mẫu của công ty. Khoản nào chưa có số tiền thì làm phụ lục ghi riêng từng khoản.
9.3. Rà bảng lương tháng 7 tới tháng 10/2026: ăn ca không tính tới 1,2 triệu, làm thêm giờ miễn cả khoản. Tính thừa thì điều chỉnh khi quyết toán năm 2026.
9.4. Cộng rổ phúc lợi từ tháng 1 tới nay, so với trần bằng trang tính 3 của bản Excel.
9.5. Ô nền hồng (mức C) liên quan tới công ty mình thì hỏi tụi mình trước khi chốt quyết toán.
9.6. Tải checklist lương 2026. PDF 7 trang để in, có số trang, trang 1 là infographic khổ A4 ngang. Excel 4 trang tính: checklist có cột tự tích, phiếu lương mẫu có công thức tính thuế, bảng tính trần phúc lợi, bảng căn cứ.
9.7. Tải infographic. Ba tấm dọc rộng 1080 điểm ảnh để gửi Zalo. Bộ 13 tấm khổ 4:5 để đăng Facebook. Bản in A4 ngang là trang 1 của tệp PDF.
Tải ảnh tấm 1/3 (PNG)Tải ảnh tấm 2/3 (PNG)Tải ảnh tấm 3/3 (PNG)Tải bộ ảnh đăng Facebook (13 tấm, .zip)Tải PDF in A4
Soát trước kỳ quyết toán thì sửa được. Soát lúc bị kiểm tra thì chỉ còn biết tiếc.
10. Căn cứ pháp lý đã đối chiếu
Chín văn bản, tra ngày 22/10/2026. Chỗ chưa đọc được toàn văn đã ghi mức B.
| Số | A. Văn bản | B. Điều khoản dùng | C. Hiệu lực, trạng thái | D. Mức |
|---|---|---|---|---|
| 10.1 | Luật Thuế thu nhập cá nhân số 109/2025/QH15, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16 | Khoản 8 Điều 4; Điều 9; khoản 1 Điều 10 | Hiệu lực 01/07/2026. Phần tiền lương của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026. | Mức A. |
| 10.2 | Nghị định 253/2026/NĐ-CP ngày 30/06/2026 hướng dẫn Luật Thuế thu nhập cá nhân | Điều 8; khoản 2 Điều 17; Điều 26; Điều 46; Điều 47; Điều 49; Điều 50; Điều 69 | Hiệu lực 01/07/2026, áp dụng cho tiền lương từ kỳ tính thuế 2026; tiền ăn giữa ca từ 01/07/2026. Thay Nghị định 65/2013/NĐ-CP. | Mức A. |
| 10.3 | Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, được sửa đổi, bổ sung bởi các Luật số 116/2025/QH15, 127/2025/QH15, 133/2025/QH15, 141/2025/QH15, 143/2025/QH15 và 09/2026/QH16 | Điều 9 | Hiệu lực 01/10/2025, áp dụng từ kỳ tính thuế năm 2025. | Mức A. |
| 10.4 | Nghị định 320/2025/NĐ-CP ngày 15/12/2025 hướng dẫn Luật Thuế thu nhập doanh nghiệp | Khoản 1 Điều 9; điểm d, điểm đ khoản 4, khoản 8, khoản 19, khoản 23 Điều 10 | Hiệu lực từ ngày ký, áp dụng từ kỳ tính thuế năm 2025. Thông tư 78/2014 và 96/2015 đã bị thay. | Mức A. |
| 10.5 | Luật Bảo hiểm xã hội số 41/2024/QH15 | Điểm b khoản 1 Điều 31; Điều 32; Điều 33 | Hiệu lực 01/07/2025. Thay Luật Bảo hiểm xã hội 58/2014/QH13. | Mức A. |
| 10.6 | Nghị định 158/2025/NĐ-CP hướng dẫn bảo hiểm xã hội bắt buộc | Điều 7: phụ cấp lương, khoản bổ sung khác; loại khoản biến động theo năng suất, chất lượng công việc | Hiệu lực 01/07/2025. Tụi mình đọc qua bản trích của báo VnEconomy ngày 27/06/2025. | Mức B. |
| 10.7 | Thông tư 10/2020/TT-BLĐTBXH hướng dẫn nội dung hợp đồng lao động | Khoản 5 Điều 3: các chế độ phúc lợi ghi thành mục riêng trong hợp đồng lao động | Hiệu lực 01/02/2021. Tụi mình đọc qua bản trích, chưa mở toàn văn. | Mức B. |
| 10.8 | Bộ luật Lao động số 45/2019/QH14 | Điểm đ khoản 1 Điều 21; Điều 98; Điều 104; Điều 107 | Hiệu lực 01/01/2021, còn hiệu lực. | Mức A. |
| 10.9 | Luật An toàn, vệ sinh lao động số 84/2015/QH13 | Điều 21: khám sức khoẻ định kỳ | Còn hiệu lực. Đọc qua bài 1648 của nhà. | Mức B. |
10.10. Văn bản đã hết hiệu lực, đừng dẫn nữa:
10.10.1. Nghị định 65/2013/NĐ-CP, thay bởi Nghị định 253/2026/NĐ-CP.
10.10.2. Thông tư 78/2014/TT-BTC và 96/2015/TT-BTC, thay bởi Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
10.10.3. Luật Bảo hiểm xã hội 58/2014/QH13, thay bởi Luật 41/2024/QH15.
10.10.4. Nghị định 12/2022/NĐ-CP về xử phạt lao động, thay bởi Nghị định 283/2026/NĐ-CP.
10.11. Sếp tự kiểm hiệu lực tại vbpl.vn theo số hiệu văn bản khi dùng ở thời điểm khác.
Bước tiếp, gửi tụi mình. Sếp gửi tụi mình bảng lương một tháng và hợp đồng lao động mẫu, tụi mình soát giúp từng khoản theo checklist này, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Mười ô mức C trong bảng là đề xuất của tụi mình khi chưa có văn bản nói thẳng. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuethunhapcanhan
#baohiemxahoi