Tình huống giả định, nối tiếp bài đăng ký: Công ty Sao Mai đã có mã số thuế nộp thay. Ngày 15/08/2026 công ty chuyển đợt 1 cho nhà thầu Singapore. Ngày 20/08 chuyển tiền phần mềm cho nhà thầu Nhật. Kế toán hỏi: khai từng lần hay gộp cả tháng, hạn ngày nào, điền tờ khai ra sao?
Trả lời gọn: mỗi lần trả tiền là một lần khai, hạn ngày thứ 10. Tháng trả nhiều lần thì được gộp khai theo tháng, hạn ngày 20 tháng sau. Tháng không trả đồng nào thì không phải khai.
Bài này có tờ khai 01/NTNN điền sẵn cho cả hai cách, Sếp chép theo là được.
1. Căn cứ pháp lý đang áp dụng
Văn bản
Điều khoản
Nội dung
1.1. Thông tư 89/2026/TT-BTC (Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực)
Điểm a, b khoản 2 Điều 30; điểm 15 Phụ lục I
Khai theo từng lần thanh toán; trả nhiều lần trong tháng thì có thể đăng ký khai theo tháng; quyết toán khi kết thúc hợp đồng nếu số thuế thay đổi; nộp cho cơ quan thuế quản lý trực tiếp bên Việt Nam
1.2. Nghị định 252/2026/NĐ-CP (Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực)
Điều 10; khoản 8 Điều 11; khoản 7 Điều 3
Hạn khai và nộp tiền; tháng không phát sinh khấu trừ thì không khai; hạn rơi vào ngày nghỉ thì dời sang ngày làm việc kế tiếp
1.3. Thông tư 103/2014/TT-BTC và Thông tư 80/2021/TT-BTC
—
Hết hiệu lực từ 01/07/2026. Bài hướng dẫn nào còn dẫn hai thông tư này là bài cũ
2. Khai theo lần hay theo tháng
Khai theo từng lần (mặc định)
Khai theo tháng
2.1. Khi nào dùng
Trả tiền nhà thầu thưa, mỗi tháng một lần hoặc ít hơn
Trả nhiều lần trong một tháng, đã đăng ký khai theo tháng
2.2. Kỳ tính thuế ô [01]
Ghi ngày phát sinh, ví dụ 15/08/2026
Ghi tháng, ví dụ tháng 08/2026
2.3. Hạn khai và nộp tiền
Ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán
Ngày 20 của tháng sau
2.4. Tháng không trả tiền
Không có gì để khai
Không phải nộp tờ khai tháng đó
Cách đăng ký chuyển sang khai theo tháng: tụi mình chưa thấy mẫu riêng trong Thông tư 89/2026. Sếp hỏi cơ quan thuế quản lý trước khi chuyển.
3. Tính hạn: hai ví dụ có ngày cụ thể
3.1. Theo lần: trả tiền ngày 15/08/2026. Đếm từ ngày 16/08 là ngày thứ 1, ngày thứ 10 là 25/08/2026. Khai và nộp tiền xong trước ngày này.
3.2. Theo tháng: trả trong tháng 08/2026 thì hạn ngày 20/09/2026. Ngày đó là Chủ nhật nên dời sang thứ Hai 21/09/2026.
3.3. Quyết toán: hết hợp đồng mà số thuế đã khai có thay đổi thì quyết toán trong 45 ngày kể từ ngày chấm dứt hợp đồng. Không thay đổi thì không phải quyết toán.
4. Năm bước khai trên cổng thuế
4.1. Đăng nhập cổng thuế điện tử bằng mã số thuế nộp thay, không phải mã của công ty.
4.2. Chọn tờ khai 01/NTNN, NCCNN (nhà thầu nước ngoài, nhà cung cấp nước ngoài) (Thông tư 89/2026), chọn kỳ theo lần hoặc theo tháng.
4.3. Mỗi hợp đồng, mỗi lần trả tiền điền một dòng ở Phần I. Phần II chỉ dùng khi nộp thay cho nhà cung cấp nước ngoài qua mạng.
4.4. Ký số, nộp, lưu thông báo chấp nhận.
4.5. Nộp tiền thuế theo mã nộp thay, trước cùng hạn với tờ khai.
Theo Thư viện Pháp luật, phần mềm hỗ trợ kê khai HTKK (phần mềm Hỗ trợ kê khai thuế) bản 5.7.9 (cập nhật 07/10/2026) đã có tờ khai theo Thông tư 89/2026. Một số kế toán phản ánh tháng 08/2026 cổng thuế vẫn để mẫu theo Thông tư 80/2021. Sếp dùng bản phần mềm mới nhất.
5. Tờ khai 01/NTNN điền sẵn: khai theo lần
Hợp đồng tư vấn 100 triệu với ABC Consulting ghi “giá đã gồm các loại thuế nhà thầu”, trả làm hai đợt. Đợt 1: 50 triệu ngày 15/08/2026. Dịch vụ tư vấn: thuế giá trị gia tăng 5%, thuế thu nhập doanh nghiệp 5%.
Chỗ nền vàng chữ đỏ là số liệu mẫu Sếp thay bằng thông tin của mình; chữ đen là chữ in sẵn trên mẫu nhà nước.
Mẫu số: 01/NTNN, NCCNN (Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI
(Áp dụng đối với bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài)
[01] Kỳ tính thuế: lần phát sinh ngày 15/08/2026
[02] Lần đầu: x[03] Bổ sung lần thứ: ………
[04] Bên Việt Nam khấu trừ và nộp thuế thay: CÔNG TY TNHH THƯƠNG MẠI SAO MAI
[05] Mã số thuế: mã số thuế nộp thay đã được cấp
[06] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): ………
[07] Mã số thuế: ……… [08] Hợp đồng dịch vụ làm thủ tục về thuế: số ……… ngày ………
Đơn vị tiền: Đồng Việt Nam
I. Bên Việt Nam khấu trừ và nộp thay cho nhà thầu nước ngoài
Kéo ngang để xem đủ 14 cột
STT
Nội dung
Mã số thuế của nhà thầu nước ngoài tại Việt Nam (nếu có)
Hợp đồng (Số, ngày)
Số tiền thanh toán
Ngày thanh toán
Doanh thu tính thuế giá trị gia tăng
Tỷ lệ % để tính thuế giá trị gia tăng
Thuế giá trị gia tăng phải nộp (9)=(7)x(8)
Doanh thu tính thuế thu nhập doanh nghiệp
Tỷ lệ (%) thuế thu nhập doanh nghiệp
Số thuế được miễn giảm theo Hiệp định
Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12)
Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1)
(2)
(3)
(4)
(5)
(6)
(7)
(8)
(9)
(10)
(11)
(12)
(13)
(14)
1
Tư vấn bố trí kho — ABC Consulting Pte. Ltd.
SM-SG/2026/01 01/07/2026
50.000.000
15/08/2026
50.000.000
5%
2.500.000
50.000.000
5%
0
2.500.000
5.000.000
Tổng cộng
50.000.000
50.000.000
2.500.000
50.000.000
0
2.500.000
5.000.000
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên: ……… Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 20 tháng 08 năm 2026 NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử) Nguyễn Thị Lan
Kết quả: công ty giữ lại 5.000.000 đồng để nộp thuế, chuyển cho nhà thầu 45.000.000 đồng. Hạn khai và nộp là 25/08/2026.
6. Tờ khai 01/NTNN điền sẵn: khai theo tháng
Tháng 08/2026 công ty trả hai lần: 50 triệu tư vấn cho ABC Consulting ngày 15/08 và 40 triệu phần mềm cho XYZ Software ngày 20/08 (hợp đồng phần mềm cũng ghi giá đã gồm thuế). Phần mềm không chịu thuế giá trị gia tăng, chỉ chịu thuế thu nhập doanh nghiệp 5%.
Mẫu số: 01/NTNN, NCCNN (Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI
(Áp dụng đối với bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài)
[01] Kỳ tính thuế: tháng 08 năm 2026
[02] Lần đầu: x[03] Bổ sung lần thứ: ………
[04] Bên Việt Nam khấu trừ và nộp thuế thay: CÔNG TY TNHH THƯƠNG MẠI SAO MAI
[05] Mã số thuế: mã số thuế nộp thay đã được cấp
[06] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): ………
[07] Mã số thuế: ……… [08] Hợp đồng dịch vụ làm thủ tục về thuế: số ……… ngày ………
Đơn vị tiền: Đồng Việt Nam
I. Bên Việt Nam khấu trừ và nộp thay cho nhà thầu nước ngoài
Kéo ngang để xem đủ 14 cột
STT
Nội dung
Mã số thuế của nhà thầu nước ngoài tại Việt Nam (nếu có)
Hợp đồng (Số, ngày)
Số tiền thanh toán
Ngày thanh toán
Doanh thu tính thuế giá trị gia tăng
Tỷ lệ % để tính thuế giá trị gia tăng
Thuế giá trị gia tăng phải nộp (9)=(7)x(8)
Doanh thu tính thuế thu nhập doanh nghiệp
Tỷ lệ (%) thuế thu nhập doanh nghiệp
Số thuế được miễn giảm theo Hiệp định
Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12)
Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1)
(2)
(3)
(4)
(5)
(6)
(7)
(8)
(9)
(10)
(11)
(12)
(13)
(14)
1
Tư vấn bố trí kho — ABC Consulting Pte. Ltd.
SM-SG/2026/01 01/07/2026
50.000.000
15/08/2026
50.000.000
5%
2.500.000
50.000.000
5%
0
2.500.000
5.000.000
2
Dịch vụ phần mềm — XYZ Software K.K.
SM-JP/2026/02 03/07/2026
40.000.000
20/08/2026
Không chịu thuế
0
40.000.000
5%
0
2.000.000
2.000.000
Tổng cộng
90.000.000
50.000.000
2.500.000
90.000.000
0
4.500.000
7.000.000
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên: ……… Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 15 tháng 09 năm 2026 NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử) Nguyễn Thị Lan
Kết quả: tổng thuế tháng 08 là 7.000.000 đồng. Hạn khai và nộp là 21/09/2026 vì 20/09 rơi vào Chủ nhật.
Cột (12): nhà thầu Nhật chỉ được miễn giảm theo hiệp định khi có giấy chứng nhận cư trú và chứng minh là chủ sở hữu hưởng lợi. Chưa có hồ sơ thì ghi 0, khấu trừ đủ. Hợp đồng ghi “nhà thầu nhận đủ” thì doanh thu tính thuế phải quy ngược, xem ví dụ ở bài trụ.
Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này. Mọi tên công ty, mã số thuế, số hợp đồng trong tờ khai mẫu là số liệu giả định để minh hoạ.
Tình huống giả định: ngày 01/07/2026 Công ty TNHH Thương mại Sao Mai ký hợp đồng thuê một công ty Singapore tư vấn bố trí kho, giá 100 triệu đồng. Kế toán định khai thuế nhà thầu bằng mã số thuế của công ty. Cổng thuế không cho chọn tờ khai nhà thầu.
Lý do: muốn khai thay cho nhà thầu thì công ty phải có một mã số thuế khác, gọi là mã số thuế nộp thay. Chưa có mã này thì chưa khai được, mà hạn khai vẫn chạy.
Bài này đi đủ bảy câu hỏi 5W2H: mã nộp thay là gì · vì sao phải có · ai đăng ký · khi nào · nộp ở đâu · làm thế nào · tốn bao nhiêu. Kèm tờ khai và bảng kê điền sẵn để Sếp chép theo.
Đọc nhanh trong 30 giây
0.1. Trả tiền cho nhà thầu nước ngoài và nộp thay thuế thì công ty phải có mã số thuế nộp thay 10 số, khác mã số thuế của công ty.
0.2. Hồ sơ: tờ khai 04.1-ĐKT kèm bảng kê BK04.1-ĐKT (Thông tư 90/2026). Mẫu cũ 04.1-ĐK-TCT đã hết hiệu lực.
0.3. Hạn: 10 ngày làm việc kể từ ngày ký hợp đồng.
0.4. Đã có mã rồi mà ký thêm hợp đồng mới: chỉ nộp bổ sung bảng kê, không xin mã mới.
1. WHAT — Mã số thuế nộp thay là gì
Trả lời ngay: là mã số thuế 10 chữ số cơ quan thuế cấp cho công ty Việt Nam để khai và nộp thay thuế của nhà thầu nước ngoài (điểm e khoản 1 Điều 5 Thông tư 90/2026/TT-BTC).
Loại mã
Cấp cho ai
Dùng để làm gì
1.1. Mã số thuế của công ty (10 số)
Chính công ty
Khai thuế của chính công ty: giá trị gia tăng, thu nhập doanh nghiệp, thu nhập cá nhân của nhân viên
1.2. Mã số thuế nộp thay (10 số)
Công ty, cho nhóm việc khấu trừ nộp thay
Khai tờ 01/NTNN, nộp thuế nhà thầu. Một mã dùng chung cho mọi hợp đồng nhà thầu
1.3. Mã 13 số nối theo mã nộp thay
Từng nhà thầu, nếu nhà thầu có nhu cầu
Để nhà thầu xin xác nhận đã hoàn thành nghĩa vụ thuế tại Việt Nam (thường để được trừ thuế ở nước họ)
2. WHY — Vì sao phải đăng ký, căn cứ pháp lý
Trả lời ngay: không có mã nộp thay thì cổng thuế không cho lập tờ khai thuế nhà thầu. Đăng ký trễ thì khai trễ, nộp trễ, sinh tiền chậm nộp.
Văn bản
Điều khoản
Nội dung
2.1. Thông tư 90/2026/TT-BTC (Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực)
Điểm e khoản 1 Điều 5; điểm a khoản 6 Điều 7
Mã nộp thay 10 số, mã 13 số cho từng nhà thầu; hồ sơ gồm 04.1-ĐKT và BK04.1-ĐKT
2.2. Nghị định 252/2026/NĐ-CP (Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực)
Khoản 3 Điều 6
Hạn đăng ký 10 ngày làm việc
2.3. Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025, hiệu lực 01/07/2026)
—
Luật gốc, thay Luật số 38/2019/QH14
2.4. Thông tư 86/2024/TT-BTC, Thông tư 105/2020/TT-BTC
—
Hết hiệu lực. Mẫu 04.1-ĐK-TCT, BK04.1-ĐK-TCT của các thông tư này không dùng nữa
3. WHO — Ai đăng ký, đăng ký mẫu nào
Trả lời ngay: công ty Việt Nam ký hợp đồng và nộp thay thuế cho nhà thầu nước ngoài thì đăng ký mẫu 04.1-ĐKT kèm bảng kê BK04.1-ĐKT.
Trường hợp
Mẫu
Kết quả
3.1. Bên Việt Nam nộp thay cho nhà thầu nước ngoài (phổ biến nhất)
04.1-ĐKT, đánh dấu ô thứ nhất + BK04.1-ĐKT
Một mã nộp thay 10 số dùng chung
3.2. Nhà thầu muốn có mã riêng
Đánh dấu “x” ở cột cuối BK04.1-ĐKT
Mỗi nhà thầu được mã 13 số
3.3. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ mua dịch vụ qua mạng của hãng nước ngoài (Google, Facebook, ChatGPT, Claude…)
04.1-ĐKT, đánh dấu ô thứ ba; không kèm bảng kê (điểm b khoản 6 Điều 7 Thông tư 90/2026)
Mã nộp thay để khai Phần II tờ 01/NTNN. Chứng từ mẫu từng hãng: mục 6.8 bài trụ
3.4. Nhà thầu tự đăng ký, tự khai
04-ĐKT + BK04-ĐKT, nộp tại Thuế tỉnh nơi đặt trụ sở
Mã của chính nhà thầu
3.5. Đã có mã nộp thay, nay ký thêm hợp đồng mới
Chỉ nộp bổ sung BK04.1-ĐKT
Không xin mã mới
4. WHEN — Hạn đăng ký và thời gian nhận kết quả
4.1. Hạn đăng ký:trong 10 ngày làm việc kể từ ngày ký hợp đồng (khoản 3 Điều 6 Nghị định 252/2026). Không có hợp đồng ký tay (mua qua mạng) thì tính từ ngày phát sinh thanh toán đầu tiên.
4.2. Ví dụ: ký thứ Tư 01/07/2026, đếm từ hôm sau, không tính thứ Bảy, Chủ nhật, ngày lễ: ngày làm việc thứ 10 là thứ Tư 15/07/2026.
4.3. Thời gian nhận mã: theo kinh nghiệm thực tế khoảng 03 ngày làm việc kể từ khi hồ sơ đủ. Tụi mình chưa đối chiếu điều khoản quy định thời hạn này.
4.4. Bài cũ hay ghi sai: “10 ngày kể từ ngày chuyển tiền lần đầu”. Có hợp đồng thì mốc là ngày ký hợp đồng.
5. WHERE — Nộp ở đâu
5.1. Cơ quan nhận: cơ quan thuế đang quản lý trực tiếp công ty Sếp (ghi trên giấy chứng nhận đăng ký thuế hoặc thông báo cơ quan thuế quản lý).
5.2. Nộp điện tử: Cổng thuế điện tử thuedientu.gdt.gov.vn, mục Đăng ký thuế, ký bằng chữ ký số của công ty.
5.3. Nộp giấy: bộ phận một cửa của cơ quan thuế quản lý. Một số nơi vẫn yêu cầu mang bản giấy tới mới trả kết quả, Sếp gọi hỏi trước.
6. HOW — Làm thế nào, từng bước
Trả lời ngay: gom hợp đồng, điền 04.1-ĐKT và BK04.1-ĐKT, ký số, nộp, chờ thông báo mã.
Bước
Làm gì
Cần gì
6.1.
Gom thông tin từng hợp đồng: số, ngày, giá trị, tên nhà thầu, nơi làm việc, thời gian thực hiện
Hợp đồng ký với nhà thầu
6.2.
Điền tờ khai 04.1-ĐKT, đánh dấu đúng ô (mục 3)
Thông tin công ty, người đại diện theo pháp luật
6.3.
Điền bảng kê BK04.1-ĐKT, mỗi hợp đồng một dòng (trường hợp 3.3 thì bỏ qua bước này)
Thông tin từ bước 6.1
6.4.
Ký số, nộp, lưu thông báo tiếp nhận; chờ thông báo mã số thuế nộp thay
Chữ ký số của công ty
6.4.1. Giấy tờ nộp kèm theo thực tế. Thông tư 90/2026 chỉ ghi hồ sơ gồm tờ khai và bảng kê. Tuy vậy, theo kinh nghiệm làm hồ sơ, một số cơ quan thuế còn đề nghị nộp kèm, Sếp chuẩn bị sẵn để khỏi đi lại:
Tick
Giấy tờ
Ghi chú
☐
6.4.1.1. Bản sao hợp đồng ký với nhà thầu, đóng dấu treo
Để đối chiếu thông tin trên bảng kê
☐
6.4.1.2. Công văn chọn cách khai: theo từng lần thanh toán hay theo tháng
6.4.1.3. Giấy uỷ quyền nếu giao đại lý thuế hoặc người khác làm thủ tục
Có chữ ký người đại diện theo pháp luật, đóng dấu
☐
6.4.1.4. Sao kê ngân hàng nếu đã chuyển tiền cho nhà thầu
Đóng dấu treo
6.5. Tờ khai 04.1-ĐKT điền sẵn số liệu mẫu
Chỗ nền vàng chữ đỏ là số liệu mẫu Sếp thay bằng thông tin của mình; chữ đen là chữ in sẵn trên mẫu nhà nước.
Mẫu số: 04.1-ĐKT (Kèm theo Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
TỜ KHAI ĐĂNG KÝ THUẾ
(Dùng cho tổ chức, cá nhân khấu trừ, nộp thay)
xDoanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài
Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh
Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài
Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và thanh toán
Chỉ tiêu
Nội dung khai
1. Tên tổ chức, cá nhân (Bên Việt Nam)
CÔNG TY TNHH THƯƠNG MẠI SAO MAI
2. Mã số thuế đã được cấp
0 3 1 9 9 9 9 9 9 9
3. Tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có)
3a. Tên: ……… 3b. Mã số thuế: ……… 3c. Hợp đồng dịch vụ làm thủ tục về thuế: Số ……… Ngày ………
4. Địa chỉ trụ sở
4a. Số nhà, đường phố, thôn, xóm: 12 Đường Số 7 4b. Xã/Phường/Đặc khu: Phường Bình Thạnh 4c. Tỉnh/Thành phố: Thành phố Hồ Chí Minh 4d. Điện thoại: 028 0000 0000 Email: ketoan@saomai.example Fax: ………
5. Địa chỉ nhận thông báo của cơ quan thuế (chỉ khai nếu khác địa chỉ trụ sở)
5a. ……… 5b. ……… 5c. ……… 5d. ………
6. Thông tin về người đại diện theo pháp luật
6a. Tên: Nguyễn Thị Lan 6b. Địa chỉ: 12 Đường Số 7, Phường Bình Thạnh, Thành phố Hồ Chí Minh 6c. Điện thoại/Fax: 0900 000 000 6d. Email: lan@saomai.example
Tôi cam đoan những nội dung kê khai trên là đúng và chịu trách nhiệm trước pháp luật về những nội dung đã khai./.
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên: ……… Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 08 tháng 07 năm 2026 NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử) Nguyễn Thị Lan
6.6. Bảng kê BK04.1-ĐKT điền sẵn
Mẫu số: BK04.1-ĐKT (Kèm theo Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
BẢNG KÊ CÁC HỢP ĐỒNG NHÀ THẦU NƯỚC NGOÀI, NHÀ THẦU PHỤ NƯỚC NGOÀI NỘP THUẾ THÔNG QUA BÊN VIỆT NAM
(Kèm theo tờ khai mẫu số 04.1-ĐKT)
Tên người nộp thuế: CÔNG TY TNHH THƯƠNG MẠI SAO MAI
Mã số thuế (nếu có): 0319999999
Kéo ngang để xem đủ 9 cột
STT
Số hợp đồng
Ngày hợp đồng
Giá trị hợp đồng (số tiền hoặc tỷ lệ %)
Mã số thuế của nhà thầu nước ngoài (nếu có)
Tên nhà thầu nước ngoài, nhà thầu phụ nước ngoài
Địa điểm tiến hành công việc (Xã/Phường/Đặc khu · Tỉnh/thành phố)
Thời gian thực hiện hợp đồng
nhà thầu nước ngoài đề nghị cấp mã số thuế (đánh dấu “x”)
(1)
(2)
(3)
(4)
(5)
(6)
(7)
(8)
(9)
1
SM-SG/2026/01
01/07/2026
100.000.000
ABC Consulting Pte. Ltd.
Phường Bình Thạnh · Thành phố Hồ Chí Minh
01/07/2026 – 30/09/2026
2
SM-JP/2026/02
03/07/2026
40.000.000
XYZ Software K.K.
Phường Bình Thạnh · Thành phố Hồ Chí Minh
03/07/2026 – 31/12/2026
x
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên: ……… Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 08 tháng 07 năm 2026 NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử) Nguyễn Thị Lan
Dòng 2 có dấu “x” vì nhà thầu Nhật muốn có mã 13 số riêng để sau này xin xác nhận đã nộp thuế ở Việt Nam.
7. HOW MUCH — Tốn bao nhiêu
7.1. Phí làm thủ tục: tụi mình chưa thấy văn bản nào thu lệ phí cho việc đăng ký mã số thuế nộp thay; tự làm thì chỉ tốn thời gian.
7.2. Cái giá của việc đăng ký trễ: không có mã thì không khai được tờ 01/NTNN. Khai trễ thì bị phạt chậm nộp hồ sơ khai thuế; nộp tiền trễ thì chịu tiền chậm nộp tính theo ngày. Mức phạt cụ thể theo Nghị định 310/2025/NĐ-CP, tụi mình chưa đối chiếu nguyên văn nên không ghi số.
7.3. Số thuế phải nộp thay: tính theo tỷ lệ của từng loại dịch vụ, xem mục 7 bài trụ và ví dụ có số ở bài khai thuế.
8. Sáu lỗi hay gặp
8.1. Khai thuế nhà thầu bằng mã số thuế công ty, không xin mã nộp thay.
8.2. Mỗi hợp đồng mới lại xin một mã mới. Đúng ra chỉ bổ sung bảng kê.
8.3. Dùng mẫu cũ 04.1-ĐK-TCT, đã hết hiệu lực từ 01/07/2026.
8.4. Tính hạn 10 ngày từ ngày chuyển tiền, trong khi đã có hợp đồng ký trước đó.
8.5. Ghi tên nhà thầu khác hợp đồng (viết tắt, thiếu “Pte. Ltd.”). Tên phải khớp hợp đồng và lệnh chuyển tiền.
8.6. Mua dịch vụ Google, Facebook, ChatGPT, Claude mà quên đăng ký vì nghĩ “hãng tự lo”. Doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải khấu trừ thay (mục 3.3).
9. Việc cần làm ngay trong tuần này
Tick
Việc
☐
9.1. Lọc hợp đồng nước ngoài và các khoản trả cho hãng nước ngoài từ 01/07/2026
☐
9.2. Tra trên cổng thuế: công ty đã có mã số thuế nộp thay chưa
☐
9.3. Chưa có thì điền 04.1-ĐKT và BK04.1-ĐKT theo mẫu mục 6.5, 6.6
☐
9.4. Đã có thì chỉ nộp bổ sung BK04.1-ĐKT cho hợp đồng mới
Mã nộp thay là chìa khoá. Không có nó thì tờ khai đúng tới đâu cũng không nộp được.
Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này. Mọi tên công ty, mã số thuế, số hợp đồng trong tờ khai mẫu là số liệu giả định để minh hoạ.
Thuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bước
Tình huống giả định, dựng từ những câu hỏi tụi mình gặp nhiều nhất: chị Lan làm giám đốc một công ty nhỏ ở Bình Thạnh. Tháng 7 chị thuê một chuyên gia Singapore tư vấn quy trình kho, hợp đồng ghi rõ “100 triệu đồng, nhà thầu nhận đủ”. Chị chuyển khoản, mọi thứ êm. Ba tháng sau kế toán mới hỏi: “Thuế nhà thầu tháng 7 ai khai vậy chị?”
Không ai khai. Mà người phải khai lại chính là công ty chị Lan, không phải ông chuyên gia.
Đó là chỗ nhiều chủ doanh nghiệp vướng nhất: tiền trả cho người nước ngoài thì bên Việt Nam nộp thuế thay. Và một dòng chữ trong hợp đồng, “giá đã gồm thuế” hay “nhà thầu nhận đủ”, quyết định ai mất thêm khoảng 10% tiền thuế.
Bài này đi đủ bảy câu hỏi 5W2H: thuế nhà thầu là gì · ai phải nộp · vì sao · nộp ở đâu · khi nào · làm thế nào · bao nhiêu tiền. Viết sao cho Sếp tự làm được từng bước, kèm ví dụ có số. Căn cứ cập nhật tới ngày 11/10/2026.
Đọc nhanh trong 30 giây
Trả tiền cho tổ chức, cá nhân nước ngoài về hàng hoá kèm dịch vụ, hoặc dịch vụ dùng ở Việt Nam, thì phải tính thuế nhà thầu (gồm thuế giá trị gia tăng và thuế thu nhập doanh nghiệp).
Thường bên Việt Nam khai và nộp thay, ngay cả khi nhà thầu chưa từng sang Việt Nam.
Phải đăng ký mã số thuế nộp thay trong 10 ngày làm việc kể từ ngày ký hợp đồng.
Khai chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán (hoặc ngày 20 tháng sau nếu khai theo tháng). Tháng không trả tiền thì không phải khai.
Thông tư 103/2014 đã hết hiệu lực từ 01/07/2026. Bài viết nào còn dẫn thông tư này là bài cũ.
1. WHAT — Thuế nhà thầu là gì
Trả lời ngay: thuế nhà thầu không phải một sắc thuế riêng. Đó là cách gọi chung cho các khoản thuế đánh vào thu nhập mà người nước ngoài kiếm được từ Việt Nam qua hợp đồng với bên Việt Nam.
1.1. Thuế giá trị gia tăng (giá trị gia tăng): tính trên phần dịch vụ, hàng hoá kèm dịch vụ mà nhà thầu cung cấp tại Việt Nam.
1.2. Thuế thu nhập doanh nghiệp (thu nhập doanh nghiệp): nếu nhà thầu là tổ chức.
1.3. Thuế thu nhập cá nhân (thu nhập cá nhân): nếu nhà thầu là cá nhân nước ngoài kinh doanh độc lập. Phần này đi theo luật thuế thu nhập cá nhân, bài này tập trung vào nhà thầu là tổ chức.
Lý do nhà nước giao bên Việt Nam nộp thay cũng dễ hiểu. Nhà thầu ở nước ngoài, cơ quan thuế Việt Nam không với tới được. Người duy nhất cầm tiền trước khi tiền ra khỏi Việt Nam là bên Việt Nam, nên bên Việt Nam giữ lại phần thuế.
2. WHO — Ai thuộc diện, ai không, ai đứng ra khai
Trả lời ngay: thuộc diện khi người nhận tiền là nước ngoài và dịch vụ được làm hoặc được dùng tại Việt Nam. Từ năm 2026, nhà thầu không cần có văn phòng hay cơ sở thường trú ở Việt Nam vẫn thuộc diện, kể cả bán qua thương mại điện tử, nền tảng số.
Trường hợp
Thuộc diện?
2.1. Thuê chuyên gia, công ty nước ngoài tư vấn, đào tạo, thiết kế cho doanh nghiệp Việt Nam
Có
2.2. Mua máy móc kèm lắp đặt, chạy thử, bảo hành tại Việt Nam
Có (phần dịch vụ đi kèm)
2.3. Trả bản quyền, phí sử dụng phần mềm, lãi vay cho bên nước ngoài
Có (tỷ lệ riêng, xem mục 7)
2.4. Chỉ mua hàng, giao tại cửa khẩu, không kèm dịch vụ nào tại Việt Nam
Không
2.5. Dịch vụ làm và dùng hoàn toàn ở nước ngoài
Không
Ai đứng ra khai? Có ba đường, Sếp đối chiếu xem mình thuộc đường nào:
2.6. Bên Việt Nam khai thay, nộp thay: phổ biến nhất, gần như mọi doanh nghiệp vừa và nhỏ đi đường này.
2.7. Nhà thầu tự đăng ký, tự nộp: nhà thầu được cấp mã số thuế 10 số theo từng hợp đồng, bên Việt Nam không phải nộp thay.
2.8. Nhà cung cấp nước ngoài qua nền tảng số: các nền tảng lớn như dịch vụ quảng cáo, phần mềm trực tuyến có thể đã tự đăng ký và nộp thuế tại Việt Nam qua cổng dành cho nhà cung cấp nước ngoài. Khi đó bên Việt Nam mua dịch vụ thường không phải khấu trừ nữa.
⚠ Với quảng cáo Facebook, Google: đừng mặc định là “có hoá đơn là xong” hay “không phải làm gì”. Hãy kiểm hoá đơn có ghi mã số thuế Việt Nam của nhà cung cấp không, và nhà cung cấp đó có nằm trong danh sách đã tự đăng ký với Cục Thuế không. Tụi mình chưa kiểm danh sách cho từng nền tảng, nên Sếp cần tra trường hợp cụ thể của mình.
3. WHY — Căn cứ pháp lý đang áp dụng
Trả lời ngay: không có một văn bản duy nhất thay Thông tư 103/2014. Quy định nay chia theo từng việc, mỗi việc nằm ở một văn bản:
Việc
Văn bản
Hiệu lực
3.1. Khung quản lý thuế
Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025)
01/07/2026
3.2. Hạn đăng ký, hạn khai, trường hợp không phải khai
Nghị định 252/2026/NĐ-CP (30/06/2026): Điều 6, Điều 10, khoản 8 Điều 11
01/07/2026
3.3. Đăng ký thuế, mã số nộp thay
Thông tư 90/2026/TT-BTC (30/06/2026): Điều 4, 5, 7
01/07/2026
3.4. Hồ sơ khai thuế nhà thầu
Thông tư 89/2026/TT-BTC (30/06/2026): Điều 30
01/07/2026
3.5. Cách tính thuế giá trị gia tăng của nhà thầu
Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC: Điều 9
01/07/2025
3.6. Cách tính thuế thu nhập doanh nghiệp của nhà thầu
Nghị định 320/2025/NĐ-CP (Điều 12) và Thông tư 20/2026/TT-BTC (12/03/2026): Điều 7
Áp dụng từ kỳ tính thuế 2025
Văn bản đã chết, đừng dẫn nữa: Thông tư 103/2014/TT-BTC bị bãi bỏ toàn bộ từ 01/07/2026 (khoản 1 Điều 99 Thông tư 89/2026). Thông tư 80/2021/TT-BTC và Thông tư 86/2024/TT-BTC cũng hết hiệu lực cùng ngày. Tụi mình đã rà công văn Cục Thuế đăng từ 25/09 đến 08/10/2026: chưa có văn bản mới nào thay đổi quy định nhà thầu.
4. WHERE — Nộp ở đâu
4.1. Bên Việt Nam nộp thay: nộp tại cơ quan thuế đang quản lý trực tiếp bên Việt Nam.
4.2. Nhà thầu tự đăng ký: nộp tại cơ quan thuế nơi nhà thầu đặt trụ sở hoặc văn phòng điều hành.
4.3. Cách nộp: nộp điện tử qua hệ thống thuế điện tử như các tờ khai khác; hoặc nộp trực tiếp, qua bưu chính.
5. WHEN — Bốn mốc thời gian phải nhớ
Đường thời gian một hợp đồng nhà thầu
Ký hợp đồng
trong 10 ngày làm việc: đăng ký mã nộp thay
Mỗi lần thanh toán
khai và nộp chậm nhất ngày thứ 10 kể từ ngày tiếp theo
Trả nhiều lần/tháng
đăng ký khai theo tháng: hạn ngày 20 tháng sau
Hết hợp đồng
quyết toán (nếu số thuế thay đổi) trong 45 ngày
5.1. Đăng ký: trong 10 ngày làm việc kể từ ngày ký hợp đồng. Không có hợp đồng thì tính từ ngày thanh toán lần đầu (điểm a.3 và điểm c khoản 3 Điều 6 Nghị định 252/2026).
5.2. Khai và nộp tiền: khai theo từng lần thanh toán, chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh. Hạn nộp tiền trùng hạn nộp hồ sơ (Điều 10 Nghị định 252/2026; khoản 2, 3 Điều 30 Thông tư 89/2026).
5.3. Tháng không trả tiền: nếu đang khai theo tháng mà trong tháng không phát sinh khấu trừ thì không phải nộp tờ khai tháng đó (khoản 8 Điều 11 Nghị định 252/2026). Quy định này áp dụng từ 01/07/2026, không phải từ 01/10/2026 như một số bài đang lan trên mạng.
5.4. Quyết toán: khi kết thúc hợp đồng, nếu số thuế đã khai, đã nộp có thay đổi. Hạn là ngày thứ 45 kể từ ngày chấm dứt hợp đồng.
6. HOW — Sáu bước tự làm, theo đúng thứ tự
Bước
Làm gì
Cần gì
6.1
Kiểm có thuộc diện không theo bảng mục 2
Hợp đồng, nơi thực hiện dịch vụ
6.2
Đăng ký mã số thuế nộp thay, kể cả khi công ty đã có mã số thuế của mình. Hợp đồng mới sau này chỉ cần bổ sung vào bảng kê
Lưu hồ sơ: hợp đồng, tờ khai, chứng từ nộp tiền, chứng từ chuyển tiền ra nước ngoài
Đủ danh sách ở mục 6.7 ngay dưới
Nếu nhà thầu ở nước có hiệp định tránh đánh thuế hai lần với Việt Nam (Singapore, Hàn Quốc, Nhật Bản…), phần thuế thu nhập doanh nghiệp có thể được miễn hoặc giảm. Nhưng không tự động: nhà thầu phải có giấy chứng nhận cư trú hợp lệ và chứng minh mình là chủ sở hữu hưởng lợi của khoản thu nhập. Chưa có hồ sơ thì cứ khấu trừ đủ, đừng tự áp miễn giảm.
6.7. Bộ chứng từ phải lưu để khoản chi được trừ
Trả lời ngay: khoản chi được trừ khi đủ ba điều kiện (khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP): chi thật phục vụ kinh doanh, có đủ hoá đơn, chứng từ, và từ 05 triệu đồng trở lên phải trả không dùng tiền mặt. Trả cho nhà thầu nước ngoài, kể cả GPT, Google, Facebook, Sếp lưu đủ bộ dưới đây.
Tick
Chứng từ
Ghi chú
☐
6.7.1. Hợp đồng, hoặc điều khoản dịch vụ của GPT, Google, Facebook (bản tải về có ngày) kèm trang tài khoản thể hiện gói đã mua
Bên mua phải là công ty, không phải tài khoản cá nhân
☐
6.7.2. Hoá đơn của bên nước ngoài (invoice, receipt dạng PDF)
Ghi tên công ty, kỳ dịch vụ, số tiền
☐
6.7.3. Uỷ nhiệm chi hoặc sao kê thẻ của công ty
Từ 05 triệu trở lên mà trả tiền mặt là bị loại
☐
6.7.4. Tỷ giá ngân hàng ngày thanh toán
Để quy ngoại tệ ra đồng
☐
6.7.5. Biên bản nghiệm thu hoặc bằng chứng đã dùng dịch vụ (báo cáo quảng cáo, nhật ký sử dụng)
Chứng minh chi thật
☐
6.7.6. Thông báo mã số thuế nộp thay và bộ 04.1-ĐKT, BK04.1-ĐKT
Xem bài đăng ký ở cuối
☐
6.7.7. Tờ khai 01/NTNN đã nộp, kèm thông báo chấp nhận
Xem bài khai thuế ở cuối
☐
6.7.8. Giấy nộp tiền thuế có xác nhận ngân hàng
Căn cứ khấu trừ thuế giá trị gia tăng đã nộp thay
☐
6.7.9. Điều khoản hợp đồng ghi “nhà thầu nhận đủ” (giá chưa gồm thuế)
Có điều khoản này thì phần thuế thu nhập doanh nghiệp nộp thay mới được trừ
☐
6.7.10. Giấy chứng nhận cư trú của nhà thầu
Chỉ khi xin miễn giảm theo hiệp định
Hai bẫy hay gặp với GPT, Google, Facebook:
6.7.11. Trả bằng thẻ cá nhân của nhân viên: phải có văn bản công ty giao người đó mua hộ, sao kê thẻ của người đó, và chứng từ công ty chuyển khoản trả lại (điểm c2 khoản 1 Điều 9 Nghị định 320/2025). Thiếu một thứ là bị loại.
6.7.12. Hãng đã đăng ký nộp thuế tại Việt Nam (Google, Meta, OpenAI, Anthropic, Microsoft…): doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải tự khấu trừ, nộp thay khi mua qua mạng; hộ kinh doanh và doanh nghiệp tính thuế trực tiếp thì không. Chi tiết và chứng từ mẫu từng hãng ở mục 6.8 ngay dưới.
Hồ sơ lưu là bản chính, bản sao có chứng thực, bản sao đóng dấu công ty hoặc chứng từ điện tử (khoản 14 Điều 3 Thông tư 20/2026/TT-BTC). Phần thuế thu nhập doanh nghiệp nộp thay chỉ được trừ khi hợp đồng thoả thuận doanh thu nhà thầu nhận không gồm thuế này (danh mục khoản chi không được trừ, Nghị định 320/2025).
6.8. Chứng từ mẫu theo từng hãng: Facebook, Google, ChatGPT, Claude, Google Workspace
Trả lời ngay: mua phần mềm, quảng cáo của hãng nước ngoài qua mạng thì ai khấu trừ thuế tuỳ cách tính thuế giá trị gia tăng của Sếp, không tuỳ hãng đã đăng ký thuế ở Việt Nam hay chưa.
6.8.1. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ: phải tự khấu trừ, nộp thay thuế giá trị gia tăng và thuế thu nhập doanh nghiệp của hãng tại thời điểm thanh toán (khoản 3 Điều 43 và điểm a khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP). Đăng ký bằng mẫu 04.1-ĐKT, đánh dấu ô thứ ba “khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài”; khai ở Phần II tờ khai 01/NTNN, NCCNN.
6.8.2. Hộ kinh doanh, doanh nghiệp tính thuế theo phương pháp trực tiếp: không thuộc diện khấu trừ thay. Hãng tự khai, tự nộp phần doanh thu này (khoản 2 Điều 46 Nghị định 252/2026). Sếp chỉ cần lưu hoá đơn, biên nhận và chứng từ thanh toán.
6.8.3. Tránh nộp thuế hai lần: nhiều hãng đang tự cộng “VAT – Vietnam” vào hoá đơn. Doanh nghiệp đã tự khấu trừ thay thì khai mã số thuế công ty trong phần cài đặt thanh toán của hãng để hãng thôi thu thuế Việt Nam trên hoá đơn. Cách làm cụ thể ở từng hãng khác nhau, tụi mình chưa kiểm từng hãng.
Thư biên nhận (receipt) và hoá đơn (invoice) PDF sau mỗi kỳ trừ tiền
6.8.8. Claude
Anthropic, PBC
9000020034
06/03/2026
Thư “Your receipt from Anthropic” kèm hai tệp: Invoice PDF và Receipt PDF
6.8.9. Microsoft 365, Azure
Microsoft Regional Sales Pte Ltd
9000000045
24/03/2022
Trung tâm quản trị Microsoft 365, Hoá đơn và thanh toán
6.8.10. Canva, Zoom, Adobe
Canva Pty Ltd · ZOOM COMMUNICATIONS, INC. · Adobe Systems Software Ireland Limited
9000000359 · 9000000567 · 9000001345
2022 đến 2024
Trang Thanh toán trong tài khoản của từng hãng
Tự tra một hãng đã đăng ký thuế tại Việt Nam chưa (Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế: etaxvn.gdt.gov.vn/nccnn):
6.8.14. Mở đường dẫn trên. Cổng hiện chữ tiếng Anh, bấm VIETNAMESE nếu muốn tiếng Việt.
6.8.15. Bấm mục LIST OF REGISTERED FOREIGN PROVIDERS (Danh sách nhà cung cấp nước ngoài đã đăng ký).
6.8.16. Để trống các ô, bấm Search (Tìm kiếm). Ngày 12/10/2026 ra 322 hãng, chia 7 trang; mỗi dòng có mã số thuế, tên hãng, ngày đăng ký.
6.8.17. Muốn tìm nhanh một hãng: gõ mã số thuế ở bảng trên vào ô Tax identification number (Mã số thuế) rồi bấm Search. Mã số thuế 10 số bắt đầu bằng 9000 là mã cấp riêng cho nhà cung cấp nước ngoài.
Mẫu thật lấy từ chứng từ của chính Tài Chính Khởi Nghiệp (đã che số thẻ, số biên nhận):
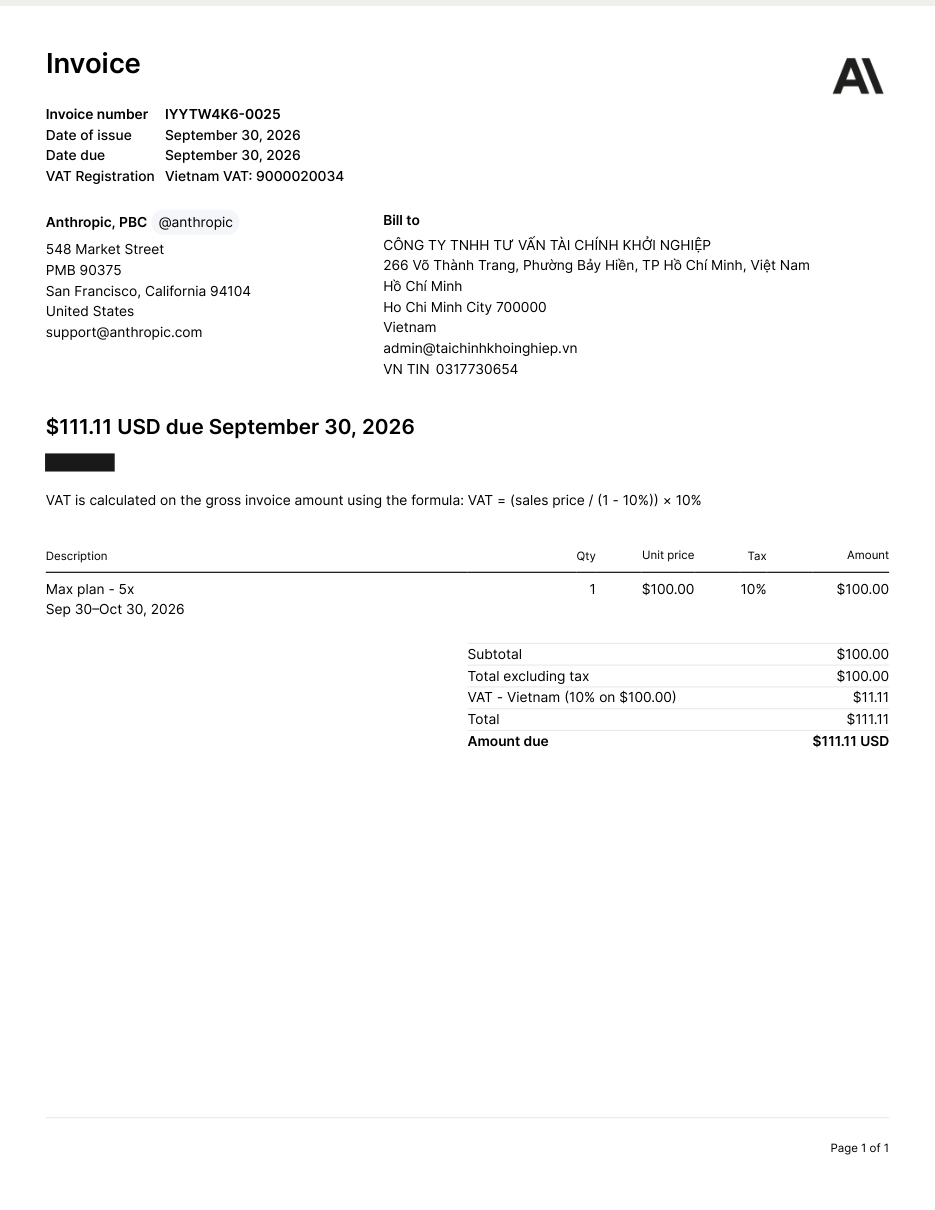
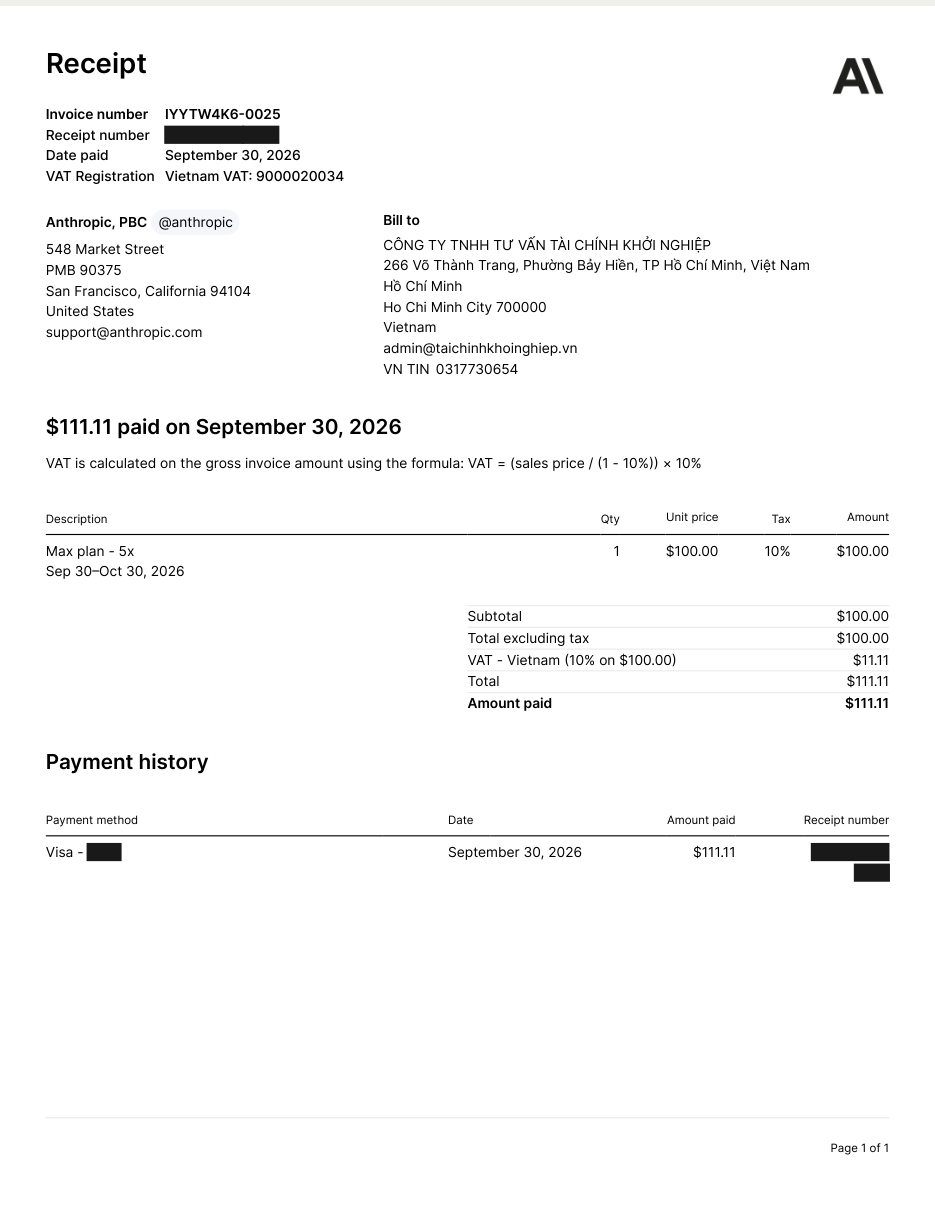
6.8.11. Chứng từ thật của Tài Chính Khởi Nghiệp: Claude (Anthropic), kỳ 30/09 đến 30/10/2026
Hãng gửi hai tệp trong cùng một thư: hoá đơn (Invoice) và biên nhận đã trả tiền (Receipt). Sếp lưu cả hai.
Hoá đơn (Invoice) Anthropic, PBC gửi Công ty TNHH Tư vấn Tài chính Khởi nghiệp. Đã che số thẻ, số biên nhận.Biên nhận đã trả tiền (Receipt) cùng kỳ. Đã che số thẻ, số biên nhận.
Bốn chỗ cần nhìn trên chứng từ này:
6.8.11.1. Dòng “VAT Registration — Vietnam VAT: 9000020034”: mã số thuế Việt Nam của hãng, khớp với cổng của Cục Thuế ở mục 6.8.8.
6.8.11.2. Khối “Bill to” (gửi cho): tên công ty, địa chỉ và “VN TIN 0317730654” (mã số thuế Việt Nam của bên mua). Thiếu dòng này thì vào phần cài đặt thanh toán của hãng khai bổ sung.
6.8.11.3. Dòng “VAT – Vietnam (10% on $100.00): $11.11”: hãng đã tự tính thuế giá trị gia tăng Việt Nam theo công thức in trên hoá đơn: thuế = giá ÷ (1 − 10%) × 10% = 100 ÷ 0,9 × 10% = 11,11 USD. Tức là hãng coi 100 USD là giá chưa thuế và quy ngược ra giá đã gồm thuế.
6.8.11.4. Phần “Payment history” (lịch sử trả tiền): phương thức (thẻ Visa), ngày, số tiền. Đây là chỗ khớp với sao kê thẻ của công ty.
6.8.11.5. Số nào trên chứng từ điền vào ô nào trên tờ khai (dành cho doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ, mục 6.8.1):
Chỗ lấy trên chứng từ
Giá trị
Điền vào
6.8.11.5.1. Bill to: tên công ty
CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 1; tờ khai 01/NTNN ô [04]
6.8.11.5.2. Bill to: VN TIN
0317730654
Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 2. Ô [05] tờ khai 01/NTNN ghi mã số thuế nộp thay được cấp sau khi đăng ký, không ghi mã này
6.8.11.5.3. Bill to: địa chỉ
266 Võ Thành Trang, Phường Bảy Hiền, Thành phố Hồ Chí Minh
Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 4a, 4b, 4c
6.8.11.5.4. Loại khấu trừ
Mua dịch vụ của nhà cung cấp nước ngoài qua mạng
Tờ khai đăng ký 04.1-ĐKT: đánh dấu ô thứ ba. Trường hợp này hồ sơ chỉ có tờ khai 04.1-ĐKT, không kèm bảng kê BK04.1-ĐKT (điểm b khoản 6 Điều 7 Thông tư 90/2026)
6.8.11.5.5. Anthropic, PBC · Max plan – 5x · Sep 30–Oct 30, 2026
Dịch vụ Claude, kỳ 30/09 đến 30/10/2026
Tờ khai 01/NTNN, Phần II, mục I “Nhà cung cấp nước ngoài”, cột (2) Nội dung
6.8.11.5.6. VAT Registration — Vietnam VAT
9000020034
Cột (3) Mã số thuế của nhà cung cấp nước ngoài
6.8.11.5.7. Invoice number, Date of issue
IYYTW4K6-0025, 30/09/2026
Cột (4) Hợp đồng (số, ngày). Không có hợp đồng ký tay thì ghi số hoá đơn và ngày hoá đơn, lưu kèm điều khoản dịch vụ
6.8.11.5.8. Amount paid × tỷ giá ngân hàng ngày trừ tiền
111,11 USD × 26.300 = 2.922.193 đồng (tỷ giá giả định, thay bằng số trên sao kê thẻ)
Cột (5) Số tiền thanh toán
6.8.11.5.9. Date paid
30/09/2026
Cột (6) Ngày thanh toán. Đây cũng là thời điểm khấu trừ (điểm a khoản 1 Điều 44 Nghị định 252/2026)
6.8.11.6. Tờ khai 01/NTNN, NCCNN Phần II điền sẵn từ chứng từ trên
Mẫu số: 01/NTNN, NCCNN (Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
—————————
TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI; NHÀ CUNG CẤP NƯỚC NGOÀI
[01] Kỳ tính thuế: lần phát sinh ngày 30/09/2026 hoặc tháng 09 năm 2026
[02] Lần đầu: x
[04] Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay: CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
[05] Mã số thuế: mã số thuế nộp thay đã được cấp
Đơn vị tiền: Đồng Việt Nam
II. Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay cho nhà cung cấp nước ngoài
I. Nhà cung cấp nước ngoài
Kéo ngang để xem đủ 14 cột
STT
Nội dung
Mã số thuế của nhà cung cấp nước ngoài
Hợp đồng (Số, ngày)
Số tiền thanh toán
Ngày thanh toán
Doanh thu tính thuế giá trị gia tăng
Tỷ lệ % thuế giá trị gia tăng
Thuế giá trị gia tăng phải nộp (9)=(7)x(8)
Doanh thu tính thuế thu nhập doanh nghiệp
Tỷ lệ (%) thuế thu nhập doanh nghiệp
Số thuế được miễn giảm theo Hiệp định
Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12)
Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1)
(2)
(3)
(4)
(5)
(6)
(7)
(8)
(9)
(10)
(11)
(12)
(13)
(14)
A
Dịch vụ Claude Max — Anthropic, PBC
9000020034
IYYTW4K6-0025 30/09/2026
2.922.193
30/09/2026
2.922.193
5%
146.110
2.922.193
5%
0
146.110
292.220
Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ Họ và tên: ……… Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 12 tháng 10 năm 2026 NGƯỜI NỘP THUẾ hoặc ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ (Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử) Người đại diện theo pháp luật
6.8.11.7. Hạn khai và nộp cho chứng từ này
6.8.11.7.1. Khai theo lần: trả tiền ngày 30/09/2026, đếm từ 01/10 là ngày thứ 1, ngày thứ 10 là 10/10/2026. Ngày đó là thứ Bảy nên dời sang thứ Hai 12/10/2026.
6.8.11.7.2. Khai theo tháng: gộp mọi lần trả trong tháng 09/2026, hạn ngày 20/10/2026 (thứ Ba).
Tỷ lệ 5% thuế giá trị gia tăng và 5% thuế thu nhập doanh nghiệp là tỷ lệ cho dịch vụ ở mục 7; Sếp đối chiếu lại cho loại dịch vụ của mình. Tỷ giá 26.300 là giả định để minh hoạ. Chứng từ này hãng đã tự thu 11,11 USD thuế giá trị gia tăng Việt Nam: nếu doanh nghiệp vẫn khấu trừ thay theo tờ khai trên thì thuế giá trị gia tăng bị nộp hai lần. Cách xử lý (đề nghị hãng thôi thu, hay hãng đã nộp thì bên mua không khấu trừ phần đó) tụi mình chưa thấy văn bản hướng dẫn riêng; Sếp hỏi cơ quan thuế quản lý bằng văn bản trước khi khai.
6.8.12. Hoá đơn Google Workspace tháng 09/2026:
Google Workspace: Đã có hoá đơn cho taichinhkhoinghiep.vn
Bên bán
Google Asia Pacific Pte. Ltd., 70 Pasir Panjang Road, Singapore
Tên khách hàng trên hoá đơn
CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
Miền
taichinhkhoinghiep.vn
Gói
Google Workspace Business Standard
Số hoá đơn
56938•••••
Tệp kèm
Hoá đơn PDF đính kèm thư, tự trừ tiền vào thẻ
Điểm đúng: tên trên hoá đơn là tên công ty, không phải tên cá nhân. Sếp vào admin.google.com, mục Thanh toán, Hồ sơ thanh toán để sửa tên và địa chỉ cho đúng giấy đăng ký doanh nghiệp trước kỳ hoá đơn kế tiếp.
6.8.13. Bộ hồ sơ cho mỗi kỳ trừ tiền của một hãng:
Tick
Chứng từ
☐
6.8.13.1. Hoá đơn hoặc biên nhận PDF của hãng, đúng tên công ty
☐
6.8.13.2. Sao kê thẻ hoặc uỷ nhiệm chi của công ty khớp số tiền, ngày
☐
6.8.13.3. Tỷ giá ngân hàng ngày trừ tiền
☐
6.8.13.4. Doanh nghiệp phương pháp khấu trừ: tờ khai 01/NTNN, NCCNN Phần II và giấy nộp tiền thuế của kỳ đó
☐
6.8.13.5. Điều khoản dịch vụ của hãng (bản lưu có ngày) và ảnh trang gói đang dùng
7. HOW MUCH — Tỷ lệ và ba ví dụ có số
Trả lời ngay: số thuế bằng doanh thu tính thuế × tỷ lệ %. Tỷ lệ tuỳ loại hoạt động:
Hoạt động
giá trị gia tăng
thu nhập doanh nghiệp
7.1. Dịch vụ thông thường (tư vấn, đào tạo, quản lý…)
5%
5%
7.2. Dịch vụ phần mềm
Không chịu
5%
7.3. Cung cấp hàng hoá kèm dịch vụ tại Việt Nam
1%
1%
7.4. Xây dựng, lắp đặt bao thầu nguyên vật liệu; vận tải
3%
2%
7.5. Bản quyền
—
10%
7.6. Lãi vay
—
5%
Dòng tư vấn và phần mềm đã được đối chiếu có điều khoản (Phụ lục I Thông tư 69/2025; khoản 13 Điều 4 Nghị định 181/2025; khoản 3 Điều 12 Nghị định 320/2025). Các dòng còn lại lấy từ bản tóm tắt của hãng tư vấn, Sếp đối chiếu phụ lục Nghị định 320/2025 trước khi áp cho hợp đồng lớn. Hợp đồng nhiều phần mà không tách được giá thì áp tỷ lệ cao nhất cho cả hợp đồng.
Ví dụ 1. Hợp đồng ghi “giá đã gồm thuế” 100 triệu đồng, dịch vụ tư vấn. Doanh thu tính thuế là 100 triệu. Thuế giá trị gia tăng 5 triệu, thuế thu nhập doanh nghiệp 5 triệu. Bên Việt Nam giữ lại 10 triệu nộp thuế, chuyển cho nhà thầu 90 triệu. Đây là cách có lợi nhất cho bên Việt Nam.
Ví dụ 2. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ phần mềm. Phần mềm không chịu giá trị gia tăng. Phải quy ngược doanh thu: 100.000.000 ÷ (1 − 5%) = 105.263.158 đồng. Thuế thu nhập doanh nghiệp là 5.263.158 đồng, bên Việt Nam tự bỏ thêm khoản này.
Ví dụ 3. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ tư vấn (đúng ca chị Lan). Đây là chỗ hai cách hiểu đang cho ra hai số khác nhau, tụi mình đặt cạnh nhau để Sếp thấy:
Cách A — tính hai bước
Cách B — tính một bước
7.7. Cách tính
giá trị gia tăng: 100tr ÷ 0,95. thu nhập doanh nghiệp: (100tr + giá trị gia tăng) ÷ 0,95
100tr ÷ (1 − 5% − 5%)
7.8. Thuế giá trị gia tăng
5.263.158
5.555.556
7.9. Thuế thu nhập doanh nghiệp
5.540.166
5.555.556
7.10.Tổng thuế
10.803.324
11.111.112
Lệch nhau khoảng 300 nghìn trên mỗi 100 triệu. Gốc của chỗ lệch là Thông tư 20/2026 đã bỏ quy định cũ “doanh thu tính thu nhập doanh nghiệp không gồm giá trị gia tăng”, nhưng chưa có công văn nào hướng dẫn dứt điểm cách quy ngược. Với hợp đồng giá trị lớn, Sếp nên hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn cách tính. Còn cách chắc ăn nhất là ghi ngay từ hợp đồng “giá đã gồm các loại thuế nhà thầu”, khi đó không cần quy ngược.
Nộp trễ thì tốn gì? Ngoài số thuế, Sếp chịu tiền chậm nộp tính theo số ngày trễ, và có thể bị phạt chậm nộp tờ khai theo Nghị định 310/2025/NĐ-CP. Mức tiền chậm nộp lâu nay là 0,03% mỗi ngày; tụi mình chưa đối chiếu được nguyên văn mức này trong Luật Quản lý thuế 108/2025 nên không đưa số cụ thể vào ví dụ.
8. Ba dòng phải khớp
8.1.Chủ thể: tên nhà thầu trên hợp đồng, trên tờ khai và trên lệnh chuyển tiền ra nước ngoài phải là một.
8.2.Nội dung: loại dịch vụ ghi trong hợp đồng phải khớp tỷ lệ đã khai. Ghi “phí quản lý” mà khai tỷ lệ phần mềm là lệch.
8.3.Dòng tiền: số tiền chuyển ra nước ngoài cộng số thuế đã nộp phải khớp giá trị hợp đồng theo đúng cách tính đã chọn.
9. Hạch toán
Chế độ kế toán đang áp dụng cho từng loại hình xem ở bài Chế độ kế toán nào đang áp dụng cho ai. Bút toán dưới đây theo hệ thống tài khoản quen thuộc của Thông tư 200/2014 và 133/2016; doanh nghiệp dùng Thông tư 99/2025 đối chiếu số hiệu tài khoản tương ứng.
Số liệu lấy theo ví dụ 1 ở mục 7: hợp đồng tư vấn 100.000.000 đồng, ghi “giá đã gồm thuế”. Thuế giá trị gia tăng nhà thầu 5% là 5.000.000; thuế thu nhập doanh nghiệp nhà thầu 5% là 5.000.000; nhà thầu thực nhận 90.000.000. Công ty tính thuế giá trị gia tăng theo phương pháp khấu trừ.
Chữ T cục bộ — từng bút toán
Cách đọc: kế toán quốc tế gọi Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ, giảm thì ghi Có. Nợ phải trả, vốn và doanh thu thì ngược lại: tăng ghi Có, giảm ghi Nợ. Mỗi dòng dưới đây ghi rõ tên tài khoản và dòng đó làm tăng hay giảm cái gì.
Bút toán (1): nhận dịch vụ, ghi nhận công nợ phải trả nhà thầu
Nợ 642
Chi phí quản lý doanh nghiệp: 95.000.000 đồng Tăng chi phí: công ty đã dùng dịch vụ tư vấn, ghi nhận phần chi phí thật (giá hợp đồng trừ thuế giá trị gia tăng).
Nợ 1331
Thuế giá trị gia tăng được khấu trừ: 5.000.000 đồng Tăng tài sản: khoản thuế công ty được trừ lại trên tờ khai thuế giá trị gia tăng của mình.
Có 331
Phải trả người bán (nhà thầu ABC Consulting): 100.000.000 đồng Tăng nợ phải trả: công ty đang nợ nhà thầu toàn bộ giá hợp đồng.
642
Chi phí quản lý
Nợ
(1)95.000.000
Có
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có
331
Phải trả nhà thầu
Nợ
Có
(1)100.000.000
Phần thuế giá trị gia tăng nhà thầu tách khỏi chi phí vì công ty được khấu trừ, căn cứ là chứng từ nộp thuế ở bút toán (3).
Bút toán (2): giữ lại thuế để nộp thay nhà thầu
Nợ 331
Phải trả người bán (nhà thầu ABC Consulting): 10.000.000 đồng Giảm nợ phải trả nhà thầu: phần thuế này công ty giữ lại, không trả cho nhà thầu.
Có 3331
Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu): 5.000.000 đồng Tăng nợ phải trả nhà nước: thuế giá trị gia tăng công ty nộp thay nhà thầu.
Có 3334
Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu): 5.000.000 đồng Tăng nợ phải trả nhà nước: thuế thu nhập doanh nghiệp công ty nộp thay nhà thầu.
331
Phải trả nhà thầu
Nợ
(2)10.000.000
Có
3331
Thuế giá trị gia tăng phải nộp
Nợ
Có
(2)5.000.000
3334
Thuế thu nhập doanh nghiệp phải nộp
Nợ
Có
(2)5.000.000
Bút toán (3): nộp thuế nhà thầu vào ngân sách nhà nước
Nợ 3331
Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu): 5.000.000 đồng Giảm nợ phải trả nhà nước: đã nộp xong thuế giá trị gia tăng nhà thầu.
Nợ 3334
Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu): 5.000.000 đồng Giảm nợ phải trả nhà nước: đã nộp xong thuế thu nhập doanh nghiệp nhà thầu.
Có 112
Tiền gửi ngân hàng: 10.000.000 đồng Giảm tài sản: tiền ra khỏi tài khoản ngân hàng để nộp thuế.
3331
Nợ
(3)5.000.000
Có
3334
Nợ
(3)5.000.000
Có
112
Tiền gửi ngân hàng
Nợ
Có
(3)10.000.000
Bút toán (4): chuyển tiền cho nhà thầu phần thực nhận
Nợ 331
Phải trả người bán (nhà thầu ABC Consulting): 90.000.000 đồng Giảm nợ phải trả: đã trả hết phần nhà thầu thực nhận, công nợ về 0.
Có 112
Tiền gửi ngân hàng: 90.000.000 đồng Giảm tài sản: tiền chuyển ra nước ngoài cho nhà thầu.
331
Nợ
(4)90.000.000
Có
112
Nợ
Có
(4)90.000.000
Chữ T tổng thể — cả bức tranh
642
Chi phí quản lý
Nợ
(1)95.000.000
Có
Số dư nợ: 95.000.000
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có
Số dư nợ: 5.000.000
331
Phải trả nhà thầu
Nợ
(2)10.000.000
(4)90.000.000
Có
(1)100.000.000
Số dư: 0
3331
Thuế giá trị gia tăng nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
3334
Thuế thu nhập doanh nghiệp nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
112
Tiền gửi ngân hàng
Nợ
Có
(3)10.000.000
(4)90.000.000
Số dư có: 100.000.000
Đọc bức tranh tổng:
9.1. Tiền ra khỏi ngân hàng đúng bằng giá hợp đồng: 100.000.000.
9.2. Công nợ nhà thầu và hai khoản thuế phải nộp đều về số dư 0, nghĩa là đã trả đủ, nộp đủ.
9.3.Chi phí được trừ là 95.000.000, còn 5.000.000 thuế giá trị gia tăng nằm ở 1331 để khấu trừ trên tờ khai thuế giá trị gia tăng của công ty.
9.4. Thuế thu nhập doanh nghiệp nhà thầu 5.000.000 đã nằm trong 95.000.000 chi phí, vì hợp đồng ghi giá đã gồm thuế.
Nếu hợp đồng ghi “nhà thầu nhận đủ”: doanh thu tính thuế phải quy ngược (xem ví dụ 3 mục 7). Phần thuế công ty gánh thêm cộng vào chi phí ở bút toán (1) chứ không trừ vào tiền trả nhà thầu. Phần thuế thu nhập doanh nghiệp gánh thêm này được trừ khi tính thuế của công ty, vì hợp đồng đã thoả thuận nhà thầu nhận không gồm thuế (xem mục 6.7).
10. Năm lỗi hay gặp
10.1. Nghĩ nhà thầu phải tự lo thuế: sai với đa số trường hợp, người khai thay là bên Việt Nam.
10.2. Dùng mã số thuế công ty để khai thay: phải có mã số thuế nộp thay riêng (mẫu 04.1-ĐKT).
10.3. Tính giá trị gia tăng cho phần mềm: phần mềm không chịu giá trị gia tăng, khai thừa là mất tiền oan.
10.4. Hợp đồng không ghi rõ giá gồm thuế hay chưa: tới lúc tính thuế mới cãi nhau với nhà thầu, và thường bên Việt Nam chịu thiệt.
10.5. Vẫn làm theo Thông tư 103/2014: văn bản này hết hiệu lực từ 01/07/2026, cách tính thu nhập doanh nghiệp đã đổi.
11. Việc cần làm ngay trong tuần này
Tick
Việc
☐
11.1. Lọc sao kê ngân hàng 6 tháng qua, tìm mọi khoản chuyển tiền ra nước ngoài
☐
11.2. Với mỗi khoản, đối chiếu bảng mục 2: thuộc diện hay không
☐
11.3. Kiểm công ty đã có mã số thuế nộp thay chưa; chưa có thì làm mẫu 04.1-ĐKT
☐
11.4. Khoản nào thuộc diện mà chưa khai: tính lại theo mục 7, khai bổ sung sớm để giảm tiền chậm nộp
☐
11.5. Hợp đồng sắp ký với bên nước ngoài: thêm câu “giá đã bao gồm các loại thuế nhà thầu theo pháp luật Việt Nam”
Ký trước khi đọc kỹ dòng thuế thì nhà thầu cầm đủ tiền, còn mình cầm thêm khoản thuế.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.
Sếp đang có hợp đồng với bên nước ngoài, chưa chắc dòng thuế ghi đúng chưa? Gửi tụi mình coi trước khi ký, hoặc hẹn một buổi tại trang hẹn gặp tư vấn. Coi trước khi ký thì sửa được. Coi lúc bị kiểm tra thì chỉ còn tiền chậm nộp.
Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này.
Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người mua
Tình huống điển hình: kế toán xuất hoá đơn ghi nhầm mã số thuế người mua, cả hai bên chưa kê khai thuế kỳ đó. Định lập Mẫu 04/SS-HĐĐT thông báo sai sót cho xong — tới khi tra lại mới biết: sai mã số thuế không thuộc nhóm chỉ cần thông báo, mà bắt buộc phải lập hoá đơn thay thế hoặc điều chỉnh. Gửi nhầm loại mẫu, hoá đơn gốc vẫn “treo” trên hệ thống cơ quan thuế như chưa từng được xử lý.
1. Vì sao sai mã số thuế KHÔNG được xử lý bằng thông báo đơn thuần
1.1. Không phải lỗi hoá đơn nào cũng xử lý giống nhau. Pháp luật chia rõ hai nhóm: lỗi chỉ ảnh hưởng trình bày (ví dụ gõ sai một chữ trong tên công ty nhưng mã số thuế vẫn đúng) thì chỉ cần thông báo; còn lỗi ảnh hưởng tới nội dung xác định giao dịch — trong đó có mã số thuế — thì bắt buộc phải làm lại chứng từ bằng cách điều chỉnh hoặc thay thế. Lý do: mã số thuế là thứ cơ quan thuế dùng để xác định ai mua, ai được khấu trừ thuế — sai mã này mà chỉ “thông báo cho biết” thì hồ sơ kê khai của cả hai bên vẫn sai.
1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hoá đơn sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc tên hàng hoá thì người bán lập hoá đơn điều chỉnh hoặc thay thế (được chọn một trong hai). Mẫu 04/SS-HĐĐT theo điểm a cùng điều chỉ dùng khi lỗi không thuộc nhóm trên (ví dụ sai chính tả tên, địa chỉ mà mã số thuế vẫn đúng).
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Điều kiện và thủ tục trước khi lập hoá đơn thay thế
2.1. Hai bên chưa kê khai thuế đối với hoá đơn gốc. Nếu đã kê khai, vẫn dùng được điều chỉnh/thay thế nhưng phải xử lý thêm phần đã kê khai sai của kỳ trước.
2.2. Văn bản thoả thuận — bước hay bị bỏ sót nhất. Nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, Điều 9 Thông tư 91/2026 bắt buộc có văn bản thoả thuận giữa hai bên, ghi rõ nội dung sai, trước khi lập hoá đơn điều chỉnh/thay thế — người bán giữ văn bản này để xuất trình khi cần. Người mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản.
3. Các bước lập hoá đơn thay thế — đúng thứ tự
Bước
Việc làm
3.1
Người mua là tổ chức: lập văn bản thoả thuận ghi rõ sai ở mã số thuế nào, hoá đơn gốc số mấy. Người mua là cá nhân: chỉ cần thông báo.
3.2
Lập hoá đơn mới, ghi dòng “Thay thế cho hoá đơn số … ký hiệu … ngày …”, ghi đúng mã số thuế người mua
3.3
Gửi hoá đơn thay thế cho người mua (hoặc cơ quan thuế cấp mã trước, nếu là hoá đơn có mã), lưu cả văn bản thoả thuận và hai hoá đơn để đối chiếu sau này
4. Mẫu dòng ghi chú trên hoá đơn thay thế
HOÁ ĐƠN THAY THẾ
Ký hiệu: C25TYY · Số: 0003217
Thay thế cho hoá đơn số 0003102, ký hiệu C25TYY, ngày 22/09/2026, do ghi sai mã số thuế người mua
Người mua: Công ty TNHH ABC — mã số thuế: 0312XXXXXX(đã sửa đúng, hoá đơn gốc ghi nhầm số cuối)
Kèm theo: Văn bản thoả thuận điều chỉnh/thay thế hoá đơn số …, ngày … (bắt buộc nếu bên mua là tổ chức)
5. Ba lỗi hay gặp
Lập Mẫu 04/SS-HĐĐT cho lỗi sai mã số thuế — sai loại thủ tục, vì mã số thuế thuộc nhóm bắt buộc điều chỉnh/thay thế, không phải chỉ thông báo.
Quên lập văn bản thoả thuận khi người mua là tổ chức — hoá đơn thay thế dễ bị coi là đơn phương, thiếu căn cứ khi thanh tra.
Không ghi rõ số, ký hiệu, ngày hoá đơn gốc trên hoá đơn thay thế — khó đối chiếu khi thanh tra.
6. Việc cần làm ngay trong tuần này
Rà các hoá đơn mới lập trong tháng, đối chiếu mã số thuế người mua trước khi hai bên kê khai.
Phát hiện sai mã số thuế thì chuẩn bị văn bản thoả thuận (nếu bên mua là tổ chức) rồi lập hoá đơn thay thế — đừng lập 04/SS-HĐĐT.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có sai mã số thuế chỗ nào chưa xử lý đúng không.
Nhắn tụi mình. Sếp có hoá đơn lỡ sai chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Nghị định 239/2026 về khuyến mại — bỏ giới hạn 120 ngày/năm
Tình huống điển hình: một chuỗi cửa hàng mỹ phẩm lên kế hoạch giảm giá xuyên suốt quý 4 — tháng 10 giảm 20%, tháng 11 Black Friday giảm sâu hơn, tháng 12 chạy tiếp tới Tết Dương lịch. Kế toán tính nhẩm: ba đợt cộng lại hơn 90 ngày, cộng thêm vài chương trình nhỏ lẻ hồi đầu năm là đã chạm trần. Chủ cửa hàng định cắt bớt chương trình tháng 12 cho “an toàn” — cho tới khi biết luật vừa đổi, cái trần đó không còn nữa.
1. Căn cứ pháp lý đang áp dụng
1.1.Nghị định 239/2026/NĐ-CP — sửa đổi, bổ sung Nghị định 81/2018/NĐ-CP về xúc tiến thương mại, ban hành và có hiệu lực cùng ngày 26/06/2026.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Vì sao luật cũ từng giới hạn 120 ngày — và vì sao giờ bỏ
2.1. Nghị định 81/2018 ra đời trong bối cảnh thị trường bán lẻ truyền thống còn chiếm phần lớn, nhà làm luật lo ngại doanh nghiệp lạm dụng “giảm giá quanh năm” để tạo cảm giác hời giả — giá gốc bị đẩy lên trước, rồi “giảm” xuống đúng mức bán thật, khiến người tiêu dùng khó phân biệt khuyến mại thật với chiêu trò định giá. Giới hạn 90 ngày/đợt, 120 ngày/năm là cách chặn đứng kiểu lách này.
2.2. Tám năm sau, thực tế thay đổi hẳn: các sàn thương mại điện tử (Shopee, TikTok Shop, Lazada) chạy chương trình giảm giá gần như liên tục quanh năm — ngày đôi (9.9, 10.10, 11.11, 12.12), flash sale hằng tuần — mà phần lớn các sàn này đặt máy chủ hoặc vận hành theo mô hình không chịu ràng buộc y hệt doanh nghiệp bán lẻ truyền thống trong nước. Doanh nghiệp Việt Nam bán tại cửa hàng vật lý, muốn cạnh tranh lại phải tự trói tay bằng trần 120 ngày — bất lợi rõ rệt. Nghị định 239/2026 gỡ bỏ chính bất cân xứng này.
Nhớ một câu: trần ngày không còn là cái phanh của cơ quan quản lý nữa — nó là cái phanh doanh nghiệp tự đặt lên mình suốt tám năm, và giờ không cần tự trói tay như vậy nữa.
Trước (Nghị định 81/2018)
Nay (Nghị định 239/2026)
2.3. Mỗi đợt tối đa 45-90 ngày, cả năm không quá 120 ngày
Không còn giới hạn số ngày
2.4. Cấm khuyến mại mọi loại thuốc
Chỉ cấm thuốc kê đơn
2.5. Chương trình thẻ thành viên, tích điểm phải thông báo
Bỏ thông báo cho loại này
2.6. Quay số trúng thưởng phải chứng kiến trực tiếp
Được chứng kiến trực tuyến
3. Bốn điểm mới đáng chú ý nhất — và ví dụ cụ thể
3.1. Bỏ hẳn giới hạn 120 ngày/năm cho chương trình giảm giá. Trước đây mỗi đợt giảm giá tối đa 45-90 ngày tuỳ loại, cả năm cộng dồn không quá 120 ngày — nay không còn giới hạn số ngày. Quay lại ví dụ ở đầu bài: chuỗi mỹ phẩm có thể chạy đủ ba đợt quý 4 cộng thêm các đợt đầu năm mà không phải cắt bớt gì — chỉ cần mỗi đợt vẫn làm đúng thủ tục thông báo riêng, không gộp lại thành một chương trình “giảm giá 365 ngày” để né luật (nhà làm luật vẫn giữ quyền xem xét nếu phát hiện lách kiểu đó).
3.2. Thu hẹp danh mục thuốc cấm khuyến mại. Luật cũ cấm khuyến mại với TOÀN BỘ các mặt hàng thuốc, không phân biệt loại — vì lo ngại khuyến mại sẽ kích thích người dân mua thuốc tuỳ tiện, dùng sai liều. Nay chỉ còn thuốc kê đơn (loại bắt buộc có toa bác sĩ) bị cấm khuyến mại cho khách lẻ; thuốc không kê đơn (paracetamol, vitamin, thuốc ho cảm thông thường) được khuyến mại như hàng tiêu dùng bình thường. Ví dụ: một nhà thuốc giờ được phép tặng kèm hộp vitamin C khi khách mua combo thuốc cảm không kê đơn — việc trước đây tuyệt đối không được làm.
3.3. Bỏ thông báo chương trình khách hàng thường xuyên. Trước đây mọi chương trình tích điểm, thẻ thành viên, ưu đãi theo lịch sử mua hàng — dù nhỏ như quán cà phê tặng điểm sau mỗi ly nước — đều phải làm thủ tục thông báo riêng với Sở Công Thương. Đây là gánh hành chính nặng với hàng chục nghìn cửa hàng nhỏ chạy chương trình thẻ VIP đơn giản. Quy định mới bỏ hẳn bước này cho loại chương trình này.
3.4. Linh hoạt hình thức chứng kiến quay số trúng thưởng. Cho phép chứng kiến trực tuyến thay vì bắt buộc có mặt trực tiếp — giảm chi phí mời đại diện cơ quan quản lý hoặc công chứng viên tới tận nơi mỗi lần quay số, đặc biệt có lợi cho doanh nghiệp ở tỉnh xa trung tâm.
4. Năm ví dụ thực chiến — nhìn các chuỗi lớn đang khai thác luật mới thế nào
Đối chiếu với năm chương trình khuyến mại thật đang chạy (tra ngày 01/10/2026), để thấy “không còn giới hạn 120 ngày” ra ngoài đời khác gì trên giấy:
4.1. 1000M (1000m.vn) — mã giảm giá thường trực + giảm % luân phiên từng món. Mở ứng dụng vào bất kỳ ngày nào cũng thấy mã DONGGIA45K nằm cố định dưới banner (không gắn với một đợt lễ cụ thể), cộng từng món giảm riêng 14-34% (ví dụ “Shan Đen Hồng Sương” từ 59.000đ còn 39.000đ), cộng banner bộ sưu tập đổi theo mùa (“Floral Tea Collection” → “Shan Ngàn Hương”). Ba lớp chạy song song đúng tinh thần “không giới hạn số ngày” — luật cũ với trần 120 ngày khó cho phép làm liên tục quanh năm kiểu này.
4.2. Dr.Natro — “mua 1 tặng 1 phụ kiện” chạy liên tục nhiều tháng. Theo bảng kê nội bộ, chương trình “tặng 1 miếng xốp chà nhám” khi mua chai nước tẩy chạy đều suốt bảy tháng (tháng 3 đến tháng 9), không dừng giữa chừng để né trần ngày — loại khuyến mại tặng phụ kiện này bền vững để chạy dài hạn vì giá trị quà tặng ổn định, dễ đăng ký một lần dùng nhiều kỳ.
4.3. Con Cưng (concung.com) — mã giảm giá theo mức đơn hàng, nhiều mức cùng lúc. Trang khuyến mại hiển thị cùng lúc nhiều mã: “giảm 18%, tối đa 120.000đ cho đơn từ 900.000đ”, “giảm 300K cho đơn từ 300.000đ”, “giảm 15% không điều kiện” — mỗi mã một ngưỡng khác nhau, thời hạn khác nhau (có mã chạy 30/09-01/10, có mã chạy hết tháng 10). Đây là ví dụ rõ nhất cho việc nhiều chương trình nhỏ chạy chồng lên nhau thay vì một chương trình lớn duy nhất — chia nhỏ để dễ thông báo, dễ điều chỉnh từng đợt mà không đụng tới chương trình khác.
4.4. Con Cưng — “mua 2 tính 1” cho sản phẩm cùng loại. Áp dụng cho Siro Babyplus, Lợi sữa Hi Mom: mua hai sản phẩm cùng loại, tính tiền một sản phẩm. Về bản chất đây là giảm giá 50% cho sản phẩm thứ hai, khác với “tặng hàng khác loại” của Dr.Natro — hồ sơ đăng ký đơn giản hơn vì không phát sinh một mặt hàng tặng mới phải kê khai riêng.
4.5. Điện Máy Xanh (dienmayxanh.com) — phối hợp nhiều hình thức cùng lúc. Trang chủ chạy đồng thời: giảm giá % trực tiếp trên sản phẩm, “Quà tặng trị giá 900.000đ” kèm khi mua hàng giá trị lớn, “Trả chậm 0%” (hình thức tài chính, không phải khuyến mại hàng hoá), “Thu cũ đổi mới”, và “Flash sale giảm đến 50%” có đồng hồ đếm ngược tạo cảm giác khẩn cấp. Đây là ví dụ cho thấy một doanh nghiệp lớn không chỉ dùng một hình thức — phối hợp giảm giá, tặng hàng, và tài chính trả góp cùng lúc, mỗi loại có quy trình đăng ký/thông báo và cách ghi hoá đơn khác nhau (xem bài “Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ” để biết ghi hoá đơn cho từng loại).
4.6. Điểm đáng học cho hộ kinh doanh, doanh nghiệp nhỏ: không cần đợi “dịp lớn” (Tết, Black Friday) mới chạy khuyến mại theo kiểu dồn hết vào một đợt ngắn cho an toàn với trần ngày cũ — giờ có thể rải đều khuyến mại quanh năm theo từng nhóm sản phẩm, kết hợp vài hình thức nhỏ như Con Cưng thay vì một chương trình lớn duy nhất, miễn mỗi đợt/mỗi mã vẫn làm đúng thủ tục thông báo tương ứng (mục 5 bên dưới).
5. Việc vẫn PHẢI làm dù đã nới lỏng
5.1. Chương trình khuyến mại mang tính may rủi (quay số, bốc thăm, trúng thưởng) vẫn phải đăng ký với Sở Công Thương trước khi thực hiện, và chờ được chấp thuận mới chạy — nới lỏng ở Nghị định 239 chỉ nằm ở phần hình thức chứng kiến, không đụng tới bước đăng ký.
5.2. Giảm giá thông thường (không may rủi) vẫn cần thông báo theo đúng mẫu, đúng thời hạn trước khi chạy — chỉ là không còn bị chặn bởi trần số ngày. Thông báo trễ hoặc sai mẫu vẫn bị xử phạt như trước, đây là lỗi hậu kiểm hay bắt nhất.
5.3. Riêng hàng tặng kèm khi khuyến mại (quà tặng, hàng dùng thử) còn liên quan trực tiếp tới cách lập hoá đơn và chi phí được trừ khi tính thuế — xem bài riêng “Đăng ký khuyến mại xong — hoá đơn phải ghi sao để chi phí được trừ” để tránh bị loại chi phí khi quyết toán.
6. Việc cần làm ngay trong tuần này
Rà lại kế hoạch khuyến mại cuối năm — không còn phải chia nhỏ hoặc cắt bớt chương trình để né giới hạn 120 ngày cũ.
Nếu đang bán thuốc không kê đơn, cân nhắc đưa vào chương trình khuyến mại từ nay — trước đây tuyệt đối không được.
Chương trình khách hàng thường xuyên đang làm thủ tục thông báo thừa — có thể bỏ bước đó, nhưng vẫn giữ hồ sơ nội bộ để chứng minh chương trình minh bạch khi cần.
Vẫn giữ nguyên quy trình đăng ký cho mọi chương trình có yếu tố may rủi — đừng nhầm “nới lỏng giảm giá” thành “nới lỏng cả quay số”.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các chương trình khuyến mại đã đăng ký/thông báo và hoá đơn liên quan.
Nhắn tụi mình. Sếp đang lên kế hoạch khuyến mại cuối năm, gửi tụi mình coi cùng chương trình thuộc diện chỉ cần thông báo hay phải đăng ký, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Hoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnh
Tình huống điển hình: khách sỉ trả lại 200 thùng hàng trong lô 1.000 thùng vì lỗi kỹ thuật, hai bên đã xuất và kê khai hoá đơn gốc từ tháng trước — tức số liệu đã nằm trong tờ khai giá trị gia tăng đã nộp. Kế toán bên bán định đơn giản là trừ thẳng 200 thùng vào đơn hàng tháng sau cho đỡ mất công làm giấy tờ. Chỗ sai nằm ở đây: làm vậy là tự ý sửa doanh thu của kỳ KHÁC với kỳ phát sinh giao dịch thật, hai tờ khai đều sai mà không ai biết.
1. Vì sao không được “trừ ngầm”, phải lập hoá đơn điều chỉnh
1.1. Hoá đơn gốc đã lập và đã kê khai nghĩa là số liệu đã “đóng băng” trong tờ khai của đúng kỳ đó. Sửa trực tiếp hoá đơn gốc là bất khả thi (hoá đơn điện tử không tự ý chỉnh sau khi gửi cơ quan thuế) — nên pháp luật dùng cơ chế hoá đơn điều chỉnh: một chứng từ mới, dẫn chiếu rõ hoá đơn cũ, chỉ ghi phần chênh lệch (ở đây là giảm), để kỳ phát sinh hoàn trả tự biết trừ đúng chỗ, không đụng tới số liệu kỳ cũ đã nộp.
1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hàng hoá trả lại làm thay đổi giá trị hoá đơn thì bên bán lập hoá đơn điều chỉnh, trừ khi hai bên thoả thuận bên mua xuất hoá đơn khi trả hàng (áp dụng khi bên mua là doanh nghiệp có xuất hoá đơn được). Điều 9 cùng thông tư: nếu bên mua là tổ chức, bắt buộc có văn bản thoả thuận giữa hai bên trước khi lập hoá đơn điều chỉnh; bên mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản thoả thuận.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Hai đường xử lý — chọn đúng mới khỏi làm thừa giấy tờ
Tình huống
Ai xuất chứng từ
2.1. Bên mua là doanh nghiệp, có xuất hoá đơn trả hàng cho bên bán
Dùng chính hoá đơn đó làm căn cứ — bên bán không cần lập thêm hoá đơn điều chỉnh
2.2. Bên mua là cá nhân, hoặc doanh nghiệp nhưng không xuất hoá đơn trả hàng
Bên bán lập hoá đơn điều chỉnh, kèm biên bản/thông báo trả hàng
3. Mẫu hoá đơn điều chỉnh — nhìn trực tiếp để đối chiếu
HOÁ ĐƠN ĐIỀU CHỈNH
Ký hiệu: C25TXX · Số: 0009104
Điều chỉnh giảm cho hoá đơn số 0008450, ký hiệu C25TXX, ngày 12/08/2026
Tên hàng hoá
SL
Đơn giá
Thành tiền
3.1. Hàng hoá theo hợp đồng (giảm do trả lại)
-200
450.000
-90.000.000
3.2. Tổng điều chỉnh giảm
-90.000.000
Kèm theo: Biên bản trả hàng số …, Văn bản thoả thuận điều chỉnh hoá đơn (nếu bên mua là tổ chức)
Chỉ ghi phần chênh lệch âm (200 thùng bị trả, không phải ghi lại cả 1.000 thùng) — dẫn chiếu đúng số, ký hiệu, ngày hoá đơn gốc để cơ quan thuế và cả hai bên đối chiếu được ngay.
4. Ba lỗi hay gặp
Không lập biên bản trả hàng, chỉ trừ ngầm vào công nợ — thiếu chứng từ gốc khi giải trình với cơ quan thuế, và tờ khai kỳ phát sinh với kỳ ghi nhận bị lệch nhau.
Trừ thẳng số tiền trả hàng vào hoá đơn bán hàng kỳ sau thay vì lập hoá đơn điều chỉnh — làm sai lệch doanh thu của cả hai kỳ, khó giải trình khi bị đối chiếu.
Bên mua là doanh nghiệp nhưng quên lập văn bản thoả thuận trước khi bên bán điều chỉnh (Điều 9 Thông tư 91/2026) — thiếu văn bản này, hoá đơn điều chỉnh dễ bị coi là đơn phương, không có giá trị pháp lý đầy đủ.
5. Việc cần làm ngay trong tuần này
Với hàng trả lại phát sinh gần đây, kiểm tra đã có biên bản trả hàng và văn bản thoả thuận (nếu bên mua là tổ chức) chưa.
Đối chiếu hoá đơn điều chỉnh đã ghi đủ số, ký hiệu, ngày hoá đơn gốc, và chỉ ghi đúng phần chênh lệch (không ghi lại toàn bộ giá trị).
Rà lại các khoản “trừ ngầm vào công nợ” đã làm trước đây — nếu có, cần lập hoá đơn điều chỉnh bổ sung trước khi bị kiểm tra.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có trường hợp trả hàng nào chưa xử lý đúng không.
Nhắn tụi mình. Sếp có trường hợp trả hàng chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Hoá đơn điều chỉnh hoa hồng đại lý — lập thế nào khi số tiền tăng thêm
Tình huống điển hình: cuối quý, công ty tính lại hoa hồng cho một đại lý — số tiền trên hoá đơn đã xuất hồi đầu quý thấp hơn số thực trả do phát sinh thêm đơn hàng. Kế toán phân vân: lập hoá đơn điều chỉnh tăng, hay xuất hoá đơn mới, hay gộp vào hoá đơn tháng sau cho gọn.
1. Căn cứ pháp lý đang áp dụng
1.3.Nghị định 254/2026/NĐ-CP — Chính phủ ban hành 30/06/2026, hiệu lực từ 01/07/2026, quy định chi tiết Luật Quản lý thuế 2025 về hoá đơn, chứng từ điện tử. Thay thế toàn bộ Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP — hai văn bản này đã HẾT HIỆU LỰC từ 01/07/2026.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
1.2. Căn cứ sửa hoá đơn cụ thể: Thông tư 91/2026/TT-BTC, Điều 10 khoản 1 điểm b — sai số tiền, thuế suất, tiền thuế, mã số thuế, tên hàng hoá thì người bán được chọn lập hoá đơn điều chỉnh HOẶC thay thế. Điểm c cùng điều: giá trị tăng ghi số dương, giảm ghi số âm. Điều 9: nếu bên mua (đại lý) là tổ chức, bắt buộc có văn bản thoả thuận trước khi điều chỉnh.
2. Hoa hồng tính lại — điều chỉnh hay thay thế, chọn cái nào
Trường hợp
Cách xử lý
2.1. Hoá đơn đã lập sai về SỐ LƯỢNG, ĐƠN GIÁ, THÀNH TIỀN (kể cả tăng thêm hoa hồng phát sinh)
Lập hoá đơn điều chỉnh — chỉ ghi phần chênh lệch, dương hoặc âm
2.2. Hoá đơn đã lập sai mã số thuế người mua
Được chọn điều chỉnh HOẶC thay thế — cả hai đều hợp lệ (Điều 10 khoản 1 điểm b)
Trường hợp hoa hồng tính lại do phát sinh thêm doanh số là điều chỉnh SỐ TIỀN — dùng hoá đơn điều chỉnh là phù hợp nhất, vì chỉ cần ghi đúng phần chênh lệch, không phải lập lại toàn bộ hoá đơn.
3. Cách lập hoá đơn điều chỉnh tăng hoa hồng
3.1. Ghi rõ: “Điều chỉnh tăng doanh thu hoa hồng cho hoá đơn số … ký hiệu … ngày …”.
3.2. Số tiền ghi trên hoá đơn điều chỉnh là phần chênh lệch tăng thêm, không ghi lại toàn bộ số tiền hoa hồng.
3.3. Cả hai bên (công ty và đại lý) đều phải căn cứ hoá đơn điều chỉnh để kê khai điều chỉnh doanh thu, thuế giá trị gia tăng tương ứng. Nếu đại lý là tổ chức (công ty, hộ kinh doanh), nhớ lập văn bản thoả thuận trước (Điều 9) — đại lý là cá nhân thì chỉ cần thông báo.
HOÁ ĐƠN ĐIỀU CHỈNH
Ký hiệu: C25TZZ · Số: 0005678
Điều chỉnh tăng doanh thu hoa hồng cho hoá đơn số 0005201, ký hiệu C25TZZ, ngày 05/07/2026
Nội dung
Thành tiền
3.4. Hoa hồng phát sinh thêm (quý 3, doanh số vượt mốc)
+18.500.000
3.5. Tổng điều chỉnh tăng
+18.500.000
Kèm theo: Văn bản thoả thuận điều chỉnh hoá đơn số …, ngày … (nếu đại lý là tổ chức)
Chỉ ghi 18.500.000đ chênh lệch — không ghi lại toàn bộ số hoa hồng gốc đã xuất hồi đầu quý.
4. Ba lỗi hay gặp
Lập hoá đơn mới ghi toàn bộ số tiền hoa hồng thay vì chỉ phần chênh lệch — làm trùng doanh thu đã kê khai.
Không ghi rõ hoá đơn điều chỉnh này liên quan tới hoá đơn gốc số nào, ngày nào — gây khó đối chiếu khi thanh tra.
Đại lý không kê khai điều chỉnh tương ứng phía bên nhận — lệch dữ liệu hai bên.
5. Việc cần làm ngay trong tuần này
Rà lại danh sách hợp đồng đại lý có điều khoản tính hoa hồng theo doanh số luỹ kế — đây là nhóm dễ phát sinh điều chỉnh.
Với hoá đơn hoa hồng sắp điều chỉnh, ghi rõ số hoá đơn gốc trước khi lập điều chỉnh.
Gửi thông báo cho đại lý biết đã có hoá đơn điều chỉnh để họ kê khai đúng kỳ.
Nhớ một câu: điều chỉnh chỉ ghi phần chênh lệch — ghi lại cả số tiền gốc là tự tay làm trùng doanh thu đã kê khai, hoá đơn gốc và hoá đơn điều chỉnh khi đó cộng dồn sai.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hoá đơn hoa hồng đã xuất cho từng đại lý.
Nhắn tụi mình. Sếp có hợp đồng đại lý tính hoa hồng phức tạp, gửi tụi mình coi cùng trước khi lập hoá đơn điều chỉnh, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Xuất hoá đơn bán hàng cho đối tác nước ngoài — 3 điều kiện để hưởng thuế suất 0%
Tình huống điển hình: một xưởng may nhận đơn hàng đầu tiên từ khách Hàn Quốc, chuyển khoản qua ngân hàng, hàng xuất qua cảng Cát Lái. Tới lúc xuất hoá đơn thì lúng túng: ghi thuế suất bao nhiêu, có cần hợp đồng ngoại thương, hay tính như bán hàng trong nước rồi tính sau.
1. Căn cứ pháp lý đang áp dụng
1.1.Luật Thuế giá trị gia tăng số 48/2024/QH15 — hiệu lực 01/07/2025, thay Luật Thuế giá trị gia tăng 2008 và các luật sửa đổi trước đó. Điều 9 quy định hàng hoá xuất khẩu áp dụng thuế suất 0%.
1.2.Nghị định 181/2025/NĐ-CP — hướng dẫn chi tiết Luật Thuế giá trị gia tăng 2024, hiệu lực cùng ngày 01/07/2025.
Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
Nhớ một câu: thuế suất 0% không phải phần thưởng tự động cho hàng xuất khẩu — nó là phần thưởng cho bộ hồ sơ đủ ba chân kiềng. Thiếu một chân, cả bộ hồ sơ đổ.
2. Ba điều kiện để áp thuế suất 0%
2.1. Có hợp đồng bán hàng hoá xuất khẩu, gia công hàng xuất khẩu, hoặc uỷ thác xuất khẩu.
2.2. Có chứng từ thanh toán không dùng tiền mặt (chuyển khoản qua ngân hàng).
2.3. Có tờ khai hải quan xác nhận hàng đã thực xuất.
Thiếu một trong ba điều kiện trên, cơ quan thuế có thể không chấp nhận thuế suất 0% — chuyển sang tính thuế suất như hàng bán trong nước, nghĩa là phải xuất lại hoá đơn và nộp bù phần thuế giá trị gia tăng đáng lẽ đã được miễn.
3. Hồ sơ chứng từ cần lưu
STT
Chứng từ
3.1
Hợp đồng ngoại thương (sale contract) hoặc đơn đặt hàng (purchase order) có đủ điều khoản
3.2
Tờ khai hải quan điện tử đã thông quan
3.3
Chứng từ chuyển tiền qua ngân hàng (SWIFT, sao kê) khớp tên đối tác trên hợp đồng
3.4
Vận đơn (Bill of Lading) hoặc chứng từ vận chuyển tương đương
4. Cách lập hoá đơn điện tử khi xuất khẩu
4.1. Ghi thuế suất 0%, đơn vị tiền tệ theo hợp đồng (thường USD), có thể ghi kèm quy đổi VNĐ theo tỷ giá tại ngày lập hoá đơn.
4.2. Thông tin người mua ghi theo tên, địa chỉ pháp nhân nước ngoài trên hợp đồng — không bắt buộc mã số thuế Việt Nam.
5. Ba lỗi hay gặp
Xuất hoá đơn trước khi có tờ khai hải quan thông quan — dễ bị yêu cầu điều chỉnh sau.
Tên đối tác trên hoá đơn không khớp tên trên chứng từ chuyển tiền — cơ quan thuế nghi ngờ.
Không lưu đủ bốn loại chứng từ ở mục 3 — mất quyền hưởng thuế suất 0% khi bị thanh tra.
6. Việc cần làm ngay trong tuần này
Lập một bộ hồ sơ mẫu (hợp đồng, tờ khai, chứng từ chuyển tiền, vận đơn) cho đơn hàng gần nhất, kiểm tra đủ 4 loại.
Đối chiếu tên đối tác trên hợp đồng và trên sao kê ngân hàng — sửa ngay nếu lệch.
Với đơn hàng đầu tiên, nên nhờ người có kinh nghiệm soát trước khi xuất hoá đơn.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ các hoá đơn xuất khẩu đã lập.
Nhắn tụi mình. Sếp gửi bộ hồ sơ đơn hàng xuất khẩu đầu tiên, tụi mình soát cùng trước khi lập hoá đơn, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
Thuế nhà thầu nước ngoài 2026 — đăng ký, khai nộp, ví dụ tính thuế dịch vụ phần mềm
Tình huống điển hình: một công ty Việt Nam ký hợp đồng dịch vụ phần mềm với nhà thầu ở Singapore, giá 100 triệu đồng chưa gồm thuế, công ty chịu thuế thay theo phương pháp trực tiếp. Kế toán định áp công thức cũ: giá trị gia tăng 5% + thu nhập doanh nghiệp 5% như “dịch vụ thông thường” — tính xong định nộp hơn 10 triệu tiền thuế. Thực ra dịch vụ phần mềm không chịu thuế giá trị gia tăng, chỉ chịu thu nhập doanh nghiệp 5% — tính sai một dòng là nộp thừa gần một nửa số thuế đáng lẽ phải nộp.
0đ giá trị gia tăng
Dịch vụ phần mềm thuộc đối tượng không chịu thuế giá trị gia tăng (khoản 13 Điều 4 Nghị định 181/2025/NĐ-CP) — chỉ chịu thuế thu nhập doanh nghiệp 5%, không phải “dịch vụ thông thường” giá trị gia tăng 5% + thu nhập doanh nghiệp 5%.
Nhớ một câu: thuế nhà thầu không có một công thức chung cho mọi hợp đồng — tỷ lệ phụ thuộc đúng bản chất dịch vụ, nhầm loại dịch vụ là nhầm cả số tiền phải nộp.
1. Căn cứ pháp lý đang áp dụng — đổi toàn bộ từ 01/07/2026
1.1.Thông tư 103/2014/TT-BTC — văn bản nhiều năm làm căn cứ chính cho thuế nhà thầu — đã hết hiệu lực từ 01/07/2026. Không có MỘT văn bản duy nhất thay thế toàn bộ, mà tách ra bốn mảng:
Nội dung
Văn bản thay thế
1.2. Quản lý thuế, thời hạn đăng ký
Luật Quản lý thuế 108/2025/QH15 (Điều 2, Điều 10) · Nghị định 252/2026/NĐ-CP
1.3. Đăng ký thuế, hồ sơ, mã số thuế
Thông tư 90/2026/TT-BTC
1.4. Khai thuế nhà thầu
Thông tư 89/2026/TT-BTC (Điều 30)
1.5. Tỷ lệ thuế giá trị gia tăng, thu nhập doanh nghiệp theo loại dịch vụ
Thông tư 69/2025/TT-BTC, Thông tư 20/2026/TT-BTC, Nghị định 320/2025/NĐ-CP
Trạng thái hiệu lực tra ngày 01/10/2026 (đối chiếu qua AI Luật). Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.
2. Ai phải đăng ký thuế — và đăng ký ở đâu
2.1. Nhà thầu nước ngoài tự kê khai, tự nộp (điểm g khoản 2 Điều 4 Thông tư 90/2026/TT-BTC): tự đăng ký trực tiếp với cơ quan thuế nơi đặt trụ sở, hồ sơ dùng Mẫu 04-ĐKT kèm bảng kê BK04-ĐKT (nếu có nhiều nhà thầu), thời hạn 10 ngày làm việc kể từ ngày ký hợp đồng (điểm a.3 khoản 3 Điều 6 Nghị định 252/2026/NĐ-CP).
2.2. Bên Việt Nam khấu trừ, khai, nộp thay (điểm h.1 khoản 2 Điều 4 Thông tư 90/2026/TT-BTC) — đây là trường hợp phổ biến nhất với doanh nghiệp nhỏ: bên Việt Nam phải đăng ký mã số thuế nộp thay, dùng Mẫu 04.1-ĐKT kèm bảng kê hợp đồng BK04.1-ĐKT, nộp tại cơ quan thuế quản lý trực tiếp bên Việt Nam, thời hạn 10 ngày làm việc kể từ ngày ký hợp đồng (hoặc kể từ ngày thanh toán lần đầu nếu không có hợp đồng bằng văn bản).
⛔ Lưu ý quan trọng: Mẫu 04-ĐKT (nhà thầu tự đăng ký) và Mẫu 04.1-ĐKT (bên Việt Nam nộp thay) là HAI mẫu khác nhau — dùng nhầm mẫu là sai ngay từ bước đầu. Phần lớn doanh nghiệp Việt Nam thuê dịch vụ nước ngoài (Facebook, Google, phần mềm SaaS) rơi vào trường hợp 2.2: tự khấu trừ, khai, nộp thay — dùng Mẫu 04.1-ĐKT.
3. Ví dụ tính thuế thật — dịch vụ phần mềm, giá 100 triệu đồng
3.1. Công ty Việt Nam ký hợp đồng dịch vụ phần mềm với nhà thầu Singapore (không có cơ sở thường trú tại Việt Nam), giá 100.000.000 đồng nhà thầu thực nhận (chưa gồm thuế), bên Việt Nam chịu thuế thay theo phương pháp trực tiếp.
Bước
Tính
Kết quả
3.2. Thuế giá trị gia tăng
Dịch vụ phần mềm không chịu giá trị gia tăng (khoản 13 Điều 4 Nghị định 181/2025)
0 đồng
3.3. Doanh thu gross-up tính thu nhập doanh nghiệp
100.000.000 ÷ (1 − 5%)
105.263.157,89
3.4. Thuế thu nhập doanh nghiệp phải nộp
105.263.157,89 × 5%
5.263.157,89
Căn cứ: tỷ lệ thu nhập doanh nghiệp dịch vụ 5% theo điểm a khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP, hướng dẫn tại điểm a khoản 5 Điều 7 Thông tư 20/2026/TT-BTC. Công thức gross-up theo khoản 3, điểm a khoản 4 Điều 7 Thông tư 20/2026/TT-BTC: doanh thu tính thuế thu nhập doanh nghiệp là toàn bộ doanh thu nhà thầu nhận được, gồm cả khoản thuế bên Việt Nam nộp thay.
⛔ Phân biệt theo bản chất dịch vụ, không phải theo cảm giác “nghe như dịch vụ”: tư vấn, bảo trì, quản trị hệ thống là dịch vụ CHỊU thuế giá trị gia tăng (tỷ lệ khác); còn phần mềm, chuyển giao công nghệ, bản quyền thuộc nhóm không chịu giá trị gia tăng hoặc chịu tỷ lệ riêng. Nhầm loại dịch vụ là nhầm cả hai loại thuế.
4. Khai, nộp thuế — hạn chót theo từng cách khai
Cách khai
Hạn nộp hồ sơ và tiền thuế
4.1. Từng lần phát sinh
Chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế
4.2. Theo tháng (thanh toán nhiều lần/tháng, đã đăng ký)
Chậm nhất ngày 20 của tháng tiếp theo
4.3. Quyết toán khi kết thúc hợp đồng (nếu có thay đổi số thuế đã khai)
Chậm nhất ngày thứ 45 kể từ ngày chấm dứt hợp đồng
Căn cứ: Điều 10 Nghị định 252/2026/NĐ-CP (hạn khai, nộp) · điểm a khoản 2, điểm c khoản 3 Điều 30 Thông tư 89/2026/TT-BTC (quyết toán) · điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP (hạn quyết toán 45 ngày).
⛔ Các mẫu tờ khai cũ 01/NTNN, 02/NTNN, 03/NTNN, 04/NTNN (theo Thông tư 156/2013/TT-BTC) đã hết hiệu lực từ 01/01/2022 — chưa có đủ căn cứ xác nhận tên và chức năng mẫu tờ khai mới áp dụng từ 01/07/2026 (dẫn chiếu điểm 15 Phụ lục I Thông tư 89/2026/TT-BTC nhưng chưa có nội dung chi tiết). Đừng dùng mẫu cũ cho kỳ khai hiện nay — xác nhận trực tiếp với cơ quan thuế quản lý hoặc qua phần mềm khai thuế đang cập nhật đúng mẫu mới trước khi nộp.
5. Ba lỗi hay gặp
Áp công thức “dịch vụ thông thường giá trị gia tăng 5% + thu nhập doanh nghiệp 5%” cho mọi loại dịch vụ — một số dịch vụ (phần mềm, bản quyền) có tỷ lệ khác hẳn, thậm chí không chịu giá trị gia tăng.
Nhầm Mẫu 04-ĐKT (nhà thầu tự đăng ký) với Mẫu 04.1-ĐKT (bên Việt Nam nộp thay) — sai mẫu ngay từ bước đăng ký đầu tiên.
Dùng mẫu tờ khai cũ (01-04/NTNN) cho kỳ khai từ 01/07/2026 trở đi mà chưa xác nhận lại — các mẫu này đã hết hiệu lực pháp lý làm căn cứ từ 01/01/2022, nguồn gốc cũ hơn cả Thông tư 103/2014 vừa hết hiệu lực.
6. Việc cần làm ngay trong tuần này
Rà lại các hợp đồng đang ký hoặc sắp ký với nhà thầu nước ngoài — xác định đúng bản chất dịch vụ (phần mềm, tư vấn, bản quyền, vận tải…) trước khi áp tỷ lệ thuế.
Kiểm công ty đang ở trường hợp nào: tự nộp thuế (Mẫu 04-ĐKT) hay khấu trừ nộp thay (Mẫu 04.1-ĐKT) — đăng ký đúng mẫu, đúng hạn 10 ngày làm việc.
Liên hệ cơ quan thuế quản lý hoặc phần mềm khai thuế đang dùng để xác nhận mẫu tờ khai mới nhất, đừng tự dùng mẫu cũ theo trí nhớ.
Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ các hợp đồng với nhà thầu nước ngoài.
Nhắn tụi mình. Sếp có hợp đồng dịch vụ với nhà thầu nước ngoài chưa chắc tính thuế đúng, gửi tụi mình coi cùng trước khi thanh toán, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức, căn cứ pháp lý đã đối chiếu qua AI Luật ngày 01/10/2026. Một số nội dung (mẫu tờ khai mới, mức tiền chậm nộp, mức phạt vi phạm hành chính cụ thể) chưa đủ căn cứ xác nhận hoàn toàn tại thời điểm viết bài — đã ghi rõ trong bài, Sếp cần xác nhận lại với cơ quan thuế quản lý trước khi áp dụng cho trường hợp cụ thể. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.