Điều chỉnh, thay thế hoá đơn — tất cả trường hợp, khai thuế và ghi sổ trong một bài

Tình huống điển hình: một kế toán trong một tháng gặp liền bốn ca khác nhau — hoá đơn sai mã số thuế, hoá đơn sai số tiền, khách trả lại hàng, và hoa hồng đại lý tính lại. Mỗi ca tra một bài khác nhau, mỗi bài nói một phần — cuối cùng không chắc ca nào dùng điều chỉnh, ca nào dùng thay thế, và khai thuế, ghi sổ cho đúng kỳ nào. Bài này gom lại toàn bộ các trường hợp vào một chỗ, kèm cách khai thuế và hạch toán sổ sách cho từng trường hợp.

3 đường
Mọi sai sót hoá đơn chỉ đi theo đúng một trong ba đường: thông báo (lỗi trình bày) · điều chỉnh (ghi phần chênh lệch) · thay thế (lập hoá đơn mới thay hẳn). Việc của mình là xác định đúng đường, còn lại là làm theo mẫu.

1. Căn cứ pháp lý đang áp dụng

1.1. Nghị định 254/2026/NĐ-CP (ban hành 30/06/2026, hiệu lực 01/07/2026) và Thông tư 91/2026/TT-BTC hướng dẫn thi hành — thay thế toàn bộ Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP và Thông tư 32/2025/TT-BTC (đã hết hiệu lực từ 01/07/2026).

1.2. Điều khoản chính: Điều 10 Thông tư 91/2026 (các trường hợp sửa hoá đơn) và Điều 9 (văn bản thoả thuận, uỷ nhiệm lập hoá đơn).

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Bảng tra nhanh — chọn đúng đường xử lý

Sai ở đâu Xử lý Căn cứ
2.1. Chỉ lỗi trình bày (tên, địa chỉ ghi sai chính tả — mã số thuế vẫn đúng) Thông báo Mẫu 04/SS-HĐĐT, không lập lại hoá đơn Điều 10 khoản 1 điểm a
2.2. Sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc tên hàng hoá Điều chỉnh HOẶC thay thế — người bán được chọn Điều 10 khoản 1 điểm b
2.3. Hoá đơn từ máy tính tiền bị sai Bắt buộc thay thế (không được chọn điều chỉnh) Điều 10 khoản 1 điểm c
2.4. Khách trả lại hàng (một phần/toàn bộ) sau khi hoá đơn đã kê khai Bên bán lập hoá đơn điều chỉnh giảm, trừ khi bên mua là doanh nghiệp đã xuất hoá đơn trả hàng Điều 10 khoản 5 điểm c.1 Thông tư 91/2026
2.5. Hoa hồng, chiết khấu tính lại tăng/giảm sau khi đã xuất hoá đơn Hoá đơn điều chỉnh, chỉ ghi phần chênh lệch, dương hoặc âm Điều 10 khoản 1 điểm b, c
2.6. Lập theo bảng tổng hợp (hàng khuyến mại, bán lẻ số lượng lớn) Sửa ngay trên bảng tổng hợp của kỳ sau, không lập hoá đơn điều chỉnh riêng Điều 10 khoản 1 điểm đ

3. Văn bản thoả thuận, bước hay bị bỏ sót nhất

3.1. Khi lập hoá đơn điều chỉnh hoặc thay thế, nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, bắt buộc có văn bản thoả thuận giữa hai bên ghi rõ nội dung sai, lập trước khi điều chỉnh/thay thế (Điều 10 khoản 1 điểm b Thông tư 91/2026). Người bán giữ văn bản này để xuất trình khi cơ quan thuế kiểm tra.

3.2. Người mua là cá nhân thì chỉ cần thông báo (qua tin nhắn, email, hoặc đăng trên website bán hàng), không bắt buộc văn bản.

3.3. Không bắt buộc văn bản thoả thuận khi: chuyển theo bảng tổng hợp · chuyển cơ sở dữ liệu chi tiết giao dịch · bán trên nền tảng thương mại điện tử, nền tảng số khác.

4. Bốn trường hợp chi tiết, cách ghi, khai thuế, hạch toán

4.1. Hoá đơn điều chỉnh TĂNG (ví dụ: hoa hồng, doanh thu phát sinh thêm)

HOÁ ĐƠN ĐIỀU CHỈNH TĂNG
Điều chỉnh cho hoá đơn số 0005201, ngày 05/07/2026
Nội dung Thành tiền
4.1.1. Doanh thu điều chỉnh tăng +18.500.000
4.1.2. Thuế GTGT (8%) +1.480.000

Khai thuế: ghi vào tờ khai GTGT của kỳ lập hoá đơn điều chỉnh (không sửa lại tờ khai kỳ cũ), chỉ tiêu doanh thu và thuế GTGT đầu ra tương ứng cộng thêm đúng phần chênh lệch dương.

Ghi sổ (bên bán): Nợ TK 131/111/112 19.980.000 / Có TK 511 18.500.000, Có TK 3331 1.480.000.

4.2. Hoá đơn điều chỉnh GIẢM (ví dụ: hàng trả lại, chiết khấu thêm)

HOÁ ĐƠN ĐIỀU CHỈNH GIẢM
Điều chỉnh cho hoá đơn số 0008450, ngày 12/08/2026
Nội dung Thành tiền
4.2.1. Hàng trả lại 200 thùng -90.000.000

Khai thuế: ghi giảm vào chỉ tiêu doanh thu, thuế GTGT đầu ra của kỳ lập hoá đơn điều chỉnh (kỳ phát sinh việc trả hàng), không sửa tờ khai kỳ đã xuất hoá đơn gốc.

Ghi sổ (bên bán): Nợ TK 521 (hoặc ghi âm 511) 90.000.000, Nợ TK 3331 (thuế tương ứng) / Có TK 131/111/112.

4.3. Hoá đơn thay thế (ví dụ: sai mã số thuế, sai tên hàng hoá)

4.3.1. Lập hoá đơn mới, ghi dòng “Thay thế cho hoá đơn số … ký hiệu … ngày …”, ghi đầy đủ và đúng toàn bộ nội dung (cả phần vốn đã đúng).

4.3.2. Khai thuế, sai ở kỳ nào thì sửa ở kỳ đó:

4.3.2.1. Tờ khai của kỳ có hoá đơn gốc chưa nộp: khai theo số đúng trên hoá đơn thay thế vào chính kỳ đó, không khai hoá đơn gốc.

4.3.2.2. Tờ khai kỳ đó đã nộp: nộp tờ khai bổ sung cho kỳ có sai sót (kỳ của hoá đơn gốc), không dồn vào kỳ lập hoá đơn thay thế. Khai bổ sung làm tăng thuế thì nộp thêm cả tiền chậm nộp; làm giảm thuế thì được giảm tiền chậm nộp, xử lý số nộp thừa. Căn cứ: điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP.

4.3.2.3. Chú ý: câu “khai vào kỳ phát sinh hoá đơn điều chỉnh” ở điểm d khoản 6 Điều 10 Thông tư 91/2026 chỉ dành cho khoản 5: quyết toán lại giá, chiết khấu, trả lại hàng. Nó không áp dụng cho hoá đơn lập sai.

4.3.3. Ghi sổ: nếu chưa ghi sổ theo hoá đơn gốc thì ghi sổ thẳng theo hoá đơn thay thế. Nếu đã ghi sổ theo hoá đơn gốc, bút toán đảo (Nợ/Có ngược lại bút toán gốc) rồi ghi lại đúng theo hoá đơn thay thế.

4.3.4. Hỏi đáp: hoá đơn hoa hồng ghi nhầm 10%, lẽ ra 8% — thay thế và khai quý nào?

Tưởng sửa thuế suất là xong. Soi kỹ thì sai cả người mua.

Tình huống giả định: Công ty A làm đại lý, môi giới bán hàng trên TikTok Shop, khai thuế theo quý. Ngày 09/07/2026 xuất một hoá đơn từ máy tính tiền, ghi “Doanh thu dịch vụ môi giới”, 40.000.000 đồng, thuế suất 10%, người mua “người tiêu dùng không lấy hoá đơn”. Tháng 10/2026 mới phát hiện.

4.3.4.1. Hoá đơn gốc lập sai
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
KHỞI TẠO TỪ MÁY TÍNH TIỀN1
(VAT INVOICE)
Ngày 09 tháng 07 năm 2026
Mã của cơ quan thuế: 00ABCDEF0123456789ABCDEF0123456789
Ký hiệu: 1C26MAA
Số: 4
Đơn vị bán:CÔNG TY TNHH A (tên minh hoạ)
Mã số thuế:03xxxxxxxx
Địa chỉ:Số 10 đường Z, Thành phố Hồ Chí Minh
Tên đơn vị mua:Người mua không lấy hoá đơn (người tiêu dùng)2
Mã số thuế:
Địa chỉ:
Hình thức thanh toán:Chuyển khoản
STT Tên hàng hoá, dịch vụ ĐVT SL Đơn giá Thành tiền
(1) (2) (3) (4) (5) (6)=(4)x(5)
1 Dịch vụ môi giới bán hàng tháng 07/2026 Gói 1 40.000.000 40.000.000
Cộng tiền hàng: 40.000.000
Thuế suất GTGT: 10%3 Tiền thuế GTGT: 4.000.000
Tổng cộng tiền thanh toán: 44.000.000
Số tiền viết bằng chữ: Bốn mươi bốn triệu đồng chẵn.
Người mua hàng
(Chữ ký số nếu có)
Người bán hàng

Signature Valid
Ký bởi: CÔNG TY TNHH A
Ký ngày: 09/07/2026
Tra cứu tại trang của tổ chức cung cấp dịch vụ hoá đơn · Mã tra cứu: MINHHOA4
MẪU MINH HOẠ
4.3.4.2. Hoá đơn thay thế đúng
HÓA ĐƠN GIÁ TRỊ GIA TĂNG
(VAT INVOICE)
Ngày 20 tháng 10 năm 2026
Mã của cơ quan thuế: 00ABCDEF0123456789ABCDEF0123456789
Ký hiệu: 1C26TAA
Số: 12
(Thay thế cho hoá đơn Mẫu số 1, ký hiệu 1C26MAA, số 4, ngày 09/07/2026)1
Đơn vị bán:CÔNG TY TNHH A (tên minh hoạ)
Mã số thuế:03xxxxxxxx
Địa chỉ:Số 10 đường Z, Thành phố Hồ Chí Minh
Tên đơn vị mua:CÔNG TY TNHH B (tên minh hoạ)2
Mã số thuế:03yyyyyyyy
Địa chỉ:Số 1 đường X, phường Y, Thành phố Hồ Chí Minh
Hình thức thanh toán:Chuyển khoản
STT Tên hàng hoá, dịch vụ ĐVT SL Đơn giá Thành tiền
(1) (2) (3) (4) (5) (6)=(4)x(5)
1 Dịch vụ môi giới bán hàng tháng 07/2026 Gói 1 40.000.000 40.000.000
Cộng tiền hàng: 40.000.000
Thuế suất GTGT: 8%3 Tiền thuế GTGT: 3.200.000
Tổng cộng tiền thanh toán: 43.200.000
Số tiền viết bằng chữ: Bốn mươi ba triệu hai trăm nghìn đồng chẵn.
Người mua hàng
(Chữ ký số nếu có)
Người bán hàng

Signature Valid
Ký bởi: CÔNG TY TNHH A
Ký ngày: 20/10/2026
Tra cứu tại trang của tổ chức cung cấp dịch vụ hoá đơn · Mã tra cứu: MINHHOA12
MẪU MINH HOẠ

Mẫu minh hoạ, tên và số liệu giả. Ô đỏ là chỗ sai, ô xanh là chỗ đã sửa, cùng số 1, 2, 3. Trên điện thoại, chụm hai ngón để phóng to.

4.3.4.3. Máy tính tiền: không có quyền chọn.

Hoá đơn từ máy tính tiền (chữ M trong ký hiệu) lập sai thì bắt buộc lập hoá đơn thay thế, không được điều chỉnh.

Điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, hiệu lực 01/07/2026. Hoá đơn thường thì được chọn điều chỉnh hoặc thay thế (điểm b).

Hoá đơn máy tính tiền chỉ dành cho bán thẳng cho người tiêu dùng: siêu thị, bán lẻ, ăn uống, khách sạn, vận tải hành khách, vui chơi giải trí, dịch vụ phục vụ cá nhân. Môi giới bán hàng cho nhà bán hàng là doanh nghiệp không thuộc nhóm này, nên hoá đơn thay thế lập trên hoá đơn điện tử thường (có mã của cơ quan thuế), như mẫu ở trên.

Điểm a, c khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP (hiệu lực 01/07/2026, còn hiệu lực, tra 20/10/2026), mức A. Đổi ngành không còn đủ điều kiện thì phải ngừng dùng máy tính tiền: điểm h khoản 1 Điều 8 Thông tư 91/2026, mức B. Lập hoá đơn thay thế khác ký hiệu với hoá đơn gốc: chưa thấy câu chữ cấm hay cho phép, mức C, hỏi cơ quan thuế quản lý trước khi lập.

4.3.4.4. Người mua là ai.

Người mua dịch vụ môi giới là bên trả hoa hồng (nhà bán hàng), không phải người tiêu dùng mua hàng trên sàn.

Ghi “người tiêu dùng” thì nhà bán hàng không có hoá đơn để tính chi phí, còn doanh thu của mình bị lẫn với bán lẻ. Mỗi nhà bán hàng trả hoa hồng là một người mua riêng.

Bán qua nền tảng số thì không bắt buộc văn bản thoả thuận trước khi thay thế (khoản 1 Điều 10 Thông tư 91/2026). Mức tin cậy A: mục 9 Điều khoản nhà sáng tạo TikTok Shop ghi hoa hồng do nhà bán hàng trả, TikTok không phải một bên; mục 25.F ghi công cụ của TikTok chỉ tạo bảng kê gửi nhà bán hàng, không phải hoá đơn thuế (điều khoản cập nhật 15/11/2024, tra 20/10/2026).

Không có hợp đồng ký tay. Chứng từ thay thế là điều khoản đã bấm đồng ý, bảng đối soát hoa hồng và sao kê ngân hàng.

4.3.4.5. Thuế suất đúng.

Năm 2026 chỉ không được giảm: viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, khai khoáng (trừ than), hàng chịu thuế tiêu thụ đặc biệt (trừ xăng). Dịch vụ công nghệ thông tin cũng được giảm, khác các đợt 2022–2024.

Dịch vụ đại lý, môi giới bán hàng không thuộc danh mục loại trừ nên thuế suất đúng là 8%. Không được 0% vì nhà bán hàng ở Việt Nam và dịch vụ tiêu dùng tại Việt Nam.

Điều 1 khoản 1, Điều 2 Nghị định 174/2025/NĐ-CP ngày 30/06/2025, áp dụng 01/07/2025 đến hết 31/12/2026, vbpl.vn ghi còn hiệu lực (tra 20/10/2026), mức A. “Dịch vụ môi giới hàng hoá” mã 6612002 trong Phụ lục I là môi giới hợp đồng hàng hoá tài chính, không phải môi giới bán hàng. Thuế suất 0%: điểm b khoản 1 Điều 9 Luật Thuế giá trị gia tăng 48/2024/QH15, mức B.

4.3.4.6. Khai quý 3/2026.

Hạn nộp tờ khai quý 3 là 31/10/2026. Chưa nộp thì khai luôn theo hoá đơn thay thế (8%) vào quý 3; đã nộp thì khai bổ sung quý 3, không dồn sang quý 4.

Tình trạng Việc làm
1. Bên bán chưa nộp tờ khai quý 3 Khai doanh thu 40.000.000, thuế 3.200.000 vào quý 3, kèm Mẫu 01 Phụ lục III Nghị định 174/2025. Không khai hoá đơn gốc.
2. Bên bán đã nộp Tờ khai bổ sung quý 3, giảm thuế đầu ra 800.000. Được giảm tiền chậm nộp, xử lý số nộp thừa.
3. Bên mua đã khấu trừ theo hoá đơn gốc Khai lại đầu vào theo hoá đơn thay thế, kỳ đã nộp thì khai bổ sung giảm.

Điểm a khoản 6 Điều 12 Nghị định 252/2026/NĐ-CP (khai bổ sung cho kỳ phát sinh sai sót), mức A. Điểm d khoản 6 Điều 10 Thông tư 91/2026 (khai vào kỳ lập hoá đơn điều chỉnh) chỉ dành cho khoản 5, không cho hoá đơn lập sai. Ghép hai điều để ra kỳ khai: mức B.

4.3.4.7. Căn cứ đã tra trên vbpl.vn ngày 20/10/2026

Văn bản, điều khoản Ban hành Hiệu lực Tình trạng Tin cậy
1. Nghị quyết 204/2025/QH15 (giảm thuế giá trị gia tăng) 17/06/2025 01/07/2025 Còn hiệu lực; áp dụng tới hết 31/12/2026 A
2. Nghị định 174/2025/NĐ-CP, Điều 1, Điều 2, Phụ lục I, II, III 30/06/2025 01/07/2025 Còn hiệu lực; hiệu lực tới hết 31/12/2026 A
3. Thông tư 91/2026/TT-BTC, Điều 10 khoản 1 điểm b, c; khoản 6 điểm d 30/06/2026 01/07/2026 Còn hiệu lực; thay Thông tư 32/2025/TT-BTC (đã hết hiệu lực) B (đọc từ bản quét)
4. Nghị định 254/2026/NĐ-CP (hoá đơn điện tử) 30/06/2026 01/07/2026 Còn hiệu lực; thay Nghị định 123/2020 và 70/2025 (đã hết hiệu lực) A
5. Nghị định 252/2026/NĐ-CP, Điều 12 khoản 6 điểm a 30/06/2026 01/07/2026 Còn hiệu lực A
6. Luật Quản lý thuế 108/2025/QH15, Điều 12 khoản 5 10/12/2025 01/07/2026 Còn hiệu lực A
7. Luật Thuế giá trị gia tăng 48/2024/QH15, Điều 9 khoản 1 điểm b 26/11/2024 01/07/2025 Hết hiệu lực một phần (sửa bởi Luật 90/2025, 149/2025, 09/2026; Luật 09/2026 không sửa Điều 9) B

4.3.4.8. Đang có hoá đơn hoa hồng sàn cần sửa trước 31/10?

Gửi tụi mình danh sách hoá đơn từ 01/07/2026, tụi mình soát người mua, thuế suất, kỳ khai trong một buổi. Hẹn tại tckn.vn/hen-gap-tu-van.

4.4. Thông báo Mẫu 04/SS-HĐĐT (lỗi trình bày, không đụng mã số thuế/tiền/hàng)

4.4.1. Không lập lại hoá đơn, không ảnh hưởng số liệu, chỉ gửi thông báo cho cơ quan thuế biết hoá đơn có sai sót nhỏ.

4.4.2. Khai thuế, ghi sổ: giữ nguyên, không sửa gì, vì bản chất số liệu (mã số thuế, số tiền, hàng hoá) đều đúng, chỉ sai cách trình bày.

5. Ba lỗi hay gặp xuyên suốt cả bốn trường hợp

  1. Dùng thông báo 04/SS-HĐĐT cho lỗi sai mã số thuế hoặc sai tiền, sai loại thủ tục, phải dùng điều chỉnh/thay thế.
  2. Hoá đơn điều chỉnh ghi lại toàn bộ số tiền thay vì chỉ phần chênh lệch, làm trùng doanh thu đã kê khai ở hoá đơn gốc.
  3. Quên lập văn bản thoả thuận khi người mua là tổ chức, hoá đơn điều chỉnh/thay thế dễ bị coi là đơn phương khi thanh tra.

6. Việc cần làm ngay trong tuần này

  1. In bảng tra nhanh ở mục 2, dán ngay chỗ kế toán ngồi lập hoá đơn.
  2. Rà lại các hoá đơn điều chỉnh/thay thế đã lập gần đây, kiểm có đúng đường xử lý không, có văn bản thoả thuận chưa.
  3. Đối chiếu kỳ khai: hoá đơn sửa do lập sai thì khai bổ sung đúng kỳ hoá đơn gốc; chỉ chiết khấu, trả hàng, quyết toán lại giá mới khai vào kỳ lập hoá đơn điều chỉnh.

Đọc thêm, từng trường hợp cụ thể, có ví dụ số liệu thật:

Nhớ một câu: mọi lỗi hoá đơn đều về đúng ba đường, thông báo, điều chỉnh, thay thế. Đi sai đường thì sửa xong vẫn còn sai; đúng đường thì khai thuế, ghi sổ tự khớp theo.

Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra đã xử lý đúng đường chưa.

Nhắn tụi mình. Sếp đang có hoá đơn cần sửa mà chưa chắc dùng đường nào, gửi tụi mình coi cùng trước khi lập, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức, căn cứ theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đã đối chiếu qua AI Luật ngày 01/10/2026. Số hiệu tài khoản kế toán trong bài là ví dụ minh hoạ theo nguyên tắc chung, Sếp đối chiếu đúng chế độ kế toán đơn vị mình đang áp dụng (xem bài “Chế độ kế toán nào đang áp dụng cho ai”) trước khi hạch toán thật. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#hoadondientu
#ketoan


Luật nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKD

Nhóm Hỏi đáp thuế TNCN cho Cá Nhân và HKD trên Zalo là nơi hộ kinh doanh, cá nhân nộp thuế và chủ tiệm hỏi nhau về khai thuế, hoá đơn, sổ sách. Đây là bản đầy đủ của năm điều nên làm và những điều không được làm trong nhóm — nhóm dẫn về bài này thay vì để hết chữ trong phần mô tả cho gọn.

1. Trước khi hỏi — năm việc nên làm

  1. Đọc luật nhóm trước đã — đúng trang này.
  2. Xem tài liệu hướng dẫn đã có sẵn trước khi hỏi lại chuyện đã được trả lời nhiều lần. Sếp mới mở hộ kinh doanh thì đọc Sổ tay thuế điện tử — 6 cuốn của Cục Thuế, Tài Chính Khởi Nghiệp tổng hợp lại.
  3. Chưa chắc thì hỏi cơ quan thuế trước — liên hệ Chi cục Thuế, phòng tuyên truyền hỗ trợ người nộp thuế, để nghe đúng quy định áp cho trường hợp của mình.
  4. Lỗi kỹ thuật (nộp tiền, ngân hàng, font chữ…) gọi tổng đài hỗ trợ người nộp thuế (024) 3768 9679, máy lẻ 2180, hoặc gửi email nhomhttdt@gdt.gov.vn. Đây là kênh chính thức của cơ quan thuế, không phải của nhóm.
  5. Còn thắc mắc thì hỏi trong nhóm — nói rõ tình huống thật (loại hình kinh doanh, đang vướng bước nào) để mọi người trả lời đúng, đỡ mất công qua lại.

2. Ai được vào nhóm

  • Dùng tên thật, ảnh đại diện thật — không dùng nick ảo.
  • Vào nhóm để học hỏi và chia sẻ kinh nghiệm khai thuế thật, không phải để lôi kéo, bán hàng đa cấp hay rao vặt.

3. Bảo vệ dữ liệu cá nhân

  • Không đăng thông tin cá nhân của người khác lên nhóm khi chưa được người đó đồng ý — số căn cước, số điện thoại, địa chỉ nhà, mã số thuế, ảnh chụp hoá đơn hay giấy tờ còn thấy rõ những thông tin này.
  • Hỏi việc riêng của mình thì che các số nhạy cảm trước khi đăng ảnh (số căn cước, số tài khoản ngân hàng).
  • Nhóm không lưu, không dùng thông tin thành viên đăng trong nhóm cho việc nào khác ngoài mục đích hỏi đáp thuế.

4. Nội dung không được đăng trong nhóm

Nhóm chỉ bàn chuyện thuế, kế toán, hoá đơn cho hộ kinh doanh và cá nhân. Những nội dung sau bị xoá ngay khi phát hiện, người đăng nhiều lần sẽ bị mời ra khỏi nhóm:

  • Nội dung chống phá, xuyên tạc, kích động chống lại Nhà nước — vi phạm pháp luật Việt Nam.
  • Bàn luận chính trị, đảng phái không liên quan tới thuế và kinh doanh.
  • Kỳ thị vùng miền, dân tộc, giới tính, ngoại hình.
  • Xúc phạm hoặc so sánh hơn — kém giữa các tôn giáo, tín ngưỡng.
  • Nội dung đồi truỵ, bạo lực, tin giả gây hoang mang.

5. Ai đi trước, chia sẻ cho người đến sau

Ai làm đúng rồi thì chia sẻ lại cho người mới — nhớ là làm đúng mới chia sẻ, đừng truyền tay cách làm chưa chắc đúng.

Lưu ý cuối

Ai kết nối, làm ăn với ai trong nhóm thì tự thẩm định trước khi tin. Nhóm là nơi hỏi đáp miễn phí, không chịu trách nhiệm nếu có chuyện không hay xảy ra giữa các thành viên.

Vào nhóm tại đây: Hỏi đáp thuế TNCN cho Cá Nhân và HKD.

Nhớ một câu: Nhóm hỏi đáp chỉ mạnh khi mỗi người hỏi đúng tình huống thật và chỉ chia sẻ cách đã làm đúng — hỏi mơ hồ hoặc chia sẻ cách chưa chắc đúng là tự làm hại người hỏi theo sau mình.

Bước tiếp theo

Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem hồ sơ và việc cần làm của công ty hoặc hộ kinh doanh mình.

Cần người giải thích đúng trường hợp của mình. Gửi tụi mình tình huống cụ thể, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.


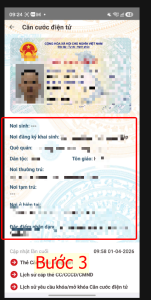
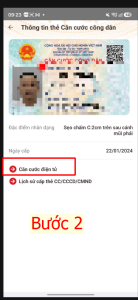
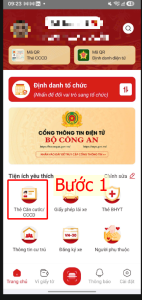
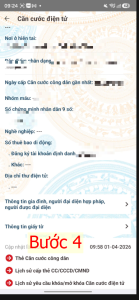
Hướng dẫn chụp màn hình căn cước công dân điện tử thể hiện đúng thông tin sau sáp nhập 1/7/2025

Bước 1: Đăng nhập VNEiD => Chọn Thẻ CCCD

Bước 2: Chọn Căn cước điện tử

Bước 3: Chụp màn hình lần 1 có kèm ĐỊA CHỈ THƯỜNG TRÚ SAU SÁP NHẬP.

Bước 4: Kéo xuống, chụp phần còn lại của CCCD.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Sản xuất, nhập kho, xuất kho và bán hàng cho hộ kinh doanh sản xuất

image_print 296
image_print 295
image_print 295

Cập nhật hiệu lực văn bản — soát lại ngày 28/09/2026

Bài này viết trước khi có văn bản mới, phần căn cứ bên dưới còn dẫn văn bản đã hết hiệu lực. Sếp đọc mấy dòng này trước khi làm theo:

  • Thông tư 78/2014/TT-BTC (văn bản này đã hết hiệu lực từ 12/03/2026, nay là Thông tư 20/2026/TT-BTC) đã hết hiệu lực từ 12/03/2026. Nay áp dụng Thông tư 20/2026/TT-BTC.

Tụi mình đang viết lại bài cho đúng văn bản mới. Sếp cần dùng ngay thì nhắn tụi mình xem cùng hồ sơ của công ty mình, hoặc mở cổng khách hàng hotro.tckn.vn bằng mã số thuế.

image_print 295

I. MỤC ĐÍCH TÀI LIỆU

Tài liệu này được biên soạn nhằm hướng dẫn chi tiết quy trình 6 bước từ khi mua nguyên vật liệu (NVL) đầu vào, lập định mức sản xuất, ra lệnh sản xuất, xuất kho NVL, nhập kho thành phẩm cho đến khi bán hàng và xuất hóa đơn – áp dụng cho Hộ Kinh Doanh (HKD) hoạt động trong lĩnh vực sản xuất: quần áo, bánh kẹo, thực phẩm & đồ uống (F&B), giày dép, và các ngành sản xuất tương tự.

Tài liệu giúp nhân viên kế toán dịch vụ tại TCKN có thể hướng dẫn khách hàng HKD thực hiện đúng, đủ chứng từ kế toán theo quy định hiện hành, đồng thời đảm bảo tính hợp lệ của chi phí đầu vào khi quyết toán thuế.

Lưu ý: Trong tài liệu này, tất cả các biểu mẫu minh họa đều được đóng khung viền đậm, in đậm tiêu đề, có đầy đủ vị trí chữ ký – để phân biệt rõ ràng với phần hướng dẫn bên ngoài. Ngoài ra, bộ biểu mẫu trống (để in ra điền) được cung cấp trong file riêng đi kèm.

II. KẾT QUẢ MONG ĐỢI

Sau khi đọc xong tài liệu, nhân viên/khách hàng sẽ:

  1. Hiểu toàn bộ quy trình 6 bước: Nhập NVL → Lập định mức → Lệnh SX → Xuất kho NVL → Nhập kho TP → Bán hàng & xuất HĐ.
  2. Phân biệt trường hợp mua NVL có hóa đơn và không có hóa đơn, biết cách lập chứng từ phù hợp.
  3. Tự lập được các mẫu: Bảng kê 02/TNDN, phiếu nhập hàng, bảng định mức (có tỷ lệ hao hụt), lệnh SX, phiếu xuất kho, phiếu nhập kho TP, hóa đơn bán hàng.
  4. Biết cách ký tên, scan/chụp và gửi chứng từ cho kế toán đúng quy trình.
  5. Nắm rõ căn cứ pháp lý liên quan.

III. ĐỐI TƯỢNG ÁP DỤNG

Nhân viên kế toán dịch vụ tại TCKN; chủ Hộ Kinh Doanh (HKD) có hoạt động sản xuất; nhân viên kho, nhân viên sản xuất tại các HKD khách hàng của TCKN.

IV. CĂN CỨ PHÁP LÝ

  • Thông tư 152/2025/TT-BTC ngày 31/12/2025 của Bộ Tài chính – Hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh (có hiệu lực từ 01/01/2026, thay thế Thông tư 88/2021/TT-BTC (văn bản này đã hết hiệu lực từ 01/01/2026, nay là Thông tư 152/2025/TT-BTC)). Bao gồm các mẫu sổ kế toán: S2b-HKD (sổ doanh thu), S2c-HKD (sổ chi tiết doanh thu – chi phí), S2d-HKD (sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa).
  • Thông tư 88/2021/TT-BTC (đã hết hiệu lực) ngày 11/10/2021 – Hướng dẫn chế độ kế toán cho HKD (hết hiệu lực từ 01/01/2026 nhưng các mẫu phiếu nhập kho 03-VT, xuất kho 04-VT vẫn được sử dụng tham chiếu cho chứng từ nội bộ).
  • Thông tư 78/2014/TT-BTC (đã hết hiệu lực) và các văn bản sửa đổi – Mẫu số 02/TNDN (Bảng kê mua hàng hóa, dịch vụ không có hóa đơn).
  • Luật Kế toán 2015 – Quy định chung về chứng từ kế toán.
  • Nghị định 254/2026/NĐ-CP, Thông tư 91/2026/TT-BTC (thay Nghị định 123/2020/NĐ-CP, hết hiệu lực từ 01/07/2026) – Quy định về hóa đơn, chứng từ.
  • Nghị định 181/2025/NĐ-CP – Thanh toán từ 5 triệu đồng trở lên phải qua ngân hàng (không dùng tiền mặt) kể từ 01/07/2025.

Tải hướng dẫn tại đây

  1. Tải tai-lieu-dao-tao-sx-nhap-kho-hkd-v2
  2. Tải bo-bieu-mau-sx-nhap-xuat-kho-hkd

VIII. MỘT SỐ LƯU Ý QUAN TRỌNG

  1. Tất cả chứng từ phải được ký tên bởi người có thẩm quyền (chủ HKD hoặc người được ủy quyền) trước khi scan/chụp gửi KT.
  2. Scan hoặc chụp phải rõ nét, đọc được toàn bộ nội dung, không bị cắt xén.
  3. Lưu trữ chứng từ gốc tối thiểu 5 năm tại cơ sở kinh doanh (theo Điều 3 TT 152/2025).
  4. Mã số, tên hàng hóa phải nhất quán giữa các chứng từ trong cùng quy trình (lệnh SX ↔ phiếu xuất kho ↔ phiếu nhập kho).
  5. Thanh toán từ 5 triệu đồng trở lên phải qua ngân hàng (NĐ 181/2025, có hiệu lực 01/07/2025).
  6. HKD nộp thuế kê khai: sử dụng Sổ S2d-HKD (TT 152/2025) để theo dõi nhập – xuất – tồn cho từng loại vật liệu, sản phẩm, hàng hóa.

X. MIỄN TRỪ TRÁCH NHIỆM

Tài liệu được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm ban hành, nhằm mục đích đào tạo nội bộ và hỗ trợ khách hàng của TCKN. Nội dung mang tính chất tham khảo và hướng dẫn chung, không thay thế ý kiến tư vấn chuyên môn cụ thể.

TCKN không chịu trách nhiệm đối với bất kỳ tổn thất nào phát sinh từ việc áp dụng nội dung tài liệu mà không có sự tư vấn trực tiếp từ chuyên viên kế toán – thuế. Người sử dụng nên tham khảo ý kiến chuyên gia trước khi quyết định liên quan đến nghĩa vụ thuế và kế toán.


CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP  |  MST: 0317730654

028.710.19.191 nhánh 1  |  ketoan@taichinhkhoinghiep.vn  |  taichinhkhoinghiep.vn

Địa chỉ: 53 Bàu Cát 1, Phường Tân Bình, TP. Hồ Chí Minh


Kế hoạch chi tiết thăm & gắn kết hội viên htcaa (kết hợp thẩm định hội viên mới)

KẾ HOẠCH “THĂM & GẮN KẾT HỘI VIÊN HTCAA (KẾT HỢP THẨM ĐỊNH HỘI VIÊN MỚI)”


PHẦN 1: KẾ HOẠCH TỔNG QUAN

1. Tên chương trình

  • Thăm & Gắn Kết Hội Viên HTCAA (kết hợp Thẩm Định Hội Viên Mới)

2. Tôn chỉ & Định hướng

  • Tự nguyện – Chuyên nghiệp – Gắn kết – Phát triển.
  • Chương trình đơn giản – dễ hiểu – dễ thực hiện, tạo cảm giác gần gũi như “café nghề” hơn là buổi làm việc chính thức.
  • Thẩm định hội viên mới theo chuẩn hành nghề đại lý thuế.
  • Gắn kết hội viên hiện hữu: ghi nhận người tích cực, kéo gần người ít tham gia.
  • Đồng hành thực tế: café hội viên, chuyên đề cập nhật kiến thức, tài liệu cẩm nang.

3. Tần suất & Địa điểm

  • 1 buổi/tháng: Gắn kết hội viên hiện hữu (tích cực hoặc cần hỗ trợ).
  • +1 buổi linh hoạt: Khi có hội viên mới gia nhập.
  • Địa điểm: Văn phòng hội viên.
  • Thành phần: Ủy viên Ban Hội Viên + 3–10 hội viên ký tham gia (gợi ý 5).

4. Quy trình 7 bước

  1. Lập danh sách: Phân loại hội viên mới – tích cực – cần hỗ trợ.
  2. Đặt lịch: Gửi tin nhắn thân thiện cho từng nhóm (mới, tích cực, cần hỗ trợ).
  3. Ký tham gia: Hội viên đăng ký đi cùng qua Google Form.
  4. Chuẩn bị: Form ghi nhận, quà phong thủy, cẩm nang hội viên, phân công vai trò.
  5. Tiến hành buổi thăm (45–55 phút): Chào hỏi, lắng nghe, giới thiệu tài nguyên, quan sát, chốt kế hoạch đồng hành.
  6. Đồng hành sau thăm: Café hội viên, chuyên đề kiến thức, cẩm nang phát triển đại lý thuế mới hành nghề.
  7. Follow-up & báo cáo: Cập nhật CRM, tổng hợp kết quả tháng.

5. Lịch mẫu theo tháng

Thời gian Đối tượng chính Địa điểm Thành phần tham gia
Tuần 2 Hội viên mới (thẩm định) Văn phòng hội viên Ủy viên + 3–10 hội viên
Tuần 4 Hội viên tích cực/cần hỗ trợ Văn phòng hội viên Ủy viên + 3–10 hội viên

6. Kết quả mong đợi

  • Hội viên mới: Được thẩm định, hòa nhập nhanh.
  • Hội viên tích cực: Được ghi nhận, khích lệ đóng góp.
  • Hội viên cần hỗ trợ: Được kéo gần qua café hội viên, tài liệu nghề.
  • HTCAA: Xây dựng văn hóa hội thân thiện – thực chất – dễ tham gia.

PHẦN 2: HƯỚNG DẪN CHI TIẾT


1. Đặt lịch (tin nhắn mẫu cho 3 nhóm)

a) Hội viên mới

“Chào anh/chị [Tên], em là [Tên] từ Ban Hội Viên HTCAA.
HTCAA có chương trình thăm văn phòng hội viên để chào mừng, giới thiệu tài nguyên hội và giúp anh/chị hòa nhập nhanh.
Anh/chị muốn bên em ghé tuần này hay tuần sau? Sáng hay chiều tiện hơn ạ?
Buổi này chỉ 45 phút thôi, tụi em ghé chào và tặng quà phong thủy HTCAA nữa.”


b) Hội viên tích cực

“Chào anh/chị [Tên], em là [Tên] từ Ban Hội Viên HTCAA.
HTCAA tổ chức thăm văn phòng hội viên để ghi nhận và kết nối thêm với anh/chị.
Anh/chị tiện tuần này hay tuần sau? Sáng hay chiều phù hợp hơn?
Buổi này chỉ 45 phút, tụi em ghé thăm, tặng quà nhỏ và giao lưu thêm về nghề.”


c) Hội viên cần hỗ trợ

“Chào anh/chị [Tên], em là [Tên] từ Ban Hội Viên HTCAA.
HTCAA đang triển khai thăm văn phòng hội viên để lắng nghe và hỗ trợ thêm.
Buổi này nhẹ nhàng, khoảng 45 phút, em sẽ chia sẻ về café hội viên, tài liệu nghề miễn phí và các hỗ trợ của hội.
Anh/chị tiện tuần này hay tuần sau? Sáng hay chiều phù hợp hơn cho anh/chị?”


2. Tiến hành buổi thăm (45–55 phút)

Bước Hội viên mới (thẩm định) Hội viên tích cực Hội viên cần hỗ trợ
5.1. Chào hỏi & Tặng quà (5–10 phút) Giới thiệu mục đích, chào mừng, tặng quà phong thủy (giỏ hoa/cây kim tiền). Ghi nhận đóng góp, tặng quà tri ân (cây mini/huy hiệu). Thân thiện, tạo cảm giác gần gũi, tặng quà động viên.
5.2. Lắng nghe (15 phút) Hỏi kỳ vọng khi gia nhập HTCAA, khó khăn ban đầu. Lắng nghe kinh nghiệm tham gia hội, đề xuất cải tiến. Hỏi lý do ít tham gia, nhu cầu cụ thể cần hỗ trợ.
5.3. Giới thiệu tài nguyên (15 phút) Hướng dẫn “Cẩm nang hội viên thành công” (QR code), nhóm Zalo chuyên đề. Đề xuất tham gia nhóm chuyên môn, chia sẻ chuyên đề. Giới thiệu café hội viên, chuyên đề nhẹ, cẩm nang phát triển đại lý thuế mới hành nghề (nếu có).
5.4. Quan sát môi trường (10 phút) Đánh giá điều kiện hành nghề phục vụ thẩm định. Ghi nhận setup văn phòng làm mẫu chia sẻ. Quan sát thực tế, đề xuất hỗ trợ phù hợp.
5.5. Kết thúc & Đồng hành (5 phút) Xác nhận thẩm định đạt, hẹn offline/café hội viên gần nhất. Khuyến khích chia sẻ chuyên môn. Chốt kế hoạch đồng hành: café hội viên, chuyên đề kiến thức, tài liệu hỗ trợ.

3. Đồng hành sau buổi thăm

  • Café hội viên: Gặp gỡ thân mật, chia sẻ case thực tế.
  • Chuyên đề kiến thức: Mời tham gia buổi học ngắn về thuế, kế toán.
  • Tài liệu nghề: Gửi “Cẩm nang phát triển đại lý thuế mới hành nghề” (nếu có).
  • Theo dõi tiến độ: Sau 2–4 tuần, kiểm tra qua Form đồng hành hội viên.

4. Follow-up & Báo cáo

  • Gửi ảnh + bài viết tóm tắt trong nhóm nội bộ HTCAA.
  • Cập nhật CRM: Đã thăm – Đang đồng hành – Hoàn tất.
  • Báo cáo tháng: danh sách hội viên được thăm, kết quả đồng hành.

5. Biểu mẫu hỗ trợ

5.1. Form ghi nhận buổi thăm

  • Ngày thăm, tên hội viên, loại hội viên, ngành nghề, địa chỉ văn phòng, Ủy viên phụ trách, danh sách đi cùng.
  • Nội dung chính hội viên chia sẻ, khó khăn, quan sát văn phòng.
  • Kế hoạch đồng hành: café hội viên, chuyên đề kiến thức, tài liệu nghề.
  • Kết quả: Thẩm định đạt/chưa đạt hoặc cam kết tham gia.

5.2. Form ký tham gia buổi thăm

  • Họ tên hội viên đăng ký, ngành nghề, Zalo, email.
  • Chọn buổi: ☐ Tuần 2 (thẩm định) ☐ Tuần 4 (gắn kết).
  • Lý do: ☐ Networking ☐ Hỗ trợ chuyên môn ☐ Tìm hiểu hội viên khác.

5.3. Form đồng hành hội viên (2–4 tuần)

  • Tên hội viên, loại (Mới/Cần hỗ trợ), người phụ trách.
  • Mục tiêu:
    ☐ Café hội viên (ngày: ___)
    ☐ Chuyên đề kiến thức (chủ đề: ___)
    ☐ Đọc/nhận cẩm nang nghề.
  • Kết quả: Hoàn thành/Chưa hoàn thành, đề xuất tiếp theo.

5.4. Cẩm nang hội viên thành công (PDF 1 trang)

  • Giới thiệu HTCAA (3–4 dòng).
  • Quyền lợi hội viên: café, tài liệu, chuyên đề.
  • Lịch sinh hoạt định kỳ: Tuần 2 & Tuần 4.
  • Liên hệ: Zalo, Email, Hotline.
  • QR code: Thư viện tài liệu & form đăng ký.

5.5. Cẩm nang phát triển đại lý thuế mới hành nghề (nếu có)

  • Lộ trình 6–12 tháng hành nghề.
  • Checklist hồ sơ và báo cáo thuế.
  • Kỹ năng nghề cơ bản.
  • Mẫu biểu chuẩn.
  • Lịch chuyên đề đào tạo.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Chính phủ quy định đặt chẽ trong trách nhiệm khấu trừ thuế

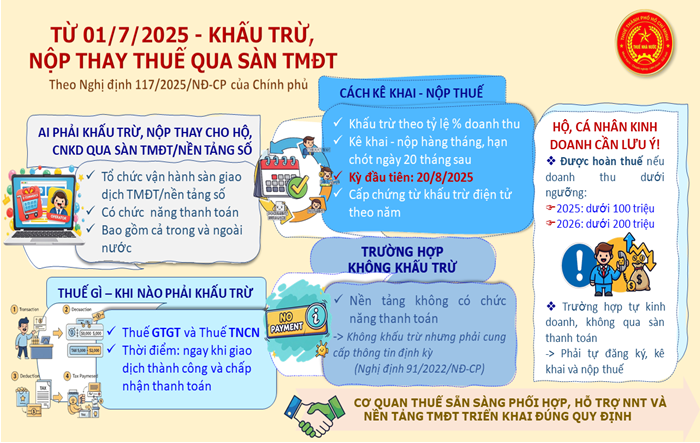
Từ ngày 01/7/2025, Chính phủ chính thức áp dụng Nghị định 117/2025/NĐ-CP để quản lý thuế đối với các hoạt động kinh doanh online qua sàn thương mại điện tử và nền tảng số.

Trường hợp anh/chị bán hàng qua sàn có chức năng thanh toán như: Shopee, TikTok Shop, Lazada…

  • Các sàn này sẽ tự động khấu trừ một phần doanh thu (thuế GTGT và TNCN) ngay khi đơn hàng giao dịch thành công.
  • Số tiền bị khấu trừ sẽ được sàn nộp thay cho anh/chị vào ngân sách nhà nước.
  • Hàng năm, sàn sẽ cấp chứng từ khấu trừ thuế điện tử để anh/chị theo dõi hoặc sử dụng khi cần quyết toán, hoàn thuế.
  • Nếu đơn hàng bị hủy hoặc hàng bị trả lại, phần thuế đã khấu trừ sẽ được bù trừ vào kỳ sau.

Hạn nộp thuế thay: chậm nhất là ngày 20 hàng tháng (tính cho các giao dịch của tháng trước). Ví dụ: giao dịch tháng 7/2025, thì hạn nộp thuế là ngày 20/8/2025.


Trường hợp anh/chị bán hàng không qua sàn thanh toán, ví dụ:

  • Bán qua Facebook, Zalo, web riêng
  • Nhận chuyển khoản, tiền mặt
    → Anh/chị phải tự đăng ký, kê khai và nộp thuế với cơ quan thuế.

Việc nộp thuế có thể thực hiện trực tiếp hoặc online qua Cổng thông tin điện tử của ngành thuế.


Nếu doanh thu cả năm dưới ngưỡng chịu thuế:

  • Năm 2025: dưới 100 triệu đồng
  • Từ năm 2026: dưới 200 triệu đồng
    → Anh/chị sẽ được miễn thuế hoặc hoàn lại phần đã bị khấu trừ (nếu bán qua sàn).

Lưu ý cuối cùng:

  • Anh/chị cần cung cấp đúng thông tin cá nhân khi bán hàng. Nếu sai hoặc cố tình trốn tránh nghĩa vụ thuế, sẽ bị xử phạt theo quy định pháp luật.

Tóm gọn lại:

Kênh bán Ai nộp thuế?
Shopee, TikTok Shop, Lazada… (có thanh toán) Sàn tự khấu trừ và nộp thay
Facebook, Zalo, Website riêng, nhận chuyển khoản, COD Tự đăng ký và tự nộp thuế

Bài chia sẻ bởi Admin Lan Ngọc
www.taichinhkhoinghiep.vn

#thuehkd
#taichinhkhoinghiep
#tuanthuthue

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn phân quyền tài khoản định doanh doanh nghiệp

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Các dịch vụ

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.