Giảm 30% thuế thu nhập cho hộ, doanh nghiệp doanh thu không quá 10 tỷ: Nghị định 398/2026
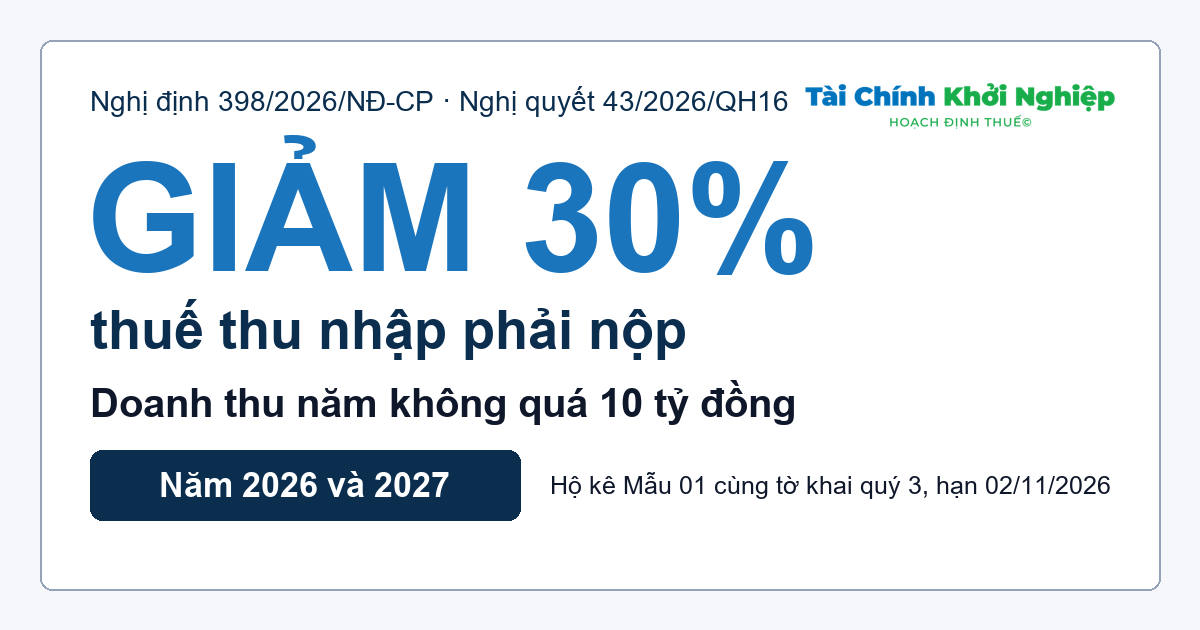
Tối 30/10/2026, Báo Điện tử Chính phủ đăng tin: Phó Thủ tướng Nguyễn Văn Thắng đã ký Nghị định 398/2026/NĐ-CP. Nghị định hướng dẫn việc giảm 30% thuế thu nhập cho người kinh doanh có doanh thu năm không quá 10 tỷ đồng.
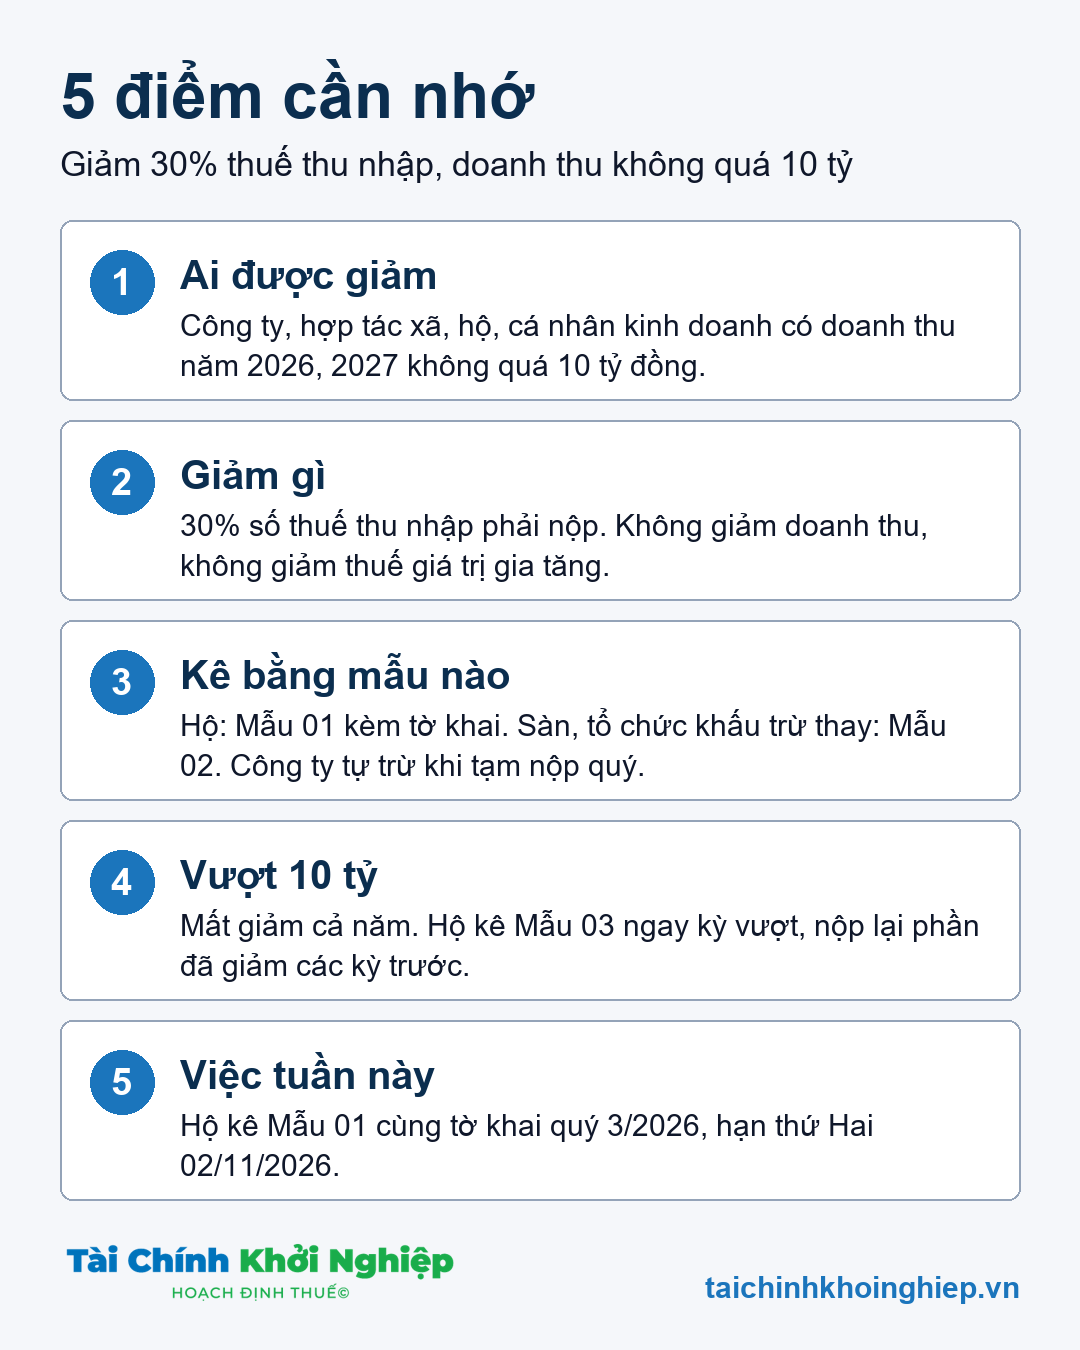
Hạn nộp tờ khai quý 3/2026 của hộ kinh doanh là thứ Hai 02/11/2026. Tức là còn đúng một ngày làm việc để kê phần giảm.
Sếp hộ kinh doanh hỏi tụi mình câu đầu tiên: “Quý 1, quý 2 tôi nộp đủ rồi, giờ có lấy lại được không?”. Có. Nhưng phải làm đúng đường, và phải canh cái mốc 10 tỷ.
Giảm 30% là giảm trên số thuế thu nhập phải nộp. Không giảm doanh thu, không giảm thuế giá trị gia tăng. Vượt 10 tỷ một đồng thì mất cả năm.
Tóm tắt 30 giây
1. Căn cứ pháp lý đang áp dụng
Nghị quyết 43/2026/QH16 cho quyền giảm. Nghị định 398/2026/NĐ-CP chỉ cách làm. Nghị quyết do Quốc hội thông qua, chỉ có 2 điều. Nghị định do Chính phủ ban hành, quy định chi tiết nghị quyết đó: ai được giảm, doanh thu tính sao, kê mẫu nào.
| Số | A. Văn bản | B. Điều khoản dùng trong bài | C. Ban hành, hiệu lực | D. Mức tin cậy |
|---|---|---|---|---|
| 1.1 | Nghị quyết 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp | Điều 1 khoản 1 (cá nhân), khoản 2 (doanh nghiệp); Điều 2. | Thông qua 24/08/2026, hiệu lực 24/08/2026. Còn hiệu lực. | A — đã đọc nguyên văn trên vbpl.vn. |
| 1.2 | Nghị định 398/2026/NĐ-CP quy định chi tiết Nghị quyết 43/2026/QH16 | Điều 2 (cá nhân kinh doanh), Điều 3 (doanh nghiệp), Điều 4 (hiệu lực); Phụ lục Mẫu 01, 02, 03. | Ký 29/10/2026, hiệu lực 29/10/2026. Còn hiệu lực. | Thân nghị định: B — căn cứ bản đăng trên LuatVietnam (ngày tra 30/10/2026) và tin Báo Điện tử Chính phủ 30/10/2026, hai nguồn khớp nhau, chưa đối chiếu Công báo. Phụ lục mẫu: A — đọc bản ký số đăng kèm tin Chính phủ. |
| 1.3 | Nghị định 68/2026/NĐ-CP về thuế hộ kinh doanh, cá nhân kinh doanh, sửa đổi bởi Nghị định 141/2026/NĐ-CP | Điều 4, Điều 5 (doanh thu, cách tính thuế). Ngưỡng không chịu thuế là 01 tỷ đồng theo Nghị định 141/2026. | Áp dụng từ 01/01/2026. Còn hiệu lực. | A — đã đọc nguyên văn. |
| 1.4 | Luật Thuế thu nhập cá nhân 109/2025/QH15, sửa đổi bởi Luật 09/2026/QH16 | Điều 7 khoản 2, khoản 3 (thuế suất 15%, 17%, 20%; tỷ lệ trên doanh thu). | Còn hiệu lực. | A. |
| 1.5 | Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 (sửa đổi bởi các Luật 116, 127, 133, 141, 143/2025/QH15 và 09/2026/QH16) | Điều 10 (thuế suất 15%, 17%, 20%). | Còn hiệu lực. | A. |
Cách gọi ô: “ô 1.2D” là mức tin cậy của Nghị định 398. Đọc toàn văn Nghị định 398 trên Radio Thuế, mã 398-2026-nd-cp.
2. Ai được giảm, và 10 tỷ tính thế nào
Được giảm là người có doanh thu cả năm không quá 10 tỷ đồng, xét riêng từng năm 2026 và 2027.
2.1. Hộ kinh doanh, cá nhân kinh doanh
2.2. Công ty, hợp tác xã, tổ chức
Chỗ hay nhầm: thuế suất 15% hay 17% của công ty xét theo doanh thu năm TRƯỚC. Điều kiện giảm 30% xét theo doanh thu CHÍNH năm đang tính thuế.
Ví dụ: năm 2025 công ty bán 60 tỷ, năm 2026 tụt còn 9 tỷ. Năm 2026 thuế suất vẫn 20% vì xét năm 2025. Nhưng năm 2026 vẫn được giảm 30% vì doanh thu năm 2026 không quá 10 tỷ.
2.3. Quan hệ với các ưu đãi khác
| Số | A. Chính sách | B. Cộng với giảm 30% thế nào |
|---|---|---|
| 2.3.1 | Công ty đang hưởng ưu đãi thuế theo Luật Thuế thu nhập doanh nghiệp hoặc luật khác. | Tính ưu đãi trước. Giảm 30% trên số còn phải nộp sau ưu đãi (Điều 3 khoản 2). |
| 2.3.2 | Hộ có doanh thu năm từ 01 tỷ đồng trở xuống (Nghị định 141/2026). | Đã không phải nộp thuế thu nhập cá nhân. Giảm 30% không có tác dụng. |
| 2.3.3 | Công ty nhỏ và vừa mới thành lập được miễn thuế thu nhập doanh nghiệp 03 năm theo Nghị quyết 198/2025/QH15. | Đang được miễn thì số phải nộp bằng 0. Hết thời gian miễn, nếu còn trong năm 2026 hoặc 2027, mới tính giảm 30%. Mức B, tụi mình chưa thấy hướng dẫn riêng cho năm chuyển tiếp. |
| 2.3.4 | Giảm thuế giá trị gia tăng 8% theo Nghị định 174/2025/NĐ-CP. | Là thuế khác. Hai khoản giảm độc lập, không trừ nhau. |
3. Cách tính 30% — ví dụ bằng số
Số được giảm = số thuế thu nhập phải nộp × 30%. Tính thuế như bình thường trước, rồi mới trừ 30%. Công ty, hộ trong bảng là ví dụ minh hoạ.
| Số | A. Trường hợp | B. Cách tính thuế | C. Thuế trước giảm | D. Được giảm 30% | E. Còn phải nộp |
|---|---|---|---|---|---|
| 3.1 | Công ty doanh thu 2,8 tỷ; thu nhập tính thuế 400 triệu; thuế suất 15%. | 400 triệu × 15%. | 60.000.000 | 18.000.000 | 42.000.000 |
| 3.2 | Công ty Bình Minh doanh thu 8 tỷ; thu nhập tính thuế 1 tỷ; thuế suất 17%. | 1 tỷ × 17%. | 170.000.000 | 51.000.000 | 119.000.000 |
| 3.3 | Công ty năm trước bán 60 tỷ, năm 2026 bán 9 tỷ; thu nhập tính thuế 450 triệu; thuế suất 20%. | 450 triệu × 20%. | 90.000.000 | 27.000.000 | 63.000.000 |
| 3.4 | Hộ tạp hoá doanh thu 2,5 tỷ, chọn tính theo tỷ lệ 0,5%. | (2,5 tỷ − 1 tỷ) × 0,5%. | 7.500.000 | 2.250.000 | 5.250.000 |
| 3.5 | Hộ dịch vụ sửa xe doanh thu 3 tỷ, chọn tính theo tỷ lệ 2%. | (3 tỷ − 1 tỷ) × 2%. | 40.000.000 | 12.000.000 | 28.000.000 |
| 3.6 | Hộ Tạp hoá Minh An doanh thu 4 tỷ, bắt buộc tính theo thu nhập; thu nhập 800 triệu; thuế suất 17%. | 800 triệu × 17%. | 136.000.000 | 40.800.000 | 95.200.000 |
Hộ trên 3 tỷ đồng bắt buộc tính theo thu nhập nhân thuế suất (Điều 4 Nghị định 68/2026). Hộ từ trên 1 tỷ đến 3 tỷ đồng được chọn tính theo tỷ lệ trên phần doanh thu vượt 1 tỷ.
Tính ngay số được giảm
Gõ số của Sếp, máy tính ngay trong bài, in sẵn Mẫu 01, 02, 03. Số không gửi đi đâu. Mở trang công cụ riêng
4. Kê khai: mẫu nào, quý 3/2026 làm sao
Hộ kê Mẫu 01 nộp kèm tờ khai. Công ty tự trừ khi tạm nộp quý, không có mẫu riêng.
4.6. Ba mẫu trong Phụ lục Nghị định 398/2026
| Số | A. Mẫu | B. Ai dùng | C. Nộp kèm gì |
|---|---|---|---|
| 4.6.1 | Mẫu 01 — Giảm thuế thu nhập cá nhân theo Nghị quyết 43/2026/QH16. | Hộ, cá nhân kinh doanh tự khai. | Tờ khai quý, 06 tháng, hoặc năm. Tờ khai hộ thường dùng là 01/CNKD (tờ khai thuế đối với hộ, cá nhân kinh doanh). |
| 4.6.2 | Mẫu 02 — cùng tên. | Sàn thương mại điện tử, tổ chức khấu trừ, khai thay, nộp thay cho hộ. | Tờ khai khấu trừ thay theo tháng, quý hoặc lần phát sinh. |
| 4.6.3 | Mẫu 03 — Điều chỉnh số thuế phải nộp và số thuế được giảm. | Hộ đã kê giảm nhưng doanh thu thực tế vượt 10 tỷ. | Tờ khai 01/CNKD hoặc 01/BĐS (tờ khai cho thuê bất động sản) của kỳ doanh thu luỹ kế vượt 10 tỷ. |
4.7. Mẫu 01 điền thử — quý 3/2026
Độc lập – Tự do – Hạnh phúc
Kỳ tính thuế: Quý 3 năm 2026)
[02] Mã số thuế: 0000000000 (minh hoạ)
[03]–[05] Đại lý thuế, hợp đồng dịch vụ làm thủ tục về thuế: ghi nếu có thuê.
| STT [06] | Mã địa điểm [07] | Tên địa điểm [08] | Hoạt động [09] | Nhóm ngành nghề [10] | Thuế phải nộp [11] | Thuế được giảm [12] |
|---|---|---|---|---|---|---|
| 1 | (minh hoạ) | Cửa hàng số 1 | Kinh doanh hàng hoá có địa điểm cố định | Phân phối, cung cấp hàng hoá | 34.000.000 | 10.200.000 |
| Tổng cộng | [13] 34.000.000 | [14] 10.200.000 | ||||
NGƯỜI NỘP THUẾ
(đã ký)
Mẫu tự vẽ lại theo Phụ lục Nghị định 398/2026/NĐ-CP. Hộ, mã số thuế, số tiền đều là minh hoạ. Số [11] = thu nhập quý 3 là 200 triệu đồng × 17%. Số [12] = [11] × 30%.
4.8. Quý 3/2026, hạn 02/11/2026: kê được không
Sàn đang khấu trừ thay cho Sếp? Từ kỳ khấu trừ sau 29/10/2026, sàn phải tự giảm 30% và kê Mẫu 02. Sếp coi bảng kê khấu trừ của sàn xem đã giảm chưa.
5. Vượt 10 tỷ giữa năm: nộp lại thế nào
Vượt 10 tỷ thì mất giảm cả năm, phải nộp lại toàn bộ phần đã giảm.
| Số | A. Đối tượng | B. Làm gì | C. Tiền chậm nộp |
|---|---|---|---|
| 5.1 | Hộ, cá nhân kinh doanh. | Kê Mẫu 03 kèm tờ khai của kỳ có doanh thu luỹ kế từ đầu năm vượt 10 tỷ. Nộp bổ sung số đã giảm các kỳ trước. | Không tính tiền chậm nộp tới hạn nộp hồ sơ của kỳ vượt. Quá hạn đó mới tính (Điều 2 khoản 4 điểm c). |
| 5.2 | Công ty. | Kê khai, nộp đủ số thuế thiếu so với số phải nộp. | Xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP (Điều 3 khoản 4 điểm b). |
Ví dụ minh hoạ: một hộ kinh doanh có doanh thu 9 tháng đầu năm 2026 khoảng 9 tỷ. Quý 4 chỉ cần thu thêm 1 tỷ là chạm mốc. Với hộ thế này, kê giảm từng quý xong nộp lại vào cuối năm là chuyện dễ xảy ra.
Hộ dự kiến sát 10 tỷ: kê giảm vẫn được, nhưng giữ sẵn tiền bằng phần đã giảm để nộp lại nếu vượt.
6. Chứng từ cần giữ
Chứng minh được doanh thu cả năm thì mới giữ được phần giảm.
6.1. A. Chứng từ đầu vào — chứng minh doanh thu
| Số | A. Chứng từ | B. Ai lập, ai ký | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 6.1.1 | Hoá đơn điện tử bán ra. | Hộ hoặc công ty lập, ký số. | Doanh thu từng kỳ. | Nghị định 254/2026/NĐ-CP về hoá đơn. |
| 6.1.2 | Sổ doanh thu S2b-HKD hoặc sổ chi tiết doanh thu, chi phí S2c-HKD (hộ). | Chủ hộ ghi, ký. | Doanh thu luỹ kế từ đầu năm. | Thông tư 152/2025/TT-BTC. |
| 6.1.3 | Bảng kê khấu trừ thay của sàn thương mại điện tử. | Sàn lập. | Doanh thu bán trên sàn, số thuế sàn đã khấu trừ và đã giảm. | Nghị định 68/2026/NĐ-CP. |
| 6.1.4 | Sao kê tài khoản ngân hàng. | Ngân hàng. | Dòng tiền khớp doanh thu. | Luật Quản lý thuế 108/2025/QH15. |
6.2. B. Chứng từ đầu ra — chứng minh đã kê giảm
| Số | A. Chứng từ | B. Ai lập, ai ký | C. Chứng minh gì | D. Căn cứ |
|---|---|---|---|---|
| 6.2.1 | Tờ khai 01/CNKD kèm Mẫu 01 (hộ). | Chủ hộ hoặc đại lý thuế ký điện tử. | Số đã kê giảm từng kỳ. | Nghị định 398/2026, Điều 2 khoản 4 điểm a. |
| 6.2.2 | Mẫu 03 nếu vượt 10 tỷ. | Chủ hộ ký. | Đã nộp lại phần giảm. | Nghị định 398/2026, Điều 2 khoản 4 điểm c. |
| 6.2.3 | Bảng tính tạm nộp thuế thu nhập doanh nghiệp quý (công ty). | Kế toán lập, giám đốc duyệt. | Số tự trừ 30% từng quý. | Nghị định 398/2026, Điều 3 khoản 4 điểm a. |
| 6.2.4 | Giấy nộp tiền vào ngân sách. | Ngân hàng, kho bạc xác nhận. | Số thực nộp sau giảm. | Luật Quản lý thuế 108/2025/QH15. |
7. Hạch toán phần thuế được giảm
Thuế phải nộp ghi theo số sau giảm. Đã ghi số trước giảm thì ghi giảm chi phí thuế. Thông tư 99/2025/TT-BTC không có điều riêng cho khoản giảm này. Tụi mình đề xuất ghi giảm chi phí thuế (mức C), vì số phải nộp theo luật đã là số sau giảm. Chưa rõ công ty mình theo chế độ nào, Sếp coi bảng tra chế độ kế toán 2026.
| Số | A. Chế độ | B. Văn bản | C. Cách ghi phần giảm |
|---|---|---|---|
| 7.1.1 | Doanh nghiệp. | Thông tư 99/2025/TT-BTC (27/10/2025, hiệu lực 01/01/2026, thay Thông tư 200/2014). | Nợ 3334 / Có 8211 phần được giảm, như ví dụ dưới. |
| 7.1.2 | Doanh nghiệp nhỏ và vừa. | Thông tư 133/2016/TT-BTC (còn hiệu lực). | Nợ 3334 / Có 821. |
| 7.1.3 | Doanh nghiệp siêu nhỏ. | Thông tư 58/2026/TT-BTC (25/05/2026, hiệu lực 01/07/2026, thay Thông tư 132/2018). | Không ghi kép. Ghi số thuế sau giảm vào sổ theo dõi nghĩa vụ thuế. |
| 7.1.4 | Hộ, cá nhân kinh doanh. | Thông tư 152/2025/TT-BTC (31/12/2025, hiệu lực 01/01/2026, thay Thông tư 88/2021). | Không dùng tài khoản. Ghi số phải nộp sau giảm vào sổ theo dõi nghĩa vụ thuế S3a-HKD. |
| 7.1.5 | Hợp tác xã. | Thông tư 71/2024/TT-BTC. | Hệ thống tài khoản riêng; ghi giảm chi phí thuế thu nhập. |
| 7.1.6 | Hành chính, sự nghiệp có hoạt động kinh doanh. | Thông tư 24/2024/TT-BTC. | Hệ thống tài khoản riêng; ghi giảm số thuế phải nộp. |
| 7.1.7 | Tổ chức tín dụng, bảo hiểm, chứng khoán, quỹ, tài chính vi mô. | Quy định riêng theo ngành. | Theo chế độ của ngành. |
Ví dụ Công ty Bình Minh (tên minh hoạ, ô 3.2): kế toán đã ghi chi phí thuế 170 triệu theo thuế suất 17%, rồi điều chỉnh giảm 51 triệu.
(1) Ghi nhận thuế tính theo thuế suất 17%
| Nợ 8211 | Chi phí thuế thu nhập doanh nghiệp hiện hành : 170.000.000 đồng Ghi theo số tính trước khi giảm (cách nhiều công ty đang làm khi tạm tính). |
| Có 3334 | Thuế thu nhập doanh nghiệp phải nộp : 170.000.000 đồng |
(2) Ghi giảm 30% số thuế được giảm
| Nợ 3334 | Thuế thu nhập doanh nghiệp phải nộp : 51.000.000 đồng Phần được giảm 30% theo Nghị định 398/2026. |
| Có 8211 | Chi phí thuế thu nhập doanh nghiệp hiện hành : 51.000.000 đồng Ghi giảm chi phí thuế, không ghi vào thu nhập khác. |
(3) Nộp thuế
| Nợ 3334 | Thuế thu nhập doanh nghiệp phải nộp : 119.000.000 đồng Số thực nộp sau giảm. |
| Có 1121 | Tiền gửi ngân hàng : 119.000.000 đồng |
Chữ T tổng — Công ty Bình Minh (tên minh hoạ), năm 2026
Thông tư 200/2014 hoặc 133/2016 còn dùng cho năm tài chính 2025. Giảm 30% chỉ áp từ kỳ tính thuế năm 2026.
8. Sáu lỗi hay gặp
| Số | A. Lỗi | B. Hậu quả | C. Làm đúng |
|---|---|---|---|
| 8.1 | Giảm 30% trên doanh thu hoặc trên thuế giá trị gia tăng. | Kê sai, bị truy thu. | Chỉ giảm trên thuế thu nhập phải nộp. |
| 8.2 | Quên cộng doanh thu bán trên sàn khi xét mốc 10 tỷ. | Tưởng dưới 10 tỷ, thật ra vượt. | Cộng đủ doanh thu mọi kênh, mọi địa điểm. |
| 8.3 | Công ty lấy doanh thu năm trước để xét mốc 10 tỷ. | Sai điều kiện giảm. | Mốc 10 tỷ xét doanh thu chính năm tính thuế. |
| 8.4 | Chờ tới quyết toán mới tính, quý nào cũng nộp đủ. | Đọng tiền cả năm. | Kê Mẫu 01 ngay từ quý 3/2026. |
| 8.5 | Vượt 10 tỷ mà không kê Mẫu 03 đúng kỳ. | Bị tính tiền chậm nộp từ sau hạn của kỳ vượt. | Theo dõi luỹ kế, kê Mẫu 03 ngay kỳ vượt. |
| 8.6 | Công ty đang hưởng ưu đãi lấy 30% nhân thuế trước ưu đãi. | Giảm quá tay, bị truy thu. | Trừ ưu đãi trước, rồi mới tính 30%. |
9. Việc cần làm ngay trong tuần này
Tính đúng 30% thì tiền về túi Sếp. Tính sai mốc 10 tỷ thì trả lại cả gốc lẫn tiền chậm nộp.
Sếp chưa chắc doanh thu cả năm của mình rơi vào đâu, gửi tụi mình sổ doanh thu 10 tháng. Tụi mình tính giùm số được giảm và kê Mẫu 01 cho kịp hạn.
Nguồn tra cứu
Miễn trừ trách nhiệm
Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.
#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#giamthue30
#hokinhdoanh