Công văn 7403/CT-TMĐT: thuế tiếp thị liên kết 2% hay 5%, Shopee và TikTok khấu trừ thế nào
Một chủ hộ làm nội dung hỏi tụi mình: “Hoa hồng sàn trả cho em là lương hay kinh doanh? Đóng mấy phần trăm?”
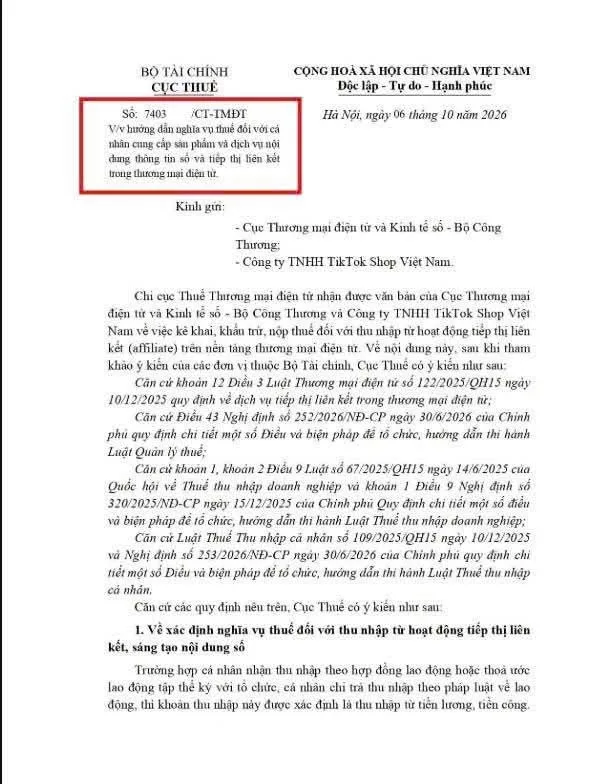
Ngày 06/10/2026, Cục Thuế trả lời bằng Công văn 7403/CT-TMĐT.
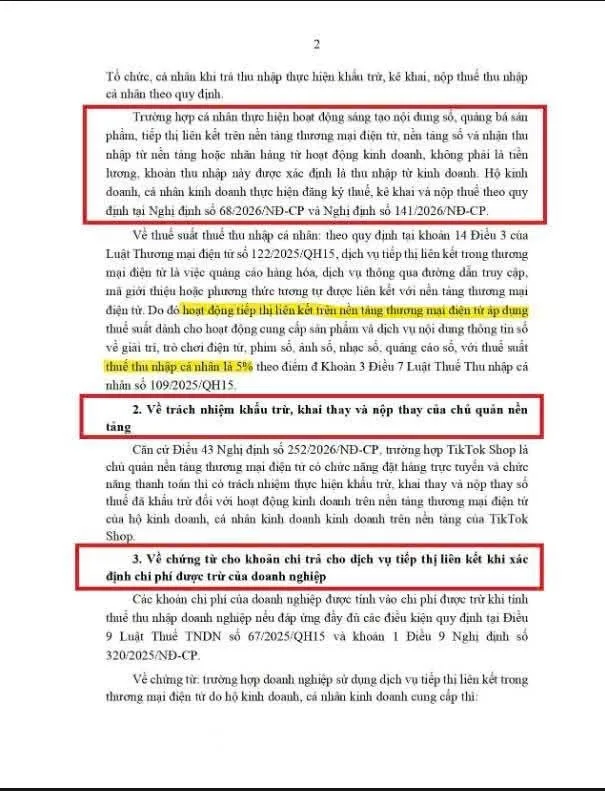
Công văn ghi thuế thu nhập cá nhân 5%.
Nhưng Phụ lục Nghị định 253/2026 xếp quảng cáo, hoa hồng đại lý ở mức 2%.
Bài này đặt công văn và nghị định cạnh nhau.
TÓM TẮT 30 GIÂY
0.1.Ai bị ảnh hưởng
0.1.1.Người làm tiếp thị liên kết, nội dung số, nhận đăng bài quảng cáo.
0.1.2.Không hợp đồng lao động: thu nhập kinh doanh, tự đăng ký và khai thuế.
0.2.Thuế bao nhiêu
0.2.1.Thuế giá trị gia tăng 5%.
0.2.2.Thuế thu nhập cá nhân 2% hoặc 5% trên phần vượt 1 tỷ một năm.
0.2.3.Năm 2026 và 2027 được giảm 30% thuế thu nhập cá nhân.
0.3.Sàn khấu trừ
0.3.1.Sàn có đặt hàng và thanh toán khấu trừ thay từ 01/07/2026.
0.3.2.TikTok: hoa hồng do nhà bán hàng trả, chưa thấy sàn khấu trừ.
0.3.3.Shopee khấu trừ 10% hoa hồng từ 01/10/2026.
0.4.Khấu trừ chưa phải thuế cuối cùng
0.4.1.Hộ vẫn khai đủ doanh thu, trừ số sàn đã giữ.
0.4.2.Khấu trừ thừa thì xin hoàn hoặc bù trừ.
0.5.Việc tuần này
0.5.1.Tải lịch sử thanh toán và hoá đơn phí của từng sàn.
0.5.2.Cộng doanh thu, xem tháng nào vượt 1 tỷ.
0.5.3.Mở tờ khai, xem đang khai mấy phần trăm.
1. Tiếp thị liên kết, nội dung số được tính là thu nhập gì
Không có hợp đồng lao động thì là thu nhập kinh doanh, không phải tiền lương.
1.1.Tiền lương và kinh doanh tính thuế khác nhau
1.1.1.Tiền lương: biểu luỹ tiến, có giảm trừ gia cảnh.
1.1.2.Kinh doanh: tính trên doanh thu, có mốc 1 tỷ đồng.
1.2.Luật Thương mại điện tử
1.2.1.Coi tiếp thị liên kết là quảng cáo.
1.2.2.Không phải đại lý.
2. Thuế suất 2% hay 5%
Thuế giá trị gia tăng: chắc chắn 5%.
Thuế thu nhập cá nhân: 2% hoặc 5%, chưa chốt.
| Số | A. Dòng doanh thu | B. Thuế thu nhập cá nhân | C. Thuế giá trị gia tăng |
|---|---|---|---|
| 2.1 | Hoa hồng tiếp thị liên kết từ sàn. | 2% hoặc 5%. | 5%. |
| 2.2 | Nhận đăng bài quảng cáo cho nhãn hàng. | 2% hoặc 5%. | 5%. |
| 2.3 | Chia sẻ doanh thu video, nhạc, nội dung số. | 5%. | 5%. |
| 2.4 | Tự bán hàng hoá trên sàn. | 0,5%. | 1%. |
2.5.Chỗ chưa rõ: hai chữ “quảng cáo số”
2.5.1.Phụ lục Nghị định 253/2026: “quảng cáo”, “hoa hồng đại lý” mức 2%.
2.5.2.Phụ lục Nghị định 253/2026: “quảng cáo số” mức 5%.
2.5.3.Phụ lục không định nghĩa thế nào là quảng cáo số.
2.5.4.Công văn 7403 nghiêng về 5%.
2.6.Hộ ngành 7310 “Quảng cáo” nên làm gì
2.6.1.Khai 2% là có văn bản quy phạm đứng sau.
2.6.2.Nên hỏi cơ quan thuế quản lý bằng văn bản.
2.6.3.Giữ lại câu trả lời.
2.7.Ví dụ tính thử, số minh hoạ
2.7.1.Hộ thu 2 tỷ năm 2026: đăng bài 1,85 tỷ, hoa hồng 150 triệu.
2.7.2.Chi phí có hoá đơn 100 triệu.
2.7.3.Dòng thu nhập cá nhân đã trừ 1 tỷ và giảm 30%.
| Số | Cách tính | Thuế (đồng) |
|---|---|---|
| 2.8 | Theo tỷ lệ, xếp 5%: (2 tỷ − 1 tỷ) × 5% × 70%. | 35.000.000. |
| 2.9 | Theo tỷ lệ, xếp 2%: (2 tỷ − 1 tỷ) × 2% × 70%. | 14.000.000. |
| 2.10 | Theo thu nhập: (2 tỷ − 100 triệu) × 15% × 70%. | 199.500.000. |
| 2.11 |
1.Thuế giá trị gia tăng: 2 tỷ × 5%.
2.Không trừ 1 tỷ, không giảm 30%.
|
100.000.000. |
2.12.Đọc bảng
2.12.1.Dòng 2.9 và 2.10 chênh 185,5 triệu.
2.12.2.Ít chi phí có hoá đơn thì tính theo thu nhập gần như luôn thiệt.
2.12.3.Chọn sai cách tính từ đầu năm, tới quyết toán chỉ còn biết tiếc.
3. Sàn khấu trừ thay: Shopee và TikTok Shop đang làm gì
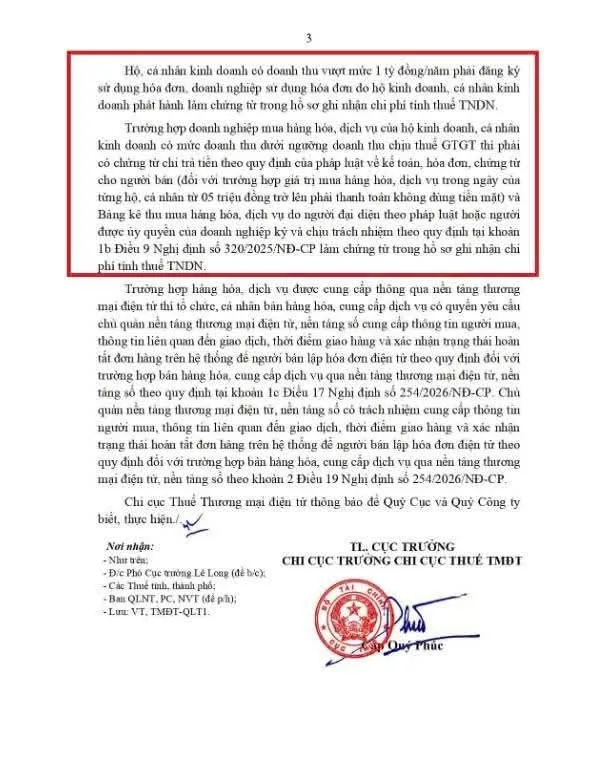
Sàn có đặt hàng và thanh toán phải khấu trừ thay trên từng giao dịch.
Shopee trả hoa hồng và khấu trừ; TikTok Shop thì nhà bán hàng trả hoa hồng.
| Việc | A. Luật quy định | B. Shopee | C. TikTok Shop | D. Bất cập | E. Đề xuất điều chỉnh |
|---|---|---|---|---|---|
| 3.1. Sàn có khấu trừ không, từ ngày nào |
1.Điều 43 Nghị định 252/2026: sàn có đặt hàng và thanh toán khấu trừ.
2.Khấu trừ trên từng giao dịch, từ 01/07/2026.
|
Có:
1.Trước 01/10/2026: Shopee trả đủ hoa hồng, không giữ lại thuế (hướng dẫn cũ của Shopee).
2.Từ 01/10/2026: Shopee giữ lại tiền thuế trước khi trả hoa hồng (điều khoản mới của Shopee, thông báo của Shopee).
3.Hướng dẫn cũ vẫn còn trên trang Shopee. Ai đọc nhầm sẽ tưởng mình chưa bị trừ thuế.
|
Chưa thấy:
1.Không thấy bài nào nói sàn khấu trừ cho nhà sáng tạo.
2.Hoa hồng do nhà bán hàng trả, không phải TikTok (cách trả hoa hồng của TikTok).
|
1.Công văn 7403 nêu TikTok Shop phải khấu trừ; trang TikTok chưa nói.
2.Hướng dẫn cũ của Shopee chưa gỡ, chưa ghi đã hết áp dụng.
|
Sàn:
1.TikTok công bố có khấu trừ cho nhà sáng tạo hay không.
2.Shopee gỡ hướng dẫn cũ, hoặc ghi rõ đã hết áp dụng.
Cơ quan nhà nước:
3.Làm rõ Điều 43 Nghị định 252/2026 khi hoa hồng do nhà bán hàng trả.
|
| 3.2. Mức khấu trừ |
1.Giá trị gia tăng 5%: Luật 48/2024.
2.Thu nhập cá nhân 2%: quảng cáo, hoa hồng đại lý (Nghị định 253/2026).
3.Thu nhập cá nhân 5%: quảng cáo số.
4.Không xác định được loại: sàn áp mức cao nhất (Điều 44 Nghị định 252/2026).
|
Khác luật:
1.Shopee giữ 5% thu nhập cá nhân.
2.Mức 10% (5% cộng 5%) chỉ ghi trong thư Shopee gửi người làm tiếp thị liên kết.
3.Phụ lục Nghị định 253/2026 ghi 2% cho quảng cáo, hoa hồng đại lý.
|
Khác luật:
1.Chỉ nhà bán hàng doanh nghiệp bật được khấu trừ 10% thu nhập cá nhân (hướng dẫn thuế của TikTok).
2.Người bán là hộ, cá nhân thì không khấu trừ.
3.TikTok gọi hoa hồng tiếp thị liên kết là “lương và tiền công”.
|
1.Sàn áp 5%, Phụ lục có mức 2% cho quảng cáo.
2.Phụ lục không định nghĩa “quảng cáo số”.
3.TikTok gọi là “lương và tiền công”; Công văn 7403 gọi là kinh doanh.
|
Sàn:
1.Ghi rõ thuế suất đã áp trên chứng từ khấu trừ.
2.TikTok gọi hoa hồng là thu nhập kinh doanh, theo Công văn 7403.
Cơ quan nhà nước:
3.Định nghĩa “quảng cáo số” trong Phụ lục Nghị định 253/2026.
4.Nối định nghĩa với mã ngành 7310.
|
| 3.3. Giảm 30% và mốc 1 tỷ |
1.Giảm 30%: khoản 1 Điều 1 Nghị quyết 43/2026/QH16.
2.Mốc 01 tỷ: Nghị định 141/2026.
|
Không có:
1.Sàn chỉ áp thuế suất cơ bản (điều khoản mới của Shopee).
2.Hộ tự trừ khi khai.
|
Chưa có nguồn: Chưa thấy sàn nói về giảm 30% và mốc 1 tỷ. |
1.Sàn không áp giảm 30% và mốc 01 tỷ.
2.Hộ dưới 01 tỷ phải chờ xin hoàn số đã bị giữ.
|
Sàn:
1.Ghi số đã khấu trừ theo từng tháng để hộ xin hoàn.
Cơ quan nhà nước:
2.Hướng dẫn cách trừ giảm 30% trên tờ khai (Nghị quyết 43/2026/QH16).
|
| 3.4. Ai lập hoá đơn |
1.Khoản 5 Điều 4 Nghị định 254/2026.
2.Điều 9 Thông tư 91/2026: điều kiện ủy nhiệm.
3.Khoản 2 Điều 4 Nghị định 254/2026: chứng từ khấu trừ điện tử.
|
Có:
1.Hộ tự xuất cho Shopee.
2.Hoặc ủy nhiệm cho Shopee (mục 4, thông báo ủy nhiệm của Shopee).
3.Cá nhân dưới 1 tỷ: ký cam kết thay hoá đơn (điều khoản mới của Shopee).
|
Có:
1.Nhà sáng tạo xuất cho nhà bán hàng, không xuất cho TikTok (hướng dẫn hoá đơn của TikTok).
2.Tên trên hoá đơn: “Phí dịch vụ quảng bá”.
|
1.Đã ủy nhiệm mà hộ vẫn tự xuất thì trùng hoá đơn.
2.Hoá đơn điều chỉnh thông tin có thể làm cộng trùng doanh thu.
|
Sàn:
1.Gửi hộ danh sách hoá đơn đã lập thay mỗi kỳ.
Cơ quan nhà nước:
2.Hướng dẫn có ví dụ hoá đơn hoa hồng sàn (Điều 10 Thông tư 91/2026).
|
| 3.5. Chứng từ khấu trừ |
1.Khoản 2 Điều 4 Nghị định 254/2026.
2.Bên khấu trừ thu nhập cá nhân phải lập chứng từ điện tử.
3.Giao chứng từ cho người bị khấu trừ.
|
Có:
1.Điều khoản Shopee hứa cấp chứng từ khấu trừ (điều khoản mới của Shopee).
2.Hiện chưa thấy mục chứng từ khấu trừ trên trang (kiểm 14/10/2026).
|
Chưa thấy:
1.Chứng từ cho nhà sáng tạo: chưa thấy.
2.Khoản nhà bán hàng giữ: ghi trong Biên lai của nhà bán hàng.
3.Nhà sáng tạo phải xin chứng từ từ nhà bán hàng.
|
1.Shopee hứa cấp chứng từ nhưng chưa có đường tải.
2.Nhà sáng tạo TikTok phải xin chứng từ từ từng nhà bán hàng.
|
Sàn:
1.Đặt nút tải chứng từ khấu trừ trên trang đối tác.
Cơ quan nhà nước:
2.Buộc sàn cấp bảng kê khấu trừ theo tháng (Điều 43 Nghị định 252/2026).
3.Cho hộ tra bảng kê trên cổng thuế điện tử.
|
| 3.6. Báo cáo hoa hồng, đối soát |
1.Điểm c khoản 1 Điều 17, khoản 2 Điều 19 Nghị định 254/2026.
2.Sàn cung cấp thông tin để người bán lập hoá đơn.
|
Có:
1.Mục Thanh toán: lịch sử thanh toán, hoá đơn phí, hoá đơn đối soát.
2.Lịch đối soát có công bố (lịch đối soát của Shopee).
|
Có:
1.Trang Đơn hàng tiếp thị liên kết, nút Tải xuống (hướng dẫn của TikTok).
2.Lọc theo ngày quyết toán, tối đa 15.000 đơn.
|
Chưa thấy bất cập. | Chưa có đề xuất. |
| 3.7. Phí sàn trừ vào tiền về | Luật chưa quy định riêng. |
Có:
1.Phí dịch vụ 0,98%, có hoá đơn (thông báo phí của Shopee).
2.Là phí, không phải thuế.
|
Có:
1.Rút về ngân hàng: 0,12 đô la Mỹ cộng 1% mỗi lần (hướng dẫn rút tiền của TikTok).
2.Rút về ZaloPay: 1,55% cộng 1%.
3.Tối thiểu 10.000 đồng.
4.Hướng dẫn TikTok ngày 20/02/2024, có thể đã cũ.
|
“1% thuế” khi rút tiền TikTok chưa rõ là thuế gì. |
Sàn:
1.TikTok ghi rõ loại thuế 1% và cấp chứng từ.
|
| 3.8. Hộ còn phải khai gì |
1.Khoản 1 Điều 8, Điều 12 Nghị định 68/2026 (sửa bởi Nghị định 141/2026).
2.Khai đủ doanh thu, trừ số đã bị khấu trừ.
3.Khấu trừ thừa thì xin hoàn hoặc bù trừ.
|
Có: Khai đủ doanh thu, trừ số sàn đã giữ. | Có: Khai đủ doanh thu, trừ số đã bị khấu trừ có chứng từ. |
1.Hộ trên 01 tỷ phải khai lại phần sàn đã khấu trừ.
2.Tờ khai tự mâu thuẫn vẫn được chấp nhận.
|
Cơ quan nhà nước:
1.Cho hộ chỉ thu qua sàn coi khấu trừ là nghĩa vụ cuối cùng.
2.Sửa khoản 1 Điều 8 Nghị định 68/2026 theo hướng khỏi khai lại.
3.Phần mềm khai thuế tự tính mốc trừ 01 tỷ trên Mẫu 01/CNKD.
|
| 3.9. Còn thiếu gì | Công văn 7403 chỉ là hướng dẫn, không thay văn bản quy phạm. |
Chưa có:
1.Con số 10% trên trang hỗ trợ.
2.Đường tải chứng từ khấu trừ.
|
Chưa có:
1.Hướng dẫn khấu trừ thuế cho nhà sáng tạo.
2.Chứng từ khấu trừ cho nhà sáng tạo.
|
Hướng dẫn chính nằm ở công văn, không phải văn bản quy phạm. |
Cơ quan nhà nước:
1.Đưa nội dung Công văn 7403 vào văn bản hướng dẫn Nghị định 253/2026.
|
3.10.Cách đọc bảng
3.10.1.Ô đỏ nhạt luôn có nhãn chữ nói rõ thiếu gì.
3.10.2.Chữ Có xanh lá: sàn đã làm đúng luật.
3.10.3.Các ô “Chưa có nguồn” tra ngày 14/10/2026.
3.10.4.Gọi một ý: số hàng, chữ cột, số ý, ví dụ ô 3.2D ý 1.
3.11.Nguồn bảng, tra 14/10/2026
3.11.1.TikTok Shop: khấu trừ thuế.
3.11.2.TikTok Shop: hoá đơn hoa hồng.
3.11.3.TikTok Shop: cách trả hoa hồng.
4. Ủy nhiệm Shopee xuất hoá đơn: nên hay không
Hợp với hộ không muốn tự lập hoá đơn mỗi kỳ đối soát.
Không hợp với hộ muốn tự giữ chữ ký số.
4.1.Ủy nhiệm: bên Shopee chọn lập hoá đơn thay, vẫn đứng tên hộ.
4.2.Ba điều kiện chính
4.2.1.Ủy nhiệm bằng văn bản: ghi mục đích, thời hạn, cách thanh toán.
4.2.2.Thông báo cơ quan thuế bằng Mẫu 01/ĐKTĐ-HĐĐT (tờ đăng ký hoá đơn điện tử).
4.2.3.Hoá đơn ghi tên, mã số thuế của cả hộ và bên nhận ủy nhiệm.
4.3.Shopee đặt thêm
4.3.1.Mã số thuế hợp lệ, không nợ thuế, chữ ký số 184.000 đồng một năm.
4.3.2.Ủy quyền “không hủy ngang”, áp cho mọi tài khoản cùng chủ.
4.4.Lợi
4.4.1.Khỏi lập hoá đơn từng kỳ.
4.4.2.Thiếu chứng từ quá 6 tháng, Shopee được từ chối trả hoa hồng.
4.5.Rủi ro
4.5.1.Lớn nhất: bên được ủy nhiệm lập sai hoá đơn tên hộ, hộ chịu.
4.5.2.Hộ vẫn tự xuất cho Shopee thì thành hai hoá đơn cho một khoản.
5. Doanh nghiệp thuê người làm tiếp thị liên kết: giữ giấy gì
Giấy tờ đi theo quy mô người nhận tiền.
| Số | Người nhận tiền | Doanh nghiệp phải giữ |
|---|---|---|
| 5.1 | Hộ, cá nhân doanh thu trên 1 tỷ đồng một năm. | Hoá đơn điện tử do hộ lập. |
| 5.2 | Hộ, cá nhân dưới ngưỡng chịu thuế giá trị gia tăng. |
1.Chứng từ chi trả.
2.Bảng kê thu mua có người đại diện ký.
|
| 5.3 | Trả từ 5 triệu đồng trong ngày cho một người. | Chuyển khoản, không trả tiền mặt. |
5.4.Ví dụ
5.4.1.Nhãn hàng trả một người 8 triệu một bài; cả năm 300 triệu.
5.4.2.Cần ủy nhiệm chi và một dòng bảng kê; trả tiền mặt thì bị loại.
6. Việc làm ngay trong tuần này
6.1.Tải số liệu Shopee ở mục Thanh toán
6.1.1.Lịch sử thanh toán: bấm “Xem chi tiết” từng kỳ.
6.1.2.Hoá đơn phí dịch vụ: hoá đơn phí 0,98% từng tháng.
6.1.3.Hoá đơn đối soát: bảng kê đang chờ trả.
6.1.4.Hiện chưa thấy mục chứng từ khấu trừ trên trang (kiểm ngày 14/10/2026).
6.2.Cộng doanh thu theo tháng
6.2.1.Đánh dấu tháng luỹ kế vượt 1 tỷ.
6.2.2.Vượt ở quý nào thì khai từ quý đó.
6.3.Mở tờ khai đã nộp
6.3.1.Xem đang khai mấy phần trăm (cách nộp tờ khai 01/CNKD).
6.3.2.Xem đang tính theo tỷ lệ hay theo thu nhập.
6.4.Mở giấy đăng ký hộ
6.4.1.Xem ngành chính mã mấy (việc hộ làm sau đăng ký).
6.4.2.Hoá đơn ghi “đại lý” mà hộ đăng ký 7310 “Quảng cáo” là sai ngành.
6.4.3.Người ký hợp đồng, đứng tên hoá đơn, nhận tiền phải là một.
6.5.Kiểm thiết lập thanh toán Shopee
6.5.1.Xem loại tài khoản đang khai: Cá nhân hay Doanh nghiệp.
6.5.2.Hộ kinh doanh thuộc nhóm cá nhân theo điều khoản Shopee.
6.5.3.Khai loại Doanh nghiệp thì Shopee cộng 10% giá trị gia tăng, không khấu trừ.
6.5.4.Khai sai loại thì số trên trang lệch với tờ khai.
6.5.5.Xem hạn hợp đồng hiện trên trang.
6.5.6.Quyết ủy nhiệm trước kỳ đối soát kế tiếp.
6.6.Ghi và đối chiếu doanh thu hoa hồng
6.6.1.Chỉ ghi hoa hồng đơn đã hoàn tất; đơn hoàn bị trừ lại hoa hồng.
6.6.2.Đối chiếu theo kỳ sàn chốt tiền, không theo ngày tiền về.
6.6.3.Tổng trên trang có thể đã gồm 10% giá trị gia tăng.
6.6.4.Đừng lấy số tổng đó làm doanh thu khai thuế.
6.6.5.Trạng thái “Đang xử lý” chưa cho biết đã trả tiền chưa.
6.6.6.Đối chiếu bằng sao kê ngân hàng.
6.6.7.Ghi riêng số sàn đã khấu trừ, giữ chứng từ sàn cấp để trừ khi khai.
6.6.8.Không tự mua qua liên kết, không đơn ảo.
6.6.9.Shopee buộc bồi hoàn tới 10 triệu mỗi lần vi phạm.
6.7.Sếp đang là khách: mở cổng khách hàng, gửi tụi mình báo cáo hoa hồng.
6.8.Chưa chắc khai đúng: hẹn gặp tụi mình, mang tờ khai và báo cáo sàn.
6.9.Đọc thêm: doanh thu tính thuế của chủ sàn.
7. Căn cứ pháp lý (tra ngày 14/10/2026)
| Số | A. Văn bản | B. Điều | C. Hiệu lực |
|---|---|---|---|
| 7.1 |
1.Luật Thuế thu nhập cá nhân 109/2025/QH15.
2.Sửa bởi Luật 09/2026/QH16.
|
Điểm đ khoản 3 Điều 7. |
1.Luật 109/2025: 01/07/2026.
2.Luật 09/2026: 01/01/2026.
|
| 7.2 | Nghị định 253/2026/NĐ-CP. | Khoản 2 Điều 45, Phụ lục. | 01/07/2026. |
| 7.3 |
1.Nghị quyết 43/2026/QH16: giảm 30%.
2.Chờ hướng dẫn cách trừ trên tờ khai.
|
Khoản 1 Điều 1. | 24/08/2026. |
| 7.4 |
1.Nghị định 68/2026/NĐ-CP.
2.Sửa bởi Nghị định 141/2026/NĐ-CP: mốc 01 tỷ.
|
Điều 3, 4, khoản 1 Điều 8, Điều 12. |
1.Nghị định 68: 05/03/2026.
2.Mốc mới áp từ 01/01/2026.
|
| 7.5 | Nghị định 252/2026/NĐ-CP. | Điều 43, 44. | 01/07/2026. |
| 7.6 | Nghị định 254/2026/NĐ-CP. | Khoản 5 Điều 4, Điều 17, 19. | 01/07/2026. |
| 7.7 | Thông tư 91/2026/TT-BTC. | Điều 9. | 01/07/2026. |
| 7.8 | Luật Thuế giá trị gia tăng 48/2024/QH15. | Điểm b khoản 2 Điều 12. | 01/07/2025. |
| 7.9 | Nghị định 320/2025/NĐ-CP. | Điểm b khoản 1 Điều 9. | 15/12/2025. |
| 7.10 |
1.Luật Thương mại điện tử 122/2025/QH15.
2.Tra qua AI Luật, chưa có trên vbpl.vn.
|
Khoản 12, 14 Điều 3. | 01/07/2026. |
| 7.11 | Thông tư 152/2025/TT-BTC: sổ hộ kinh doanh. | Toàn văn. | 01/01/2026. |
| 7.12 | Quyết định 36/2025/QĐ-TTg: mã ngành 7310, 4610. | Phụ lục. | 15/11/2025. |
| 7.13 |
1.Công văn 7403/CT-TMĐT: chỉ là hướng dẫn.
2.Chưa thấy trên cổng Cục Thuế.
3.Khớp Tạp chí Thuế ngày 08/10/2026.
|
Toàn văn. | Ban hành 06/10/2026. |
7.14.Nguồn Shopee, tra 14/10/2026
7.14.1.Điều khoản Tiếp thị liên kết Shopee, hiệu lực 01/10/2026.
7.14.2.Thông báo Shopee về ủy nhiệm lập hoá đơn cho hộ.
7.14.3.Hướng dẫn cũ của Shopee, cập nhật 16/07/2026.
7.14.4.Phí dịch vụ tiếp thị liên kết 0,98%.
7.14.5.Lịch đối soát và thanh toán Shopee.
8. Hỏi đáp nhanh
8.1.Sàn đã trừ thuế rồi, còn phải khai không?
8.1.1.Còn. Hộ khai đủ doanh thu, rồi trừ số sàn đã giữ (ô 3.8).
8.1.2.Khấu trừ thừa thì xin hoàn hoặc bù trừ.
8.2.Hoa hồng TikTok xuất hoá đơn cho ai?
8.2.1.Cho nhà bán hàng trả hoa hồng, không cho TikTok (ô 3.4C).
8.2.2.Tên dịch vụ trên hoá đơn: “Phí dịch vụ quảng bá”.
8.3.Doanh thu dưới 1 tỷ có bị Shopee trừ thuế không?
8.3.1.Có. Shopee không trừ mốc 1 tỷ khi giữ thuế (ô 3.3B).
8.3.2.Cả năm không quá 1 tỷ thì xin hoàn số đã bị giữ.
8.4.Có nên ủy nhiệm Shopee xuất hoá đơn?
8.4.1.Nên nếu không muốn tự lập hoá đơn mỗi kỳ (mục 4).
8.4.2.Ủy nhiệm rồi không đổi lại được, và phải ngừng tự xuất.
8.5.Tiền về lệch tháng thì ghi sổ thế nào?
8.5.1.Ghi theo kỳ sàn chốt tiền, không theo ngày tiền về (mục 6.6).
8.5.2.Ghi tổng hoa hồng trước khi sàn trừ thuế.
9. Miễn trừ trách nhiệm
#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #tiepthilienket #thuetiktok