Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sung

Câu hỏi thật một chủ shop gửi tụi mình, đã giấu tên.
“Năm 2025 từ tháng 1 đến tháng 6, Shopee, TikTok chưa tự khấu trừ thuế dùm người shop. Em đã nộp đủ tờ khai theo cá nhân kinh doanh các tháng, nhưng lại khai số tiền về tài khoản chứ không phải doanh thu. Làm sao bổ sung khoản chênh lệch?”

Tờ khai nộp đủ. Đúng hạn. Thuế cũng nộp đủ trên con số đã khai.
Chỉ có con số khai là con số sau khi sàn đã trừ phí.

Câu hỏi này không lạ. Ngày 03/01/2025, Báo Điện tử Chính phủ đăng lại câu trả lời của Bộ Tài chính cho một hộ bán hàng trực tuyến ở Hà Nội. Câu chốt: doanh thu tính thuế là “toàn bộ tiền bán hàng”, “không phân biệt đã thu được tiền hay chưa thu được tiền” (bản đăng lại trên trang Liên đoàn Thương mại và Công nghiệp Việt Nam).

Phí sàn là tiền Sếp trả cho sàn. Nó là chi phí, không phải phần doanh thu được bớt.
Tự khai bổ sung trước khi cơ quan thuế hỏi thì chỉ nộp thêm thuế và tiền chậm nộp, không bị phạt khai sai.

TÓM TẮT 30 GIÂY

0.1. Doanh thu tính thuế là giá người mua trả cho đơn giao thành công, chưa trừ phí sàn. Tiền về tài khoản thấp hơn vì sàn đã giữ phí.

0.2. Tháng 1 đến tháng 6/2025 Sếp tự khai. Từ 01/07/2025 sàn khấu trừ thay theo Nghị định 117/2025/NĐ-CP.

0.3. Mỗi tháng sai nộp một tờ khai bổ sung mẫu 01/CNKD của chính tháng đó, trên Cổng thuế điện tử. Phần thuế thêm của bán hàng hoá là 1,5% trên chênh lệch.

0.4. Tiền chậm nộp 0,03% một ngày, tính từ ngày sau hạn nộp tờ khai tháng gốc. Tự khai trước khi bị kiểm tra thì không bị phạt khai sai.

0.5. Việc tuần này: tải báo cáo doanh thu từng tháng trên hai sàn, lập bảng đối chiếu, nộp sáu tờ bổ sung, nộp tiền một lần.

1. Doanh thu tính thuế là giá bán, không phải tiền về

Doanh thu tính thuế của cá nhân kinh doanh là toàn bộ tiền bán hàng, cộng cả khoản trợ giá, hỗ trợ được hưởng; phí sàn không được trừ.
Căn cứ kỳ 2025: khoản 1 Điều 10 Thông tư 40/2021/TT-BTC. Nguyên văn: doanh thu tính thuế “là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế (…) bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng (…) không phân biệt đã thu được tiền hay chưa thu được tiền”. Mức A, đã đọc nguyên văn trên Cơ sở dữ liệu quốc gia về pháp luật ngày 19/10/2026. Thông tư này đã bị khoản 2 Điều 9 Thông tư 18/2026/TT-BTC (ký 05/03/2026, hiệu lực từ ngày ký) thay thế, nhưng vẫn là căn cứ cho kỳ tính thuế năm 2025.

1.1. Lý do phí không được trừ: cá nhân kinh doanh nộp thuế theo tỷ lệ phần trăm trên doanh thu. Cách tính này không trừ bất kỳ chi phí nào, kể cả tiền nhập hàng, tiền ship, tiền phí sàn.

1.2. Bảng dưới phân loại từng dòng trên báo cáo doanh thu của Shopee, TikTok Shop. Số ví dụ là tháng 3/2025 của shop minh hoạ ở mục 3.

Số A. Dòng trên báo cáo sàn B. Cộng hay trừ vào doanh thu C. Ví dụ tháng 3 (đồng) D. Mức tin cậy
1.3 Giá bán niêm yết của đơn giao thành công. Điểm xuất phát. + 60.000.000 B.
1.4 Giảm giá, mã giảm giá do shop tự bỏ tiền. Trừ. Người mua thật sự trả giá đã giảm. − 6.000.000 B. Văn bản không nêu đích danh giảm giá; tụi mình suy từ chữ “toàn bộ tiền bán hàng” (khoản 1 Điều 10 Thông tư 40/2021) và “số tiền (…) được hưởng” (điểm d khoản 2 Điều 5 Nghị định 117/2025).
1.5 Mã giảm giá do sàn tài trợ, sàn bù tiền lại cho shop. Không trừ. Phần sàn bù là trợ giá, vẫn tính vào doanh thu. Đã nằm trong giá bán, không trừ. A. “các khoản trợ giá (…) chi hỗ trợ bằng tiền” tính vào doanh thu, khoản 1 Điều 10 Thông tư 40/2021.
1.6 Đơn trả hàng, hoàn tiền cho người mua. Trừ, nếu tiền đã hoàn thật. − 2.000.000 B.
1.7 Đơn huỷ trước khi giao. Không tính. Chưa có giao dịch bán. 0 B.
1.8 Phí vận chuyển người mua trả, sàn thu hộ và trả thẳng cho đơn vị vận chuyển. Không tính. Tiền không vào túi shop. 0 B. Hai văn bản chỉ tính khoản “được hưởng”: “phí thu thêm được hưởng” (khoản 1 Điều 10 Thông tư 40/2021), “số tiền bán hàng hóa, dịch vụ của hộ, cá nhân được hưởng mà tổ chức quản lý nền tảng (…) thu hộ” (điểm d khoản 2 Điều 5 Nghị định 117/2025). Chưa có văn bản nêu đích danh phí vận chuyển.
1.9 Phí cố định. Không trừ. Đây là chi phí của shop. Không trừ (2.600.000). A.
1.10 Phí thanh toán. Không trừ. Đây là chi phí của shop. Không trừ (2.550.000). A.
1.11 Phí dịch vụ (gói miễn phí vận chuyển, gói voucher). Không trừ. Đây là chi phí của shop. Không trừ (2.860.000). A.
1.12 Phí tiếp thị liên kết (hoa hồng cho người giới thiệu). Không trừ. Đây là chi phí của shop. Không trừ (1.040.000). A.
1.13 Quảng cáo trong sàn trả bằng ví quảng cáo. Không trừ. Chi phí. Không trừ. A.
1.14 Doanh thu tính thuế tháng 3. Dòng 1.3 trừ 1.4, trừ 1.6. = 52.000.000 Tiền về chỉ 42.950.000.

Cách gọi qua điện thoại: “ô 1.6B”. Mức A là đã đọc nguyên văn quy định. Mức B là đọc qua nguồn thứ hai. Mức C là tụi mình đề xuất, chưa có văn bản nói riêng.

1.15. Thời điểm tính: tháng có đơn giao thành công, không phải tháng sàn chuyển tiền. Đơn giao ngày 29/03 mà tiền về ngày 05/04 thì vẫn là doanh thu tháng 3.

Người mua trả52.000.000 Sàn giữ lại phí− 9.050.000 Tiền về tài khoản42.950.000 Khai số nàyKhông khai số này
Hình 1.16 — Dòng tiền tháng 3/2025 của shop minh hoạ. Mẫu minh hoạ, tụi mình tự vẽ.

2. Vì sao chỉ sáu tháng đầu năm 2025 phải tự sửa

Từ 01/07/2025 sàn có chức năng đặt hàng và thanh toán phải khấu trừ, khai thay, nộp thay thuế cho người bán; trước đó người bán tự khai.

2.1. Nghị định 117/2025/NĐ-CP, ký 09/06/2025, hiệu lực 01/07/2025. Tỷ lệ khấu trừ với hàng hoá: 1% thuế giá trị gia tăng, 0,5% thuế thu nhập cá nhân của cá nhân cư trú, tại điểm a.1 và điểm b.1.1 khoản 2 Điều 5. Mức A, đã đọc nguyên văn. Nghị định này hết hiệu lực từ 01/07/2026, bị Nghị định 252/2026/NĐ-CP thay thế, nhưng vẫn là căn cứ cho các giao dịch từ 01/07/2025 đến 30/06/2026.

2.2. Shopee, TikTok Shop có chức năng thanh toán, nên tiền hàng từ tháng 7/2025 đã bị giữ thuế. Phần này Sếp không khai lại.

2.3. Tháng 1 đến tháng 6/2025 không ai giữ thuế thay. Tờ khai mẫu 01/CNKD Sếp tự nộp là căn cứ duy nhất cơ quan thuế có.

2.4. Từ 2026 sàn vẫn khấu trừ thay theo khoản 4 Điều 13 Luật Quản lý thuế 108/2025/QH15 và Điều 11 Nghị định 68/2026/NĐ-CP. Mức A.

3. Ví dụ số: sáu tháng của một shop gốm

Chị Mai Thảo An bán gốm trên Shopee và TikTok Shop, cá nhân kinh doanh nộp thuế theo tháng (tên và số liệu minh hoạ).
Chị khai tiền về tài khoản. Doanh thu đúng lấy từ báo cáo hai sàn, cộng gộp. Ngày nộp tiền dự kiến 30/10/2026.

Số A. Tháng B. Tiền về đã khai C. Doanh thu đúng D. Chênh lệch E. Thuế khai thiếu 1,5% F. Số ngày chậm G. Tiền chậm nộp 0,03%/ngày
3.1 Tháng 1/2025. Hạn nộp 20/02/2025. 39.840.000 48.000.000 8.160.000 122.400 616 22.620.
3.2 Tháng 2/2025. Hạn nộp 20/03/2025. 29.700.000 36.000.000 6.300.000 94.500 588 16.670.
3.3 Tháng 3/2025. Hạn nộp 21/04/2025. 42.950.000 52.000.000 9.050.000 135.750 556 22.643.
3.4 Tháng 4/2025. Hạn nộp 20/05/2025. 37.350.000 45.000.000 7.650.000 114.750 527 18.142.
3.5 Tháng 5/2025. Hạn nộp 20/06/2025. 47.850.000 58.000.000 10.150.000 152.250 496 22.655.
3.6 Tháng 6/2025. Hạn nộp 21/07/2025. 50.330.000 61.000.000 10.670.000 160.050 465 22.327.
3.7 Cộng 6 tháng. 248.020.000 300.000.000 51.980.000 779.700 125.057.

Đơn vị: đồng. Thuế 1,5% gồm 1% giá trị gia tăng và 0,5% thu nhập cá nhân của nhóm phân phối, cung cấp hàng hoá. Hạn nộp rơi vào Chủ nhật thì dời sang thứ Hai, nên tháng 3 và tháng 6 hạn là ngày 21.

3.8. Tổng phải nộp thêm: 779.700 đồng thuế và khoảng 125.057 đồng tiền chậm nộp. Chênh lệch 51.980.000 đồng doanh thu chỉ sinh ra 779.700 đồng thuế, nhỏ hơn nhiều nỗi lo của Sếp.

3.9. Mỗi ngày chần chừ thêm 0,03% trên số thuế thiếu. Với ví dụ này là khoảng 234 đồng một ngày.

4. Khai bổ sung từng tháng: sáu bước

Mỗi tháng sai là một tờ khai bổ sung riêng, đúng mẫu 01/CNKD, đúng kỳ tháng đó; không gộp sáu tháng vào một tờ.

4.1. Vào Cổng thuế điện tử thuedientu.gdt.gov.vn, mục Cá nhân, đăng nhập bằng mã số thuế hoặc tài khoản định danh điện tử mức 2.

4.2. Chọn Khai thuế, tờ khai 01/CNKD, kỳ tính thuế tháng 1/2025, loại tờ khai “Bổ sung”. Hệ thống ghi “Bổ sung lần thứ 1”.

4.3. Ghi lại toàn bộ số đúng của tháng đó: doanh thu 48.000.000, thuế giá trị gia tăng 1%, thuế thu nhập cá nhân 0,5%. Không ghi riêng phần chênh lệch.

4.4. Nếu hệ thống yêu cầu bản giải trình khai bổ sung, ghi lý do: “khai nhầm tiền thực nhận sau phí sàn thay cho doanh thu bán hàng”. Hệ thống tự tính số thuế tăng thêm. Mức C với tên mẫu giải trình, xem mục 7.4.

4.5. Ký nộp. Lặp lại cho tháng 2 đến tháng 6.

4.6. Nộp tiền thuế tăng thêm và tiền chậm nộp bằng Nộp thuế điện tử hoặc ứng dụng eTax Mobile. Tờ khai gửi về cơ quan thuế đang quản lý Sếp (Thuế cơ sở nơi đăng ký).

Thời hạn được khai bổ sung là 05 năm kể từ hạn nộp tờ khai tháng sai, và phải trước khi cơ quan thuế công bố quyết định kiểm tra. Khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15 và Điều 12 Nghị định 252/2026/NĐ-CP. Mức A.

Mẫu số: 01/CNKD
(Kèm theo kỳ tính thuế 2025 — Mẫu minh hoạ)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ ĐỐI VỚI HỘ KINH DOANH, CÁ NHÂN KINH DOANH

  Lần đầu   x Bổ sung lần thứ: 01

[01] Kỳ tính thuế: Tháng 03 năm 2025

[04] Người nộp thuế: MAI THẢO AN   [05] Mã số thuế: 0 1 2 3 4 5 6 7 8 9

Phần kê khai thuế giá trị gia tăng, thuế thu nhập cá nhân

Nhóm ngành nghề Doanh thu giá trị gia tăng Thuế giá trị gia tăng 1% Doanh thu thu nhập cá nhân Thuế thu nhập cá nhân 0,5%
Phân phối, cung cấp hàng hoá 52.000.000 520.000 52.000.000 260.000

Số thuế đã khai lần đầu: 644.250   Số thuế điều chỉnh tăng: 135.750

Lý do khai bổ sung: Khai nhầm tiền thực nhận sau phí sàn thay cho doanh thu bán hàng

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Ngày 30 tháng 10 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
(đã ký) MAI THẢO AN

Hình 4.7 — Mẫu minh hoạ tờ khai bổ sung tháng 3/2025, tụi mình tự vẽ, rút gọn. Số chỉ tiêu và bố cục thật theo tờ khai hệ thống hiện ra. Chỗ nền vàng chữ đỏ là chỗ Sếp điền.

5. Ngưỡng 100 triệu năm 2025 và chuyện bị phạt

Ngưỡng không chịu thuế năm 2025 là doanh thu cả năm từ 100 triệu đồng trở xuống, tính bằng doanh thu đúng chứ không bằng tiền về.

Số A. Năm B. Ngưỡng C. Căn cứ
5.1 Năm 2025. Doanh thu năm từ 100 triệu đồng trở xuống: không chịu thuế giá trị gia tăng, thu nhập cá nhân. Khoản 2 Điều 4 Thông tư 40/2021/TT-BTC (hết hiệu lực, còn áp cho kỳ 2025). Mức A.
5.2 Năm 2026 trở đi. Ngưỡng nâng lên 01 tỷ đồng. Nghị định 141/2026/NĐ-CP sửa Nghị định 68/2026/NĐ-CP, áp từ 01/01/2026. Mức A.
5.3 Shop chị An năm 2025. Sáu tháng đầu đã 300.000.000 đồng, vượt 100 triệu. Phải nộp đủ. Tính theo mục 3.

5.4. Cẩn thận chiều ngược lại: shop nào trước đây khai tiền về dưới 100 triệu mà doanh thu đúng vượt 100 triệu, thì khi cộng lại là phát sinh thuế cho cả những tháng tưởng được miễn.

5.5. Không bị phạt khai sai nếu đã khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra, hoặc trước khi cơ quan thuế phát hiện. Điểm a khoản 2 Điều 44 Luật Quản lý thuế 108/2025/QH15. Mức A.

5.6. Tiền chậm nộp thì vẫn phải nộp. Điểm b khoản 1 Điều 16 cùng luật; mức 0,03% một ngày tại điểm a khoản 2 Điều 16. Số ngày tính từ ngày liền sau hạn nộp tới ngày liền trước ngày tiền vào ngân sách, theo điểm a khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP. Mức A.

5.7. Điều kiện đi kèm: nghiệp vụ đã được ghi nhận đầy đủ trên sổ sách. Shop có báo cáo đơn hàng của sàn là có bằng chứng ghi nhận. Mức C, tụi mình đề xuất giữ bảng đối chiếu ở mục 6 làm sổ.

6. Hồ sơ cần giữ

Giữ hai nhóm giấy: nhóm chứng minh doanh thu và nhóm chứng minh tiền; mỗi tháng một bộ.

Số A. Giấy tờ B. Ai lập C. Lấy ở đâu D. Chứng minh gì
6.1 Báo cáo doanh thu tháng, Shopee. Sàn lập. Shop tải về. Kênh Người Bán, mục Tài Chính, Doanh Thu, chọn khoảng ngày, Xuất báo cáo. Giá bán, giảm giá, phí, tiền đã quyết toán từng đơn.
6.2 Báo cáo quyết toán tháng, TikTok Shop. Sàn lập. Shop tải về. Trung tâm Người bán, mục Tài chính, Quyết toán, chọn kỳ, Tải xuống. Doanh thu đơn, phí, tiền quyết toán.
6.3 Danh sách đơn trả hàng, hoàn tiền. Sàn lập. Mục Trả hàng, Hoàn tiền trên từng sàn. Được trừ ở ô 1.6B.
6.4 Sao kê tài khoản nhận tiền sàn. Ngân hàng lập. Ứng dụng ngân hàng, xuất sao kê tháng 1 đến tháng 7/2025. Tiền về khớp với báo cáo sàn trừ phí.
6.5 Bảng đối chiếu doanh thu với tiền về. Shop lập, chủ shop ký. Theo mẫu bảng ở mục 3. Cầu nối giữa tờ khai cũ và tờ khai bổ sung.
6.6 Tờ khai lần đầu, tờ khai bổ sung, giấy nộp tiền. Cổng thuế điện tử. Tra cứu hồ sơ đã nộp trên Cổng. Đã khai, đã nộp đủ.

Tên mục trong trang bán hàng có thể đổi theo phiên bản sàn. Giữ tối thiểu 05 năm, bằng thời hạn được khai bổ sung.

7. Hỏi đáp nhanh

7.1. Khai bổ sung có bị “để ý” không? Tờ khai bổ sung làm tăng thuế là việc bình thường luật cho phép. Để cơ quan thuế tự đối chiếu dữ liệu sàn rồi gọi mới là chuyện khó.

7.2. Gộp sáu tháng vào tờ tháng 6 được không? Không nên. Mỗi kỳ có hạn nộp riêng, tiền chậm nộp tính theo từng kỳ.

7.3. Phí sàn có được trừ ở đâu không? Năm 2025 cá nhân kinh doanh nộp theo tỷ lệ trên doanh thu nên không trừ. Từ 2026, nếu chọn nộp thuế thu nhập cá nhân theo thu nhập thì phí sàn là chi phí được trừ.

7.4. Mẫu giải trình nào? Hệ thống tự hiện phần giải trình khi chọn tờ khai bổ sung. Tụi mình chưa đọc được văn bản mới thay mẫu giải trình cũ sau 01/07/2026, nên cứ theo màn hình hệ thống.

7.5. Tháng 7 đến tháng 12/2025 sàn đã trừ thuế, có phải khai không? Phần sàn đã khấu trừ thì không khai lại. Giữ chứng từ khấu trừ sàn cấp.

7.6. Thông tư 18/2026 nói kỳ đã khai theo Thông tư 40/2021 thì không điều chỉnh lại — vậy có còn phải khai bổ sung không? Có, nếu kỳ đó khai sai ngay từ đầu. Khoản 2 Điều 8 Thông tư 18/2026/TT-BTC là điều khoản chuyển tiếp, nguyên văn: “Đối với trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư số 40/2021/TT-BTC thì không điều chỉnh lại. Trường hợp chưa khai thuế thì thực hiện theo hồ sơ, thủ tục quy định tại Thông tư này và không bị xử phạt.”

7.6.1. Kỳ đã khai đúng theo Thông tư 40 thì không phải khai lại theo cách tính mới.

7.6.2. Kỳ khai sai ngay theo Thông tư 40 thì vẫn phải khai bổ sung. Khoản 1 Điều 10 Thông tư 40 tính doanh thu là toàn bộ tiền bán hàng, không phải số tiền sàn trả về tài khoản. Khai theo tiền về tài khoản là khai thiếu, không phải “đã kê khai theo hướng dẫn tại Thông tư 40”.

7.6.3. Đây là cách hiểu của tụi mình, chưa có văn bản trả lời riêng của cơ quan thuế cho câu này (mức C).

8. Việc làm ngay trong tuần này

8.1. Tải báo cáo doanh thu tháng 1 đến tháng 6/2025 trên Shopee và TikTok Shop.

8.2. Lập bảng đối chiếu như mục 3. Kiểm lại từng tháng theo bảng 1.3 đến 1.14.

8.3. Nộp sáu tờ khai bổ sung 01/CNKD, mỗi tháng một tờ.

8.4. Nộp tiền thuế tăng thêm và tiền chậm nộp trong cùng ngày.

8.5. Lưu cả bộ vào một thư mục tên “Khai bổ sung 2025”.

Sửa trước khi bị hỏi thì là tự sửa.
Đợi bị hỏi rồi mới sửa thì chỉ còn biết tiếc.
Tự khai bổ sung bây giờ là cách rẻ nhất.

9. Căn cứ pháp lý

Số A. Văn bản B. Điều, khoản C. Hiệu lực
9.1 Luật Quản lý thuế 108/2025/QH15, thông qua 10/12/2025. Khoản 5 Điều 12; khoản 4 Điều 13; Điều 14; Điều 16; điểm a khoản 2 Điều 44; Điều 53. Hiệu lực 01/07/2026; riêng Điều 13 từ 01/01/2026. Thay Luật Quản lý thuế 38/2019/QH14.
9.2 Luật Quản lý thuế 38/2019/QH14. Hạn nộp tờ khai tháng ngày 20 tháng sau; tiền chậm nộp. Hết hiệu lực từ 01/07/2026, là căn cứ hạn nộp của các kỳ 2025.
9.3 Thông tư 40/2021/TT-BTC, ký 01/06/2021. Khoản 1 Điều 10 doanh thu tính thuế; Phụ lục I tỷ lệ 1% và 0,5%; khoản 2 Điều 4 ngưỡng 100 triệu. Hết hiệu lực từ 05/03/2026, bị khoản 2 Điều 9 Thông tư 18/2026/TT-BTC thay thế; vẫn áp cho kỳ 2025.
9.4 Nghị định 117/2025/NĐ-CP, ký 09/06/2025. Sàn khấu trừ, khai thay, nộp thay. Hiệu lực 01/07/2025, hết hiệu lực 01/07/2026, bị Nghị định 252/2026/NĐ-CP thay thế; vẫn áp cho giao dịch từ 01/07/2025 đến 30/06/2026.
9.5 Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP. Điều 11 sàn khấu trừ; Điều 18 chuyển tiếp; ngưỡng 01 tỷ. Áp từ 01/01/2026, còn hiệu lực.
9.6 Thông tư 18/2026/TT-BTC. Mẫu 01/CNKD mới cho kỳ 2026. Còn hiệu lực.
9.7 Nghị định 252/2026/NĐ-CP, ký 30/06/2026. Điều 12 khai bổ sung; điểm a khoản 1 Điều 26 thời gian tính tiền chậm nộp. Hiệu lực 01/07/2026, thay Nghị định 126/2020/NĐ-CP.

9.8. Ngày tra: 19/10/2026. Sếp tự kiểm hiệu lực tại vbpl.vn theo số hiệu văn bản.

9.9. Đọc tiếp:

9.10. Hướng dẫn nộp tờ khai 01/CNKD.

9.11. Hỏi đáp: sàn khấu trừ thuế thay hộ kinh doanh, 10 câu hỏi thật.

9.12. Doanh thu tính thuế của chủ sàn thương mại điện tử.

Bước tiếp — gửi tụi mình. Sếp gửi tụi mình báo cáo doanh thu sáu tháng của hai sàn, tụi mình lập giúp bảng đối chiếu và tính sẵn số thuế, tiền chậm nộp từng tháng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Các chỗ ghi mức C là đề xuất của tụi mình khi chưa có văn bản nói riêng: mẫu giải trình khai bổ sung sau 01/07/2026, điều kiện nghiệp vụ đã ghi sổ. Giảm giá của shop và phí vận chuyển thu hộ là mức B: suy từ nguyên văn, chưa có văn bản nêu đích danh. Số liệu và tên người trong bài là minh hoạ. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#khaibosung
#banhangtrensan


Quà tặng khách hàng, nhân viên: hoá đơn, thuế, chứng từ 2026

Ca thật của nhà mình, đã giấu tên khách. Sáng 19/10/2026, một chị phụ trách kế toán nhắn vào nhóm Zalo:
“Bên chị có mua bánh trung thu tặng khách và người lao động, có lấy hoá đơn về công ty.
Giờ xuất ra như nào em hướng dẫn chị nha.”

Trung thu năm nay rơi vào ngày 25/09/2026. Bánh đã phát xong gần một tháng. Hoá đơn mua vào nằm trong máy. Còn hoá đơn bán ra thì chưa ai lập.

Bài lấy Trung thu làm ví dụ, cách làm dùng chung cho quà Tết, Giáng sinh, 8/3, 20/10, sinh nhật, hiếu hỉ.

Câu hỏi nghe nhỏ.
Nhưng một hộp bánh chạm tới bốn việc cùng lúc: hoá đơn, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân của nhân viên.
Bánh cho không, nhưng hồ sơ thì không được cho qua.

TÓM TẮT 30 GIÂY

0.1. Có. Hàng mua về để biếu, tặng vẫn phải lập hoá đơn điện tử, kể cả tặng nhân viên.

0.2. Giá trên hoá đơn là giá bánh cùng loại lúc tặng, thường bằng giá mua.
Thuế đầu ra kê khai đủ.
Thuế đầu vào phần tặng khách được khấu trừ; phần tặng nhân viên xem ô 2.3C.

0.3. Tặng khách: chi phí được trừ, không có trần phần trăm. Tặng nhân viên: cộng vào rổ phúc lợi cả năm, trần 01 tháng lương bình quân.

0.4. Bánh tặng nhân viên là lợi ích không bằng tiền, tính vào thu nhập chịu thuế thu nhập cá nhân của tháng nhận.

0.5. Việc tuần này: lập một hoá đơn tổng hợp kèm bảng kê, gom đủ quyết định, bảng kê giao quà và danh sách ký nhận.

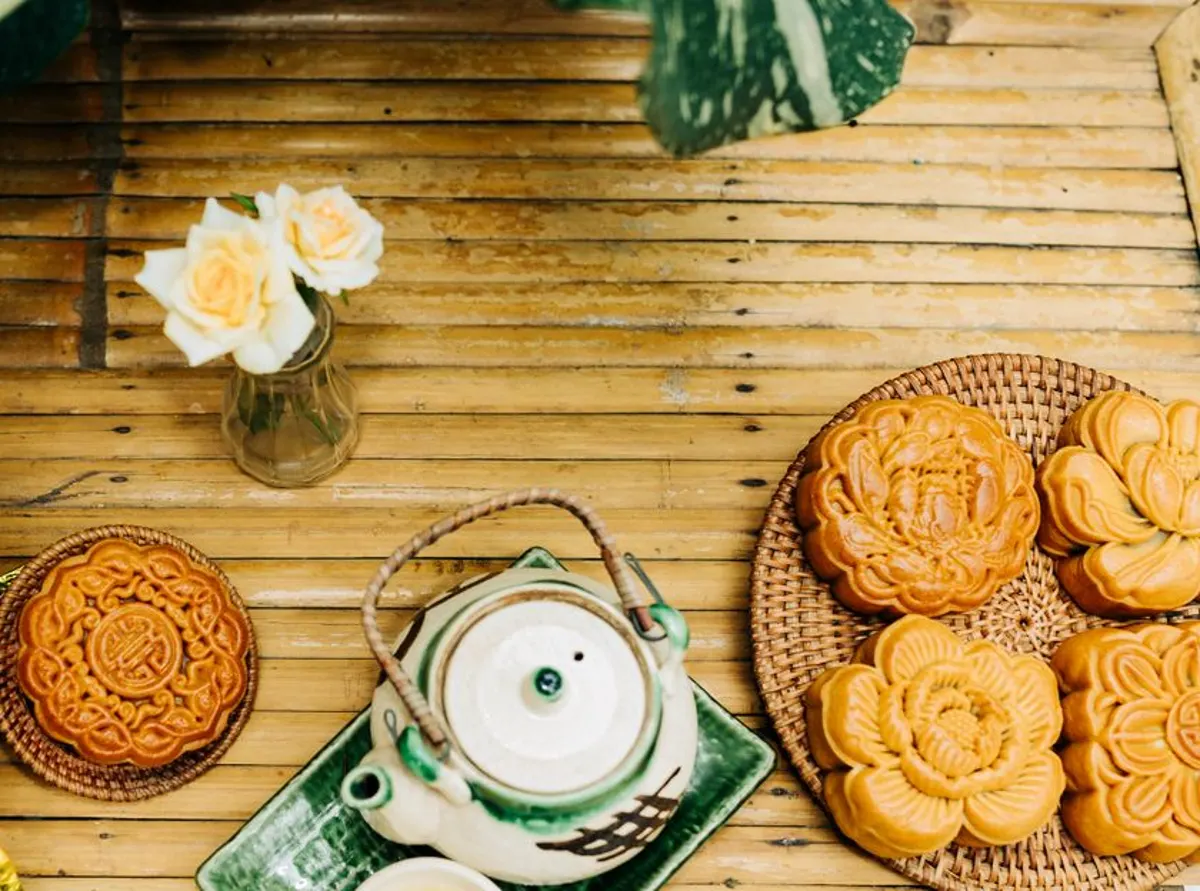
Bánh trung thu nướng hình hoa sen bày trên mẹt tre cạnh ấm trà gốm men xanh
Ảnh 0.1 — Bánh nướng, ấm trà, mẹt tre: quà Trung thu quen thuộc của người Việt. Ảnh: Thái Trường Giang, Pexels.

0. Các dịp tặng quà thường gặp

Dịp nào cũng chung một cách xử lý: tặng hiện vật thì lập hoá đơn, tặng nhân viên thì cộng vào phúc lợi và thu nhập.
Bài lấy Trung thu làm ví dụ xuyên suốt. Quà Tết, Giáng sinh, 8/3, 20/10, sinh nhật, hiếu hỉ làm y như vậy.

Số A. Dịp, tặng ai, hình thức B. Có vào trần phúc lợi C. Người nhận chịu thuế thu nhập cá nhân D. Hoá đơn
0.6 Trung thu, Tết, Giáng sinh, sinh nhật: quà hiện vật cho người lao động. Có, cộng vào trần 01 tháng lương. Mức A. Có, tính theo giá thị trường. Mức A. Lập hoá đơn hàng tặng. Mức A.
0.7 Các dịp trên: quà hiện vật cho khách hàng, đối tác. Không. Được trừ khi đủ hoá đơn, chứng từ. Mức A. Không. Mức A. Lập hoá đơn hàng tặng. Mức A.
0.8 Thưởng bằng tiền dịp Tết, 8/3, 20/10, tháng 13, có ghi trong quy chế thưởng. Không. Đây là tiền lương. Mức A. Có. Mức A. Không lập hoá đơn, dùng bảng lương và chứng từ chi.
0.9 Tiền mừng 8/3, 20/10 không ghi trong hợp đồng hay quy chế. Chưa có hướng dẫn riêng. Tụi mình đề xuất ghi vào quy chế trước khi chi. Mức C. Có. Mức A. Không lập hoá đơn.
0.10 Hiếu, hỉ của người lao động và gia đình, theo quy chế. Có, tên nằm trong điểm d. Mức A. Không, nếu theo quy chế và trong mức được trừ. Mức A. Chi tiền thì không lập hoá đơn; tặng hiện vật thì lập.
0.11 Quà cưới, tân gia, phúng viếng cho khách hàng, đối tác. Không. Tụi mình đề xuất giữ thiệp mời, giấy báo tin để chứng minh liên quan kinh doanh. Mức C. Không với quà hiện vật. Mức A. Hiện vật thì lập hoá đơn; tiền mừng thì phiếu chi kèm quyết định. Mức C.
0.12 Thẻ quà tặng, phiếu mua hàng cho người lao động. Chưa có hướng dẫn riêng. Tụi mình đề xuất tính như quà hiện vật. Mức C. Có, là lợi ích không bằng tiền. Mức A. Chưa có hướng dẫn riêng. Tụi mình đề xuất lấy hoá đơn khi mua và giữ danh sách phát thẻ. Mức C.

Cách gọi: “ô 0.10C”. Mức A: đã đọc nguyên văn văn bản gốc. Mức C: chưa có hướng dẫn riêng, đây là đề xuất của tụi mình.

0.13. Căn cứ chính của bảng: điểm d khoản 4 Điều 10 Nghị định 320/2025; điểm i, k khoản 2 và điểm m khoản 4 Điều 8 Nghị định 253/2026; khoản 9 Điều 3 Luật 109/2025; khoản 1 Điều 4 Nghị định 254/2026.

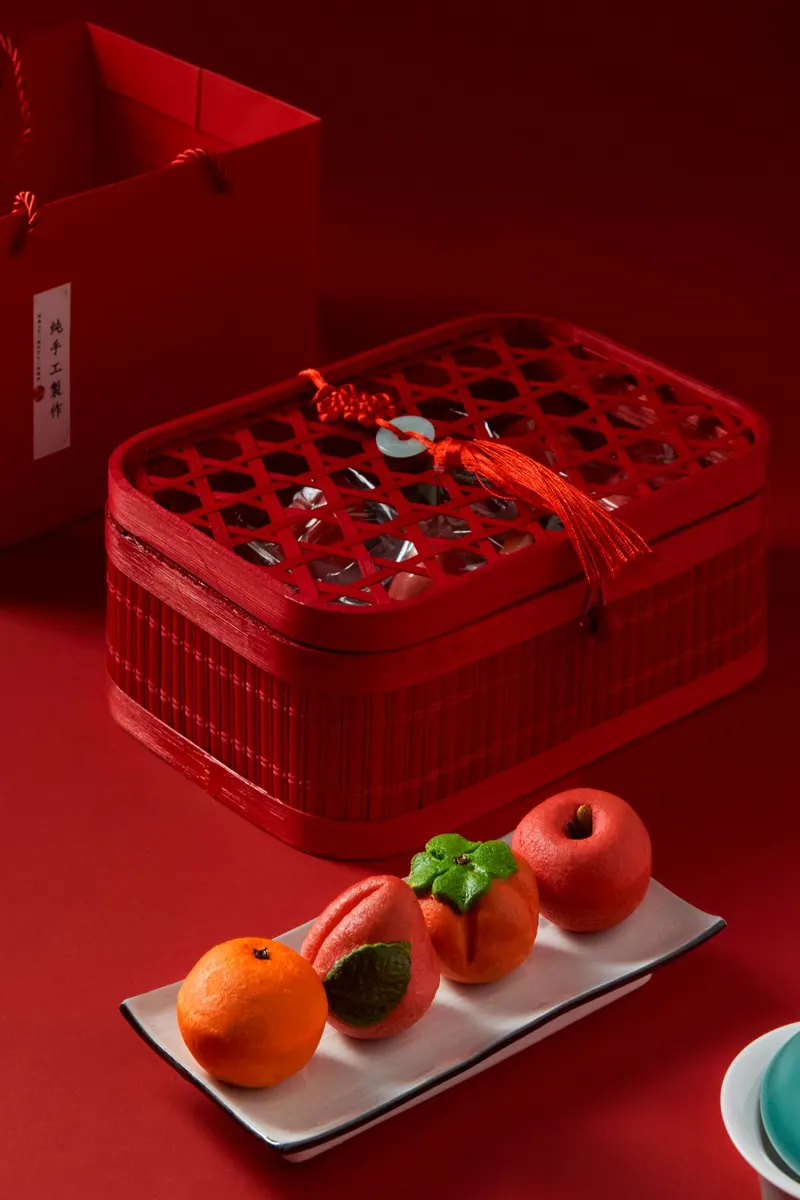
Hộp quà Tết bằng tre sơn đỏ có tua rua, bên cạnh đĩa bánh hình trái cây
Ảnh 0.2 — Hộp quà Tết. Tặng nhân viên hay tặng khách, hoá đơn lập y như quà Trung thu. Ảnh: Yuan Cao, Pexels.
Nhiều hộp quà đỏ, trắng, vàng thắt nơ ruy băng trên mặt bàn gỗ
Ảnh 0.3 — Quà Giáng sinh, quà sinh nhật: cùng một cách xử lý. Ảnh: George Dolgikh, Pexels.

1. Có phải lập hoá đơn khi tặng không

Có, bắt buộc.
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP ghi rõ người bán phải lập hoá đơn điện tử cả khi hàng hoá “dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ”.

1.1. Nghị định 254/2026 có hiệu lực từ 01/07/2026, thay Nghị định 123/2020 và Nghị định 70/2025.
Bài nào còn dẫn Nghị định 123/2020 cho đợt Trung thu 2026 là đang dẫn văn bản đã hết hiệu lực.

1.2. Tặng nhiều người lẻ thì không cần lập từng tờ.
Phụ lục Nghị định 254/2026 cho doanh nghiệp lập một hoá đơn tổng hợp theo tháng hoặc quý, đúng kỳ khai thuế giá trị gia tăng, ghi “kèm theo bảng kê số…, ngày… tháng… năm”.

1.3. Khách nào xin hoá đơn riêng thì phải lập riêng cho khách đó, theo cùng đoạn Phụ lục.

Số A. Ô trên hoá đơn B. Cách ghi
1.4 Tên hàng. Ghi đúng tên, quy cách bánh như hoá đơn mua vào, thêm chữ “hàng biếu, tặng không thu tiền”.
1.5 Số lượng, đơn giá. Số hộp thật đã tặng. Đơn giá là giá bánh cùng loại lúc tặng, thường bằng giá mua chưa thuế.
1.6 Thuế suất. Theo đúng thuế suất của bánh. Hoá đơn mua vào ghi 8% thì hoá đơn tặng ghi 8%.
1.7 Người mua. Tặng một đơn vị: ghi tên, mã số thuế đơn vị đó. Tặng nhiều người: xem mục 7.2.
1.8 Ngày lập. Ngày giao bánh, hoặc trong kỳ khai thuế nếu lập hoá đơn tổng hợp.

Cách gọi: “dòng 1.6 cột B”.

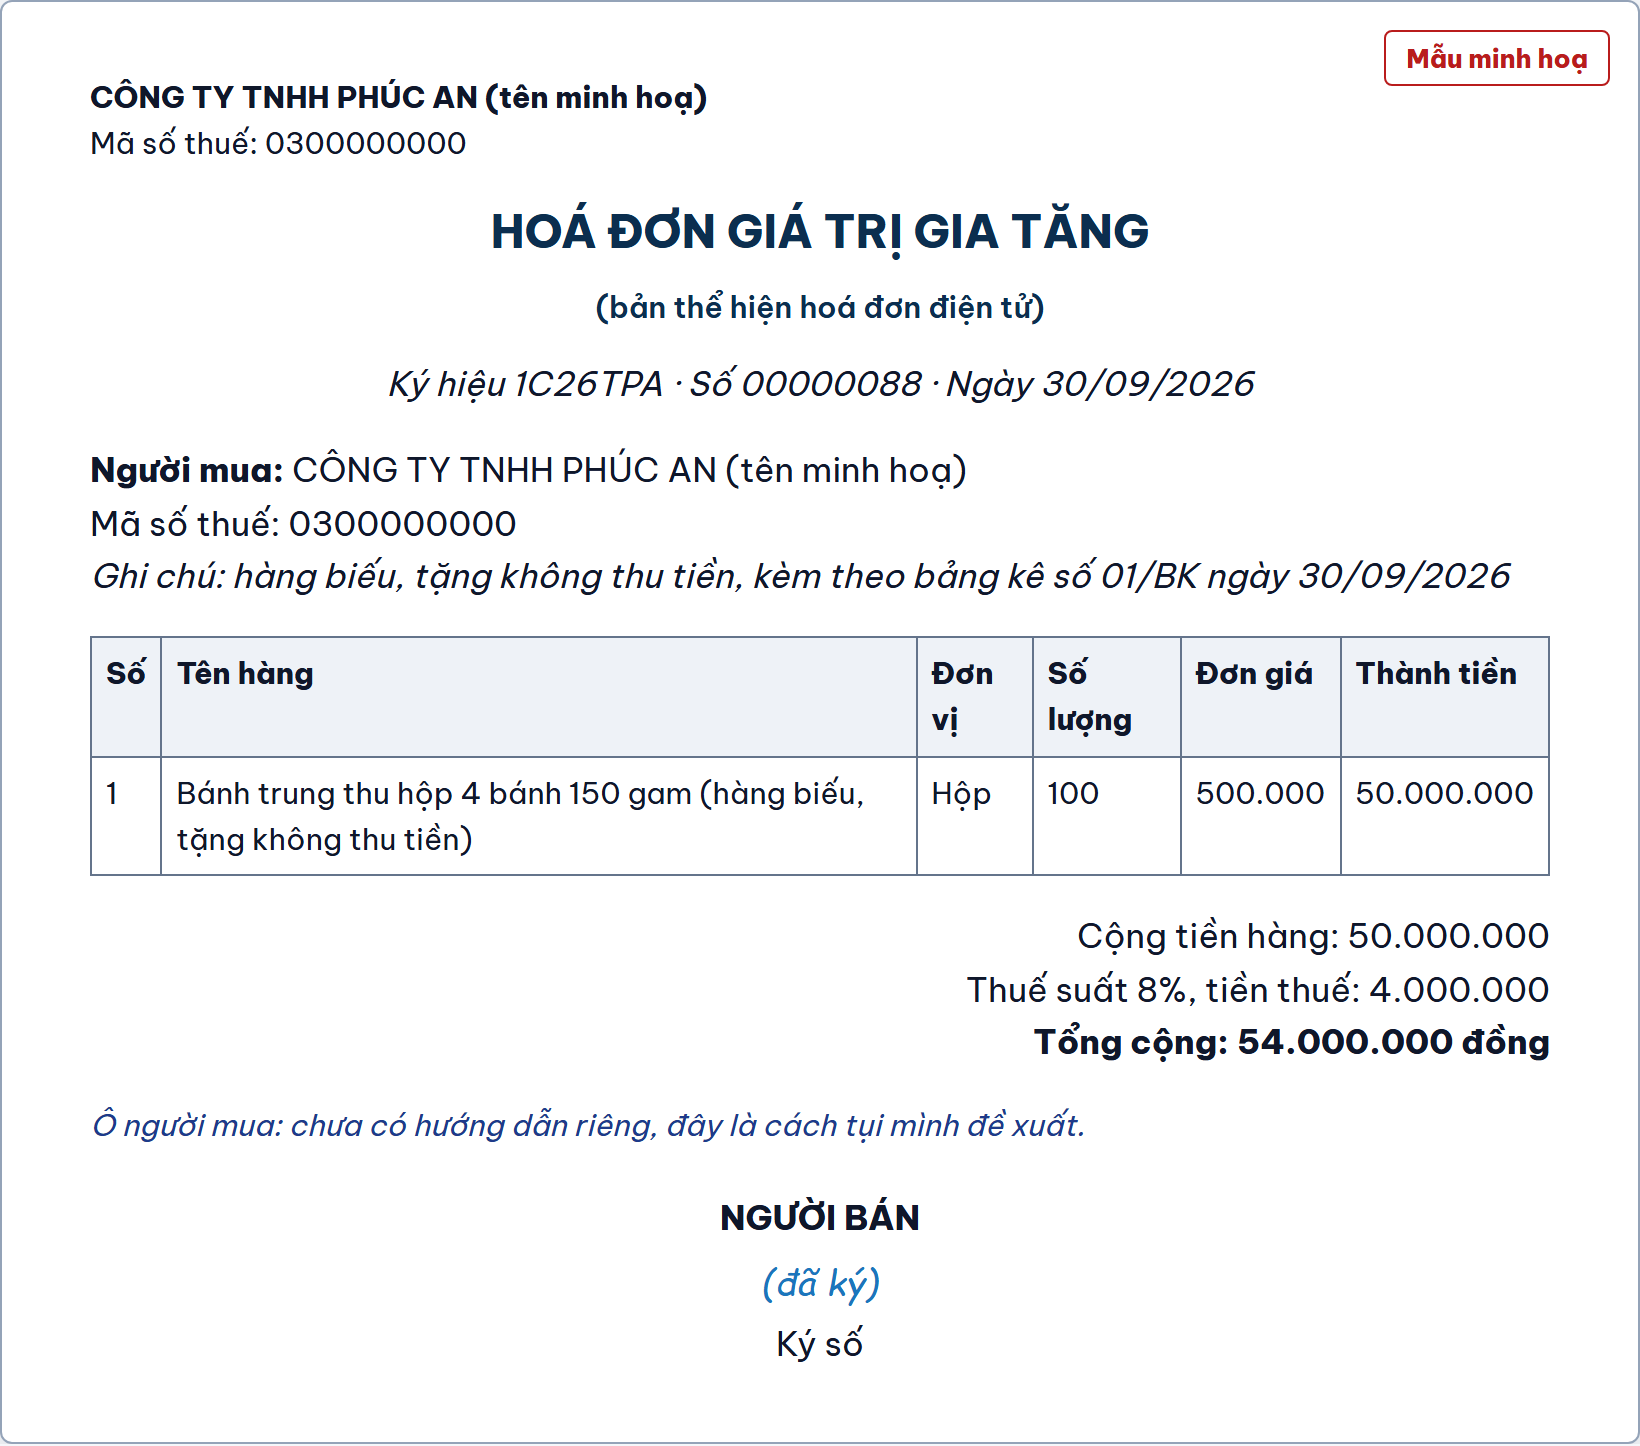
Hoá đơn hàng biếu, tặng đầu ra, ghi
Hình 1.1 — Hoá đơn hàng biếu, tặng đầu ra, ghi “hàng biếu, tặng không thu tiền, kèm theo bảng kê” (mẫu minh hoạ).

2. Hai nhánh: tặng khách và tặng người lao động

Hoá đơn và thuế giá trị gia tăng của hai nhánh giống nhau. Hai nhánh chỉ khác nhau ở thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân.

Số A. Câu hỏi B. Tặng khách hàng, đối tác C. Tặng người lao động
2.1 Lập hoá đơn. Có. Có.
2.2 Thuế giá trị gia tăng đầu ra. Tính trên giá bánh cùng loại. Tính trên giá bánh cùng loại.
2.3 Thuế đầu vào. Được khấu trừ. Chưa có hướng dẫn riêng. Khoản 7 Điều 23 Nghị định 181/2025 cho khấu trừ hàng dùng để biếu, tặng; tụi mình đề xuất khấu trừ khi chi từ chi phí, không khấu trừ khi chi bằng quỹ phúc lợi ở mục 7.3.
2.4 Thuế thu nhập doanh nghiệp. Được trừ nếu đủ ba điều kiện ở mục 2.6, không có trần phần trăm. Được trừ trong trần 01 tháng lương bình quân của cả rổ phúc lợi.
2.5 Thuế thu nhập cá nhân người nhận. Không. Quà tặng chỉ chịu thuế khi là chứng khoán, phần vốn, bất động sản, tài sản phải đăng ký. Có. Cộng giá trị hộp bánh vào thu nhập chịu thuế tháng nhận.

Cách gọi: “ô 2.4C”.

2.6. Ba điều kiện được trừ ở dòng 2.4: chi thật cho việc kinh doanh, có hoá đơn chứng từ, mua từ 05 triệu đồng mỗi lần thì trả không dùng tiền mặt.
Căn cứ: khoản 1 Điều 9 Luật 67/2025/QH15 và điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.

2.7. Luật 67/2025 không đặt trần cho chi quảng cáo, tiếp thị, quà tặng khách.
Tụi mình đã đọc khoản 2 Điều 9 Luật này và Điều 10 Nghị định 320/2025: không có dòng khống chế nào cho khoản quà tặng khách.

2.8. Thuế giá trị gia tăng đầu ra của hàng biếu, tặng không thu tiền phục vụ kinh doanh được tính vào chi phí được trừ, theo khoản 12 Điều 10 Nghị định 320/2025.

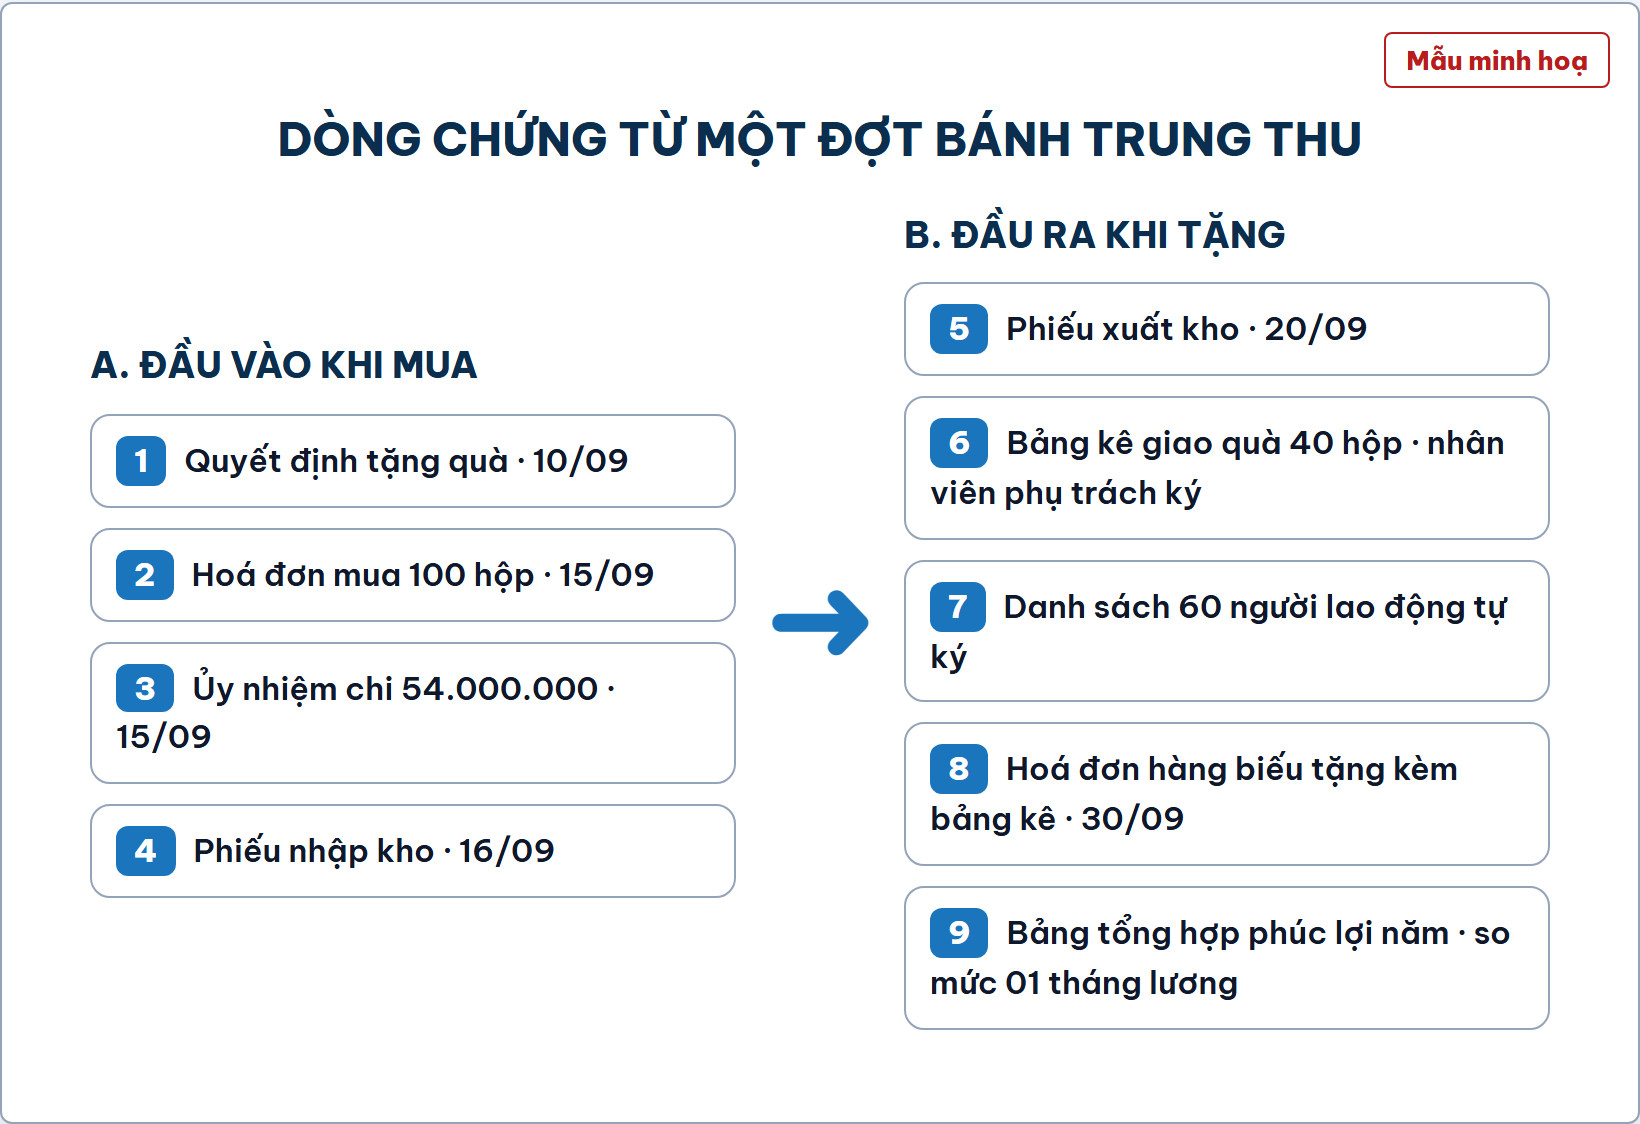
Dòng chứng từ một đợt bánh trung thu, từ đầu vào khi mua tới đầu ra khi tặng, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 2.1 — Dòng chứng từ một đợt bánh trung thu, từ đầu vào khi mua tới đầu ra khi tặng (mẫu minh hoạ).

3. Phần A: chứng từ đầu vào khi mua bánh

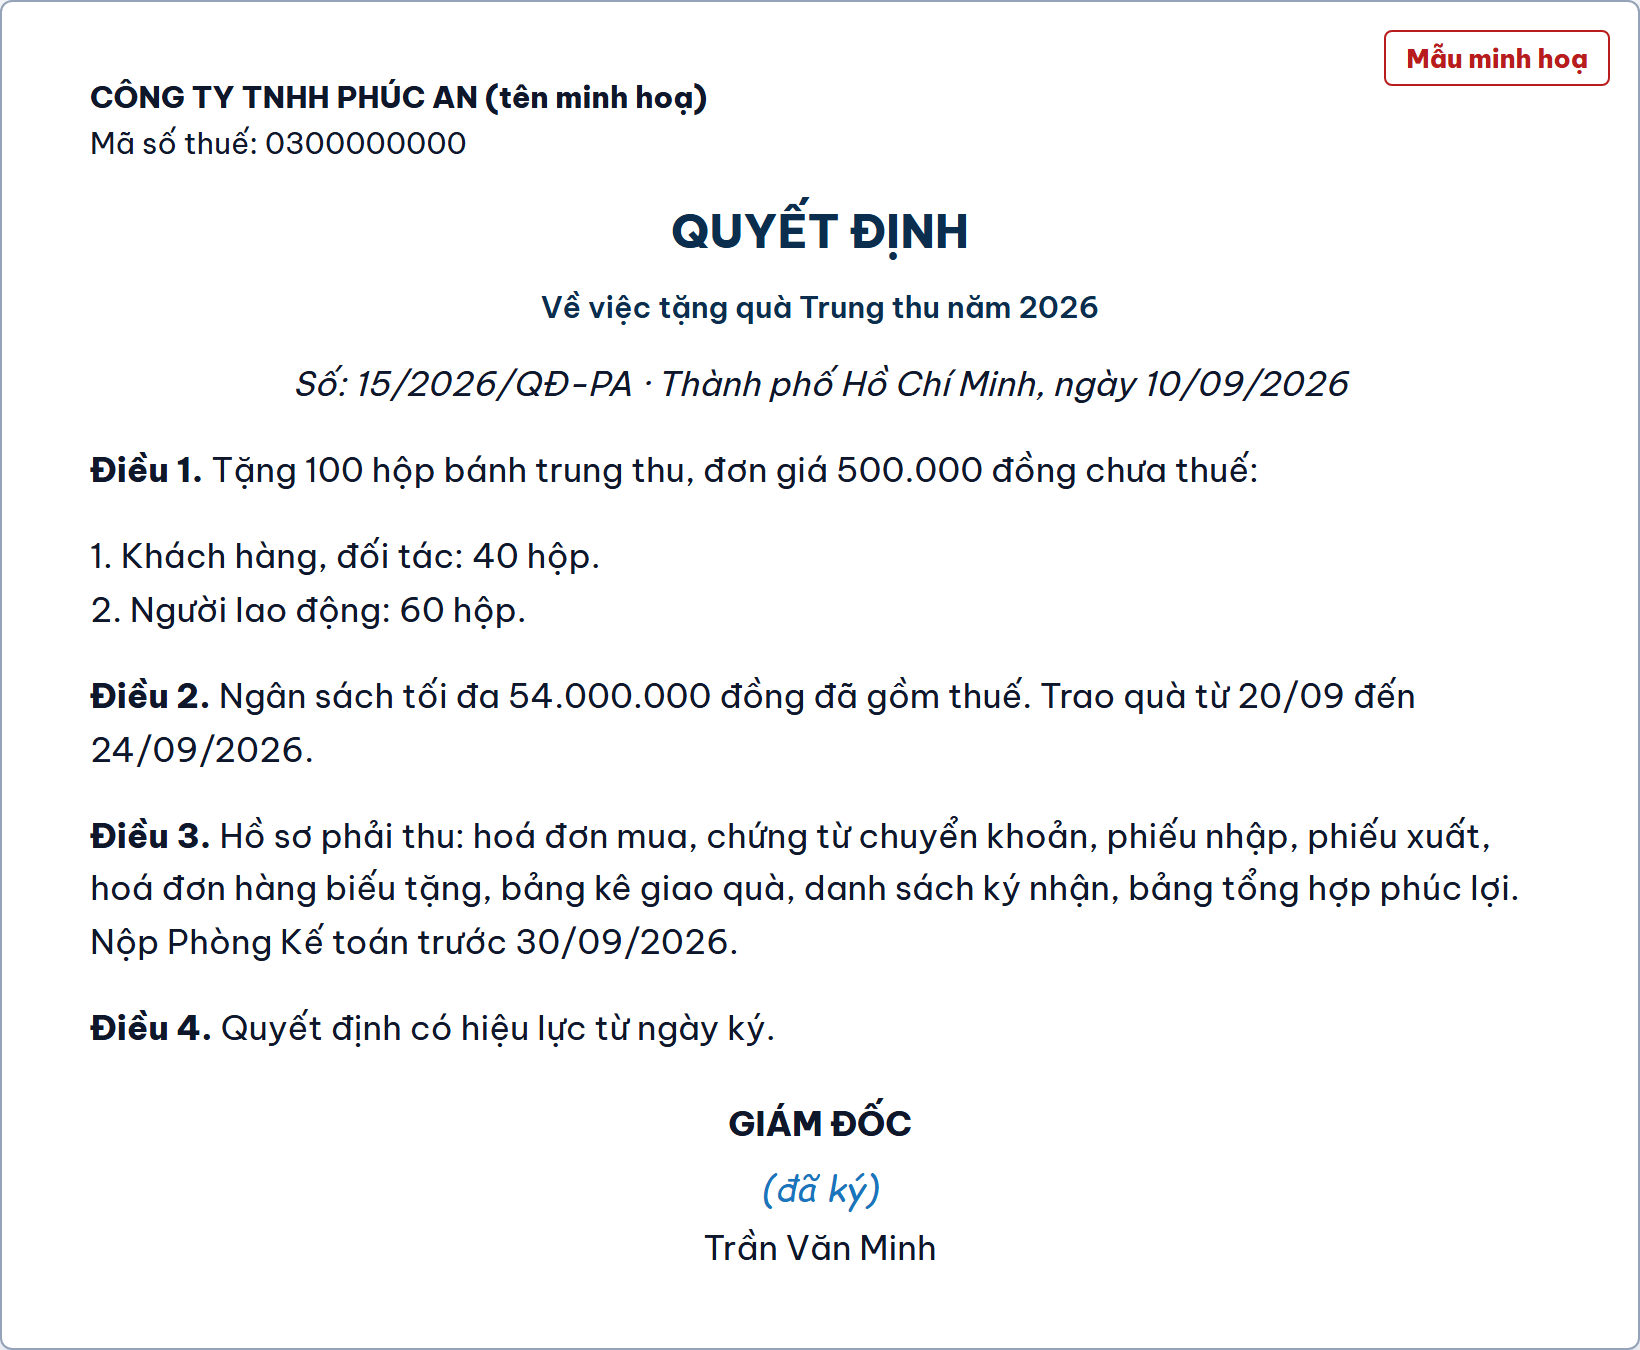
Quyết định tặng quà phải ký trước ngày mua bánh. Quyết định ký sau ngày mua là giấy hợp thức hoá, cơ quan thuế nhìn ngày là thấy.

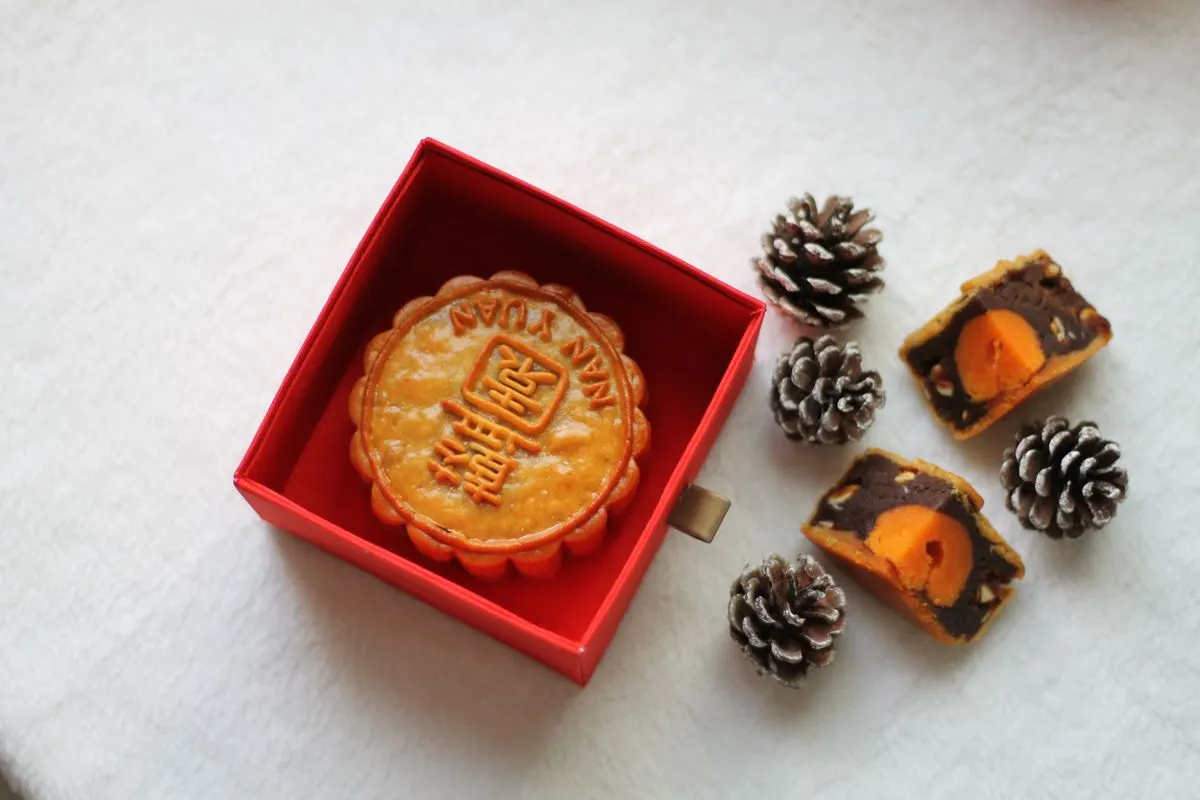
Một chiếc bánh trung thu nằm trong hộp quà màu đỏ, bên cạnh bánh cắt đôi có trứng muối và quả thông
Ảnh 3.0 — Một hộp quà Trung thu. Mua bao nhiêu hộp thì hồ sơ đầu vào phải khớp bấy nhiêu. Ảnh: Marie Martin, Pexels.
Số A. Chứng từ B. Ai lập C. Chứng minh gì D. Căn cứ
3.1 Quyết định tặng quà ghi đối tượng, số lượng, đơn giá, ngân sách, thời gian. Giám đốc ký. Khoản chi có chủ trương, phục vụ kinh doanh hoặc là phúc lợi có quy định. Điểm a khoản 1 Điều 9 Luật 67/2025.
3.2 Đề nghị mua, báo giá. Phòng hành chính. Giá mua hợp lý, có so sánh. Quy chế chi tiêu nội bộ.
3.3 Hợp đồng hoặc đơn đặt hàng. Công ty và nơi bán bánh. Giao dịch thật, đúng số lượng. Điểm b khoản 1 Điều 9 Nghị định 320/2025.
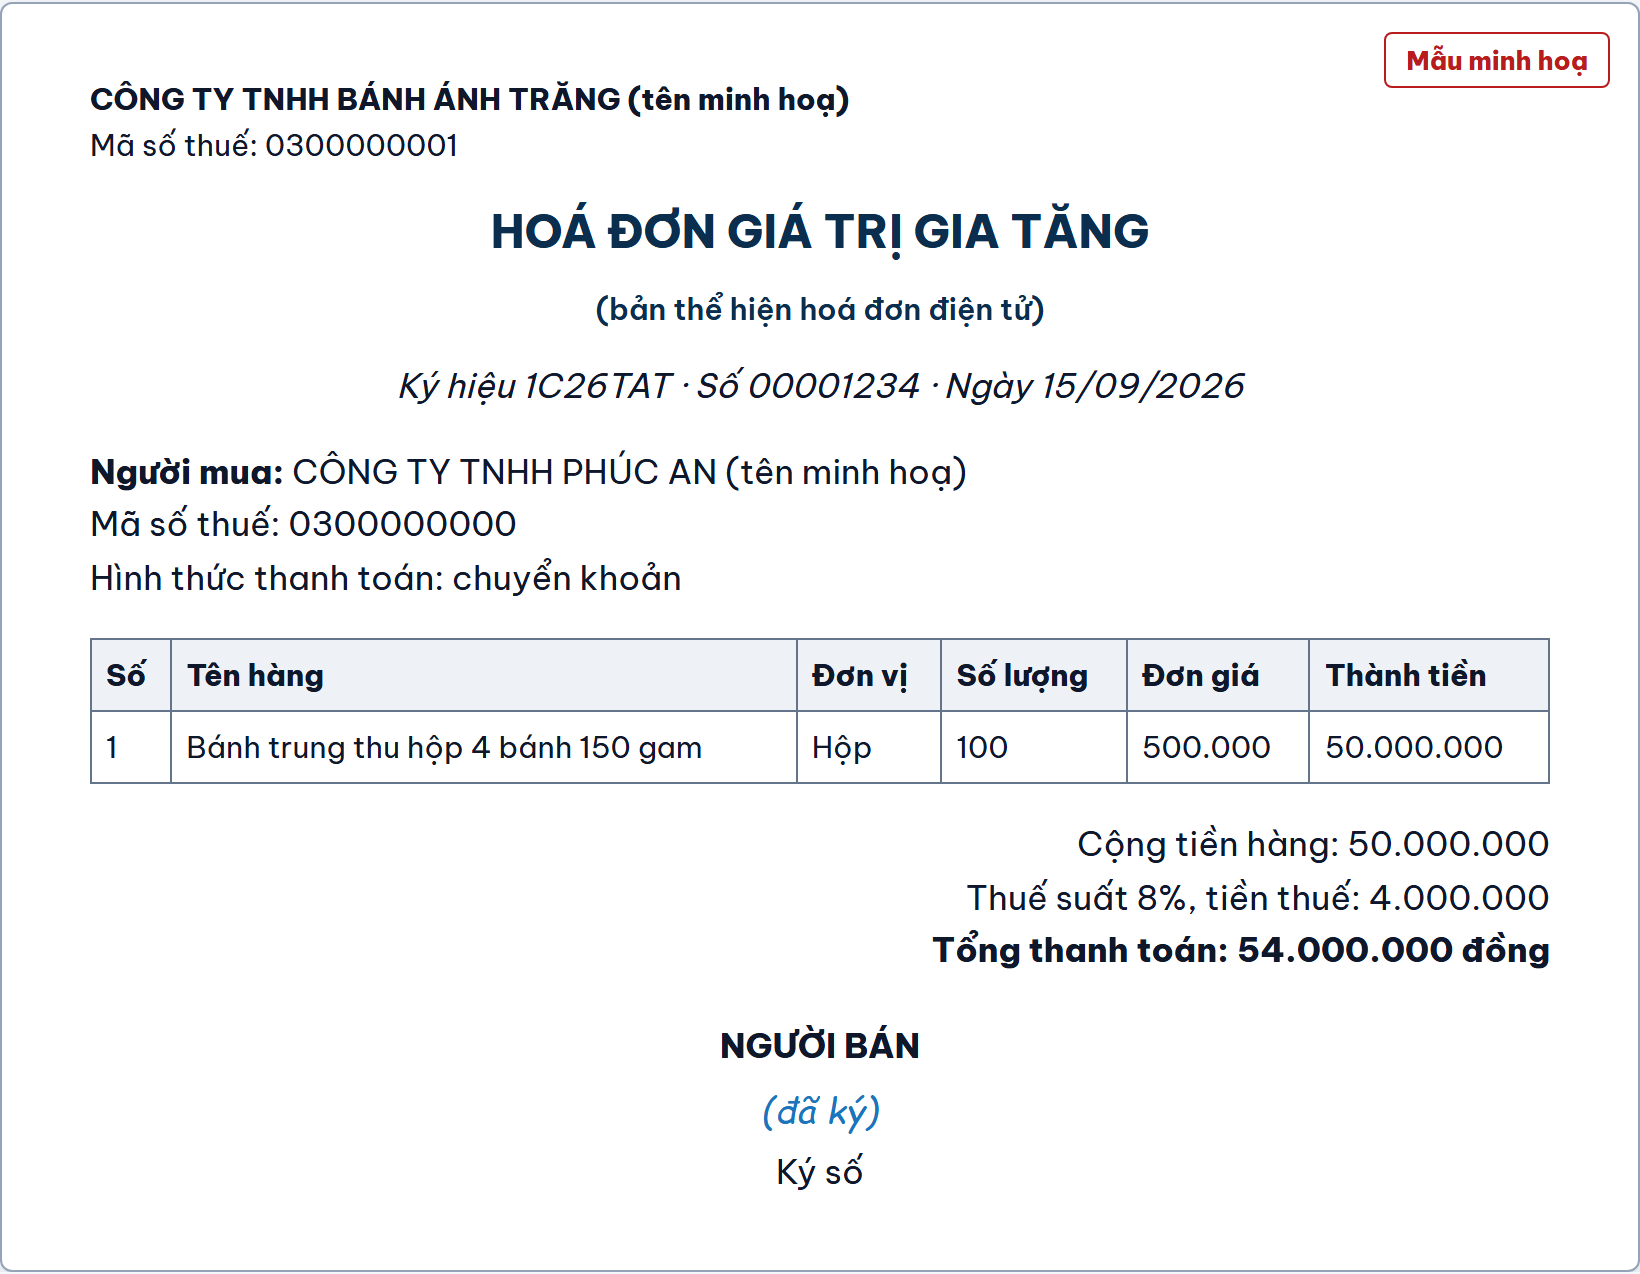
3.4 Hoá đơn mua vào ghi đúng tên, mã số thuế công ty. Nơi bán bánh. Điều kiện khấu trừ thuế và tính chi phí. Điều 14 Luật 48/2024/QH15; Phụ lục Nghị định 254/2026.
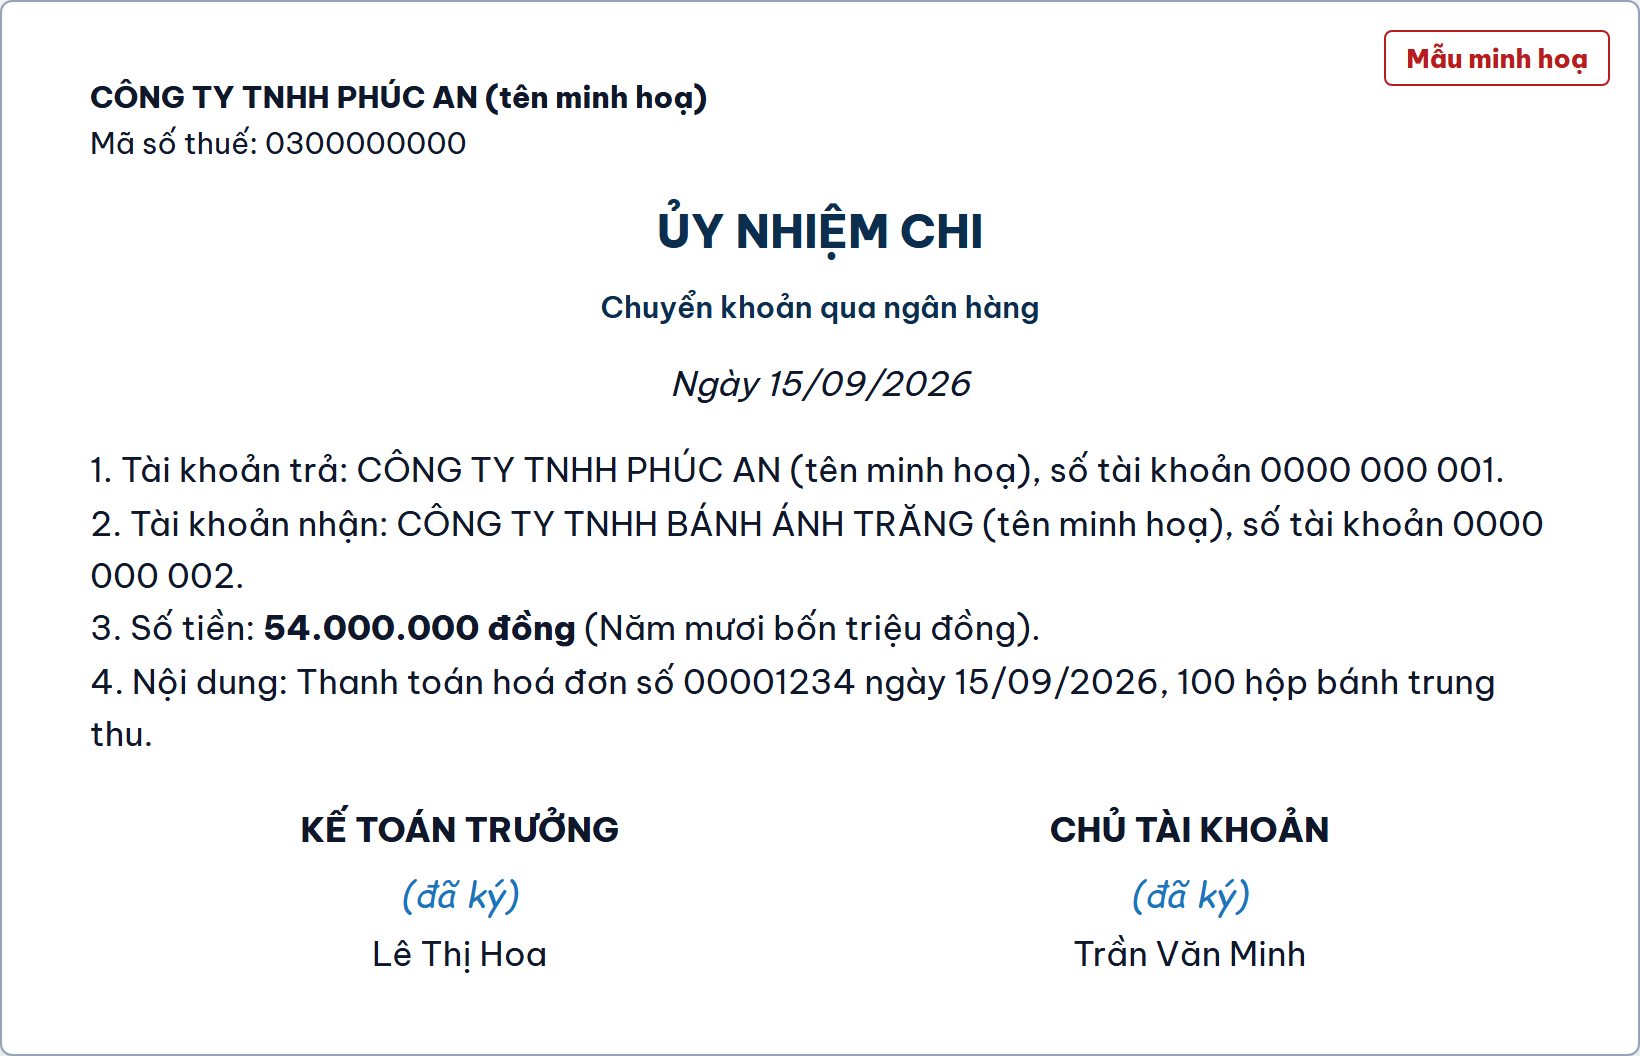
3.5 Chứng từ chuyển khoản khi mua từ 05 triệu đồng một lần. Kế toán, ngân hàng. Điều kiện khấu trừ thuế và được trừ chi phí. Điểm c khoản 1 Điều 9 Nghị định 320/2025; Điều 26 Nghị định 181/2025/NĐ-CP.
3.6 Phiếu nhập kho hoặc biên bản giao nhận. Thủ kho, người giao. Bánh về thật, đủ số. Chế độ kế toán đang áp dụng.

Cách gọi: “dòng 3.5 cột D”. Mốc 05 triệu đồng là mốc hiện hành năm 2026, tính trên giá đã gồm thuế.

3.7. Hai mẫu điền sẵn, đúng thể thức Nghị định 30/2020/NĐ-CP. Chỗ trong ngoặc vuông là chỗ Sếp sửa theo công ty mình.

3.7.1. Tải Mẫu quyết định tặng quà Trung thu 2026 (tệp Word).

3.7.2. Tải Mẫu bảng kê giao quà khách hàng và danh sách người lao động ký nhận (tệp Word).

Quyết định tặng quà Trung thu, ký trước ngày mua, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 3.1 — Quyết định tặng quà Trung thu, ký trước ngày mua (mẫu minh hoạ).
Hoá đơn mua 100 hộp bánh, thuế suất 8%, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 3.2 — Hoá đơn mua 100 hộp bánh, thuế suất 8% (mẫu minh hoạ).
Ủy nhiệm chi 54.000.000 đồng, khớp số tiền hoá đơn mua, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 3.3 — Ủy nhiệm chi 54.000.000 đồng, khớp số tiền hoá đơn mua (mẫu minh hoạ).
Phiếu nhập kho 100 hộp, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
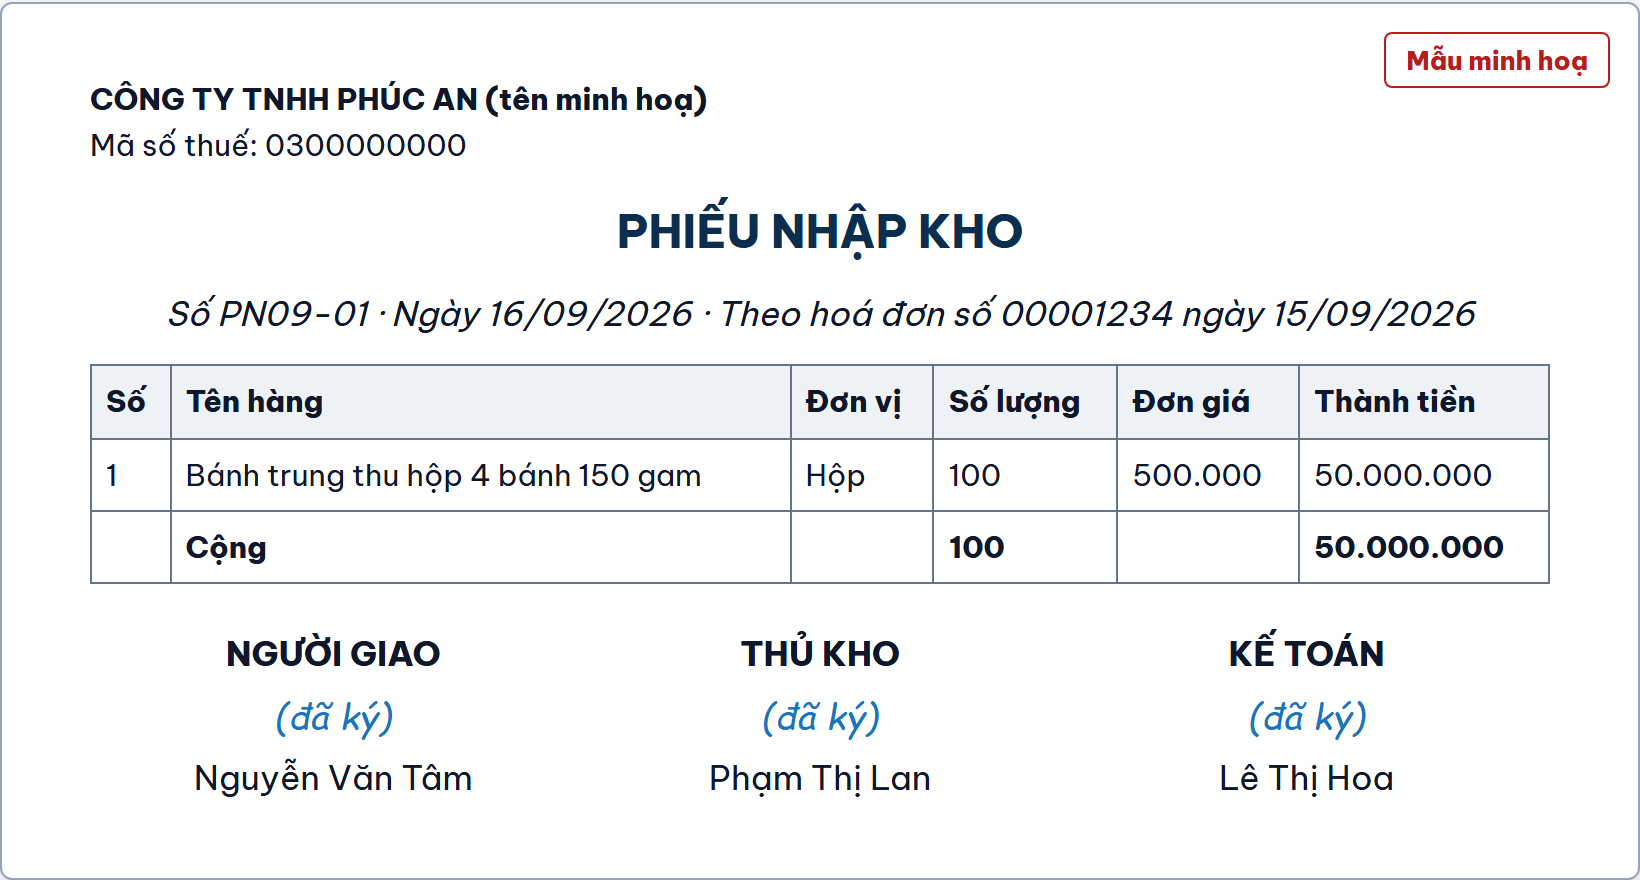
Hình 3.4 — Phiếu nhập kho 100 hộp (mẫu minh hoạ).

4. Phần B: chứng từ đầu ra khi tặng

Bảng kê giao quà và danh sách ký nhận là hai tờ giấy quan trọng nhất. Không có hai tờ này, hoá đơn đầu ra chỉ là con số tự khai.

Số A. Chứng từ B. Ai lập C. Chứng minh gì D. Căn cứ
4.1 Hoá đơn đầu ra hàng biếu, tặng, ghi theo mục 1. Kế toán. Đã kê khai thuế đầu ra cho hàng tặng. Khoản 1 Điều 4 và Phụ lục Nghị định 254/2026.
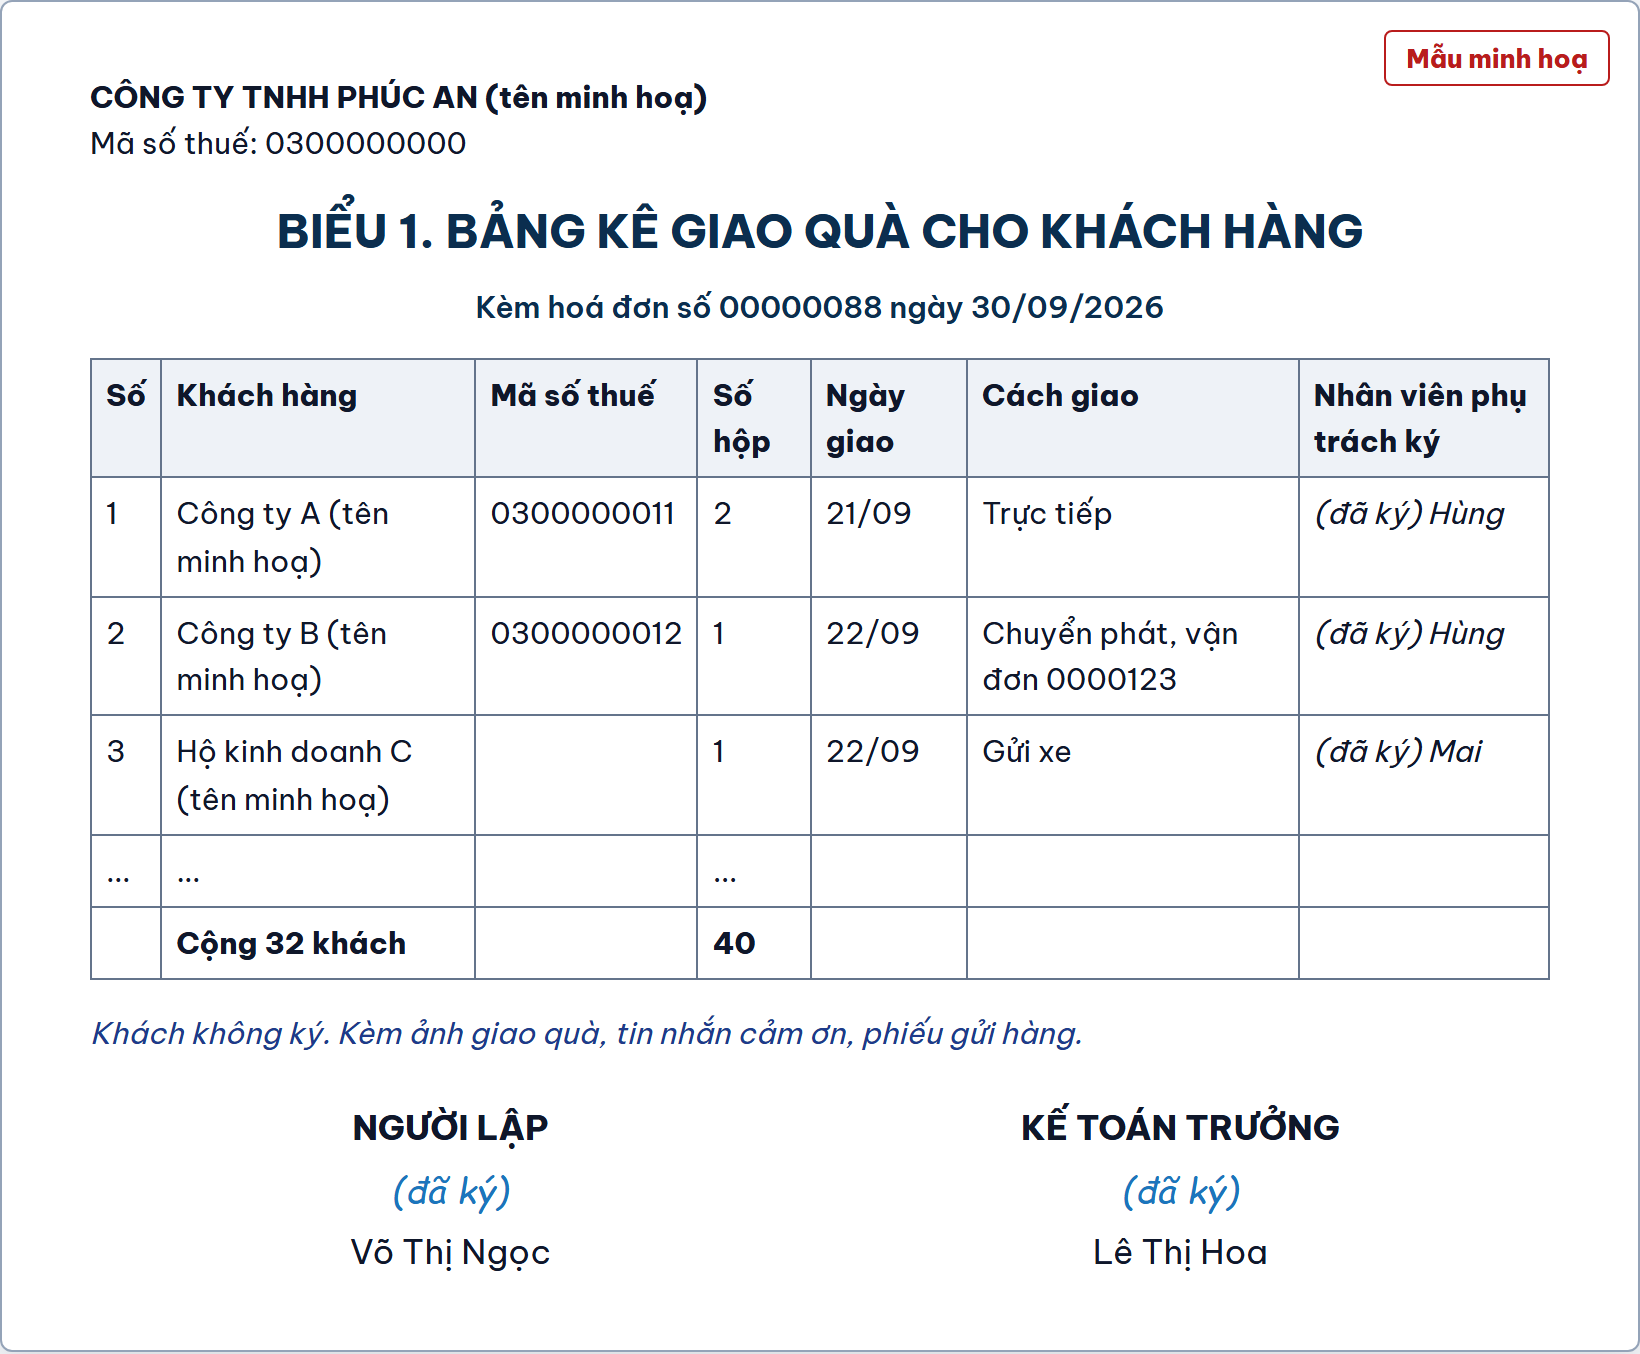
4.2 Hai biểu. Biểu 1: bảng kê giao quà cho khách hàng. Biểu 2: danh sách người lao động ký nhận. Biểu 1: nhân viên kinh doanh hoặc kế toán dịch vụ phụ trách khách đã trực tiếp giao ký tên, khách không ký. Biểu 2: người lao động tự ký. Bánh tới đúng người, đúng số. Phụ lục Nghị định 254/2026 buộc lưu danh sách chi tiết hàng biếu, tặng.
4.3 Phiếu xuất kho. Thủ kho. Kho giảm khớp số hộp đã tặng. Chế độ kế toán đang áp dụng.
4.4 Chứng cứ giao quà cho khách: ảnh giao quà, tin nhắn cảm ơn, phiếu gửi hàng có mã vận đơn. Nhân viên phụ trách khách. Quà đã tới khách thật, bổ trợ cho Biểu 1. Điểm b khoản 1 Điều 9 Nghị định 320/2025.
4.5 Bảng tổng hợp phúc lợi cả năm và bảng lương tháng nhận bánh. Kế toán tiền lương. Đối chiếu trần 01 tháng lương và tính thuế thu nhập cá nhân. Điểm d khoản 4 Điều 10 Nghị định 320/2025; Điều 8 Nghị định 253/2026/NĐ-CP.

Cách gọi: “dòng 4.2 cột A”. Mẫu hai biểu tải ở mục 3.7.2.

Phiếu xuất kho: 40 hộp tặng khách, 60 hộp tặng người lao động, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
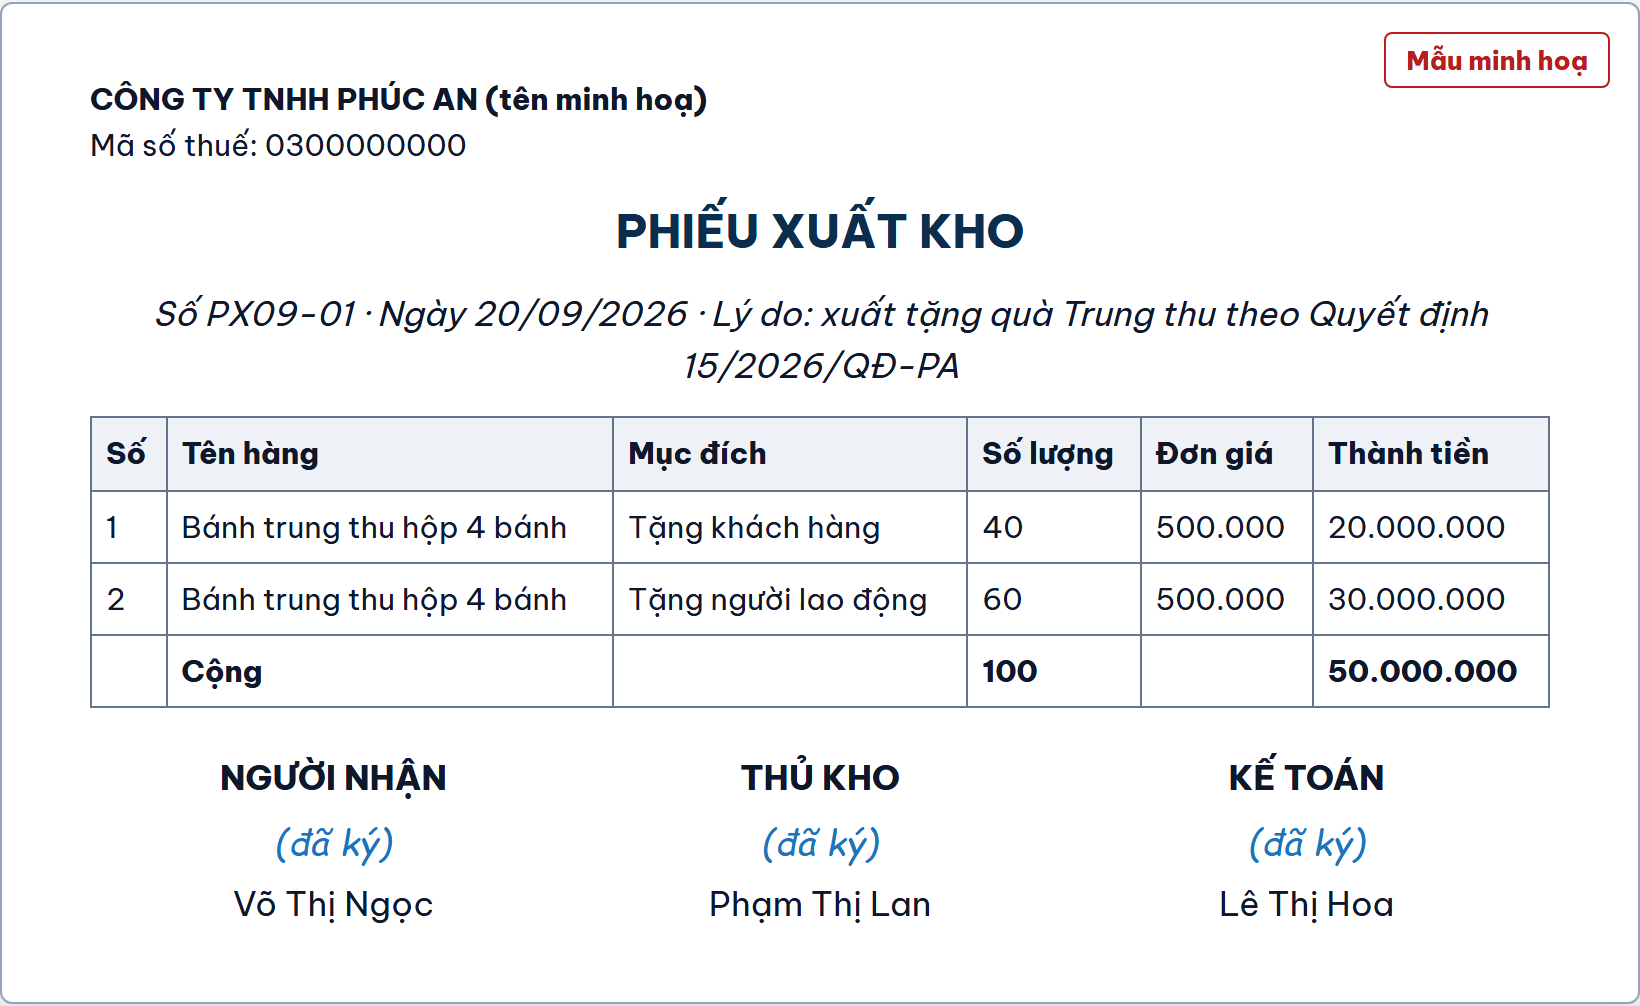
Hình 4.1 — Phiếu xuất kho: 40 hộp tặng khách, 60 hộp tặng người lao động (mẫu minh hoạ).
Bảng kê giao quà cho khách hàng, nhân viên phụ trách ký, khách không ký, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 4.2 — Bảng kê giao quà cho khách hàng, nhân viên phụ trách ký, khách không ký (mẫu minh hoạ).
Danh sách người lao động tự ký nhận, giá trị 540.000 đồng mỗi người, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
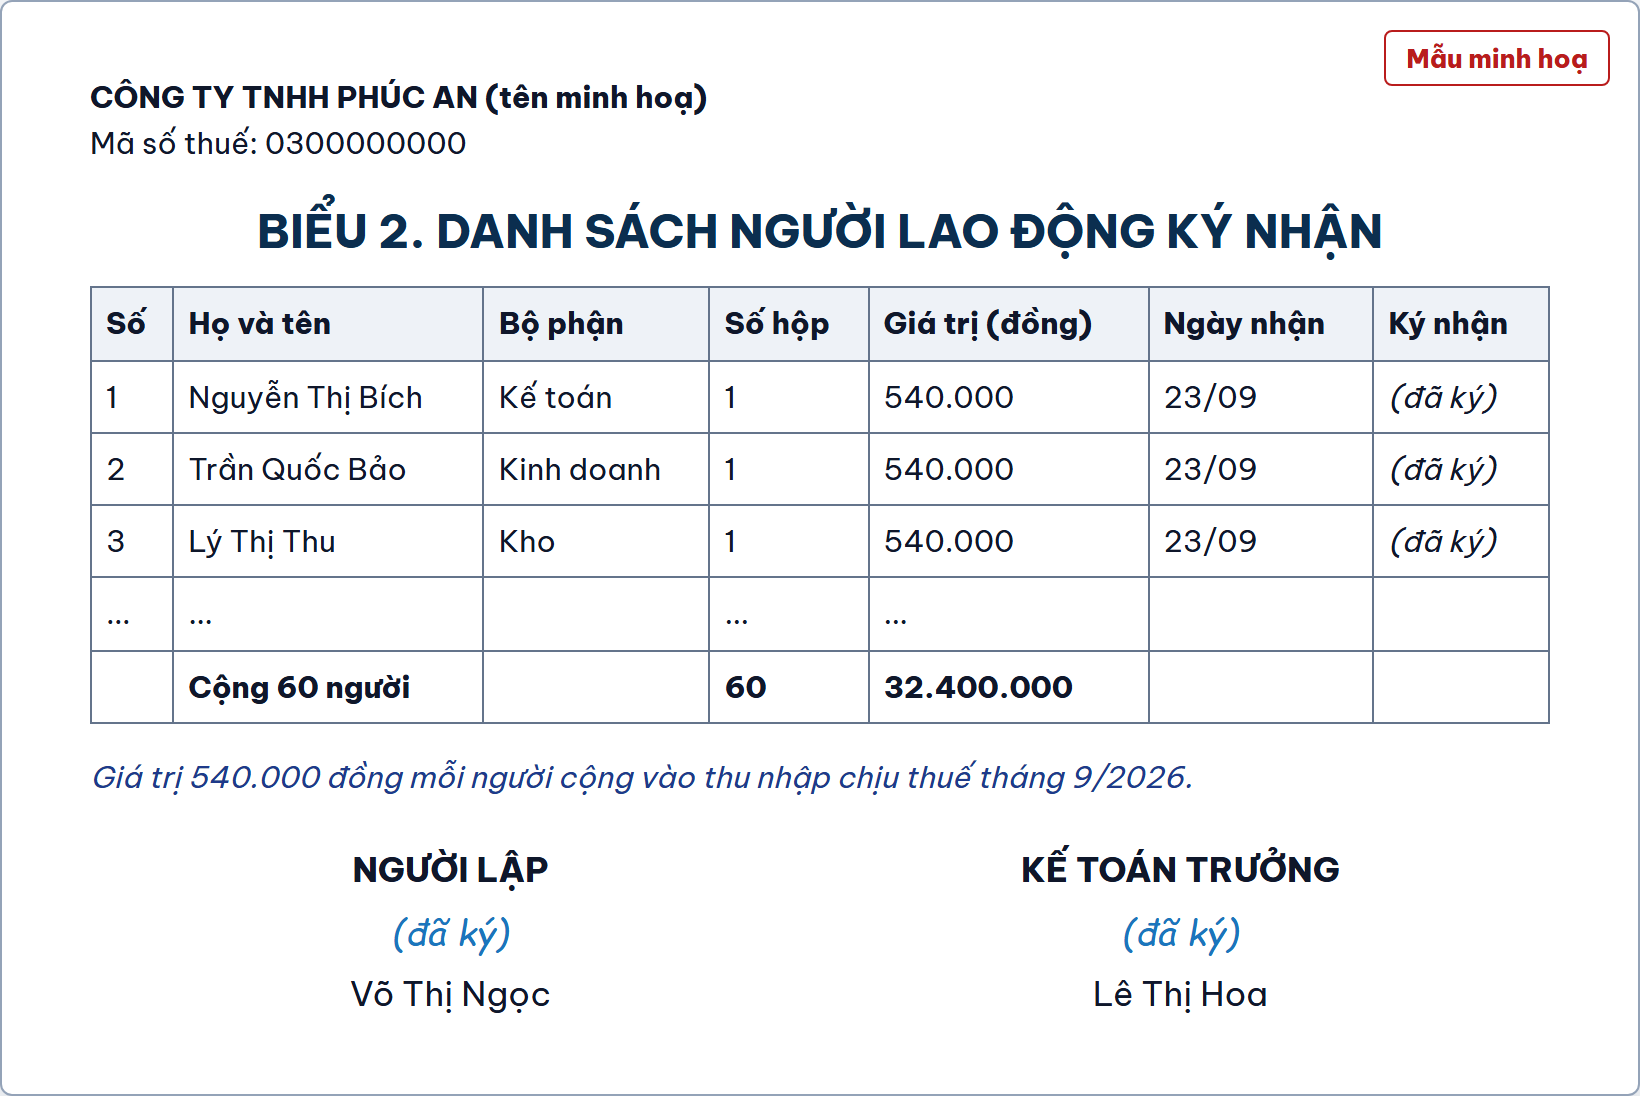
Hình 4.3 — Danh sách người lao động tự ký nhận, giá trị 540.000 đồng mỗi người (mẫu minh hoạ).

5. Trần 01 tháng lương: cộng cả năm hay từng khoản

Cộng mọi khoản phúc lợi cả năm, cho toàn công ty.
Nguyên văn điểm d khoản 4 Điều 10 Nghị định 320/2025: không được trừ “phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế”.

Hình minh hoạ phẳng: giám đốc trao hộp quà thắt nơ cho nhân viên nữ, nhân viên nam vỗ tay, văn phòng treo đèn lồng giấy và có cây xanh
Hình 5.0 — Giám đốc trao bánh cho nhân viên: quà này cộng vào phúc lợi cả năm (hình minh hoạ, tự vẽ).

5.1. Một tháng lương bình quân bằng quỹ tiền lương thực hiện trong năm chia 12. Công ty hoạt động chưa đủ 12 tháng thì chia số tháng thực tế, theo điểm d1.

5.2. Quỹ tiền lương thực hiện là tiền lương đã thực trả của năm đó, tính tới hạn nộp hồ sơ quyết toán, theo điểm d2.

Số A. Khoản chi B. Có cộng vào trần phúc lợi không C. Thuế thu nhập cá nhân người lao động
5.3 Bánh trung thu, quà sinh nhật, quà Tết bằng hiện vật. Có. Thuộc “khoản chi có tính chất phúc lợi khác”. Tính. Đây là lợi ích không bằng tiền, kể cả chi ngày lễ, theo điểm k khoản 2 Điều 8 Nghị định 253/2026.
5.4 Nghỉ mát, hỗ trợ đi lại ngày lễ, Tết. Có. Có tên trong điểm d. Tính khi xác định được từng người hưởng.
5.5 Hiếu, hỷ của người lao động và gia đình. Có. Có tên trong điểm d. Không tính nếu theo quy chế và trong mức được trừ, theo điểm m khoản 4 Điều 8 Nghị định 253/2026.
5.6 Bảo hiểm sức khoẻ, bảo hiểm tai nạn tự nguyện. Có. Có tên trong điểm d. Không tính nếu là bảo hiểm không tích luỹ phí, theo điểm h khoản 4 Điều 8 Nghị định 253/2026.
5.7 Thưởng bằng tiền dịp 20/10, Tết, tháng thứ 13. Không. Đây là tiền lương, tiền công. Được trừ khi điều kiện và mức hưởng ghi trong hợp đồng lao động, thoả ước hoặc quy chế thưởng, theo điểm b khoản 2 Điều 10 Nghị định 320/2025. Tính đủ, theo khoản 2 Điều 3 Luật 109/2025/QH15.
5.8 Khám sức khoẻ định kỳ bắt buộc. Chưa có hướng dẫn nêu đích danh. Tụi mình đề xuất để ngoài trần, lý do ở mục 5.10. Chưa có điều khoản nêu đích danh. Khám theo danh sách, trả thẳng cho cơ sở y tế thì tụi mình đề xuất không tính.

Cách gọi: “ô 5.7B”.

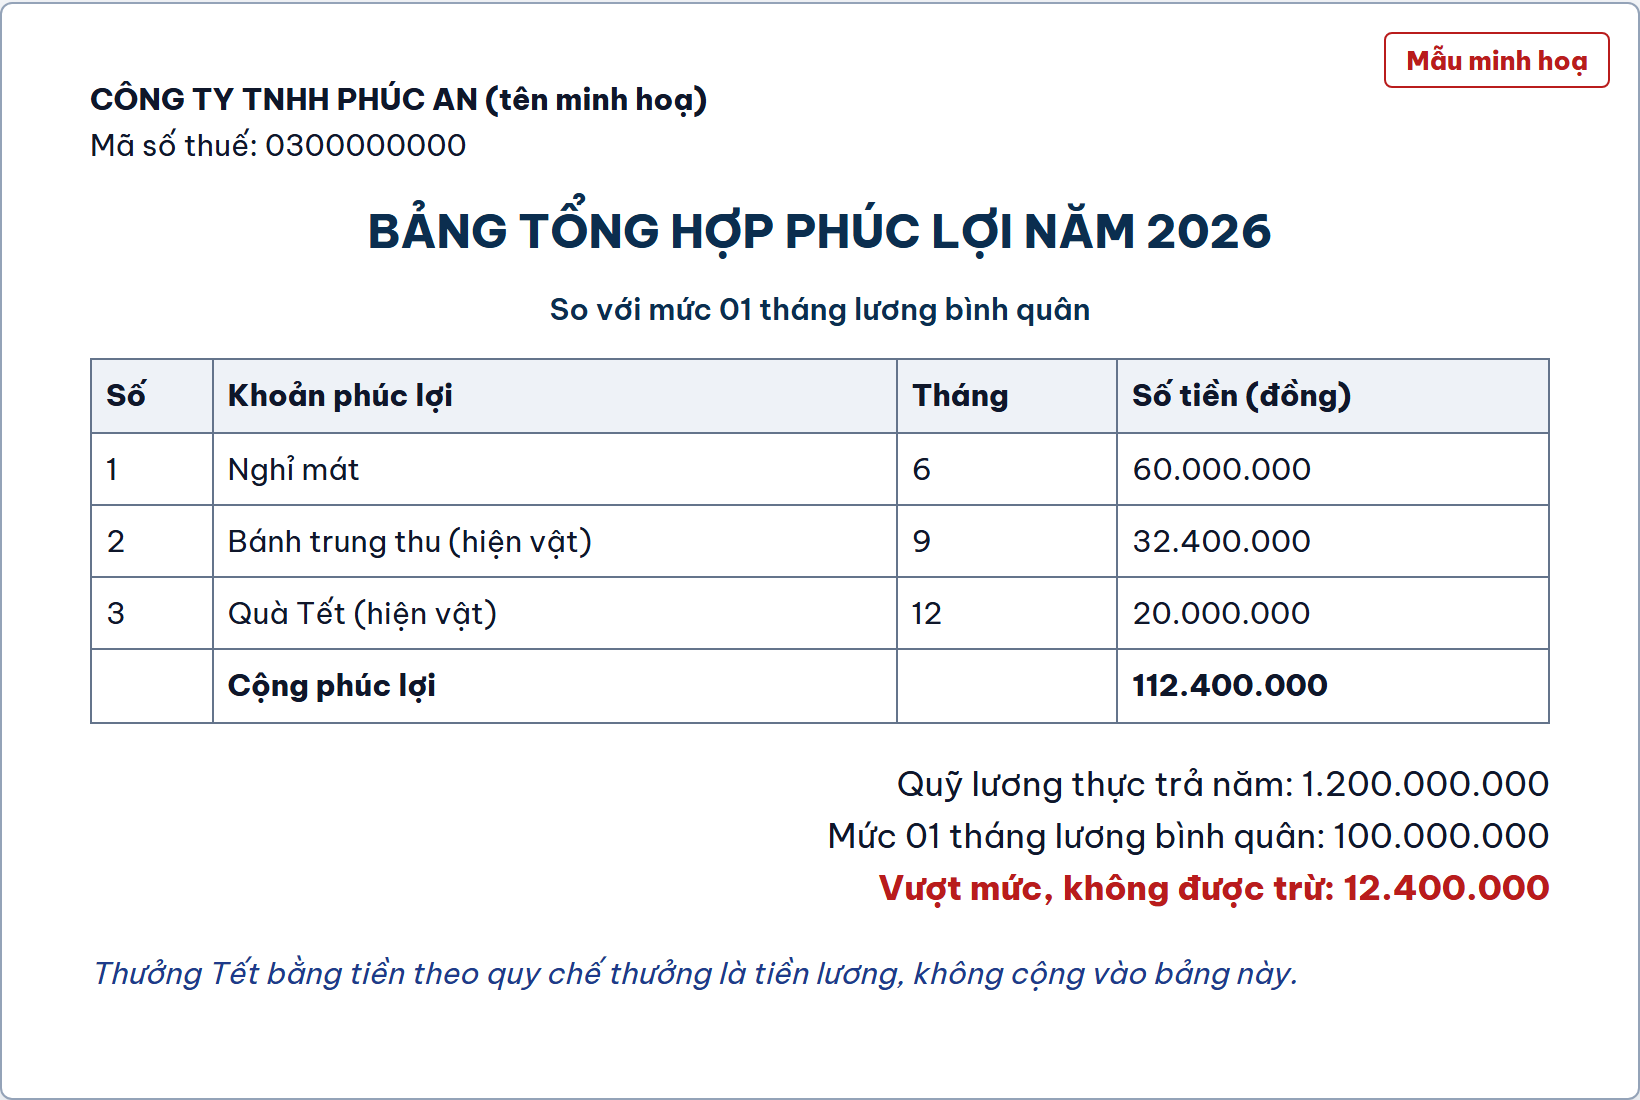
5.9. Ví dụ số. Quỹ lương thực trả năm 2026 là 1.200.000.000 đồng, nên trần phúc lợi là 100.000.000 đồng.

5.9.1. Nghỉ mát 60.000.000 + bánh trung thu 32.400.000 + quà Tết hiện vật 20.000.000 = 112.400.000 đồng.

5.9.2. Vượt trần 12.400.000 đồng. Phần vượt bị loại khi tính thuế thu nhập doanh nghiệp.

5.9.3. Thưởng Tết bằng tiền 150.000.000 đồng theo quy chế thưởng không cộng vào con số 112.400.000 đồng.

Bảng tổng hợp phúc lợi năm 2026, vượt mức 01 tháng lương 12.400.000 đồng, mẫu minh hoạ của Công ty TNHH Phúc An (tên minh hoạ)
Hình 5.1 — Bảng tổng hợp phúc lợi năm 2026, vượt mức 01 tháng lương 12.400.000 đồng (mẫu minh hoạ).

5.10. Lý do tụi mình đề xuất để khám định kỳ ngoài trần: khám định kỳ là nghĩa vụ của người sử dụng lao động theo Điều 21 Luật An toàn, vệ sinh lao động 84/2015/QH13.
Điểm d chỉ kể “chi hỗ trợ điều trị khám bệnh, chữa bệnh”, không kể khám định kỳ bắt buộc.
Đây là đề xuất của tụi mình, chưa có văn bản nào nói thẳng. Sếp muốn chắc thì gửi câu hỏi bằng văn bản tới cơ quan thuế quản lý.

6. Ví dụ số trọn vòng một đợt bánh

Mua 100 hộp, 500.000 đồng một hộp chưa thuế, thuế suất 8%. Đây là tình huống giả định để minh hoạ.

6.1. Mua vào: 50.000.000 đồng, thuế 4.000.000 đồng, chuyển khoản 54.000.000 đồng.

6.2. Tặng 40 khách: giá tính thuế 20.000.000 đồng, thuế đầu ra 1.600.000 đồng.

6.3. Tặng 60 nhân viên: giá tính thuế 30.000.000 đồng, thuế đầu ra 2.400.000 đồng.

6.4. Thuế đầu ra 4.000.000 đồng trừ thuế đầu vào 4.000.000 đồng, đợt bánh này nộp thêm 0 đồng.

6.5. Chi phí gồm 50.000.000 đồng tiền bánh và 4.000.000 đồng thuế đầu ra không thu được của ai. Phần của nhân viên là 32.400.000 đồng, cộng vào trần phúc lợi ở mục 5.

6.6. Mỗi nhân viên cộng 540.000 đồng vào thu nhập chịu thuế tháng 9/2026. Giá trị quy đổi theo giá thị trường lúc nhận, theo khoản 2 Điều 17 Nghị định 253/2026.

6.7. Ví dụ ngắn quà Tết.
Tặng 60 nhân viên giỏ quà Tết 800.000 đồng chưa thuế, thuế suất 8%.
Mỗi người cộng 864.000 đồng vào thu nhập chịu thuế tháng nhận quà.
Cả đợt 51.840.000 đồng cộng vào rổ phúc lợi của năm nhận quà. Tình huống giả định.

7. Hạch toán và ba chỗ hay vướng

Doanh nghiệp theo Thông tư 99/2025/TT-BTC ghi như dưới đây. Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC thay tài khoản 641 bằng 642. Doanh nghiệp siêu nhỏ theo Thông tư 58/2026/TT-BTC không ghi kép, ghi một dòng vào sổ chi tiết chi phí.

Chữ T từng bút toán

Cách đọc: Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ. Nợ phải trả và doanh thu tăng thì ghi Có.

Bút toán (1): mua 100 hộp bánh

Nợ 156 Hàng hoá (bánh trung thu) : 50.000.000 đồng
Tăng tài sản: 100 hộp bánh nhập kho, giá chưa thuế.
Nợ 1331 Thuế giá trị gia tăng được khấu trừ : 4.000.000 đồng
Tăng tài sản: thuế đầu vào 8% trên hoá đơn mua.
Có 112 Tiền gửi ngân hàng : 54.000.000 đồng
Giảm tài sản: chuyển khoản trả nhà cung cấp.
156
Hàng hoá (bánh trung thu)
Nợ
(1)50.000.000
Có
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)4.000.000
Có
112
Tiền gửi ngân hàng
Nợ
Có
(1)54.000.000

Bút toán (2): tặng 40 hộp cho khách hàng

Nợ 641 Chi phí bán hàng (tặng khách) : 21.600.000 đồng
Tăng chi phí: 40 hộp tặng khách, gồm cả thuế đầu ra phải nộp.
Có 156 Hàng hoá (bánh trung thu) : 20.000.000 đồng
Giảm tài sản: xuất kho 40 hộp.
Có 33311 Thuế giá trị gia tăng đầu ra : 1.600.000 đồng
Tăng nợ phải nộp: thuế trên giá hàng cùng loại.
641
Chi phí bán hàng (tặng khách)
Nợ
(2)21.600.000
Có
156
Hàng hoá (bánh trung thu)
Nợ
Có
(2)20.000.000
33311
Thuế giá trị gia tăng đầu ra
Nợ
Có
(2)1.600.000

Bút toán (3): tặng 60 hộp cho người lao động

Nợ 642 Chi phí quản lý (phúc lợi người lao động) : 32.400.000 đồng
Tăng chi phí: 60 hộp tặng người lao động, cộng vào trần phúc lợi cả năm.
Có 156 Hàng hoá (bánh trung thu) : 30.000.000 đồng
Giảm tài sản: xuất kho 60 hộp.
Có 33311 Thuế giá trị gia tăng đầu ra : 2.400.000 đồng
Tăng nợ phải nộp: thuế trên giá hàng cùng loại.
642
Chi phí quản lý (phúc lợi người lao động)
Nợ
(3)32.400.000
Có
156
Hàng hoá (bánh trung thu)
Nợ
Có
(3)30.000.000
33311
Thuế giá trị gia tăng đầu ra
Nợ
Có
(3)2.400.000

Chữ T tổng — cả đợt bánh

Kho 156 về 0: nhập 50.000.000, xuất đủ 50.000.000. Thuế đầu ra 4.000.000 bằng đúng thuế đầu vào, nên đợt bánh không làm tăng số thuế phải nộp, chỉ phải khai đủ.

Tổng hợp ba bút toán

156
Hàng hoá (bánh trung thu)
Nợ
(1)50.000.000
Cộng50.000.000
Có
(2)20.000.000
(3)30.000.000
Cộng50.000.000
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)4.000.000
Cộng4.000.000
Có
112
Tiền gửi ngân hàng
Nợ
Có
(1)54.000.000
Cộng54.000.000
641
Chi phí bán hàng (tặng khách)
Nợ
(2)21.600.000
Cộng21.600.000
Có
33311
Thuế giá trị gia tăng đầu ra
Nợ
Có
(2)1.600.000
(3)2.400.000
Cộng4.000.000
642
Chi phí quản lý (phúc lợi người lao động)
Nợ
(3)32.400.000
Cộng32.400.000
Có

7.1. Năm tài chính 2025 vẫn ghi theo Thông tư 200/2014 hoặc 133/2016; Thông tư 200/2014 đã bị Thông tư 99/2025 thay từ 01/01/2026. Hộ kinh doanh theo Thông tư 152/2025/TT-BTC không dùng tài khoản. Bảng chế độ đầy đủ ở bài chế độ kế toán đang áp dụng cho ai.

7.2. Ô người mua trên hoá đơn tổng hợp tặng nhiều người: Nghị định 254/2026 chưa có câu nói riêng cho trường hợp này. Tụi mình đề xuất ghi tên, mã số thuế chính công ty mình và dòng “hàng biếu, tặng theo bảng kê số…”. Sếp hỏi thêm nhà cung cấp hoá đơn điện tử xem phần mềm cho ghi thế nào.

7.3. Công ty chi bánh nhân viên bằng quỹ khen thưởng, phúc lợi (tài khoản 353) thì khoản này không vào chi phí. Thuế đầu vào của phần này có được khấu trừ không thì tụi mình chưa đọc được điều khoản tương ứng của Nghị định 181/2025, nên chưa kết luận.

7.4. Bánh do công đoàn chi bằng tiền công đoàn thì không tính vào thu nhập chịu thuế của người lao động, theo điểm n khoản 4 Điều 8 Nghị định 253/2026. Hoá đơn khi đó đứng tên công đoàn, không đứng tên công ty.

8. Hỏi đáp nhanh

Năm câu hay gặp khi làm hoá đơn hàng tặng.

8.1.
Bánh đã phát tháng 9, giờ mới lập hoá đơn có sao không?
Lập theo kỳ khai thuế có ngày tặng.
Kỳ quý 3 đã khai xong mà thiếu thì khai bổ sung, nộp tiền chậm nộp nếu có.
Sửa sớm còn hơn để lúc kiểm tra mới phát hiện.

8.2.
Ghi đơn giá 0 đồng được không?
Không.
Giá tính thuế 0 đồng chỉ dành cho hàng khuyến mại đúng luật thương mại.
Hàng biếu, tặng tính theo giá cùng loại, theo điểm c khoản 1 Điều 7 Luật 48/2024/QH15.
Khuyến mại xem bài đăng ký khuyến mại và hoá đơn.

8.3.
Lập nhầm hoá đơn thì sửa sao?
Sai số lượng, đơn giá, thuế suất thì lập hoá đơn điều chỉnh hoặc thay thế theo Điều 10 Thông tư 91/2026/TT-BTC.
Cách lập xem bài hoá đơn thay thế.

8.4.
Nhân viên lương thấp, chưa tới mức chịu thuế thì sao?
Vẫn cộng 540.000 đồng vào thu nhập chịu thuế cho đúng.
Sau giảm trừ gia cảnh mà không còn thu nhập tính thuế thì người đó chưa phát sinh tiền thuế.

8.5.
Có bắt khách ký nhận bánh không?
Không cần.
Đi xin chữ ký khách là phi thực tế.
Nhân viên phụ trách khách đã trực tiếp giao thì ký vào bảng kê giao quà, kèm ảnh giao quà, tin nhắn cảm ơn hoặc phiếu gửi hàng.
Người lao động thì tự ký nhận.

8.6. Trần phúc lợi tính thế nào cho đúng? Cách tính và bộ chứng từ đầy đủ ở bài chứng từ chi phí phúc lợi, trần 01 tháng lương.

9. Việc cần làm trong tuần này

Năm việc, làm xong trong tuần là kịp trước kỳ quyết toán.

9.1. Đếm lại số hộp đã tặng, chia hai nhóm khách và nhân viên, khớp với hoá đơn mua.

9.2. Nhân viên phụ trách ký bảng kê giao quà khách hàng; người lao động ký danh sách nhận, theo mẫu ở mục 3.7.

9.3. Lập một hoá đơn tổng hợp kèm bảng kê cho kỳ khai có ngày tặng.

9.4. Cộng 540.000 đồng mỗi người vào bảng lương tháng nhận bánh.

9.5. Cập nhật bảng tổng hợp phúc lợi năm 2026, so với trần 01 tháng lương.

Coi trước khi quyết toán thì sửa được. Coi lúc bị kiểm tra thì chỉ còn biết tiếc.

10. Căn cứ pháp lý đã đối chiếu

Chín văn bản còn hiệu lực ngày 19/10/2026. Chỗ chưa đọc được bản gốc đã ghi rõ trong bài.

Số A. Văn bản B. Điều khoản dùng C. Hiệu lực
10.1 Nghị định 254/2026/NĐ-CP về hoá đơn, chứng từ điện tử, ký 30/06/2026. Khoản 1 Điều 4; Điều 9; Phụ lục mục người mua và hoá đơn tổng hợp. Từ 01/07/2026, còn hiệu lực. Thay Nghị định 123/2020 và 70/2025.
10.2 Thông tư 91/2026/TT-BTC về hoá đơn điện tử. Điều 10 về sửa hoá đơn. Từ 01/07/2026, thay Thông tư 32/2025.
10.3 Luật Thuế giá trị gia tăng 48/2024/QH15, sửa đổi bởi Luật 149/2025/QH15 và Luật 09/2026/QH16. Điểm c khoản 1 Điều 7; Điều 14. Từ 01/07/2025, còn hiệu lực.
10.4 Nghị định 181/2025/NĐ-CP hướng dẫn thuế giá trị gia tăng. Điều 6; khoản 7 Điều 23; Điều 26. Từ 01/07/2025, còn hiệu lực.
10.5 Luật Thuế thu nhập doanh nghiệp 67/2025/QH15, sửa đổi bởi các Luật 116, 127, 133, 141, 143/2025/QH15 và 09/2026/QH16. Điều 9. Từ 01/10/2025, áp dụng từ kỳ tính thuế 2025.
10.6 Nghị định 320/2025/NĐ-CP hướng dẫn thuế thu nhập doanh nghiệp. Khoản 1 Điều 9; điểm b khoản 2, điểm d khoản 4, khoản 12 Điều 10. Từ 15/12/2025, còn hiệu lực.
10.7 Luật Thuế thu nhập cá nhân 109/2025/QH15, ký 10/12/2025. Khoản 2 và khoản 9 Điều 3. Từ 01/07/2026; phần tiền lương áp dụng từ kỳ tính thuế 2026.
10.8 Nghị định 253/2026/NĐ-CP hướng dẫn thuế thu nhập cá nhân, ký 30/06/2026. Điều 8; khoản 2 Điều 17. Từ 01/07/2026, còn hiệu lực.
10.9 Luật An toàn, vệ sinh lao động 84/2015/QH13. Điều 21. Còn hiệu lực.

10.10. Ngày tra: 19/10/2026. Sếp tự kiểm hiệu lực tại vbpl.vn theo số hiệu văn bản.

Bước tiếp — gửi tụi mình. Sếp gửi tụi mình hoá đơn mua bánh và danh sách người nhận, tụi mình lập giúp bảng kê và kiểm trần phúc lợi trước kỳ quyết toán, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Ba chỗ chưa có văn bản nói thẳng là đề xuất của tụi mình. Đó là ô người mua trên hoá đơn tổng hợp, khám sức khoẻ định kỳ có cộng vào trần phúc lợi không, thuế đầu vào khi chi bằng quỹ phúc lợi. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#hoadondientu
#phucloinguoilaodong


Công văn 7403/CT-TMĐT: thuế tiếp thị liên kết 2% hay 5%, Shopee và TikTok khấu trừ thế nào

Một chủ hộ làm nội dung hỏi tụi mình: “Hoa hồng sàn trả cho em là lương hay kinh doanh? Đóng mấy phần trăm?”

Ngày 06/10/2026, Cục Thuế trả lời bằng Công văn 7403/CT-TMĐT.

Công văn ghi thuế thu nhập cá nhân 5%.

Nhưng Phụ lục Nghị định 253/2026 xếp quảng cáo, hoa hồng đại lý ở mức 2%.

Bài này đặt công văn và nghị định cạnh nhau.

TÓM TẮT 30 GIÂY

0.1.Ai bị ảnh hưởng

0.1.1.Người làm tiếp thị liên kết, nội dung số, nhận đăng bài quảng cáo.

0.1.2.Không hợp đồng lao động: thu nhập kinh doanh, tự đăng ký và khai thuế.

0.2.Thuế bao nhiêu

0.2.1.Thuế giá trị gia tăng 5%.

0.2.2.Thuế thu nhập cá nhân 2% hoặc 5% trên phần vượt 1 tỷ một năm.

0.2.3.Năm 2026 và 2027 được giảm 30% thuế thu nhập cá nhân.

0.3.Sàn khấu trừ

0.3.1.Sàn có đặt hàng và thanh toán khấu trừ thay từ 01/07/2026.

0.3.2.TikTok: hoa hồng do nhà bán hàng trả, chưa thấy sàn khấu trừ.

0.3.3.Shopee khấu trừ 10% hoa hồng từ 01/10/2026.

0.4.Khấu trừ chưa phải thuế cuối cùng

0.4.1.Hộ vẫn khai đủ doanh thu, trừ số sàn đã giữ.

0.4.2.Khấu trừ thừa thì xin hoàn hoặc bù trừ.

0.5.Việc tuần này

0.5.1.Tải lịch sử thanh toán và hoá đơn phí của từng sàn.

0.5.2.Cộng doanh thu, xem tháng nào vượt 1 tỷ.

0.5.3.Mở tờ khai, xem đang khai mấy phần trăm.

Người làm nội dung chỉnh điện thoại trên giá đèn vòng, chuẩn bị quay video giới thiệu sản phẩm
Ảnh minh hoạ: Ivan S, Pexels.

1. Tiếp thị liên kết, nội dung số được tính là thu nhập gì

Không có hợp đồng lao động thì là thu nhập kinh doanh, không phải tiền lương.

1.1.Tiền lương và kinh doanh tính thuế khác nhau

1.1.1.Tiền lương: biểu luỹ tiến, có giảm trừ gia cảnh.

1.1.2.Kinh doanh: tính trên doanh thu, có mốc 1 tỷ đồng.

1.2.Luật Thương mại điện tử

1.2.1.Coi tiếp thị liên kết là quảng cáo.

1.2.2.Không phải đại lý.

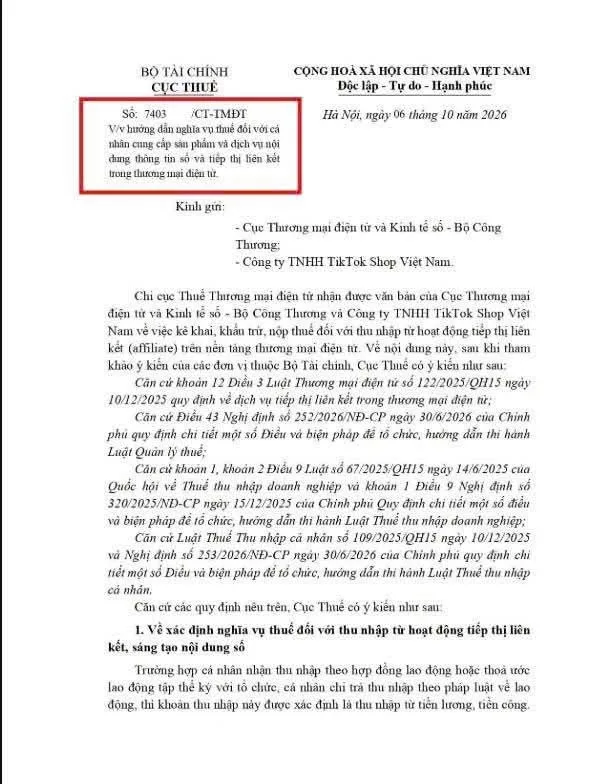
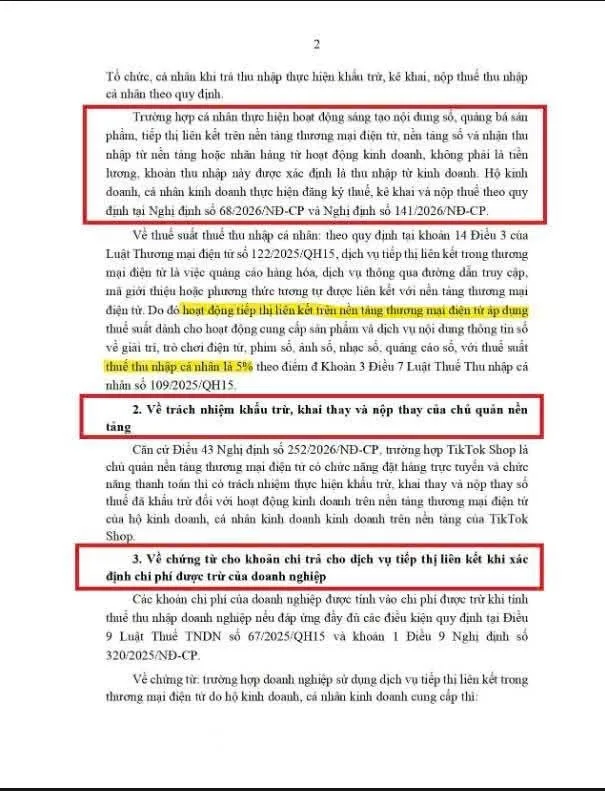
Trang 1 Công văn 7403/CT-TMĐT ngày 06/10/2026 của Cục Thuế về nghĩa vụ thuế với tiếp thị liên kết, gửi Cục Thương mại điện tử và Kinh tế số và Công ty TNHH TikTok Shop Việt Nam
Ảnh chụp Công văn 7403/CT-TMĐT, trang 1: số hiệu, ngày ban hành, nơi nhận và bốn văn bản làm căn cứ.

2. Thuế suất 2% hay 5%

Thuế giá trị gia tăng: chắc chắn 5%.

Thuế thu nhập cá nhân: 2% hoặc 5%, chưa chốt.

Số A. Dòng doanh thu B. Thuế thu nhập cá nhân C. Thuế giá trị gia tăng
2.1 Hoa hồng tiếp thị liên kết từ sàn. 2% hoặc 5%. 5%.
2.2 Nhận đăng bài quảng cáo cho nhãn hàng. 2% hoặc 5%. 5%.
2.3 Chia sẻ doanh thu video, nhạc, nội dung số. 5%. 5%.
2.4 Tự bán hàng hoá trên sàn. 0,5%. 1%.

2.5.Chỗ chưa rõ: hai chữ “quảng cáo số”

2.5.1.Phụ lục Nghị định 253/2026: “quảng cáo”, “hoa hồng đại lý” mức 2%.

2.5.2.Phụ lục Nghị định 253/2026: “quảng cáo số” mức 5%.

2.5.3.Phụ lục không định nghĩa thế nào là quảng cáo số.

2.5.4.Công văn 7403 nghiêng về 5%.

2.6.Hộ ngành 7310 “Quảng cáo” nên làm gì

2.6.1.Khai 2% là có văn bản quy phạm đứng sau.

2.6.2.Nên hỏi cơ quan thuế quản lý bằng văn bản.

2.6.3.Giữ lại câu trả lời.

2.7.Ví dụ tính thử, số minh hoạ

2.7.1.Hộ thu 2 tỷ năm 2026: đăng bài 1,85 tỷ, hoa hồng 150 triệu.

2.7.2.Chi phí có hoá đơn 100 triệu.

2.7.3.Dòng thu nhập cá nhân đã trừ 1 tỷ và giảm 30%.

Số Cách tính Thuế (đồng)
2.8 Theo tỷ lệ, xếp 5%: (2 tỷ − 1 tỷ) × 5% × 70%. 35.000.000.
2.9 Theo tỷ lệ, xếp 2%: (2 tỷ − 1 tỷ) × 2% × 70%. 14.000.000.
2.10 Theo thu nhập: (2 tỷ − 100 triệu) × 15% × 70%. 199.500.000.
2.11
1.Thuế giá trị gia tăng: 2 tỷ × 5%.
2.Không trừ 1 tỷ, không giảm 30%.
100.000.000.

2.12.Đọc bảng

2.12.1.Dòng 2.9 và 2.10 chênh 185,5 triệu.

2.12.2.Ít chi phí có hoá đơn thì tính theo thu nhập gần như luôn thiệt.

2.12.3.Chọn sai cách tính từ đầu năm, tới quyết toán chỉ còn biết tiếc.

Trang 2 Công văn 7403/CT-TMĐT: tiếp thị liên kết là thu nhập kinh doanh, thuế suất thuế thu nhập cá nhân 5%, trách nhiệm khấu trừ của chủ quản nền tảng
Ảnh chụp Công văn 7403/CT-TMĐT, trang 2: đoạn tô vàng là thuế suất 5% cho tiếp thị liên kết; mục 2 là trách nhiệm khấu trừ của sàn.

3. Sàn khấu trừ thay: Shopee và TikTok Shop đang làm gì

Sàn có đặt hàng và thanh toán phải khấu trừ thay trên từng giao dịch.

Shopee trả hoa hồng và khấu trừ; TikTok Shop thì nhà bán hàng trả hoa hồng.

Việc A. Luật quy định B. Shopee C. TikTok Shop D. Bất cập E. Đề xuất điều chỉnh
3.1. Sàn có khấu trừ không, từ ngày nào
1.Điều 43 Nghị định 252/2026: sàn có đặt hàng và thanh toán khấu trừ.
2.Khấu trừ trên từng giao dịch, từ 01/07/2026.
Có:
1.Trước 01/10/2026: Shopee trả đủ hoa hồng, không giữ lại thuế (hướng dẫn cũ của Shopee).
2.Từ 01/10/2026: Shopee giữ lại tiền thuế trước khi trả hoa hồng (điều khoản mới của Shopee, thông báo của Shopee).
3.Hướng dẫn cũ vẫn còn trên trang Shopee. Ai đọc nhầm sẽ tưởng mình chưa bị trừ thuế.
Chưa thấy:
1.Không thấy bài nào nói sàn khấu trừ cho nhà sáng tạo.
2.Hoa hồng do nhà bán hàng trả, không phải TikTok (cách trả hoa hồng của TikTok).
1.Công văn 7403 nêu TikTok Shop phải khấu trừ; trang TikTok chưa nói.
2.Hướng dẫn cũ của Shopee chưa gỡ, chưa ghi đã hết áp dụng.
Sàn:
1.TikTok công bố có khấu trừ cho nhà sáng tạo hay không.
2.Shopee gỡ hướng dẫn cũ, hoặc ghi rõ đã hết áp dụng.
Cơ quan nhà nước:
3.Làm rõ Điều 43 Nghị định 252/2026 khi hoa hồng do nhà bán hàng trả.
3.2. Mức khấu trừ
1.Giá trị gia tăng 5%: Luật 48/2024.
2.Thu nhập cá nhân 2%: quảng cáo, hoa hồng đại lý (Nghị định 253/2026).
3.Thu nhập cá nhân 5%: quảng cáo số.
4.Không xác định được loại: sàn áp mức cao nhất (Điều 44 Nghị định 252/2026).
Khác luật:
1.Shopee giữ 5% thu nhập cá nhân.
2.Mức 10% (5% cộng 5%) chỉ ghi trong thư Shopee gửi người làm tiếp thị liên kết.
3.Phụ lục Nghị định 253/2026 ghi 2% cho quảng cáo, hoa hồng đại lý.
Khác luật:
1.Chỉ nhà bán hàng doanh nghiệp bật được khấu trừ 10% thu nhập cá nhân (hướng dẫn thuế của TikTok).
2.Người bán là hộ, cá nhân thì không khấu trừ.
3.TikTok gọi hoa hồng tiếp thị liên kết là “lương và tiền công”.
1.Sàn áp 5%, Phụ lục có mức 2% cho quảng cáo.
2.Phụ lục không định nghĩa “quảng cáo số”.
3.TikTok gọi là “lương và tiền công”; Công văn 7403 gọi là kinh doanh.
Sàn:
1.Ghi rõ thuế suất đã áp trên chứng từ khấu trừ.
2.TikTok gọi hoa hồng là thu nhập kinh doanh, theo Công văn 7403.
Cơ quan nhà nước:
3.Định nghĩa “quảng cáo số” trong Phụ lục Nghị định 253/2026.
4.Nối định nghĩa với mã ngành 7310.
3.3. Giảm 30% và mốc 1 tỷ
1.Giảm 30%: khoản 1 Điều 1 Nghị quyết 43/2026/QH16.
2.Mốc 01 tỷ: Nghị định 141/2026.
Không có:
1.Sàn chỉ áp thuế suất cơ bản (điều khoản mới của Shopee).
2.Hộ tự trừ khi khai.
Chưa có nguồn: Chưa thấy sàn nói về giảm 30% và mốc 1 tỷ.
1.Sàn không áp giảm 30% và mốc 01 tỷ.
2.Hộ dưới 01 tỷ phải chờ xin hoàn số đã bị giữ.
Sàn:
1.Ghi số đã khấu trừ theo từng tháng để hộ xin hoàn.
Cơ quan nhà nước:
2.Hướng dẫn cách trừ giảm 30% trên tờ khai (Nghị quyết 43/2026/QH16).
3.4. Ai lập hoá đơn
1.Khoản 5 Điều 4 Nghị định 254/2026.
2.Điều 9 Thông tư 91/2026: điều kiện ủy nhiệm.
3.Khoản 2 Điều 4 Nghị định 254/2026: chứng từ khấu trừ điện tử.
Có:
1.Hộ tự xuất cho Shopee.
2.Hoặc ủy nhiệm cho Shopee (mục 4, thông báo ủy nhiệm của Shopee).
3.Cá nhân dưới 1 tỷ: ký cam kết thay hoá đơn (điều khoản mới của Shopee).
Có:
1.Nhà sáng tạo xuất cho nhà bán hàng, không xuất cho TikTok (hướng dẫn hoá đơn của TikTok).
2.Tên trên hoá đơn: “Phí dịch vụ quảng bá”.
1.Đã ủy nhiệm mà hộ vẫn tự xuất thì trùng hoá đơn.
2.Hoá đơn điều chỉnh thông tin có thể làm cộng trùng doanh thu.
Sàn:
1.Gửi hộ danh sách hoá đơn đã lập thay mỗi kỳ.
Cơ quan nhà nước:
2.Hướng dẫn có ví dụ hoá đơn hoa hồng sàn (Điều 10 Thông tư 91/2026).
3.5. Chứng từ khấu trừ
1.Khoản 2 Điều 4 Nghị định 254/2026.
2.Bên khấu trừ thu nhập cá nhân phải lập chứng từ điện tử.
3.Giao chứng từ cho người bị khấu trừ.
Có:
1.Điều khoản Shopee hứa cấp chứng từ khấu trừ (điều khoản mới của Shopee).
2.Hiện chưa thấy mục chứng từ khấu trừ trên trang (kiểm 14/10/2026).
Chưa thấy:
1.Chứng từ cho nhà sáng tạo: chưa thấy.
2.Khoản nhà bán hàng giữ: ghi trong Biên lai của nhà bán hàng.
3.Nhà sáng tạo phải xin chứng từ từ nhà bán hàng.
1.Shopee hứa cấp chứng từ nhưng chưa có đường tải.
2.Nhà sáng tạo TikTok phải xin chứng từ từ từng nhà bán hàng.
Sàn:
1.Đặt nút tải chứng từ khấu trừ trên trang đối tác.
Cơ quan nhà nước:
2.Buộc sàn cấp bảng kê khấu trừ theo tháng (Điều 43 Nghị định 252/2026).
3.Cho hộ tra bảng kê trên cổng thuế điện tử.
3.6. Báo cáo hoa hồng, đối soát
1.Điểm c khoản 1 Điều 17, khoản 2 Điều 19 Nghị định 254/2026.
2.Sàn cung cấp thông tin để người bán lập hoá đơn.
Có:
1.Mục Thanh toán: lịch sử thanh toán, hoá đơn phí, hoá đơn đối soát.
2.Lịch đối soát có công bố (lịch đối soát của Shopee).
Có:
1.Trang Đơn hàng tiếp thị liên kết, nút Tải xuống (hướng dẫn của TikTok).
2.Lọc theo ngày quyết toán, tối đa 15.000 đơn.
Chưa thấy bất cập. Chưa có đề xuất.
3.7. Phí sàn trừ vào tiền về Luật chưa quy định riêng.
Có:
1.Phí dịch vụ 0,98%, có hoá đơn (thông báo phí của Shopee).
2.Là phí, không phải thuế.
Có:
1.Rút về ngân hàng: 0,12 đô la Mỹ cộng 1% mỗi lần (hướng dẫn rút tiền của TikTok).
2.Rút về ZaloPay: 1,55% cộng 1%.
3.Tối thiểu 10.000 đồng.
4.Hướng dẫn TikTok ngày 20/02/2024, có thể đã cũ.
“1% thuế” khi rút tiền TikTok chưa rõ là thuế gì.
Sàn:
1.TikTok ghi rõ loại thuế 1% và cấp chứng từ.
3.8. Hộ còn phải khai gì
1.Khoản 1 Điều 8, Điều 12 Nghị định 68/2026 (sửa bởi Nghị định 141/2026).
2.Khai đủ doanh thu, trừ số đã bị khấu trừ.
3.Khấu trừ thừa thì xin hoàn hoặc bù trừ.
Có: Khai đủ doanh thu, trừ số sàn đã giữ. Có: Khai đủ doanh thu, trừ số đã bị khấu trừ có chứng từ.
1.Hộ trên 01 tỷ phải khai lại phần sàn đã khấu trừ.
2.Tờ khai tự mâu thuẫn vẫn được chấp nhận.
Cơ quan nhà nước:
1.Cho hộ chỉ thu qua sàn coi khấu trừ là nghĩa vụ cuối cùng.
2.Sửa khoản 1 Điều 8 Nghị định 68/2026 theo hướng khỏi khai lại.
3.Phần mềm khai thuế tự tính mốc trừ 01 tỷ trên Mẫu 01/CNKD.
3.9. Còn thiếu gì Công văn 7403 chỉ là hướng dẫn, không thay văn bản quy phạm.
Chưa có:
1.Con số 10% trên trang hỗ trợ.
2.Đường tải chứng từ khấu trừ.
Chưa có:
1.Hướng dẫn khấu trừ thuế cho nhà sáng tạo.
2.Chứng từ khấu trừ cho nhà sáng tạo.
Hướng dẫn chính nằm ở công văn, không phải văn bản quy phạm.
Cơ quan nhà nước:
1.Đưa nội dung Công văn 7403 vào văn bản hướng dẫn Nghị định 253/2026.

3.10.Cách đọc bảng

3.10.1.Ô đỏ nhạt luôn có nhãn chữ nói rõ thiếu gì.

3.10.2.Chữ Có xanh lá: sàn đã làm đúng luật.

3.10.3.Các ô “Chưa có nguồn” tra ngày 14/10/2026.

3.10.4.Gọi một ý: số hàng, chữ cột, số ý, ví dụ ô 3.2D ý 1.

3.11.Nguồn bảng, tra 14/10/2026

3.11.1.TikTok Shop: khấu trừ thuế.

3.11.2.TikTok Shop: hoá đơn hoa hồng.

3.11.3.TikTok Shop: cách trả hoa hồng.

4. Ủy nhiệm Shopee xuất hoá đơn: nên hay không

Hợp với hộ không muốn tự lập hoá đơn mỗi kỳ đối soát.

Không hợp với hộ muốn tự giữ chữ ký số.

4.1.Ủy nhiệm: bên Shopee chọn lập hoá đơn thay, vẫn đứng tên hộ.

4.2.Ba điều kiện chính

4.2.1.Ủy nhiệm bằng văn bản: ghi mục đích, thời hạn, cách thanh toán.

4.2.2.Thông báo cơ quan thuế bằng Mẫu 01/ĐKTĐ-HĐĐT (tờ đăng ký hoá đơn điện tử).

4.2.3.Hoá đơn ghi tên, mã số thuế của cả hộ và bên nhận ủy nhiệm.

4.3.Shopee đặt thêm

4.3.1.Mã số thuế hợp lệ, không nợ thuế, chữ ký số 184.000 đồng một năm.

4.3.2.Ủy quyền “không hủy ngang”, áp cho mọi tài khoản cùng chủ.

4.4.Lợi

4.4.1.Khỏi lập hoá đơn từng kỳ.

4.4.2.Thiếu chứng từ quá 6 tháng, Shopee được từ chối trả hoa hồng.

4.5.Rủi ro

4.5.1.Lớn nhất: bên được ủy nhiệm lập sai hoá đơn tên hộ, hộ chịu.

4.5.2.Hộ vẫn tự xuất cho Shopee thì thành hai hoá đơn cho một khoản.

5. Doanh nghiệp thuê người làm tiếp thị liên kết: giữ giấy gì

Giấy tờ đi theo quy mô người nhận tiền.

Số Người nhận tiền Doanh nghiệp phải giữ
5.1 Hộ, cá nhân doanh thu trên 1 tỷ đồng một năm. Hoá đơn điện tử do hộ lập.
5.2 Hộ, cá nhân dưới ngưỡng chịu thuế giá trị gia tăng.
1.Chứng từ chi trả.
2.Bảng kê thu mua có người đại diện ký.
5.3 Trả từ 5 triệu đồng trong ngày cho một người. Chuyển khoản, không trả tiền mặt.

5.4.Ví dụ

5.4.1.Nhãn hàng trả một người 8 triệu một bài; cả năm 300 triệu.

5.4.2.Cần ủy nhiệm chi và một dòng bảng kê; trả tiền mặt thì bị loại.

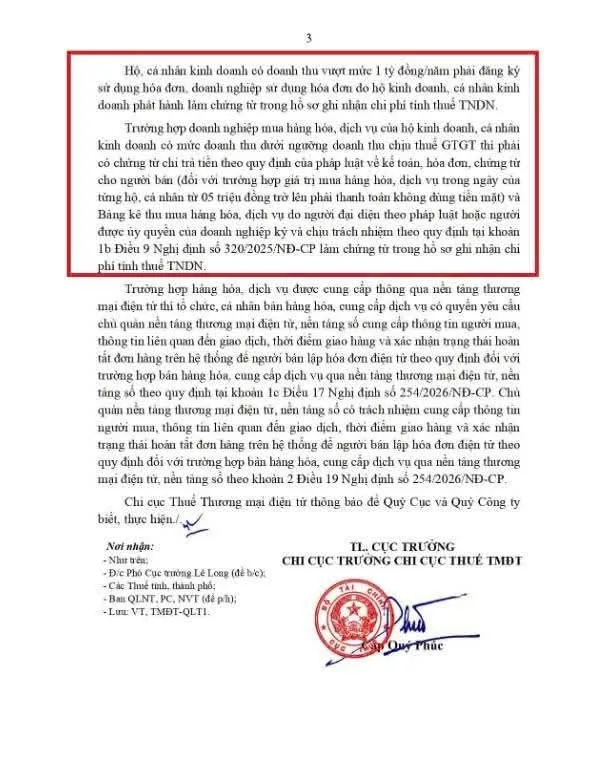
Trang 3 Công văn 7403/CT-TMĐT: chứng từ chi phí được trừ khi doanh nghiệp thuê hộ kinh doanh làm tiếp thị liên kết, quyền yêu cầu sàn cung cấp thông tin để lập hoá đơn
Ảnh chụp Công văn 7403/CT-TMĐT, trang 3: khung đỏ là phần chứng từ chi phí; đoạn dưới khung đỏ là nghĩa vụ của sàn cung cấp thông tin để người bán lập hoá đơn.

6. Việc làm ngay trong tuần này

Chủ hộ kinh doanh đọc giấy tờ bên máy tính xách tay, rà sổ sách và tờ khai thuế
Ảnh minh hoạ: RDNE Stock project, Pexels.

6.1.Tải số liệu Shopee ở mục Thanh toán

6.1.1.Lịch sử thanh toán: bấm “Xem chi tiết” từng kỳ.

6.1.2.Hoá đơn phí dịch vụ: hoá đơn phí 0,98% từng tháng.

6.1.3.Hoá đơn đối soát: bảng kê đang chờ trả.

6.1.4.Hiện chưa thấy mục chứng từ khấu trừ trên trang (kiểm ngày 14/10/2026).

6.2.Cộng doanh thu theo tháng

6.2.1.Đánh dấu tháng luỹ kế vượt 1 tỷ.

6.2.2.Vượt ở quý nào thì khai từ quý đó.

6.3.Mở tờ khai đã nộp

6.3.1.Xem đang khai mấy phần trăm (cách nộp tờ khai 01/CNKD).

6.3.2.Xem đang tính theo tỷ lệ hay theo thu nhập.

6.4.Mở giấy đăng ký hộ

6.4.1.Xem ngành chính mã mấy (việc hộ làm sau đăng ký).

6.4.2.Hoá đơn ghi “đại lý” mà hộ đăng ký 7310 “Quảng cáo” là sai ngành.

6.4.3.Người ký hợp đồng, đứng tên hoá đơn, nhận tiền phải là một.

6.5.Kiểm thiết lập thanh toán Shopee

6.5.1.Xem loại tài khoản đang khai: Cá nhân hay Doanh nghiệp.

6.5.2.Hộ kinh doanh thuộc nhóm cá nhân theo điều khoản Shopee.

6.5.3.Khai loại Doanh nghiệp thì Shopee cộng 10% giá trị gia tăng, không khấu trừ.

6.5.4.Khai sai loại thì số trên trang lệch với tờ khai.

6.5.5.Xem hạn hợp đồng hiện trên trang.

6.5.6.Quyết ủy nhiệm trước kỳ đối soát kế tiếp.

6.6.Ghi và đối chiếu doanh thu hoa hồng

6.6.1.Chỉ ghi hoa hồng đơn đã hoàn tất; đơn hoàn bị trừ lại hoa hồng.

6.6.2.Đối chiếu theo kỳ sàn chốt tiền, không theo ngày tiền về.

6.6.3.Tổng trên trang có thể đã gồm 10% giá trị gia tăng.

6.6.4.Đừng lấy số tổng đó làm doanh thu khai thuế.

6.6.5.Trạng thái “Đang xử lý” chưa cho biết đã trả tiền chưa.

6.6.6.Đối chiếu bằng sao kê ngân hàng.

6.6.7.Ghi riêng số sàn đã khấu trừ, giữ chứng từ sàn cấp để trừ khi khai.

6.6.8.Không tự mua qua liên kết, không đơn ảo.

6.6.9.Shopee buộc bồi hoàn tới 10 triệu mỗi lần vi phạm.

6.7.Sếp đang là khách: mở cổng khách hàng, gửi tụi mình báo cáo hoa hồng.

6.8.Chưa chắc khai đúng: hẹn gặp tụi mình, mang tờ khai và báo cáo sàn.

6.9.Đọc thêm: doanh thu tính thuế của chủ sàn.

7. Căn cứ pháp lý (tra ngày 14/10/2026)

Số A. Văn bản B. Điều C. Hiệu lực
7.1
1.Luật Thuế thu nhập cá nhân 109/2025/QH15.
2.Sửa bởi Luật 09/2026/QH16.
Điểm đ khoản 3 Điều 7.
1.Luật 109/2025: 01/07/2026.
2.Luật 09/2026: 01/01/2026.
7.2 Nghị định 253/2026/NĐ-CP. Khoản 2 Điều 45, Phụ lục. 01/07/2026.
7.3
1.Nghị quyết 43/2026/QH16: giảm 30%.
2.Chờ hướng dẫn cách trừ trên tờ khai.
Khoản 1 Điều 1. 24/08/2026.
7.4
1.Nghị định 68/2026/NĐ-CP.
2.Sửa bởi Nghị định 141/2026/NĐ-CP: mốc 01 tỷ.
Điều 3, 4, khoản 1 Điều 8, Điều 12.
1.Nghị định 68: 05/03/2026.
2.Mốc mới áp từ 01/01/2026.
7.5 Nghị định 252/2026/NĐ-CP. Điều 43, 44. 01/07/2026.
7.6 Nghị định 254/2026/NĐ-CP. Khoản 5 Điều 4, Điều 17, 19. 01/07/2026.
7.7 Thông tư 91/2026/TT-BTC. Điều 9. 01/07/2026.
7.8 Luật Thuế giá trị gia tăng 48/2024/QH15. Điểm b khoản 2 Điều 12. 01/07/2025.
7.9 Nghị định 320/2025/NĐ-CP. Điểm b khoản 1 Điều 9. 15/12/2025.
7.10
1.Luật Thương mại điện tử 122/2025/QH15.
2.Tra qua AI Luật, chưa có trên vbpl.vn.
Khoản 12, 14 Điều 3. 01/07/2026.
7.11 Thông tư 152/2025/TT-BTC: sổ hộ kinh doanh. Toàn văn. 01/01/2026.
7.12 Quyết định 36/2025/QĐ-TTg: mã ngành 7310, 4610. Phụ lục. 15/11/2025.
7.13
1.Công văn 7403/CT-TMĐT: chỉ là hướng dẫn.
2.Chưa thấy trên cổng Cục Thuế.
3.Khớp Tạp chí Thuế ngày 08/10/2026.
Toàn văn. Ban hành 06/10/2026.

7.14.Nguồn Shopee, tra 14/10/2026

7.14.1.Điều khoản Tiếp thị liên kết Shopee, hiệu lực 01/10/2026.

7.14.2.Thông báo Shopee về ủy nhiệm lập hoá đơn cho hộ.

7.14.3.Hướng dẫn cũ của Shopee, cập nhật 16/07/2026.

7.14.4.Phí dịch vụ tiếp thị liên kết 0,98%.

7.14.5.Lịch đối soát và thanh toán Shopee.

8. Hỏi đáp nhanh

8.1.Sàn đã trừ thuế rồi, còn phải khai không?

8.1.1.Còn. Hộ khai đủ doanh thu, rồi trừ số sàn đã giữ (ô 3.8).

8.1.2.Khấu trừ thừa thì xin hoàn hoặc bù trừ.

8.2.Hoa hồng TikTok xuất hoá đơn cho ai?

8.2.1.Cho nhà bán hàng trả hoa hồng, không cho TikTok (ô 3.4C).

8.2.2.Tên dịch vụ trên hoá đơn: “Phí dịch vụ quảng bá”.

8.3.Doanh thu dưới 1 tỷ có bị Shopee trừ thuế không?

8.3.1.Có. Shopee không trừ mốc 1 tỷ khi giữ thuế (ô 3.3B).

8.3.2.Cả năm không quá 1 tỷ thì xin hoàn số đã bị giữ.

8.4.Có nên ủy nhiệm Shopee xuất hoá đơn?

8.4.1.Nên nếu không muốn tự lập hoá đơn mỗi kỳ (mục 4).

8.4.2.Ủy nhiệm rồi không đổi lại được, và phải ngừng tự xuất.

8.5.Tiền về lệch tháng thì ghi sổ thế nào?

8.5.1.Ghi theo kỳ sàn chốt tiền, không theo ngày tiền về (mục 6.6).

8.5.2.Ghi tổng hoa hồng trước khi sàn trừ thuế.

8.6.Đã có mã số thuế đuôi 888 để bán hàng online, khai luôn hoa hồng tiếp thị liên kết bằng mã đó được không?

8.6.1.Được. Mỗi cá nhân chỉ có một mã số thuế suốt đời; từ 01/07/2026 cá nhân kinh doanh dùng số định danh cá nhân làm mã số thuế (Thông tư 90/2026/TT-BTC khoản 3 Điều 5, khoản 2 và khoản 4 Điều 37). Mã đuôi 888 là mã cấp trước đây, được tích hợp vào số định danh.

8.6.2.Khai chung một hồ sơ, tách hai dòng: bán hàng nhóm hàng hoá (thuế thu nhập cá nhân 0,5%), hoa hồng nhóm dịch vụ (2%, mục 2).

8.6.3.Mốc 1 tỷ cộng cả hai khoản, kể cả phần sàn đã giữ thuế (Nghị định 68/2026/NĐ-CP điểm b khoản 1 Điều 8, mốc sửa bởi Nghị định 141/2026/NĐ-CP). Phần đã bị giữ thì trừ đi, không nộp hai lần (8.1).

8.6.4.Mức trừ 1 tỷ được chọn trừ vào ngành nào có lợi nhất, tổng không quá 1 tỷ (khoản 3 Điều 4 Nghị định 68/2026/NĐ-CP). Thường trừ vào hoa hồng trước vì thuế suất 2% cao hơn 0,5%.

8.6.5.Ngành đăng ký chỉ có bán lẻ thì bổ sung ngành quảng cáo hoặc đại lý trước khi khai hoa hồng.

9. Miễn trừ trách nhiệm

9.1.Bài viết mang tính hướng dẫn chung.
9.2.Dựa trên văn bản đọc nguyên văn ngày 14/10/2026.
9.3.Ảnh công văn là bản chụp lan truyền.
9.4.Số trong ví dụ là số minh hoạ, không phải của khách thật.
9.5.Xếp doanh thu vào nhóm thuế suất nào tuỳ bản chất hợp đồng.
9.6.Trường hợp cụ thể, Sếp hỏi cơ quan thuế quản lý hoặc tụi mình.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #tiepthilienket #thuetiktok


Khai thuế nhà thầu 2026 theo lần và theo tháng: tờ khai 01/NTNN điền sẵn

Tình huống giả định, nối tiếp bài đăng ký: Công ty Sao Mai đã có mã số thuế nộp thay. Ngày 15/08/2026 công ty chuyển đợt 1 cho nhà thầu Singapore. Ngày 20/08 chuyển tiền phần mềm cho nhà thầu Nhật. Kế toán hỏi: khai từng lần hay gộp cả tháng, hạn ngày nào, điền tờ khai ra sao?

Trả lời gọn: mỗi lần trả tiền là một lần khai, hạn ngày thứ 10. Tháng trả nhiều lần thì được gộp khai theo tháng, hạn ngày 20 tháng sau. Tháng không trả đồng nào thì không phải khai.

Bài này có tờ khai 01/NTNN điền sẵn cho cả hai cách, Sếp chép theo là được.

1. Căn cứ pháp lý đang áp dụng

Văn bản Điều khoản Nội dung
1.1. Thông tư 89/2026/TT-BTC (Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực) Điểm a, b khoản 2 Điều 30; điểm 15 Phụ lục I Khai theo từng lần thanh toán; trả nhiều lần trong tháng thì có thể đăng ký khai theo tháng; quyết toán khi kết thúc hợp đồng nếu số thuế thay đổi; nộp cho cơ quan thuế quản lý trực tiếp bên Việt Nam
1.2. Nghị định 252/2026/NĐ-CP (Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực) Điều 10; khoản 8 Điều 11; khoản 7 Điều 3 Hạn khai và nộp tiền; tháng không phát sinh khấu trừ thì không khai; hạn rơi vào ngày nghỉ thì dời sang ngày làm việc kế tiếp
1.3. Thông tư 103/2014/TT-BTC và Thông tư 80/2021/TT-BTC — Hết hiệu lực từ 01/07/2026. Bài hướng dẫn nào còn dẫn hai thông tư này là bài cũ

2. Khai theo lần hay theo tháng

Khai theo từng lần (mặc định) Khai theo tháng
2.1. Khi nào dùng Trả tiền nhà thầu thưa, mỗi tháng một lần hoặc ít hơn Trả nhiều lần trong một tháng, đã đăng ký khai theo tháng
2.2. Kỳ tính thuế ô [01] Ghi ngày phát sinh, ví dụ 15/08/2026 Ghi tháng, ví dụ tháng 08/2026
2.3. Hạn khai và nộp tiền Ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán Ngày 20 của tháng sau
2.4. Tháng không trả tiền Không có gì để khai Không phải nộp tờ khai tháng đó

Cách đăng ký chuyển sang khai theo tháng: tụi mình chưa thấy mẫu riêng trong Thông tư 89/2026. Sếp hỏi cơ quan thuế quản lý trước khi chuyển.

3. Tính hạn: hai ví dụ có ngày cụ thể

  1. 3.1. Theo lần: trả tiền ngày 15/08/2026. Đếm từ ngày 16/08 là ngày thứ 1, ngày thứ 10 là 25/08/2026. Khai và nộp tiền xong trước ngày này.
  2. 3.2. Theo tháng: trả trong tháng 08/2026 thì hạn ngày 20/09/2026. Ngày đó là Chủ nhật nên dời sang thứ Hai 21/09/2026.
  3. 3.3. Quyết toán: hết hợp đồng mà số thuế đã khai có thay đổi thì quyết toán trong 45 ngày kể từ ngày chấm dứt hợp đồng. Không thay đổi thì không phải quyết toán.

4. Năm bước khai trên cổng thuế

  1. 4.1. Đăng nhập cổng thuế điện tử bằng mã số thuế nộp thay, không phải mã của công ty.
  2. 4.2. Chọn tờ khai 01/NTNN, NCCNN (nhà thầu nước ngoài, nhà cung cấp nước ngoài) (Thông tư 89/2026), chọn kỳ theo lần hoặc theo tháng.
  3. 4.3. Mỗi hợp đồng, mỗi lần trả tiền điền một dòng ở Phần I. Phần II chỉ dùng khi nộp thay cho nhà cung cấp nước ngoài qua mạng.
  4. 4.4. Ký số, nộp, lưu thông báo chấp nhận.
  5. 4.5. Nộp tiền thuế theo mã nộp thay, trước cùng hạn với tờ khai.

Theo Thư viện Pháp luật, phần mềm hỗ trợ kê khai HTKK (phần mềm Hỗ trợ kê khai thuế) bản 5.7.9 (cập nhật 07/10/2026) đã có tờ khai theo Thông tư 89/2026. Một số kế toán phản ánh tháng 08/2026 cổng thuế vẫn để mẫu theo Thông tư 80/2021. Sếp dùng bản phần mềm mới nhất.

5. Tờ khai 01/NTNN điền sẵn: khai theo lần

Hợp đồng tư vấn 100 triệu với ABC Consulting ghi “giá đã gồm các loại thuế nhà thầu”, trả làm hai đợt. Đợt 1: 50 triệu ngày 15/08/2026. Dịch vụ tư vấn: thuế giá trị gia tăng 5%, thuế thu nhập doanh nghiệp 5%.

Chỗ nền vàng chữ đỏ là số liệu mẫu Sếp thay bằng thông tin của mình; chữ đen là chữ in sẵn trên mẫu nhà nước.

Mẫu số: 01/NTNN, NCCNN
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI

(Áp dụng đối với bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài)

[01] Kỳ tính thuế: lần phát sinh ngày 15/08/2026

[02] Lần đầu: x   [03] Bổ sung lần thứ: ………

[04] Bên Việt Nam khấu trừ và nộp thuế thay: CÔNG TY TNHH THƯƠNG MẠI SAO MAI

[05] Mã số thuế: mã số thuế nộp thay đã được cấp

[06] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): ………

[07] Mã số thuế: ………   [08] Hợp đồng dịch vụ làm thủ tục về thuế: số ……… ngày ………

Đơn vị tiền: Đồng Việt Nam

I. Bên Việt Nam khấu trừ và nộp thay cho nhà thầu nước ngoài

Kéo ngang để xem đủ 14 cột

STT Nội dung Mã số thuế của nhà thầu nước ngoài tại Việt Nam (nếu có) Hợp đồng (Số, ngày) Số tiền thanh toán Ngày thanh toán Doanh thu tính thuế giá trị gia tăng Tỷ lệ % để tính thuế giá trị gia tăng Thuế giá trị gia tăng phải nộp (9)=(7)x(8) Doanh thu tính thuế thu nhập doanh nghiệp Tỷ lệ (%) thuế thu nhập doanh nghiệp Số thuế được miễn giảm theo Hiệp định Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12) Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1) (2) (3) (4) (5) (6) (7) (8) (9) (10) (11) (12) (13) (14)
1 Tư vấn bố trí kho — ABC Consulting Pte. Ltd. SM-SG/2026/01
01/07/2026
50.000.000 15/08/2026 50.000.000 5% 2.500.000 50.000.000 5% 0 2.500.000 5.000.000
Tổng cộng 50.000.000 50.000.000 2.500.000 50.000.000 0 2.500.000 5.000.000

Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 20 tháng 08 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Nguyễn Thị Lan

Kết quả: công ty giữ lại 5.000.000 đồng để nộp thuế, chuyển cho nhà thầu 45.000.000 đồng. Hạn khai và nộp là 25/08/2026.

6. Tờ khai 01/NTNN điền sẵn: khai theo tháng

Tháng 08/2026 công ty trả hai lần: 50 triệu tư vấn cho ABC Consulting ngày 15/08 và 40 triệu phần mềm cho XYZ Software ngày 20/08 (hợp đồng phần mềm cũng ghi giá đã gồm thuế). Phần mềm không chịu thuế giá trị gia tăng, chỉ chịu thuế thu nhập doanh nghiệp 5%.

Mẫu số: 01/NTNN, NCCNN
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI

(Áp dụng đối với bên Việt Nam khấu trừ và nộp thuế thay cho nhà thầu nước ngoài)

[01] Kỳ tính thuế: tháng 08 năm 2026

[02] Lần đầu: x   [03] Bổ sung lần thứ: ………

[04] Bên Việt Nam khấu trừ và nộp thuế thay: CÔNG TY TNHH THƯƠNG MẠI SAO MAI

[05] Mã số thuế: mã số thuế nộp thay đã được cấp

[06] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có): ………

[07] Mã số thuế: ………   [08] Hợp đồng dịch vụ làm thủ tục về thuế: số ……… ngày ………

Đơn vị tiền: Đồng Việt Nam

I. Bên Việt Nam khấu trừ và nộp thay cho nhà thầu nước ngoài

Kéo ngang để xem đủ 14 cột

STT Nội dung Mã số thuế của nhà thầu nước ngoài tại Việt Nam (nếu có) Hợp đồng (Số, ngày) Số tiền thanh toán Ngày thanh toán Doanh thu tính thuế giá trị gia tăng Tỷ lệ % để tính thuế giá trị gia tăng Thuế giá trị gia tăng phải nộp (9)=(7)x(8) Doanh thu tính thuế thu nhập doanh nghiệp Tỷ lệ (%) thuế thu nhập doanh nghiệp Số thuế được miễn giảm theo Hiệp định Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12) Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1) (2) (3) (4) (5) (6) (7) (8) (9) (10) (11) (12) (13) (14)
1 Tư vấn bố trí kho — ABC Consulting Pte. Ltd. SM-SG/2026/01
01/07/2026
50.000.000 15/08/2026 50.000.000 5% 2.500.000 50.000.000 5% 0 2.500.000 5.000.000
2 Dịch vụ phần mềm — XYZ Software K.K. SM-JP/2026/02
03/07/2026
40.000.000 20/08/2026 Không chịu thuế 0 40.000.000 5% 0 2.000.000 2.000.000
Tổng cộng 90.000.000 50.000.000 2.500.000 90.000.000 0 4.500.000 7.000.000

Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 15 tháng 09 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Nguyễn Thị Lan

Kết quả: tổng thuế tháng 08 là 7.000.000 đồng. Hạn khai và nộp là 21/09/2026 vì 20/09 rơi vào Chủ nhật.

Cột (12): nhà thầu Nhật chỉ được miễn giảm theo hiệp định khi có giấy chứng nhận cư trú và chứng minh là chủ sở hữu hưởng lợi. Chưa có hồ sơ thì ghi 0, khấu trừ đủ. Hợp đồng ghi “nhà thầu nhận đủ” thì doanh thu tính thuế phải quy ngược, xem ví dụ ở bài trụ.

Khai xong nhớ lưu đủ chứng từ để khoản chi được trừ: xem danh sách 10 chứng từ ở mục 6.7 bài trụ.

7. Ba dòng phải khớp

  1. 7.1. Chủ thể: tên nhà thầu ở cột (2) giống hợp đồng và lệnh chuyển tiền.
  2. 7.2. Nội dung: loại dịch vụ ghi ở cột (2) khớp tỷ lệ ở cột (8), (11).
  3. 7.3. Dòng tiền: cột (5) khớp sao kê ngày ở cột (6); tiền chuyển cho nhà thầu cộng cột (14) bằng số tiền của đợt đó.

8. Năm lỗi hay gặp

  1. 8.1. Khai bằng mã số thuế công ty thay vì mã nộp thay.
  2. 8.2. Đếm hạn 10 ngày tính luôn ngày trả tiền. Phải đếm từ ngày hôm sau.
  3. 8.3. Ghi thuế giá trị gia tăng 5% cho phần mềm.
  4. 8.4. Tự điền cột (12) khi chưa có giấy chứng nhận cư trú của nhà thầu.
  5. 8.5. Đã đăng ký khai theo tháng mà vẫn nộp tờ khai trống cho tháng không trả tiền. Tháng đó không phải khai.

9. Việc cần làm ngay trong tuần này

Tick Việc
☐ 9.1. Lọc sao kê: các lần chuyển tiền ra nước ngoài từ 01/07/2026
☐ 9.2. Với mỗi lần, tính hạn theo mục 3 và đánh dấu lần nào đã quá hạn
☐ 9.3. Lần chưa khai: lập 01/NTNN theo mẫu mục 5 hoặc mục 6, nộp sớm để giảm tiền chậm nộp
☐ 9.4. Cập nhật phần mềm HTKK (phần mềm Hỗ trợ kê khai thuế) bản mới nhất trước khi lập tờ khai

Trả tiền ngày nào thì hạn khai tính từ hôm sau ngày đó. Cứ chuyển tiền xong là ghi lịch ngay.

Bước trước: Đăng ký mã số thuế nộp thay cho nhà thầu, kèm mẫu 04.1-ĐKT điền sẵn.

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.

Bài trụ: Thuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H.


Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này. Mọi tên công ty, mã số thuế, số hợp đồng trong tờ khai mẫu là số liệu giả định để minh hoạ.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thuenhathau #khaithue


Đăng ký mã số thuế nhà thầu 2026 theo 5W2H: mẫu 04.1-ĐKT điền sẵn

Tình huống giả định: ngày 01/07/2026 Công ty TNHH Thương mại Sao Mai ký hợp đồng thuê một công ty Singapore tư vấn bố trí kho, giá 100 triệu đồng. Kế toán định khai thuế nhà thầu bằng mã số thuế của công ty. Cổng thuế không cho chọn tờ khai nhà thầu.

Lý do: muốn khai thay cho nhà thầu thì công ty phải có một mã số thuế khác, gọi là mã số thuế nộp thay. Chưa có mã này thì chưa khai được, mà hạn khai vẫn chạy.

Bài này đi đủ bảy câu hỏi 5W2H: mã nộp thay là gì · vì sao phải có · ai đăng ký · khi nào · nộp ở đâu · làm thế nào · tốn bao nhiêu. Kèm tờ khai và bảng kê điền sẵn để Sếp chép theo.

Đọc nhanh trong 30 giây

  1. 0.1. Trả tiền cho nhà thầu nước ngoài và nộp thay thuế thì công ty phải có mã số thuế nộp thay 10 số, khác mã số thuế của công ty.
  2. 0.2. Hồ sơ: tờ khai 04.1-ĐKT kèm bảng kê BK04.1-ĐKT (Thông tư 90/2026). Mẫu cũ 04.1-ĐK-TCT đã hết hiệu lực.
  3. 0.3. Hạn: 10 ngày làm việc kể từ ngày ký hợp đồng.
  4. 0.4. Đã có mã rồi mà ký thêm hợp đồng mới: chỉ nộp bổ sung bảng kê, không xin mã mới.

1. WHAT — Mã số thuế nộp thay là gì

Trả lời ngay: là mã số thuế 10 chữ số cơ quan thuế cấp cho công ty Việt Nam để khai và nộp thay thuế của nhà thầu nước ngoài (điểm e khoản 1 Điều 5 Thông tư 90/2026/TT-BTC).

Loại mã Cấp cho ai Dùng để làm gì
1.1. Mã số thuế của công ty (10 số) Chính công ty Khai thuế của chính công ty: giá trị gia tăng, thu nhập doanh nghiệp, thu nhập cá nhân của nhân viên
1.2. Mã số thuế nộp thay (10 số) Công ty, cho nhóm việc khấu trừ nộp thay Khai tờ 01/NTNN, nộp thuế nhà thầu. Một mã dùng chung cho mọi hợp đồng nhà thầu
1.3. Mã 13 số nối theo mã nộp thay Từng nhà thầu, nếu nhà thầu có nhu cầu Để nhà thầu xin xác nhận đã hoàn thành nghĩa vụ thuế tại Việt Nam (thường để được trừ thuế ở nước họ)

2. WHY — Vì sao phải đăng ký, căn cứ pháp lý

Trả lời ngay: không có mã nộp thay thì cổng thuế không cho lập tờ khai thuế nhà thầu. Đăng ký trễ thì khai trễ, nộp trễ, sinh tiền chậm nộp.

Văn bản Điều khoản Nội dung
2.1. Thông tư 90/2026/TT-BTC (Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực) Điểm e khoản 1 Điều 5; điểm a khoản 6 Điều 7 Mã nộp thay 10 số, mã 13 số cho từng nhà thầu; hồ sơ gồm 04.1-ĐKT và BK04.1-ĐKT
2.2. Nghị định 252/2026/NĐ-CP (Chính phủ ban hành 30/06/2026, hiệu lực 01/07/2026, còn hiệu lực) Khoản 3 Điều 6 Hạn đăng ký 10 ngày làm việc
2.3. Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025, hiệu lực 01/07/2026) — Luật gốc, thay Luật số 38/2019/QH14
2.4. Thông tư 86/2024/TT-BTC, Thông tư 105/2020/TT-BTC — Hết hiệu lực. Mẫu 04.1-ĐK-TCT, BK04.1-ĐK-TCT của các thông tư này không dùng nữa

3. WHO — Ai đăng ký, đăng ký mẫu nào

Trả lời ngay: công ty Việt Nam ký hợp đồng và nộp thay thuế cho nhà thầu nước ngoài thì đăng ký mẫu 04.1-ĐKT kèm bảng kê BK04.1-ĐKT.

Trường hợp Mẫu Kết quả
3.1. Bên Việt Nam nộp thay cho nhà thầu nước ngoài (phổ biến nhất) 04.1-ĐKT, đánh dấu ô thứ nhất + BK04.1-ĐKT Một mã nộp thay 10 số dùng chung
3.2. Nhà thầu muốn có mã riêng Đánh dấu “x” ở cột cuối BK04.1-ĐKT Mỗi nhà thầu được mã 13 số
3.3. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ mua dịch vụ qua mạng của hãng nước ngoài (Google, Facebook, ChatGPT, Claude…) 04.1-ĐKT, đánh dấu ô thứ ba; không kèm bảng kê (điểm b khoản 6 Điều 7 Thông tư 90/2026) Mã nộp thay để khai Phần II tờ 01/NTNN. Chứng từ mẫu từng hãng: mục 6.8 bài trụ
3.4. Nhà thầu tự đăng ký, tự khai 04-ĐKT + BK04-ĐKT, nộp tại Thuế tỉnh nơi đặt trụ sở Mã của chính nhà thầu
3.5. Đã có mã nộp thay, nay ký thêm hợp đồng mới Chỉ nộp bổ sung BK04.1-ĐKT Không xin mã mới

4. WHEN — Hạn đăng ký và thời gian nhận kết quả

  1. 4.1. Hạn đăng ký: trong 10 ngày làm việc kể từ ngày ký hợp đồng (khoản 3 Điều 6 Nghị định 252/2026). Không có hợp đồng ký tay (mua qua mạng) thì tính từ ngày phát sinh thanh toán đầu tiên.
  2. 4.2. Ví dụ: ký thứ Tư 01/07/2026, đếm từ hôm sau, không tính thứ Bảy, Chủ nhật, ngày lễ: ngày làm việc thứ 10 là thứ Tư 15/07/2026.
  3. 4.3. Thời gian nhận mã: theo kinh nghiệm thực tế khoảng 03 ngày làm việc kể từ khi hồ sơ đủ. Tụi mình chưa đối chiếu điều khoản quy định thời hạn này.
  4. 4.4. Bài cũ hay ghi sai: “10 ngày kể từ ngày chuyển tiền lần đầu”. Có hợp đồng thì mốc là ngày ký hợp đồng.

5. WHERE — Nộp ở đâu

  1. 5.1. Cơ quan nhận: cơ quan thuế đang quản lý trực tiếp công ty Sếp (ghi trên giấy chứng nhận đăng ký thuế hoặc thông báo cơ quan thuế quản lý).
  2. 5.2. Nộp điện tử: Cổng thuế điện tử thuedientu.gdt.gov.vn, mục Đăng ký thuế, ký bằng chữ ký số của công ty.
  3. 5.3. Nộp giấy: bộ phận một cửa của cơ quan thuế quản lý. Một số nơi vẫn yêu cầu mang bản giấy tới mới trả kết quả, Sếp gọi hỏi trước.

6. HOW — Làm thế nào, từng bước

Trả lời ngay: gom hợp đồng, điền 04.1-ĐKT và BK04.1-ĐKT, ký số, nộp, chờ thông báo mã.

Bước Làm gì Cần gì
6.1. Gom thông tin từng hợp đồng: số, ngày, giá trị, tên nhà thầu, nơi làm việc, thời gian thực hiện Hợp đồng ký với nhà thầu
6.2. Điền tờ khai 04.1-ĐKT, đánh dấu đúng ô (mục 3) Thông tin công ty, người đại diện theo pháp luật
6.3. Điền bảng kê BK04.1-ĐKT, mỗi hợp đồng một dòng (trường hợp 3.3 thì bỏ qua bước này) Thông tin từ bước 6.1
6.4. Ký số, nộp, lưu thông báo tiếp nhận; chờ thông báo mã số thuế nộp thay Chữ ký số của công ty

6.4.1. Giấy tờ nộp kèm theo thực tế. Thông tư 90/2026 chỉ ghi hồ sơ gồm tờ khai và bảng kê. Tuy vậy, theo kinh nghiệm làm hồ sơ, một số cơ quan thuế còn đề nghị nộp kèm, Sếp chuẩn bị sẵn để khỏi đi lại:

Tick Giấy tờ Ghi chú
☐ 6.4.1.1. Bản sao hợp đồng ký với nhà thầu, đóng dấu treo Để đối chiếu thông tin trên bảng kê
☐ 6.4.1.2. Công văn chọn cách khai: theo từng lần thanh toán hay theo tháng Liên quan cách khai ở bài khai thuế nhà thầu
☐ 6.4.1.3. Giấy uỷ quyền nếu giao đại lý thuế hoặc người khác làm thủ tục Có chữ ký người đại diện theo pháp luật, đóng dấu
☐ 6.4.1.4. Sao kê ngân hàng nếu đã chuyển tiền cho nhà thầu Đóng dấu treo

6.5. Tờ khai 04.1-ĐKT điền sẵn số liệu mẫu

Chỗ nền vàng chữ đỏ là số liệu mẫu Sếp thay bằng thông tin của mình; chữ đen là chữ in sẵn trên mẫu nhà nước.

Mẫu số: 04.1-ĐKT
(Kèm theo Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI ĐĂNG KÝ THUẾ

(Dùng cho tổ chức, cá nhân khấu trừ, nộp thay)

xDoanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài

 Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh

 Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài

 Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và thanh toán

Chỉ tiêu Nội dung khai
1. Tên tổ chức, cá nhân (Bên Việt Nam) CÔNG TY TNHH THƯƠNG MẠI SAO MAI
2. Mã số thuế đã được cấp 0 3 1 9 9 9 9 9 9 9
3. Tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có) 3a. Tên: ………
3b. Mã số thuế: ………
3c. Hợp đồng dịch vụ làm thủ tục về thuế: Số ……… Ngày ………
4. Địa chỉ trụ sở 4a. Số nhà, đường phố, thôn, xóm: 12 Đường Số 7
4b. Xã/Phường/Đặc khu: Phường Bình Thạnh
4c. Tỉnh/Thành phố: Thành phố Hồ Chí Minh
4d. Điện thoại: 028 0000 0000 Email: ketoan@saomai.example Fax: ………
5. Địa chỉ nhận thông báo của cơ quan thuế (chỉ khai nếu khác địa chỉ trụ sở) 5a. ……… 5b. ……… 5c. ……… 5d. ………
6. Thông tin về người đại diện theo pháp luật 6a. Tên: Nguyễn Thị Lan
6b. Địa chỉ: 12 Đường Số 7, Phường Bình Thạnh, Thành phố Hồ Chí Minh
6c. Điện thoại/Fax: 0900 000 000
6d. Email: lan@saomai.example

Tôi cam đoan những nội dung kê khai trên là đúng và chịu trách nhiệm trước pháp luật về những nội dung đã khai./.

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 08 tháng 07 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Nguyễn Thị Lan

6.6. Bảng kê BK04.1-ĐKT điền sẵn

Mẫu số: BK04.1-ĐKT
(Kèm theo Thông tư số 90/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

BẢNG KÊ CÁC HỢP ĐỒNG NHÀ THẦU NƯỚC NGOÀI, NHÀ THẦU PHỤ NƯỚC NGOÀI NỘP THUẾ THÔNG QUA BÊN VIỆT NAM

(Kèm theo tờ khai mẫu số 04.1-ĐKT)

Tên người nộp thuế: CÔNG TY TNHH THƯƠNG MẠI SAO MAI

Mã số thuế (nếu có): 0319999999

Kéo ngang để xem đủ 9 cột

STT Số hợp đồng Ngày hợp đồng Giá trị hợp đồng (số tiền hoặc tỷ lệ %) Mã số thuế của nhà thầu nước ngoài (nếu có) Tên nhà thầu nước ngoài, nhà thầu phụ nước ngoài Địa điểm tiến hành công việc (Xã/Phường/Đặc khu · Tỉnh/thành phố) Thời gian thực hiện hợp đồng nhà thầu nước ngoài đề nghị cấp mã số thuế (đánh dấu “x”)
(1) (2) (3) (4) (5) (6) (7) (8) (9)
1 SM-SG/2026/01 01/07/2026 100.000.000 ABC Consulting Pte. Ltd. Phường Bình Thạnh · Thành phố Hồ Chí Minh 01/07/2026 – 30/09/2026
2 SM-JP/2026/02 03/07/2026 40.000.000 XYZ Software K.K. Phường Bình Thạnh · Thành phố Hồ Chí Minh 03/07/2026 – 31/12/2026
x
NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 08 tháng 07 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Nguyễn Thị Lan

Dòng 2 có dấu “x” vì nhà thầu Nhật muốn có mã 13 số riêng để sau này xin xác nhận đã nộp thuế ở Việt Nam.

7. HOW MUCH — Tốn bao nhiêu

  1. 7.1. Phí làm thủ tục: tụi mình chưa thấy văn bản nào thu lệ phí cho việc đăng ký mã số thuế nộp thay; tự làm thì chỉ tốn thời gian.
  2. 7.2. Cái giá của việc đăng ký trễ: không có mã thì không khai được tờ 01/NTNN. Khai trễ thì bị phạt chậm nộp hồ sơ khai thuế; nộp tiền trễ thì chịu tiền chậm nộp tính theo ngày. Mức phạt cụ thể theo Nghị định 310/2025/NĐ-CP, tụi mình chưa đối chiếu nguyên văn nên không ghi số.
  3. 7.3. Số thuế phải nộp thay: tính theo tỷ lệ của từng loại dịch vụ, xem mục 7 bài trụ và ví dụ có số ở bài khai thuế.

8. Sáu lỗi hay gặp

  1. 8.1. Khai thuế nhà thầu bằng mã số thuế công ty, không xin mã nộp thay.
  2. 8.2. Mỗi hợp đồng mới lại xin một mã mới. Đúng ra chỉ bổ sung bảng kê.
  3. 8.3. Dùng mẫu cũ 04.1-ĐK-TCT, đã hết hiệu lực từ 01/07/2026.
  4. 8.4. Tính hạn 10 ngày từ ngày chuyển tiền, trong khi đã có hợp đồng ký trước đó.
  5. 8.5. Ghi tên nhà thầu khác hợp đồng (viết tắt, thiếu “Pte. Ltd.”). Tên phải khớp hợp đồng và lệnh chuyển tiền.
  6. 8.6. Mua dịch vụ Google, Facebook, ChatGPT, Claude mà quên đăng ký vì nghĩ “hãng tự lo”. Doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải khấu trừ thay (mục 3.3).

9. Việc cần làm ngay trong tuần này

Tick Việc
☐ 9.1. Lọc hợp đồng nước ngoài và các khoản trả cho hãng nước ngoài từ 01/07/2026
☐ 9.2. Tra trên cổng thuế: công ty đã có mã số thuế nộp thay chưa
☐ 9.3. Chưa có thì điền 04.1-ĐKT và BK04.1-ĐKT theo mẫu mục 6.5, 6.6
☐ 9.4. Đã có thì chỉ nộp bổ sung BK04.1-ĐKT cho hợp đồng mới

Mã nộp thay là chìa khoá. Không có nó thì tờ khai đúng tới đâu cũng không nộp được.

Bước tiếp theo: Khai thuế nhà thầu theo lần hay theo tháng, kèm tờ khai 01/NTNN điền sẵn.

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.

Bài trụ: Thuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H.


Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này. Mọi tên công ty, mã số thuế, số hợp đồng trong tờ khai mẫu là số liệu giả định để minh hoạ.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thuenhathau #dangkythue


Thuế nhà thầu 2026: hướng dẫn trọn bộ 5W2H, tự làm từng bước

Tình huống giả định, dựng từ những câu hỏi tụi mình gặp nhiều nhất: chị Lan làm giám đốc một công ty nhỏ ở Bình Thạnh. Tháng 7 chị thuê một chuyên gia Singapore tư vấn quy trình kho, hợp đồng ghi rõ “100 triệu đồng, nhà thầu nhận đủ”. Chị chuyển khoản, mọi thứ êm. Ba tháng sau kế toán mới hỏi: “Thuế nhà thầu tháng 7 ai khai vậy chị?”

Không ai khai. Mà người phải khai lại chính là công ty chị Lan, không phải ông chuyên gia.

Đó là chỗ nhiều chủ doanh nghiệp vướng nhất: tiền trả cho người nước ngoài thì bên Việt Nam nộp thuế thay. Và một dòng chữ trong hợp đồng, “giá đã gồm thuế” hay “nhà thầu nhận đủ”, quyết định ai mất thêm khoảng 10% tiền thuế.

Bài này đi đủ bảy câu hỏi 5W2H: thuế nhà thầu là gì · ai phải nộp · vì sao · nộp ở đâu · khi nào · làm thế nào · bao nhiêu tiền. Viết sao cho Sếp tự làm được từng bước, kèm ví dụ có số. Căn cứ cập nhật tới ngày 11/10/2026.

Đọc nhanh trong 30 giây

  1. Trả tiền cho tổ chức, cá nhân nước ngoài về hàng hoá kèm dịch vụ, hoặc dịch vụ dùng ở Việt Nam, thì phải tính thuế nhà thầu (gồm thuế giá trị gia tăng và thuế thu nhập doanh nghiệp).
  2. Thường bên Việt Nam khai và nộp thay, ngay cả khi nhà thầu chưa từng sang Việt Nam.
  3. Phải đăng ký mã số thuế nộp thay trong 10 ngày làm việc kể từ ngày ký hợp đồng.
  4. Khai chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày thanh toán (hoặc ngày 20 tháng sau nếu khai theo tháng). Tháng không trả tiền thì không phải khai.
  5. Thông tư 103/2014 đã hết hiệu lực từ 01/07/2026. Bài viết nào còn dẫn thông tư này là bài cũ.

1. WHAT — Thuế nhà thầu là gì

Trả lời ngay: thuế nhà thầu không phải một sắc thuế riêng. Đó là cách gọi chung cho các khoản thuế đánh vào thu nhập mà người nước ngoài kiếm được từ Việt Nam qua hợp đồng với bên Việt Nam.

  1. 1.1. Thuế giá trị gia tăng (giá trị gia tăng): tính trên phần dịch vụ, hàng hoá kèm dịch vụ mà nhà thầu cung cấp tại Việt Nam.
  2. 1.2. Thuế thu nhập doanh nghiệp (thu nhập doanh nghiệp): nếu nhà thầu là tổ chức.
  3. 1.3. Thuế thu nhập cá nhân (thu nhập cá nhân): nếu nhà thầu là cá nhân nước ngoài kinh doanh độc lập. Phần này đi theo luật thuế thu nhập cá nhân, bài này tập trung vào nhà thầu là tổ chức.

Lý do nhà nước giao bên Việt Nam nộp thay cũng dễ hiểu. Nhà thầu ở nước ngoài, cơ quan thuế Việt Nam không với tới được. Người duy nhất cầm tiền trước khi tiền ra khỏi Việt Nam là bên Việt Nam, nên bên Việt Nam giữ lại phần thuế.

2. WHO — Ai thuộc diện, ai không, ai đứng ra khai

Trả lời ngay: thuộc diện khi người nhận tiền là nước ngoài và dịch vụ được làm hoặc được dùng tại Việt Nam. Từ năm 2026, nhà thầu không cần có văn phòng hay cơ sở thường trú ở Việt Nam vẫn thuộc diện, kể cả bán qua thương mại điện tử, nền tảng số.

Trường hợp Thuộc diện?
2.1. Thuê chuyên gia, công ty nước ngoài tư vấn, đào tạo, thiết kế cho doanh nghiệp Việt Nam Có
2.2. Mua máy móc kèm lắp đặt, chạy thử, bảo hành tại Việt Nam Có (phần dịch vụ đi kèm)
2.3. Trả bản quyền, phí sử dụng phần mềm, lãi vay cho bên nước ngoài Có (tỷ lệ riêng, xem mục 7)
2.4. Chỉ mua hàng, giao tại cửa khẩu, không kèm dịch vụ nào tại Việt Nam Không
2.5. Dịch vụ làm và dùng hoàn toàn ở nước ngoài Không

Ai đứng ra khai? Có ba đường, Sếp đối chiếu xem mình thuộc đường nào:

  1. 2.6. Bên Việt Nam khai thay, nộp thay: phổ biến nhất, gần như mọi doanh nghiệp vừa và nhỏ đi đường này.
  2. 2.7. Nhà thầu tự đăng ký, tự nộp: nhà thầu được cấp mã số thuế 10 số theo từng hợp đồng, bên Việt Nam không phải nộp thay.
  3. 2.8. Nhà cung cấp nước ngoài qua nền tảng số: các nền tảng lớn như dịch vụ quảng cáo, phần mềm trực tuyến có thể đã tự đăng ký và nộp thuế tại Việt Nam qua cổng dành cho nhà cung cấp nước ngoài. Khi đó bên Việt Nam mua dịch vụ thường không phải khấu trừ nữa.

⚠ Với quảng cáo Facebook, Google: đừng mặc định là “có hoá đơn là xong” hay “không phải làm gì”. Hãy kiểm hoá đơn có ghi mã số thuế Việt Nam của nhà cung cấp không, và nhà cung cấp đó có nằm trong danh sách đã tự đăng ký với Cục Thuế không. Tụi mình chưa kiểm danh sách cho từng nền tảng, nên Sếp cần tra trường hợp cụ thể của mình.

3. WHY — Căn cứ pháp lý đang áp dụng

Trả lời ngay: không có một văn bản duy nhất thay Thông tư 103/2014. Quy định nay chia theo từng việc, mỗi việc nằm ở một văn bản:

Việc Văn bản Hiệu lực
3.1. Khung quản lý thuế Luật Quản lý thuế số 108/2025/QH15 (thông qua 10/12/2025) 01/07/2026
3.2. Hạn đăng ký, hạn khai, trường hợp không phải khai Nghị định 252/2026/NĐ-CP (30/06/2026): Điều 6, Điều 10, khoản 8 Điều 11 01/07/2026
3.3. Đăng ký thuế, mã số nộp thay Thông tư 90/2026/TT-BTC (30/06/2026): Điều 4, 5, 7 01/07/2026
3.4. Hồ sơ khai thuế nhà thầu Thông tư 89/2026/TT-BTC (30/06/2026): Điều 30 01/07/2026
3.5. Cách tính thuế giá trị gia tăng của nhà thầu Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC: Điều 9 01/07/2025
3.6. Cách tính thuế thu nhập doanh nghiệp của nhà thầu Nghị định 320/2025/NĐ-CP (Điều 12) và Thông tư 20/2026/TT-BTC (12/03/2026): Điều 7 Áp dụng từ kỳ tính thuế 2025

Văn bản đã chết, đừng dẫn nữa: Thông tư 103/2014/TT-BTC bị bãi bỏ toàn bộ từ 01/07/2026 (khoản 1 Điều 99 Thông tư 89/2026). Thông tư 80/2021/TT-BTC và Thông tư 86/2024/TT-BTC cũng hết hiệu lực cùng ngày. Tụi mình đã rà công văn Cục Thuế đăng từ 25/09 đến 08/10/2026: chưa có văn bản mới nào thay đổi quy định nhà thầu.

4. WHERE — Nộp ở đâu

  1. 4.1. Bên Việt Nam nộp thay: nộp tại cơ quan thuế đang quản lý trực tiếp bên Việt Nam.
  2. 4.2. Nhà thầu tự đăng ký: nộp tại cơ quan thuế nơi nhà thầu đặt trụ sở hoặc văn phòng điều hành.
  3. 4.3. Cách nộp: nộp điện tử qua hệ thống thuế điện tử như các tờ khai khác; hoặc nộp trực tiếp, qua bưu chính.

5. WHEN — Bốn mốc thời gian phải nhớ

Đường thời gian một hợp đồng nhà thầu

Ký hợp đồng
trong 10 ngày làm việc: đăng ký mã nộp thay
Mỗi lần thanh toán
khai và nộp chậm nhất ngày thứ 10 kể từ ngày tiếp theo
Trả nhiều lần/tháng
đăng ký khai theo tháng: hạn ngày 20 tháng sau
Hết hợp đồng
quyết toán (nếu số thuế thay đổi) trong 45 ngày
  1. 5.1. Đăng ký: trong 10 ngày làm việc kể từ ngày ký hợp đồng. Không có hợp đồng thì tính từ ngày thanh toán lần đầu (điểm a.3 và điểm c khoản 3 Điều 6 Nghị định 252/2026).
  2. 5.2. Khai và nộp tiền: khai theo từng lần thanh toán, chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh. Hạn nộp tiền trùng hạn nộp hồ sơ (Điều 10 Nghị định 252/2026; khoản 2, 3 Điều 30 Thông tư 89/2026).
  3. 5.3. Tháng không trả tiền: nếu đang khai theo tháng mà trong tháng không phát sinh khấu trừ thì không phải nộp tờ khai tháng đó (khoản 8 Điều 11 Nghị định 252/2026). Quy định này áp dụng từ 01/07/2026, không phải từ 01/10/2026 như một số bài đang lan trên mạng.
  4. 5.4. Quyết toán: khi kết thúc hợp đồng, nếu số thuế đã khai, đã nộp có thay đổi. Hạn là ngày thứ 45 kể từ ngày chấm dứt hợp đồng.

6. HOW — Sáu bước tự làm, theo đúng thứ tự

Bước Làm gì Cần gì
6.1 Kiểm có thuộc diện không theo bảng mục 2 Hợp đồng, nơi thực hiện dịch vụ
6.2 Đăng ký mã số thuế nộp thay, kể cả khi công ty đã có mã số thuế của mình. Hợp đồng mới sau này chỉ cần bổ sung vào bảng kê Mẫu 04.1-ĐKT và bảng kê BK04.1-ĐKT (Thông tư 90/2026). Xem mẫu điền sẵn
6.3 Xác định loại dịch vụ để lấy đúng tỷ lệ (mục 7). Hợp đồng nhiều phần tách được thì tính riêng từng phần Phụ lục giá trong hợp đồng
6.4 Xem hợp đồng ghi giá gồm thuế hay “nhà thầu nhận đủ”, rồi tính số thuế Ví dụ ở mục 7
6.5 Khai và nộp tiền trước hạn mục 5 Tờ khai 01/NTNN theo Thông tư 89/2026. Xem mẫu điền sẵn
6.6 Lưu hồ sơ: hợp đồng, tờ khai, chứng từ nộp tiền, chứng từ chuyển tiền ra nước ngoài Đủ danh sách ở mục 6.7 ngay dưới

Nếu nhà thầu ở nước có hiệp định tránh đánh thuế hai lần với Việt Nam (Singapore, Hàn Quốc, Nhật Bản…), phần thuế thu nhập doanh nghiệp có thể được miễn hoặc giảm. Nhưng không tự động: nhà thầu phải có giấy chứng nhận cư trú hợp lệ và chứng minh mình là chủ sở hữu hưởng lợi của khoản thu nhập. Chưa có hồ sơ thì cứ khấu trừ đủ, đừng tự áp miễn giảm.

6.7. Bộ chứng từ phải lưu để khoản chi được trừ

Trả lời ngay: khoản chi được trừ khi đủ ba điều kiện (khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP): chi thật phục vụ kinh doanh, có đủ hoá đơn, chứng từ, và từ 05 triệu đồng trở lên phải trả không dùng tiền mặt. Trả cho nhà thầu nước ngoài, kể cả GPT, Google, Facebook, Sếp lưu đủ bộ dưới đây.

Tick Chứng từ Ghi chú
☐ 6.7.1. Hợp đồng, hoặc điều khoản dịch vụ của GPT, Google, Facebook (bản tải về có ngày) kèm trang tài khoản thể hiện gói đã mua Bên mua phải là công ty, không phải tài khoản cá nhân
☐ 6.7.2. Hoá đơn của bên nước ngoài (invoice, receipt dạng PDF) Ghi tên công ty, kỳ dịch vụ, số tiền
☐ 6.7.3. Uỷ nhiệm chi hoặc sao kê thẻ của công ty Từ 05 triệu trở lên mà trả tiền mặt là bị loại
☐ 6.7.4. Tỷ giá ngân hàng ngày thanh toán Để quy ngoại tệ ra đồng
☐ 6.7.5. Biên bản nghiệm thu hoặc bằng chứng đã dùng dịch vụ (báo cáo quảng cáo, nhật ký sử dụng) Chứng minh chi thật
☐ 6.7.6. Thông báo mã số thuế nộp thay và bộ 04.1-ĐKT, BK04.1-ĐKT Xem bài đăng ký ở cuối
☐ 6.7.7. Tờ khai 01/NTNN đã nộp, kèm thông báo chấp nhận Xem bài khai thuế ở cuối
☐ 6.7.8. Giấy nộp tiền thuế có xác nhận ngân hàng Căn cứ khấu trừ thuế giá trị gia tăng đã nộp thay
☐ 6.7.9. Điều khoản hợp đồng ghi “nhà thầu nhận đủ” (giá chưa gồm thuế) Có điều khoản này thì phần thuế thu nhập doanh nghiệp nộp thay mới được trừ
☐ 6.7.10. Giấy chứng nhận cư trú của nhà thầu Chỉ khi xin miễn giảm theo hiệp định

Hai bẫy hay gặp với GPT, Google, Facebook:

  1. 6.7.11. Trả bằng thẻ cá nhân của nhân viên: phải có văn bản công ty giao người đó mua hộ, sao kê thẻ của người đó, và chứng từ công ty chuyển khoản trả lại (điểm c2 khoản 1 Điều 9 Nghị định 320/2025). Thiếu một thứ là bị loại.
  2. 6.7.12. Hãng đã đăng ký nộp thuế tại Việt Nam (Google, Meta, OpenAI, Anthropic, Microsoft…): doanh nghiệp tính thuế theo phương pháp khấu trừ vẫn phải tự khấu trừ, nộp thay khi mua qua mạng; hộ kinh doanh và doanh nghiệp tính thuế trực tiếp thì không. Chi tiết và chứng từ mẫu từng hãng ở mục 6.8 ngay dưới.

Hồ sơ lưu là bản chính, bản sao có chứng thực, bản sao đóng dấu công ty hoặc chứng từ điện tử (khoản 14 Điều 3 Thông tư 20/2026/TT-BTC). Phần thuế thu nhập doanh nghiệp nộp thay chỉ được trừ khi hợp đồng thoả thuận doanh thu nhà thầu nhận không gồm thuế này (danh mục khoản chi không được trừ, Nghị định 320/2025).

6.8. Chứng từ mẫu theo từng hãng: Facebook, Google, ChatGPT, Claude, Google Workspace

Trả lời ngay: mua phần mềm, quảng cáo của hãng nước ngoài qua mạng thì ai khấu trừ thuế tuỳ cách tính thuế giá trị gia tăng của Sếp, không tuỳ hãng đã đăng ký thuế ở Việt Nam hay chưa.

  1. 6.8.1. Doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ: phải tự khấu trừ, nộp thay thuế giá trị gia tăng và thuế thu nhập doanh nghiệp của hãng tại thời điểm thanh toán (khoản 3 Điều 43 và điểm a khoản 1 Điều 44 Nghị định 252/2026/NĐ-CP). Đăng ký bằng mẫu 04.1-ĐKT, đánh dấu ô thứ ba “khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài”; khai ở Phần II tờ khai 01/NTNN, NCCNN.
  2. 6.8.2. Hộ kinh doanh, doanh nghiệp tính thuế theo phương pháp trực tiếp: không thuộc diện khấu trừ thay. Hãng tự khai, tự nộp phần doanh thu này (khoản 2 Điều 46 Nghị định 252/2026). Sếp chỉ cần lưu hoá đơn, biên nhận và chứng từ thanh toán.
  3. 6.8.3. Tránh nộp thuế hai lần: nhiều hãng đang tự cộng “VAT – Vietnam” vào hoá đơn. Doanh nghiệp đã tự khấu trừ thay thì khai mã số thuế công ty trong phần cài đặt thanh toán của hãng để hãng thôi thu thuế Việt Nam trên hoá đơn. Cách làm cụ thể ở từng hãng khác nhau, tụi mình chưa kiểm từng hãng.

Các hãng đã đăng ký thuế tại Việt Nam (tụi mình tra trên Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế ngày 12/10/2026, có 322 nhà cung cấp; cách tự tra ở mục 6.8.14):

Dịch vụ Pháp nhân bán cho Sếp Mã số thuế tại Việt Nam Ngày đăng ký Chứng từ hãng gửi, tải ở đâu
6.8.4. Quảng cáo Facebook, Instagram META PLATFORMS IRELAND LIMITED 9000000327 27/05/2022 Hoá đơn tháng (invoice) trong Trình quản lý quảng cáo, mục Thanh toán
6.8.5. Quảng cáo Google, YouTube Google Asia Pacific Pte Ltd 9000000415 15/08/2022 Hoá đơn tháng trong Google Ads, mục Thanh toán, Tài liệu
6.8.6. Google Workspace (Gmail tên miền, Drive) Google Asia Pacific Pte Ltd 9000000415 15/08/2022 Thư “Đã có hoá đơn” hằng tháng kèm tệp PDF; hoặc admin.google.com, Thanh toán
6.8.7. ChatGPT OpenAI OpCo, LLC (bản cũ: OpenAI, L.L.C. 9000002042) 9000013118 06/01/2026 Thư biên nhận (receipt) và hoá đơn (invoice) PDF sau mỗi kỳ trừ tiền
6.8.8. Claude Anthropic, PBC 9000020034 06/03/2026 Thư “Your receipt from Anthropic” kèm hai tệp: Invoice PDF và Receipt PDF
6.8.9. Microsoft 365, Azure Microsoft Regional Sales Pte Ltd 9000000045 24/03/2022 Trung tâm quản trị Microsoft 365, Hoá đơn và thanh toán
6.8.10. Canva, Zoom, Adobe Canva Pty Ltd · ZOOM COMMUNICATIONS, INC. · Adobe Systems Software Ireland Limited 9000000359 · 9000000567 · 9000001345 2022 đến 2024 Trang Thanh toán trong tài khoản của từng hãng

Tự tra một hãng đã đăng ký thuế tại Việt Nam chưa (Cổng thông tin điện tử dành cho nhà cung cấp nước ngoài của Cục Thuế: etaxvn.gdt.gov.vn/nccnn):

  1. 6.8.14. Mở đường dẫn trên. Cổng hiện chữ tiếng Anh, bấm VIETNAMESE nếu muốn tiếng Việt.
  2. 6.8.15. Bấm mục LIST OF REGISTERED FOREIGN PROVIDERS (Danh sách nhà cung cấp nước ngoài đã đăng ký).
  3. 6.8.16. Để trống các ô, bấm Search (Tìm kiếm). Ngày 12/10/2026 ra 322 hãng, chia 7 trang; mỗi dòng có mã số thuế, tên hãng, ngày đăng ký.
  4. 6.8.17. Muốn tìm nhanh một hãng: gõ mã số thuế ở bảng trên vào ô Tax identification number (Mã số thuế) rồi bấm Search. Mã số thuế 10 số bắt đầu bằng 9000 là mã cấp riêng cho nhà cung cấp nước ngoài.

Mẫu thật lấy từ chứng từ của chính Tài Chính Khởi Nghiệp (đã che số thẻ, số biên nhận):

6.8.11. Chứng từ thật của Tài Chính Khởi Nghiệp: Claude (Anthropic), kỳ 30/09 đến 30/10/2026

Hãng gửi hai tệp trong cùng một thư: hoá đơn (Invoice) và biên nhận đã trả tiền (Receipt). Sếp lưu cả hai.

Hoá đơn (Invoice) Anthropic, PBC gửi Công ty TNHH Tư vấn Tài chính Khởi nghiệp
Hoá đơn (Invoice) Anthropic, PBC gửi Công ty TNHH Tư vấn Tài chính Khởi nghiệp. Đã che số thẻ, số biên nhận.
Biên nhận đã trả tiền (Receipt) cùng kỳ
Biên nhận đã trả tiền (Receipt) cùng kỳ. Đã che số thẻ, số biên nhận.

Bốn chỗ cần nhìn trên chứng từ này:

  1. 6.8.11.1. Dòng “VAT Registration — Vietnam VAT: 9000020034”: mã số thuế Việt Nam của hãng, khớp với cổng của Cục Thuế ở mục 6.8.8.
  2. 6.8.11.2. Khối “Bill to” (gửi cho): tên công ty, địa chỉ và “VN TIN 0317730654” (mã số thuế Việt Nam của bên mua). Thiếu dòng này thì vào phần cài đặt thanh toán của hãng khai bổ sung.
  3. 6.8.11.3. Dòng “VAT – Vietnam (10% on $100.00): $11.11”: hãng đã tự tính thuế giá trị gia tăng Việt Nam theo công thức in trên hoá đơn: thuế = giá ÷ (1 − 10%) × 10% = 100 ÷ 0,9 × 10% = 11,11 USD. Tức là hãng coi 100 USD là giá chưa thuế và quy ngược ra giá đã gồm thuế.
  4. 6.8.11.4. Phần “Payment history” (lịch sử trả tiền): phương thức (thẻ Visa), ngày, số tiền. Đây là chỗ khớp với sao kê thẻ của công ty.

6.8.11.5. Số nào trên chứng từ điền vào ô nào trên tờ khai (dành cho doanh nghiệp tính thuế giá trị gia tăng theo phương pháp khấu trừ, mục 6.8.1):

Chỗ lấy trên chứng từ Giá trị Điền vào
6.8.11.5.1. Bill to: tên công ty CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 1; tờ khai 01/NTNN ô [04]
6.8.11.5.2. Bill to: VN TIN 0317730654 Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 2. Ô [05] tờ khai 01/NTNN ghi mã số thuế nộp thay được cấp sau khi đăng ký, không ghi mã này
6.8.11.5.3. Bill to: địa chỉ 266 Võ Thành Trang, Phường Bảy Hiền, Thành phố Hồ Chí Minh Tờ khai đăng ký 04.1-ĐKT chỉ tiêu 4a, 4b, 4c
6.8.11.5.4. Loại khấu trừ Mua dịch vụ của nhà cung cấp nước ngoài qua mạng Tờ khai đăng ký 04.1-ĐKT: đánh dấu ô thứ ba. Trường hợp này hồ sơ chỉ có tờ khai 04.1-ĐKT, không kèm bảng kê BK04.1-ĐKT (điểm b khoản 6 Điều 7 Thông tư 90/2026)
6.8.11.5.5. Anthropic, PBC · Max plan – 5x · Sep 30–Oct 30, 2026 Dịch vụ Claude, kỳ 30/09 đến 30/10/2026 Tờ khai 01/NTNN, Phần II, mục I “Nhà cung cấp nước ngoài”, cột (2) Nội dung
6.8.11.5.6. VAT Registration — Vietnam VAT 9000020034 Cột (3) Mã số thuế của nhà cung cấp nước ngoài
6.8.11.5.7. Invoice number, Date of issue IYYTW4K6-0025, 30/09/2026 Cột (4) Hợp đồng (số, ngày). Không có hợp đồng ký tay thì ghi số hoá đơn và ngày hoá đơn, lưu kèm điều khoản dịch vụ
6.8.11.5.8. Amount paid × tỷ giá ngân hàng ngày trừ tiền 111,11 USD × 26.300 = 2.922.193 đồng (tỷ giá giả định, thay bằng số trên sao kê thẻ) Cột (5) Số tiền thanh toán
6.8.11.5.9. Date paid 30/09/2026 Cột (6) Ngày thanh toán. Đây cũng là thời điểm khấu trừ (điểm a khoản 1 Điều 44 Nghị định 252/2026)

6.8.11.6. Tờ khai 01/NTNN, NCCNN Phần II điền sẵn từ chứng từ trên

Mẫu số: 01/NTNN, NCCNN
(Kèm theo Thông tư số 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ NHÀ THẦU NƯỚC NGOÀI; NHÀ CUNG CẤP NƯỚC NGOÀI

[01] Kỳ tính thuế: lần phát sinh ngày 30/09/2026  hoặc  tháng 09 năm 2026

[02] Lần đầu: x

[04] Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay: CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP

[05] Mã số thuế: mã số thuế nộp thay đã được cấp

Đơn vị tiền: Đồng Việt Nam

II. Tổ chức kinh doanh tại Việt Nam khấu trừ và nộp thay cho nhà cung cấp nước ngoài

I. Nhà cung cấp nước ngoài

Kéo ngang để xem đủ 14 cột

STT Nội dung Mã số thuế của nhà cung cấp nước ngoài Hợp đồng (Số, ngày) Số tiền thanh toán Ngày thanh toán Doanh thu tính thuế giá trị gia tăng Tỷ lệ % thuế giá trị gia tăng Thuế giá trị gia tăng phải nộp (9)=(7)x(8) Doanh thu tính thuế thu nhập doanh nghiệp Tỷ lệ (%) thuế thu nhập doanh nghiệp Số thuế được miễn giảm theo Hiệp định Thuế thu nhập doanh nghiệp phải nộp (13)=(10)x(11)-(12) Tổng số thuế phải nộp ngân sách nhà nước (14)=(9)+(13)
(1) (2) (3) (4) (5) (6) (7) (8) (9) (10) (11) (12) (13) (14)
A Dịch vụ Claude Max — Anthropic, PBC 9000020034 IYYTW4K6-0025
30/09/2026
2.922.193 30/09/2026 2.922.193 5% 146.110 2.922.193 5% 0 146.110 292.220

Tôi cam đoan số liệu khai trên là đúng và chịu trách nhiệm trước pháp luật về số liệu đã khai./.

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Thành phố Hồ Chí Minh, ngày 12 tháng 10 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
Người đại diện theo pháp luật

6.8.11.7. Hạn khai và nộp cho chứng từ này

  1. 6.8.11.7.1. Khai theo lần: trả tiền ngày 30/09/2026, đếm từ 01/10 là ngày thứ 1, ngày thứ 10 là 10/10/2026. Ngày đó là thứ Bảy nên dời sang thứ Hai 12/10/2026.
  2. 6.8.11.7.2. Khai theo tháng: gộp mọi lần trả trong tháng 09/2026, hạn ngày 20/10/2026 (thứ Ba).

Tỷ lệ 5% thuế giá trị gia tăng và 5% thuế thu nhập doanh nghiệp là tỷ lệ cho dịch vụ ở mục 7; Sếp đối chiếu lại cho loại dịch vụ của mình. Tỷ giá 26.300 là giả định để minh hoạ. Chứng từ này hãng đã tự thu 11,11 USD thuế giá trị gia tăng Việt Nam: nếu doanh nghiệp vẫn khấu trừ thay theo tờ khai trên thì thuế giá trị gia tăng bị nộp hai lần. Cách xử lý (đề nghị hãng thôi thu, hay hãng đã nộp thì bên mua không khấu trừ phần đó) tụi mình chưa thấy văn bản hướng dẫn riêng; Sếp hỏi cơ quan thuế quản lý bằng văn bản trước khi khai.

6.8.12. Hoá đơn Google Workspace tháng 09/2026:

Google Workspace: Đã có hoá đơn cho taichinhkhoinghiep.vn

Bên bán Google Asia Pacific Pte. Ltd., 70 Pasir Panjang Road, Singapore
Tên khách hàng trên hoá đơn CÔNG TY TNHH TƯ VẤN TÀI CHÍNH KHỞI NGHIỆP
Miền taichinhkhoinghiep.vn
Gói Google Workspace Business Standard
Số hoá đơn 56938•••••
Tệp kèm Hoá đơn PDF đính kèm thư, tự trừ tiền vào thẻ

Điểm đúng: tên trên hoá đơn là tên công ty, không phải tên cá nhân. Sếp vào admin.google.com, mục Thanh toán, Hồ sơ thanh toán để sửa tên và địa chỉ cho đúng giấy đăng ký doanh nghiệp trước kỳ hoá đơn kế tiếp.

6.8.13. Bộ hồ sơ cho mỗi kỳ trừ tiền của một hãng:

Tick Chứng từ
☐ 6.8.13.1. Hoá đơn hoặc biên nhận PDF của hãng, đúng tên công ty
☐ 6.8.13.2. Sao kê thẻ hoặc uỷ nhiệm chi của công ty khớp số tiền, ngày
☐ 6.8.13.3. Tỷ giá ngân hàng ngày trừ tiền
☐ 6.8.13.4. Doanh nghiệp phương pháp khấu trừ: tờ khai 01/NTNN, NCCNN Phần II và giấy nộp tiền thuế của kỳ đó
☐ 6.8.13.5. Điều khoản dịch vụ của hãng (bản lưu có ngày) và ảnh trang gói đang dùng

7. HOW MUCH — Tỷ lệ và ba ví dụ có số

Trả lời ngay: số thuế bằng doanh thu tính thuế × tỷ lệ %. Tỷ lệ tuỳ loại hoạt động:

Hoạt động giá trị gia tăng thu nhập doanh nghiệp
7.1. Dịch vụ thông thường (tư vấn, đào tạo, quản lý…) 5% 5%
7.2. Dịch vụ phần mềm Không chịu 5%
7.3. Cung cấp hàng hoá kèm dịch vụ tại Việt Nam 1% 1%
7.4. Xây dựng, lắp đặt bao thầu nguyên vật liệu; vận tải 3% 2%
7.5. Bản quyền — 10%
7.6. Lãi vay — 5%

Dòng tư vấn và phần mềm đã được đối chiếu có điều khoản (Phụ lục I Thông tư 69/2025; khoản 13 Điều 4 Nghị định 181/2025; khoản 3 Điều 12 Nghị định 320/2025). Các dòng còn lại lấy từ bản tóm tắt của hãng tư vấn, Sếp đối chiếu phụ lục Nghị định 320/2025 trước khi áp cho hợp đồng lớn. Hợp đồng nhiều phần mà không tách được giá thì áp tỷ lệ cao nhất cho cả hợp đồng.

Ví dụ 1. Hợp đồng ghi “giá đã gồm thuế” 100 triệu đồng, dịch vụ tư vấn. Doanh thu tính thuế là 100 triệu. Thuế giá trị gia tăng 5 triệu, thuế thu nhập doanh nghiệp 5 triệu. Bên Việt Nam giữ lại 10 triệu nộp thuế, chuyển cho nhà thầu 90 triệu. Đây là cách có lợi nhất cho bên Việt Nam.

Ví dụ 2. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ phần mềm. Phần mềm không chịu giá trị gia tăng. Phải quy ngược doanh thu: 100.000.000 ÷ (1 − 5%) = 105.263.158 đồng. Thuế thu nhập doanh nghiệp là 5.263.158 đồng, bên Việt Nam tự bỏ thêm khoản này.

Ví dụ 3. Hợp đồng ghi “nhà thầu nhận đủ” 100 triệu, dịch vụ tư vấn (đúng ca chị Lan). Đây là chỗ hai cách hiểu đang cho ra hai số khác nhau, tụi mình đặt cạnh nhau để Sếp thấy:

Cách A — tính hai bước Cách B — tính một bước
7.7. Cách tính giá trị gia tăng: 100tr ÷ 0,95. thu nhập doanh nghiệp: (100tr + giá trị gia tăng) ÷ 0,95 100tr ÷ (1 − 5% − 5%)
7.8. Thuế giá trị gia tăng 5.263.158 5.555.556
7.9. Thuế thu nhập doanh nghiệp 5.540.166 5.555.556
7.10. Tổng thuế 10.803.324 11.111.112

Lệch nhau khoảng 300 nghìn trên mỗi 100 triệu. Gốc của chỗ lệch là Thông tư 20/2026 đã bỏ quy định cũ “doanh thu tính thu nhập doanh nghiệp không gồm giá trị gia tăng”, nhưng chưa có công văn nào hướng dẫn dứt điểm cách quy ngược. Với hợp đồng giá trị lớn, Sếp nên hỏi cơ quan thuế quản lý bằng văn bản trước khi chọn cách tính. Còn cách chắc ăn nhất là ghi ngay từ hợp đồng “giá đã gồm các loại thuế nhà thầu”, khi đó không cần quy ngược.

Nộp trễ thì tốn gì? Ngoài số thuế, Sếp chịu tiền chậm nộp tính theo số ngày trễ, và có thể bị phạt chậm nộp tờ khai theo Nghị định 310/2025/NĐ-CP. Mức tiền chậm nộp lâu nay là 0,03% mỗi ngày; tụi mình chưa đối chiếu được nguyên văn mức này trong Luật Quản lý thuế 108/2025 nên không đưa số cụ thể vào ví dụ.

8. Ba dòng phải khớp

  1. 8.1. Chủ thể: tên nhà thầu trên hợp đồng, trên tờ khai và trên lệnh chuyển tiền ra nước ngoài phải là một.
  2. 8.2. Nội dung: loại dịch vụ ghi trong hợp đồng phải khớp tỷ lệ đã khai. Ghi “phí quản lý” mà khai tỷ lệ phần mềm là lệch.
  3. 8.3. Dòng tiền: số tiền chuyển ra nước ngoài cộng số thuế đã nộp phải khớp giá trị hợp đồng theo đúng cách tính đã chọn.

9. Hạch toán

Chế độ kế toán đang áp dụng cho từng loại hình xem ở bài Chế độ kế toán nào đang áp dụng cho ai. Bút toán dưới đây theo hệ thống tài khoản quen thuộc của Thông tư 200/2014 và 133/2016; doanh nghiệp dùng Thông tư 99/2025 đối chiếu số hiệu tài khoản tương ứng.

Số liệu lấy theo ví dụ 1 ở mục 7: hợp đồng tư vấn 100.000.000 đồng, ghi “giá đã gồm thuế”. Thuế giá trị gia tăng nhà thầu 5% là 5.000.000; thuế thu nhập doanh nghiệp nhà thầu 5% là 5.000.000; nhà thầu thực nhận 90.000.000. Công ty tính thuế giá trị gia tăng theo phương pháp khấu trừ.

Chữ T cục bộ — từng bút toán

Cách đọc: kế toán quốc tế gọi Nợ là bên trái, Có là bên phải. Tài sản và chi phí tăng thì ghi Nợ, giảm thì ghi Có. Nợ phải trả, vốn và doanh thu thì ngược lại: tăng ghi Có, giảm ghi Nợ. Mỗi dòng dưới đây ghi rõ tên tài khoản và dòng đó làm tăng hay giảm cái gì.

Bút toán (1): nhận dịch vụ, ghi nhận công nợ phải trả nhà thầu

Nợ 642 Chi phí quản lý doanh nghiệp : 95.000.000 đồng
Tăng chi phí: công ty đã dùng dịch vụ tư vấn, ghi nhận phần chi phí thật (giá hợp đồng trừ thuế giá trị gia tăng).
Nợ 1331 Thuế giá trị gia tăng được khấu trừ : 5.000.000 đồng
Tăng tài sản: khoản thuế công ty được trừ lại trên tờ khai thuế giá trị gia tăng của mình.
Có 331 Phải trả người bán (nhà thầu ABC Consulting) : 100.000.000 đồng
Tăng nợ phải trả: công ty đang nợ nhà thầu toàn bộ giá hợp đồng.
642
Chi phí quản lý
Nợ
(1)95.000.000
Có


1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có


331
Phải trả nhà thầu
Nợ


Có
(1)100.000.000

Phần thuế giá trị gia tăng nhà thầu tách khỏi chi phí vì công ty được khấu trừ, căn cứ là chứng từ nộp thuế ở bút toán (3).

Bút toán (2): giữ lại thuế để nộp thay nhà thầu

Nợ 331 Phải trả người bán (nhà thầu ABC Consulting) : 10.000.000 đồng
Giảm nợ phải trả nhà thầu: phần thuế này công ty giữ lại, không trả cho nhà thầu.
Có 3331 Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Tăng nợ phải trả nhà nước: thuế giá trị gia tăng công ty nộp thay nhà thầu.
Có 3334 Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Tăng nợ phải trả nhà nước: thuế thu nhập doanh nghiệp công ty nộp thay nhà thầu.
331
Phải trả nhà thầu
Nợ
(2)10.000.000
Có


3331
Thuế giá trị gia tăng phải nộp
Nợ


Có
(2)5.000.000
3334
Thuế thu nhập doanh nghiệp phải nộp
Nợ


Có
(2)5.000.000

Bút toán (3): nộp thuế nhà thầu vào ngân sách nhà nước

Nợ 3331 Thuế giá trị gia tăng phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Giảm nợ phải trả nhà nước: đã nộp xong thuế giá trị gia tăng nhà thầu.
Nợ 3334 Thuế thu nhập doanh nghiệp phải nộp (chi tiết: thuế nhà thầu) : 5.000.000 đồng
Giảm nợ phải trả nhà nước: đã nộp xong thuế thu nhập doanh nghiệp nhà thầu.
Có 112 Tiền gửi ngân hàng : 10.000.000 đồng
Giảm tài sản: tiền ra khỏi tài khoản ngân hàng để nộp thuế.
3331
Nợ
(3)5.000.000
Có


3334
Nợ
(3)5.000.000
Có


112
Tiền gửi ngân hàng
Nợ


Có
(3)10.000.000

Bút toán (4): chuyển tiền cho nhà thầu phần thực nhận

Nợ 331 Phải trả người bán (nhà thầu ABC Consulting) : 90.000.000 đồng
Giảm nợ phải trả: đã trả hết phần nhà thầu thực nhận, công nợ về 0.
Có 112 Tiền gửi ngân hàng : 90.000.000 đồng
Giảm tài sản: tiền chuyển ra nước ngoài cho nhà thầu.
331
Nợ
(4)90.000.000
Có


112
Nợ


Có
(4)90.000.000

Chữ T tổng thể — cả bức tranh

642
Chi phí quản lý
Nợ
(1)95.000.000
Có


Số dư nợ: 95.000.000
1331
Thuế giá trị gia tăng được khấu trừ
Nợ
(1)5.000.000
Có


Số dư nợ: 5.000.000
331
Phải trả nhà thầu
Nợ
(2)10.000.000
(4)90.000.000
Có
(1)100.000.000
Số dư: 0
3331
Thuế giá trị gia tăng nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
3334
Thuế thu nhập doanh nghiệp nhà thầu
Nợ
(3)5.000.000
Có
(2)5.000.000
Số dư: 0
112
Tiền gửi ngân hàng
Nợ


Có
(3)10.000.000
(4)90.000.000
Số dư có: 100.000.000

Đọc bức tranh tổng:

  1. 9.1. Tiền ra khỏi ngân hàng đúng bằng giá hợp đồng: 100.000.000.
  2. 9.2. Công nợ nhà thầu và hai khoản thuế phải nộp đều về số dư 0, nghĩa là đã trả đủ, nộp đủ.
  3. 9.3. Chi phí được trừ là 95.000.000, còn 5.000.000 thuế giá trị gia tăng nằm ở 1331 để khấu trừ trên tờ khai thuế giá trị gia tăng của công ty.
  4. 9.4. Thuế thu nhập doanh nghiệp nhà thầu 5.000.000 đã nằm trong 95.000.000 chi phí, vì hợp đồng ghi giá đã gồm thuế.

Nếu hợp đồng ghi “nhà thầu nhận đủ”: doanh thu tính thuế phải quy ngược (xem ví dụ 3 mục 7). Phần thuế công ty gánh thêm cộng vào chi phí ở bút toán (1) chứ không trừ vào tiền trả nhà thầu. Phần thuế thu nhập doanh nghiệp gánh thêm này được trừ khi tính thuế của công ty, vì hợp đồng đã thoả thuận nhà thầu nhận không gồm thuế (xem mục 6.7).

10. Năm lỗi hay gặp

  1. 10.1. Nghĩ nhà thầu phải tự lo thuế: sai với đa số trường hợp, người khai thay là bên Việt Nam.
  2. 10.2. Dùng mã số thuế công ty để khai thay: phải có mã số thuế nộp thay riêng (mẫu 04.1-ĐKT).
  3. 10.3. Tính giá trị gia tăng cho phần mềm: phần mềm không chịu giá trị gia tăng, khai thừa là mất tiền oan.
  4. 10.4. Hợp đồng không ghi rõ giá gồm thuế hay chưa: tới lúc tính thuế mới cãi nhau với nhà thầu, và thường bên Việt Nam chịu thiệt.
  5. 10.5. Vẫn làm theo Thông tư 103/2014: văn bản này hết hiệu lực từ 01/07/2026, cách tính thu nhập doanh nghiệp đã đổi.

11. Việc cần làm ngay trong tuần này

Tick Việc
☐ 11.1. Lọc sao kê ngân hàng 6 tháng qua, tìm mọi khoản chuyển tiền ra nước ngoài
☐ 11.2. Với mỗi khoản, đối chiếu bảng mục 2: thuộc diện hay không
☐ 11.3. Kiểm công ty đã có mã số thuế nộp thay chưa; chưa có thì làm mẫu 04.1-ĐKT
☐ 11.4. Khoản nào thuộc diện mà chưa khai: tính lại theo mục 7, khai bổ sung sớm để giảm tiền chậm nộp
☐ 11.5. Hợp đồng sắp ký với bên nước ngoài: thêm câu “giá đã bao gồm các loại thuế nhà thầu theo pháp luật Việt Nam”

Ký trước khi đọc kỹ dòng thuế thì nhà thầu cầm đủ tiền, còn mình cầm thêm khoản thuế.

Hai bài làm theo từng bước, có tờ khai điền sẵn:

  1. Đăng ký thuế nhà thầu: mẫu 04.1-ĐKT điền sẵn.
  2. Khai thuế nhà thầu theo lần và theo tháng: tờ khai 01/NTNN điền sẵn.

Đọc thêm:

  1. ví dụ chi tiết hợp đồng dịch vụ phần mềm.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, gửi hợp đồng nước ngoài lên cho tụi mình soát.
  • Sếp đang có hợp đồng với bên nước ngoài, chưa chắc dòng thuế ghi đúng chưa? Gửi tụi mình coi trước khi ký, hoặc hẹn một buổi tại trang hẹn gặp tư vấn. Coi trước khi ký thì sửa được. Coi lúc bị kiểm tra thì chỉ còn tiền chậm nộp.

Miễn trừ trách nhiệm: Bài viết nhằm mục đích cung cấp thông tin tham khảo chung, không thay thế cho tư vấn pháp lý hoặc thuế cụ thể cho từng trường hợp. Tài Chính Khởi Nghiệp không chịu trách nhiệm với các quyết định dựa hoàn toàn vào nội dung bài viết mà chưa được tư vấn trực tiếp. Thông tin cập nhật tới ngày 11/10/2026, văn bản pháp luật có thể thay đổi sau thời điểm này.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thuenhathau #nhathaunuocngoai


Nghị định 253 và Thông tư 87/2026 — 5 thay đổi thuế TNCN ảnh hưởng bảng lương

Tình huống điển hình: công ty vừa tăng phụ cấp ăn trưa cho 40 nhân viên lên 1,2 triệu đồng/tháng theo mức mới nghe đồn, nhưng kế toán vẫn khấu trừ thuế thu nhập cá nhân trên toàn bộ khoản này như mọi tháng trước — mỗi người bị trừ thêm gần trăm nghìn đồng một cách oan uổng, nhân lên cả công ty là con số không nhỏ mỗi tháng. Không ai để ý rằng từ 01/07/2026, khoản này đã được miễn thuế hoàn toàn.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC — Chính phủ và Bộ Tài chính ban hành cùng ngày 30/06/2026, hiệu lực từ 01/07/2026, hướng dẫn chi tiết Luật Thuế thu nhập cá nhân số 109/2025/QH15.

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Vì sao đợt sửa này rộng hơn những lần trước

2.1. Luật Thuế thu nhập cá nhân cũ (ban hành 2007, sửa nhiều lần) được xây dựng trong bối cảnh cơ cấu thu nhập của người lao động đơn giản — chủ yếu lương cứng cộng vài khoản phụ cấp cố định. Hai thập kỷ sau, cách trả thu nhập đã đổi khác hẳn: cổ phiếu thưởng, ESOP, bảo hiểm nhân thọ do công ty mua, làm việc từ xa kèm hỗ trợ nhà ở, thưởng theo KPI bằng nhiều hình thức — luật cũ không theo kịp, mỗi loại thu nhập mới phát sinh lại phải chờ công văn hướng dẫn riêng lẻ, gây lúng túng cho cả doanh nghiệp lẫn cơ quan thuế.

2.2. Nghị định 253/2026 và Thông tư 87/2026 gom lại thành một lần sửa toàn diện, vừa mở rộng miễn thuế cho các khoản phúc lợi thực tế người lao động đang nhận (ăn trưa, làm thêm giờ, nhà ở), vừa siết lại điều kiện giảm trừ người phụ thuộc để tránh khai khống — hai hướng ngược chiều nhau cùng lúc, nên doanh nghiệp cần đọc kỹ cả phần được lợi lẫn phần phải cẩn thận hơn.

3. Năm điểm thay đổi ảnh hưởng trực tiếp tới bảng lương — kèm ví dụ bằng số

  1. 3.1. Phụ cấp ăn giữa ca miễn thuế tăng lên 1,2 triệu đồng/người/tháng. Mức cũ thấp hơn đáng kể — một công ty 40 người trả đúng mức trần mới, nếu trước đây vẫn tính thuế trên phần chênh lệch thì nay toàn bộ 1,2 triệu đồng/người được miễn, không phải cộng vào thu nhập chịu thuế nữa. Tính nhanh: với 40 nhân viên, riêng khoản phụ cấp ăn trưa mỗi tháng công ty không còn phải khấu trừ thêm thuế thu nhập cá nhân trên khoản này cho toàn bộ nhân sự.
  2. 3.2. Thêm nhiều khoản được miễn thuế: tiền làm thêm giờ, phụ cấp ca đêm, hỗ trợ nhà ở do công ty cấp, và phần đóng quỹ hưu trí tự nguyện tới 3 triệu đồng/tháng. Ví dụ: nhân viên có phần lương làm thêm giờ 2 triệu đồng/tháng — trước đây cộng vào thu nhập chịu thuế tính theo bậc luỹ tiến, nay khoản này tách riêng, miễn hoàn toàn.
  3. 3.3. Nhân sự công nghệ cao được miễn thuế 5 năm — áp dụng cho người làm trong lĩnh vực công nghệ số, công nghệ cao, công nghệ chiến lược. Đây là chính sách thu hút nhân tài, đi kèm tinh thần Luật Công nghệ cao 133/2025/QH15 (hiệu lực cùng giai đoạn) — doanh nghiệp phần mềm, bán dẫn, AI nên rà lại danh sách nhân sự đủ điều kiện để không bỏ lỡ quyền lợi cho người lao động.
  4. 3.4. Thêm khoản giảm trừ mới: chi phí khám chữa bệnh, học phí cho bản thân và người phụ thuộc; phí bảo hiểm hưu trí bổ sung, bảo hiểm nhân thọ tự nguyện — những khoản này trước đây người lao động tự chi, không được trừ vào thu nhập tính thuế; nay có hoá đơn, chứng từ hợp lệ thì được trừ, giảm số thuế phải nộp cuối năm.
  5. 3.5. Siết điều kiện người phụ thuộc: thu nhập của người phụ thuộc để vẫn được tính giảm trừ giới hạn ở mức 3 triệu đồng/tháng, kèm yêu cầu hồ sơ chứng minh chặt hơn với người phụ thuộc không có khả năng tự nuôi sống (ví dụ cha mẹ già, con bị bệnh). Trước đây mức này lỏng hơn và giấy tờ đơn giản hơn — nhiều hồ sơ khai người phụ thuộc có thu nhập nhẹ nhàng vượt mức cũ mà không bị phát hiện; nay dễ bị loại giảm trừ nếu không chuẩn bị đủ chứng từ.

4. Thay đổi riêng cho cổ phiếu thưởng, ESOP, bảo hiểm nhân thọ

4.1. Thuế trên cổ phiếu thưởng và ESOP chỉ phát sinh khi chuyển nhượng cổ phiếu, không tính ngay lúc được cấp như một số cách hiểu trước đây — căn cứ tính theo giá trị sổ sách hoặc giá thị trường tại thời điểm phát hành. Điều này có lợi cho người lao động: không phải gồng thuế ngay khi nhận cổ phiếu (lúc chưa có tiền mặt trong tay), mà chỉ nộp khi thực sự bán ra có tiền thật.

4.2. Phí bảo hiểm nhân thọ công ty đóng cho nhân viên không bị tính thuế ngay lúc đóng nữa — thay vào đó, công ty bảo hiểm khấu trừ 10% trên phần tích luỹ khi hợp đồng đáo hạn. Cách làm mới giống với logic của cổ phiếu thưởng: dời thời điểm nộp thuế về lúc người lao động thực sự nhận được tiền, thay vì tính ngay từ lúc công ty chi trả hộ.

5. Việc cần làm ngay trong tuần này

  1. Rà lại bảng lương: phụ cấp ăn trưa, tiền tăng ca, phụ cấp ca đêm đã tính đúng diện miễn thuế mới chưa — nếu vẫn đang khấu trừ theo mức cũ, hoàn lại cho nhân viên các tháng đã tính dư.
  2. Với nhân sự công nghệ cao, kiểm tra điều kiện có đủ hưởng miễn thuế 5 năm không, lập danh sách gửi bộ phận nhân sự.
  3. Thu thêm hồ sơ chứng minh cho người phụ thuộc theo yêu cầu mới (đặc biệt người phụ thuộc không có khả năng tự nuôi sống), tránh bị loại giảm trừ khi quyết toán cuối năm.
  4. Nếu công ty có chương trình ESOP hoặc mua bảo hiểm nhân thọ cho nhân viên, thông báo lại cho người lao động biết thời điểm chịu thuế đã dời, tránh hiểu nhầm bị tính thuế hai lần.

Bước tiếp — nhắn tụi mình. Sếp gửi bảng lương hiện tại, tụi mình soát giúp các khoản phụ cấp đã áp đúng diện miễn thuế mới chưa, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuetncn
#luong


Hoá đơn thay thế — cách lập khi ghi nhầm mã số thuế người mua

Tình huống điển hình: kế toán xuất hoá đơn ghi nhầm mã số thuế người mua, cả hai bên chưa kê khai thuế kỳ đó. Định lập Mẫu 04/SS-HĐĐT thông báo sai sót cho xong — tới khi tra lại mới biết: sai mã số thuế không thuộc nhóm chỉ cần thông báo, mà bắt buộc phải lập hoá đơn thay thế hoặc điều chỉnh. Gửi nhầm loại mẫu, hoá đơn gốc vẫn “treo” trên hệ thống cơ quan thuế như chưa từng được xử lý.

1. Vì sao sai mã số thuế KHÔNG được xử lý bằng thông báo đơn thuần

1.1. Không phải lỗi hoá đơn nào cũng xử lý giống nhau. Pháp luật chia rõ hai nhóm: lỗi chỉ ảnh hưởng trình bày (ví dụ gõ sai một chữ trong tên công ty nhưng mã số thuế vẫn đúng) thì chỉ cần thông báo; còn lỗi ảnh hưởng tới nội dung xác định giao dịch — trong đó có mã số thuế — thì bắt buộc phải làm lại chứng từ bằng cách điều chỉnh hoặc thay thế. Lý do: mã số thuế là thứ cơ quan thuế dùng để xác định ai mua, ai được khấu trừ thuế — sai mã này mà chỉ “thông báo cho biết” thì hồ sơ kê khai của cả hai bên vẫn sai.

1.2. Căn cứ: Thông tư 91/2026/TT-BTC (hướng dẫn Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/07/2026) — Điều 10 khoản 1 điểm b: hoá đơn sai mã số thuế, số tiền, thuế suất, tiền thuế, hoặc tên hàng hoá thì người bán lập hoá đơn điều chỉnh hoặc thay thế (được chọn một trong hai). Mẫu 04/SS-HĐĐT theo điểm a cùng điều chỉ dùng khi lỗi không thuộc nhóm trên (ví dụ sai chính tả tên, địa chỉ mà mã số thuế vẫn đúng).

Trạng thái hiệu lực tra ngày 01/10/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác.

2. Điều kiện và thủ tục trước khi lập hoá đơn thay thế

  1. 2.1. Hai bên chưa kê khai thuế đối với hoá đơn gốc. Nếu đã kê khai, vẫn dùng được điều chỉnh/thay thế nhưng phải xử lý thêm phần đã kê khai sai của kỳ trước.
  2. 2.2. Văn bản thoả thuận — bước hay bị bỏ sót nhất. Nếu người mua là tổ chức, hộ kinh doanh, cá nhân kinh doanh, Điều 9 Thông tư 91/2026 bắt buộc có văn bản thoả thuận giữa hai bên, ghi rõ nội dung sai, trước khi lập hoá đơn điều chỉnh/thay thế — người bán giữ văn bản này để xuất trình khi cần. Người mua là cá nhân thì chỉ cần thông báo, không bắt buộc văn bản.

3. Các bước lập hoá đơn thay thế — đúng thứ tự

Bước Việc làm
3.1 Người mua là tổ chức: lập văn bản thoả thuận ghi rõ sai ở mã số thuế nào, hoá đơn gốc số mấy. Người mua là cá nhân: chỉ cần thông báo.
3.2 Lập hoá đơn mới, ghi dòng “Thay thế cho hoá đơn số … ký hiệu … ngày …”, ghi đúng mã số thuế người mua
3.3 Gửi hoá đơn thay thế cho người mua (hoặc cơ quan thuế cấp mã trước, nếu là hoá đơn có mã), lưu cả văn bản thoả thuận và hai hoá đơn để đối chiếu sau này

4. Mẫu dòng ghi chú trên hoá đơn thay thế

HOÁ ĐƠN THAY THẾ
Ký hiệu: C25TYY  ·  Số: 0003217
Thay thế cho hoá đơn số 0003102, ký hiệu C25TYY, ngày 22/09/2026, do ghi sai mã số thuế người mua
Người mua: Công ty TNHH ABC — mã số thuế: 0312XXXXXX (đã sửa đúng, hoá đơn gốc ghi nhầm số cuối)
Kèm theo: Văn bản thoả thuận điều chỉnh/thay thế hoá đơn số …, ngày … (bắt buộc nếu bên mua là tổ chức)

5. Ba lỗi hay gặp

  1. Lập Mẫu 04/SS-HĐĐT cho lỗi sai mã số thuế — sai loại thủ tục, vì mã số thuế thuộc nhóm bắt buộc điều chỉnh/thay thế, không phải chỉ thông báo.
  2. Quên lập văn bản thoả thuận khi người mua là tổ chức — hoá đơn thay thế dễ bị coi là đơn phương, thiếu căn cứ khi thanh tra.
  3. Không ghi rõ số, ký hiệu, ngày hoá đơn gốc trên hoá đơn thay thế — khó đối chiếu khi thanh tra.

6. Việc cần làm ngay trong tuần này

  1. Rà các hoá đơn mới lập trong tháng, đối chiếu mã số thuế người mua trước khi hai bên kê khai.
  2. Phát hiện sai mã số thuế thì chuẩn bị văn bản thoả thuận (nếu bên mua là tổ chức) rồi lập hoá đơn thay thế — đừng lập 04/SS-HĐĐT.

Đọc thêm. Phân biệt đầy đủ giữa hoá đơn điều chỉnh, thay thế và thông báo 04/SS theo từng loại lỗi — xem bài Hoá đơn hàng bán bị trả lại — cách lập biên bản và hoá đơn điều chỉnh.

  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại các hoá đơn đã lập để kiểm tra có sai mã số thuế chỗ nào chưa xử lý đúng không.

Nhắn tụi mình. Sếp có hoá đơn lỡ sai chưa biết xử lý sao, gửi tụi mình coi cùng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#hoadondientu


Ba rủi ro thật của bảng tính lương Excel — khi nào nên đổi phần mềm

Tình huống điển hình: một tiệm có 12 nhân viên, bảng lương làm bằng Excel, công thức copy từ tháng trước. Một tháng đổi mức lương tối thiểu vùng, quên sửa công thức bảo hiểm xã hội — trích thiếu ba tháng liền, tới lúc cơ quan bảo hiểm xã hội đối chiếu mới phát hiện, phải truy đóng và bị tính lãi chậm nộp.

1 dòng
công thức sai, copy xuống 12 dòng nhân viên, nhân với 3 tháng chưa phát hiện — là đủ để phát sinh một khoản truy đóng bảo hiểm xã hội kèm lãi chậm nộp, chỉ vì quên sửa một ô tính.

Nhớ một câu: Excel không sai — người quên sửa công thức mới sai. Nhưng Excel cũng không tự nhắc mình quên, đó là chỗ khác với phần mềm chuyên dụng.

1. Ba rủi ro thật của bảng lương Excel

  1. 1.1. Công thức copy qua nhiều tháng, chỉ cần một dòng sai là sai lan sang tất cả nhân viên phía dưới.
  2. 1.2. Không tự cập nhật khi lương tối thiểu vùng, mức trần bảo hiểm xã hội, biểu thuế thu nhập cá nhân đổi — phải nhớ sửa tay từng năm.
  3. 1.3. Không có dấu vết ai sửa, sửa lúc nào — khi cơ quan bảo hiểm xã hội/thuế hỏi lại tháng cũ, khó chứng minh số liệu đúng ngay từ đầu.

2. Khi nào Excel vẫn ổn, khi nào nên đổi

Quy mô Excel còn ổn không
2.1. Dưới 5 lao động, lương cố định, ít biến động Tạm ổn, nhưng vẫn nên có người soát chéo mỗi tháng
2.2. Trên 10 lao động, có tăng ca, phụ cấp, nhiều mức lương khác nhau Rủi ro tăng nhanh — nên cân nhắc phần mềm chấm công – tính lương có kết nối bảo hiểm xã hội

3. Ba việc làm ngay để giảm rủi ro dù vẫn dùng Excel

  1. 3.1. Khoá công thức các ô tính bảo hiểm xã hội, thuế thu nhập cá nhân — chỉ mở khi cần sửa, tránh gõ đè nhầm.
  2. 3.2. Đầu mỗi năm, đối chiếu lại mức lương tối thiểu vùng và mức trần đóng bảo hiểm xã hội mới trước khi chạy lương tháng 1.
  3. 3.3. Lưu lại bản Excel mỗi tháng thành một tệp riêng (không ghi đè lên tháng cũ) để có dấu vết khi cần đối chiếu.

4. Việc cần làm ngay trong tuần này

  1. Kiểm tra lại công thức bảo hiểm xã hội, thuế thu nhập cá nhân trong bảng lương tháng hiện tại còn đúng mức mới nhất không.
  2. Sao lưu bảng lương 3 tháng gần nhất thành file riêng, đặt tên theo tháng.
  • Mở cổng khách hàng, không mất phí. Sếp chỉ cần mã số thuế là vào được hotro.tckn.vn, xem lại hồ sơ lương và bảo hiểm xã hội của nhân viên.

Nhắn tụi mình. Sếp gửi bảng lương hiện tại, tụi mình soát giúp công thức có đang tính đúng mức mới nhất không, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van để coi có cần chuyển sang hệ thống tính lương tự động.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#luongbhxh


Thuế TNDN tạm tính theo quý — ngưỡng 80% và cách tính nhanh

Tình huống điển hình: quý 3 công ty lãi nhiều hơn dự kiến, kế toán vẫn tạm nộp thuế thu nhập doanh nghiệp theo số ước tính đầu năm — thấp hơn thực tế. Tới lúc quyết toán năm mới biết đã nộp thiếu, bị tính thêm tiền chậm nộp trên phần chênh lệch.

1. Căn cứ pháp lý đang áp dụng

  1. 1.1. Khoản 3 Điều 1 Nghị định 91/2022/NĐ-CP sửa đổi, bổ sung Nghị định 126/2020/NĐ-CP — quy định ngưỡng tạm nộp thuế thu nhập doanh nghiệp 4 quý.

Trạng thái hiệu lực tra ngày 30/09/2026. Sếp tự kiểm lại tại vbpl.vn khi dùng ở thời điểm khác — riêng phần này chưa có tín hiệu bị thay bởi Nghị định 254/2026/NĐ-CP (nghị định đó chỉ về hoá đơn, chứng từ, không phải kê khai thuế thu nhập doanh nghiệp).

2. Nguyên tắc tạm nộp theo quý

2.1. Doanh nghiệp tự xác định số thuế thu nhập doanh nghiệp tạm nộp từng quý dựa trên kết quả kinh doanh thực tế của quý đó (không phải ước tính đầu năm cố định).

2.2. Tổng số thuế đã tạm nộp của 4 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm — nếu thấp hơn, phần chênh lệch phải nộp tiền chậm nộp 0,03%/ngày, tính từ ngày kế tiếp hạn nộp thuế quý 4 đến ngày liền kề trước ngày nộp đủ số còn thiếu.

Mốc 80% là mốc quan trọng nhất — nhiều doanh nghiệp chỉ nhớ “tạm nộp cho có” mà quên đối chiếu ngưỡng này.

3. Cách tính nhanh mỗi quý

Bước Việc làm
3.1 Ước tính lợi nhuận chịu thuế luỹ kế từ đầu năm tới hết quý hiện tại
3.2 Tính thuế thu nhập doanh nghiệp tạm phải nộp luỹ kế = lợi nhuận chịu thuế luỹ kế × thuế suất
3.3 Số phải nộp quý này = số tạm nộp luỹ kế − số đã tạm nộp các quý trước

4. Ba lỗi hay gặp

  1. Giữ nguyên số tạm nộp ước tính từ đầu năm, không cập nhật theo kết quả kinh doanh thực tế từng quý.
  2. Không kiểm tra lại tổng 4 quý có đạt 80% số quyết toán năm hay chưa trước ngày hết hạn nộp quý 4.
  3. Quý lỗ vẫn nộp thuế theo thói quen của quý trước, hoặc quý lãi đột biến quên điều chỉnh tăng.

5. Việc cần làm ngay trong tuần này

  1. Ước lại lợi nhuận luỹ kế tới hết quý gần nhất, so với số đã tạm nộp.
  2. Nếu đang thấp hơn 80% dự kiến quyết toán năm, chủ động nộp thêm ở quý 4 để tránh tiền chậm nộp.

Bước tiếp — nhắn tụi mình. Sếp gửi số liệu kinh doanh luỹ kế, tụi mình tính giúp xem đã tạm nộp đủ ngưỡng 80% chưa, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm, CHƯA kiểm chứng đầy đủ văn bản bản mới nhất. Không thay thế tư vấn pháp lý chính thức.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#thuetndn