Khai nhầm tiền về thay doanh thu sàn tháng 1–6/2025: cách khai bổ sung

Câu hỏi thật một chủ shop gửi tụi mình, đã giấu tên.
“Năm 2025 từ tháng 1 đến tháng 6, Shopee, TikTok chưa tự khấu trừ thuế dùm người shop. Em đã nộp đủ tờ khai theo cá nhân kinh doanh các tháng, nhưng lại khai số tiền về tài khoản chứ không phải doanh thu. Làm sao bổ sung khoản chênh lệch?”

Tờ khai nộp đủ. Đúng hạn. Thuế cũng nộp đủ trên con số đã khai.
Chỉ có con số khai là con số sau khi sàn đã trừ phí.

Câu hỏi này không lạ. Ngày 03/01/2025, Báo Điện tử Chính phủ đăng lại câu trả lời của Bộ Tài chính cho một hộ bán hàng trực tuyến ở Hà Nội. Câu chốt: doanh thu tính thuế là “toàn bộ tiền bán hàng”, “không phân biệt đã thu được tiền hay chưa thu được tiền” (bản đăng lại trên trang Liên đoàn Thương mại và Công nghiệp Việt Nam).

Phí sàn là tiền Sếp trả cho sàn. Nó là chi phí, không phải phần doanh thu được bớt.
Tự khai bổ sung trước khi cơ quan thuế hỏi thì chỉ nộp thêm thuế và tiền chậm nộp, không bị phạt khai sai.

TÓM TẮT 30 GIÂY

0.1. Doanh thu tính thuế là giá người mua trả cho đơn giao thành công, chưa trừ phí sàn. Tiền về tài khoản thấp hơn vì sàn đã giữ phí.

0.2. Tháng 1 đến tháng 6/2025 Sếp tự khai. Từ 01/07/2025 sàn khấu trừ thay theo Nghị định 117/2025/NĐ-CP.

0.3. Mỗi tháng sai nộp một tờ khai bổ sung mẫu 01/CNKD của chính tháng đó, trên Cổng thuế điện tử. Phần thuế thêm của bán hàng hoá là 1,5% trên chênh lệch.

0.4. Tiền chậm nộp 0,03% một ngày, tính từ ngày sau hạn nộp tờ khai tháng gốc. Tự khai trước khi bị kiểm tra thì không bị phạt khai sai.

0.5. Việc tuần này: tải báo cáo doanh thu từng tháng trên hai sàn, lập bảng đối chiếu, nộp sáu tờ bổ sung, nộp tiền một lần.

1. Doanh thu tính thuế là giá bán, không phải tiền về

Doanh thu tính thuế của cá nhân kinh doanh là toàn bộ tiền bán hàng, cộng cả khoản trợ giá, hỗ trợ được hưởng; phí sàn không được trừ.
Căn cứ kỳ 2025: khoản 1 Điều 10 Thông tư 40/2021/TT-BTC. Nguyên văn: doanh thu tính thuế “là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế (…) bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng (…) không phân biệt đã thu được tiền hay chưa thu được tiền”. Mức A, đã đọc nguyên văn trên Cơ sở dữ liệu quốc gia về pháp luật ngày 19/10/2026. Thông tư này đã bị khoản 2 Điều 9 Thông tư 18/2026/TT-BTC (ký 05/03/2026, hiệu lực từ ngày ký) thay thế, nhưng vẫn là căn cứ cho kỳ tính thuế năm 2025.

1.1. Lý do phí không được trừ: cá nhân kinh doanh nộp thuế theo tỷ lệ phần trăm trên doanh thu. Cách tính này không trừ bất kỳ chi phí nào, kể cả tiền nhập hàng, tiền ship, tiền phí sàn.

1.2. Bảng dưới phân loại từng dòng trên báo cáo doanh thu của Shopee, TikTok Shop. Số ví dụ là tháng 3/2025 của shop minh hoạ ở mục 3.

Số A. Dòng trên báo cáo sàn B. Cộng hay trừ vào doanh thu C. Ví dụ tháng 3 (đồng) D. Mức tin cậy
1.3 Giá bán niêm yết của đơn giao thành công. Điểm xuất phát. + 60.000.000 B.
1.4 Giảm giá, mã giảm giá do shop tự bỏ tiền. Trừ. Người mua thật sự trả giá đã giảm. − 6.000.000 B. Văn bản không nêu đích danh giảm giá; tụi mình suy từ chữ “toàn bộ tiền bán hàng” (khoản 1 Điều 10 Thông tư 40/2021) và “số tiền (…) được hưởng” (điểm d khoản 2 Điều 5 Nghị định 117/2025).
1.5 Mã giảm giá do sàn tài trợ, sàn bù tiền lại cho shop. Không trừ. Phần sàn bù là trợ giá, vẫn tính vào doanh thu. Đã nằm trong giá bán, không trừ. A. “các khoản trợ giá (…) chi hỗ trợ bằng tiền” tính vào doanh thu, khoản 1 Điều 10 Thông tư 40/2021.
1.6 Đơn trả hàng, hoàn tiền cho người mua. Trừ, nếu tiền đã hoàn thật. − 2.000.000 B.
1.7 Đơn huỷ trước khi giao. Không tính. Chưa có giao dịch bán. 0 B.
1.8 Phí vận chuyển người mua trả, sàn thu hộ và trả thẳng cho đơn vị vận chuyển. Không tính. Tiền không vào túi shop. 0 B. Hai văn bản chỉ tính khoản “được hưởng”: “phí thu thêm được hưởng” (khoản 1 Điều 10 Thông tư 40/2021), “số tiền bán hàng hóa, dịch vụ của hộ, cá nhân được hưởng mà tổ chức quản lý nền tảng (…) thu hộ” (điểm d khoản 2 Điều 5 Nghị định 117/2025). Chưa có văn bản nêu đích danh phí vận chuyển.
1.9 Phí cố định. Không trừ. Đây là chi phí của shop. Không trừ (2.600.000). A.
1.10 Phí thanh toán. Không trừ. Đây là chi phí của shop. Không trừ (2.550.000). A.
1.11 Phí dịch vụ (gói miễn phí vận chuyển, gói voucher). Không trừ. Đây là chi phí của shop. Không trừ (2.860.000). A.
1.12 Phí tiếp thị liên kết (hoa hồng cho người giới thiệu). Không trừ. Đây là chi phí của shop. Không trừ (1.040.000). A.
1.13 Quảng cáo trong sàn trả bằng ví quảng cáo. Không trừ. Chi phí. Không trừ. A.
1.14 Doanh thu tính thuế tháng 3. Dòng 1.3 trừ 1.4, trừ 1.6. = 52.000.000 Tiền về chỉ 42.950.000.

Cách gọi qua điện thoại: “ô 1.6B”. Mức A là đã đọc nguyên văn quy định. Mức B là đọc qua nguồn thứ hai. Mức C là tụi mình đề xuất, chưa có văn bản nói riêng.

1.15. Thời điểm tính: tháng có đơn giao thành công, không phải tháng sàn chuyển tiền. Đơn giao ngày 29/03 mà tiền về ngày 05/04 thì vẫn là doanh thu tháng 3.

Người mua trả52.000.000 Sàn giữ lại phí− 9.050.000 Tiền về tài khoản42.950.000 Khai số nàyKhông khai số này
Hình 1.16 — Dòng tiền tháng 3/2025 của shop minh hoạ. Mẫu minh hoạ, tụi mình tự vẽ.

2. Vì sao chỉ sáu tháng đầu năm 2025 phải tự sửa

Từ 01/07/2025 sàn có chức năng đặt hàng và thanh toán phải khấu trừ, khai thay, nộp thay thuế cho người bán; trước đó người bán tự khai.

2.1. Nghị định 117/2025/NĐ-CP, ký 09/06/2025, hiệu lực 01/07/2025. Tỷ lệ khấu trừ với hàng hoá: 1% thuế giá trị gia tăng, 0,5% thuế thu nhập cá nhân của cá nhân cư trú, tại điểm a.1 và điểm b.1.1 khoản 2 Điều 5. Mức A, đã đọc nguyên văn. Nghị định này hết hiệu lực từ 01/07/2026, bị Nghị định 252/2026/NĐ-CP thay thế, nhưng vẫn là căn cứ cho các giao dịch từ 01/07/2025 đến 30/06/2026.

2.2. Shopee, TikTok Shop có chức năng thanh toán, nên tiền hàng từ tháng 7/2025 đã bị giữ thuế. Phần này Sếp không khai lại.

2.3. Tháng 1 đến tháng 6/2025 không ai giữ thuế thay. Tờ khai mẫu 01/CNKD Sếp tự nộp là căn cứ duy nhất cơ quan thuế có.

2.4. Từ 2026 sàn vẫn khấu trừ thay theo khoản 4 Điều 13 Luật Quản lý thuế 108/2025/QH15 và Điều 11 Nghị định 68/2026/NĐ-CP. Mức A.

3. Ví dụ số: sáu tháng của một shop gốm

Chị Mai Thảo An bán gốm trên Shopee và TikTok Shop, cá nhân kinh doanh nộp thuế theo tháng (tên và số liệu minh hoạ).
Chị khai tiền về tài khoản. Doanh thu đúng lấy từ báo cáo hai sàn, cộng gộp. Ngày nộp tiền dự kiến 30/10/2026.

Số A. Tháng B. Tiền về đã khai C. Doanh thu đúng D. Chênh lệch E. Thuế khai thiếu 1,5% F. Số ngày chậm G. Tiền chậm nộp 0,03%/ngày
3.1 Tháng 1/2025. Hạn nộp 20/02/2025. 39.840.000 48.000.000 8.160.000 122.400 616 22.620.
3.2 Tháng 2/2025. Hạn nộp 20/03/2025. 29.700.000 36.000.000 6.300.000 94.500 588 16.670.
3.3 Tháng 3/2025. Hạn nộp 21/04/2025. 42.950.000 52.000.000 9.050.000 135.750 556 22.643.
3.4 Tháng 4/2025. Hạn nộp 20/05/2025. 37.350.000 45.000.000 7.650.000 114.750 527 18.142.
3.5 Tháng 5/2025. Hạn nộp 20/06/2025. 47.850.000 58.000.000 10.150.000 152.250 496 22.655.
3.6 Tháng 6/2025. Hạn nộp 21/07/2025. 50.330.000 61.000.000 10.670.000 160.050 465 22.327.
3.7 Cộng 6 tháng. 248.020.000 300.000.000 51.980.000 779.700 125.057.

Đơn vị: đồng. Thuế 1,5% gồm 1% giá trị gia tăng và 0,5% thu nhập cá nhân của nhóm phân phối, cung cấp hàng hoá. Hạn nộp rơi vào Chủ nhật thì dời sang thứ Hai, nên tháng 3 và tháng 6 hạn là ngày 21.

3.8. Tổng phải nộp thêm: 779.700 đồng thuế và khoảng 125.057 đồng tiền chậm nộp. Chênh lệch 51.980.000 đồng doanh thu chỉ sinh ra 779.700 đồng thuế, nhỏ hơn nhiều nỗi lo của Sếp.

3.9. Mỗi ngày chần chừ thêm 0,03% trên số thuế thiếu. Với ví dụ này là khoảng 234 đồng một ngày.

4. Khai bổ sung từng tháng: sáu bước

Mỗi tháng sai là một tờ khai bổ sung riêng, đúng mẫu 01/CNKD, đúng kỳ tháng đó; không gộp sáu tháng vào một tờ.

4.1. Vào Cổng thuế điện tử thuedientu.gdt.gov.vn, mục Cá nhân, đăng nhập bằng mã số thuế hoặc tài khoản định danh điện tử mức 2.

4.2. Chọn Khai thuế, tờ khai 01/CNKD, kỳ tính thuế tháng 1/2025, loại tờ khai “Bổ sung”. Hệ thống ghi “Bổ sung lần thứ 1”.

4.3. Ghi lại toàn bộ số đúng của tháng đó: doanh thu 48.000.000, thuế giá trị gia tăng 1%, thuế thu nhập cá nhân 0,5%. Không ghi riêng phần chênh lệch.

4.4. Nếu hệ thống yêu cầu bản giải trình khai bổ sung, ghi lý do: “khai nhầm tiền thực nhận sau phí sàn thay cho doanh thu bán hàng”. Hệ thống tự tính số thuế tăng thêm. Mức C với tên mẫu giải trình, xem mục 7.4.

4.5. Ký nộp. Lặp lại cho tháng 2 đến tháng 6.

4.6. Nộp tiền thuế tăng thêm và tiền chậm nộp bằng Nộp thuế điện tử hoặc ứng dụng eTax Mobile. Tờ khai gửi về cơ quan thuế đang quản lý Sếp (Thuế cơ sở nơi đăng ký).

Thời hạn được khai bổ sung là 05 năm kể từ hạn nộp tờ khai tháng sai, và phải trước khi cơ quan thuế công bố quyết định kiểm tra. Khoản 5 Điều 12 Luật Quản lý thuế 108/2025/QH15 và Điều 12 Nghị định 252/2026/NĐ-CP. Mức A.

Mẫu số: 01/CNKD
(Kèm theo kỳ tính thuế 2025 — Mẫu minh hoạ)

CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM

Độc lập – Tự do – Hạnh phúc

—————————

TỜ KHAI THUẾ ĐỐI VỚI HỘ KINH DOANH, CÁ NHÂN KINH DOANH

  Lần đầu   x Bổ sung lần thứ: 01

[01] Kỳ tính thuế: Tháng 03 năm 2025

[04] Người nộp thuế: MAI THẢO AN   [05] Mã số thuế: 0 1 2 3 4 5 6 7 8 9

Phần kê khai thuế giá trị gia tăng, thuế thu nhập cá nhân

Nhóm ngành nghề Doanh thu giá trị gia tăng Thuế giá trị gia tăng 1% Doanh thu thu nhập cá nhân Thuế thu nhập cá nhân 0,5%
Phân phối, cung cấp hàng hoá 52.000.000 520.000 52.000.000 260.000

Số thuế đã khai lần đầu: 644.250   Số thuế điều chỉnh tăng: 135.750

Lý do khai bổ sung: Khai nhầm tiền thực nhận sau phí sàn thay cho doanh thu bán hàng

NGƯỜI TRỰC TIẾP THỰC HIỆN DỊCH VỤ LÀM THỦ TỤC VỀ THUẾ
Họ và tên: ………
Chứng chỉ nghiệp vụ chuyên môn về thuế số: ………
Ngày 30 tháng 10 năm 2026
NGƯỜI NỘP THUẾ hoặc
ĐẠI DIỆN HỢP PHÁP CỦA NGƯỜI NỘP THUẾ

(Ký, ghi rõ họ tên, đóng dấu (nếu có)/Ký điện tử)
(đã ký) MAI THẢO AN

Hình 4.7 — Mẫu minh hoạ tờ khai bổ sung tháng 3/2025, tụi mình tự vẽ, rút gọn. Số chỉ tiêu và bố cục thật theo tờ khai hệ thống hiện ra. Chỗ nền vàng chữ đỏ là chỗ Sếp điền.

5. Ngưỡng 100 triệu năm 2025 và chuyện bị phạt

Ngưỡng không chịu thuế năm 2025 là doanh thu cả năm từ 100 triệu đồng trở xuống, tính bằng doanh thu đúng chứ không bằng tiền về.

Số A. Năm B. Ngưỡng C. Căn cứ
5.1 Năm 2025. Doanh thu năm từ 100 triệu đồng trở xuống: không chịu thuế giá trị gia tăng, thu nhập cá nhân. Khoản 2 Điều 4 Thông tư 40/2021/TT-BTC (hết hiệu lực, còn áp cho kỳ 2025). Mức A.
5.2 Năm 2026 trở đi. Ngưỡng nâng lên 01 tỷ đồng. Nghị định 141/2026/NĐ-CP sửa Nghị định 68/2026/NĐ-CP, áp từ 01/01/2026. Mức A.
5.3 Shop chị An năm 2025. Sáu tháng đầu đã 300.000.000 đồng, vượt 100 triệu. Phải nộp đủ. Tính theo mục 3.

5.4. Cẩn thận chiều ngược lại: shop nào trước đây khai tiền về dưới 100 triệu mà doanh thu đúng vượt 100 triệu, thì khi cộng lại là phát sinh thuế cho cả những tháng tưởng được miễn.

5.5. Không bị phạt khai sai nếu đã khai bổ sung và nộp đủ thuế trước khi cơ quan thuế công bố quyết định kiểm tra, hoặc trước khi cơ quan thuế phát hiện. Điểm a khoản 2 Điều 44 Luật Quản lý thuế 108/2025/QH15. Mức A.

5.6. Tiền chậm nộp thì vẫn phải nộp. Điểm b khoản 1 Điều 16 cùng luật; mức 0,03% một ngày tại điểm a khoản 2 Điều 16. Số ngày tính từ ngày liền sau hạn nộp tới ngày liền trước ngày tiền vào ngân sách, theo điểm a khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP. Mức A.

5.7. Điều kiện đi kèm: nghiệp vụ đã được ghi nhận đầy đủ trên sổ sách. Shop có báo cáo đơn hàng của sàn là có bằng chứng ghi nhận. Mức C, tụi mình đề xuất giữ bảng đối chiếu ở mục 6 làm sổ.

6. Hồ sơ cần giữ

Giữ hai nhóm giấy: nhóm chứng minh doanh thu và nhóm chứng minh tiền; mỗi tháng một bộ.

Số A. Giấy tờ B. Ai lập C. Lấy ở đâu D. Chứng minh gì
6.1 Báo cáo doanh thu tháng, Shopee. Sàn lập. Shop tải về. Kênh Người Bán, mục Tài Chính, Doanh Thu, chọn khoảng ngày, Xuất báo cáo. Giá bán, giảm giá, phí, tiền đã quyết toán từng đơn.
6.2 Báo cáo quyết toán tháng, TikTok Shop. Sàn lập. Shop tải về. Trung tâm Người bán, mục Tài chính, Quyết toán, chọn kỳ, Tải xuống. Doanh thu đơn, phí, tiền quyết toán.
6.3 Danh sách đơn trả hàng, hoàn tiền. Sàn lập. Mục Trả hàng, Hoàn tiền trên từng sàn. Được trừ ở ô 1.6B.
6.4 Sao kê tài khoản nhận tiền sàn. Ngân hàng lập. Ứng dụng ngân hàng, xuất sao kê tháng 1 đến tháng 7/2025. Tiền về khớp với báo cáo sàn trừ phí.
6.5 Bảng đối chiếu doanh thu với tiền về. Shop lập, chủ shop ký. Theo mẫu bảng ở mục 3. Cầu nối giữa tờ khai cũ và tờ khai bổ sung.
6.6 Tờ khai lần đầu, tờ khai bổ sung, giấy nộp tiền. Cổng thuế điện tử. Tra cứu hồ sơ đã nộp trên Cổng. Đã khai, đã nộp đủ.

Tên mục trong trang bán hàng có thể đổi theo phiên bản sàn. Giữ tối thiểu 05 năm, bằng thời hạn được khai bổ sung.

7. Hỏi đáp nhanh

7.1. Khai bổ sung có bị “để ý” không? Tờ khai bổ sung làm tăng thuế là việc bình thường luật cho phép. Để cơ quan thuế tự đối chiếu dữ liệu sàn rồi gọi mới là chuyện khó.

7.2. Gộp sáu tháng vào tờ tháng 6 được không? Không nên. Mỗi kỳ có hạn nộp riêng, tiền chậm nộp tính theo từng kỳ.

7.3. Phí sàn có được trừ ở đâu không? Năm 2025 cá nhân kinh doanh nộp theo tỷ lệ trên doanh thu nên không trừ. Từ 2026, nếu chọn nộp thuế thu nhập cá nhân theo thu nhập thì phí sàn là chi phí được trừ.

7.4. Mẫu giải trình nào? Hệ thống tự hiện phần giải trình khi chọn tờ khai bổ sung. Tụi mình chưa đọc được văn bản mới thay mẫu giải trình cũ sau 01/07/2026, nên cứ theo màn hình hệ thống.

7.5. Tháng 7 đến tháng 12/2025 sàn đã trừ thuế, có phải khai không? Phần sàn đã khấu trừ thì không khai lại. Giữ chứng từ khấu trừ sàn cấp.

7.6. Thông tư 18/2026 nói kỳ đã khai theo Thông tư 40/2021 thì không điều chỉnh lại — vậy có còn phải khai bổ sung không? Có, nếu kỳ đó khai sai ngay từ đầu. Khoản 2 Điều 8 Thông tư 18/2026/TT-BTC là điều khoản chuyển tiếp, nguyên văn: “Đối với trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư số 40/2021/TT-BTC thì không điều chỉnh lại. Trường hợp chưa khai thuế thì thực hiện theo hồ sơ, thủ tục quy định tại Thông tư này và không bị xử phạt.”

7.6.1. Kỳ đã khai đúng theo Thông tư 40 thì không phải khai lại theo cách tính mới.

7.6.2. Kỳ khai sai ngay theo Thông tư 40 thì vẫn phải khai bổ sung. Khoản 1 Điều 10 Thông tư 40 tính doanh thu là toàn bộ tiền bán hàng, không phải số tiền sàn trả về tài khoản. Khai theo tiền về tài khoản là khai thiếu, không phải “đã kê khai theo hướng dẫn tại Thông tư 40”.

7.6.3. Đây là cách hiểu của tụi mình, chưa có văn bản trả lời riêng của cơ quan thuế cho câu này (mức C).

8. Việc làm ngay trong tuần này

8.1. Tải báo cáo doanh thu tháng 1 đến tháng 6/2025 trên Shopee và TikTok Shop.

8.2. Lập bảng đối chiếu như mục 3. Kiểm lại từng tháng theo bảng 1.3 đến 1.14.

8.3. Nộp sáu tờ khai bổ sung 01/CNKD, mỗi tháng một tờ.

8.4. Nộp tiền thuế tăng thêm và tiền chậm nộp trong cùng ngày.

8.5. Lưu cả bộ vào một thư mục tên “Khai bổ sung 2025”.

Sửa trước khi bị hỏi thì là tự sửa.
Đợi bị hỏi rồi mới sửa thì chỉ còn biết tiếc.
Tự khai bổ sung bây giờ là cách rẻ nhất.

9. Căn cứ pháp lý

Số A. Văn bản B. Điều, khoản C. Hiệu lực
9.1 Luật Quản lý thuế 108/2025/QH15, thông qua 10/12/2025. Khoản 5 Điều 12; khoản 4 Điều 13; Điều 14; Điều 16; điểm a khoản 2 Điều 44; Điều 53. Hiệu lực 01/07/2026; riêng Điều 13 từ 01/01/2026. Thay Luật Quản lý thuế 38/2019/QH14.
9.2 Luật Quản lý thuế 38/2019/QH14. Hạn nộp tờ khai tháng ngày 20 tháng sau; tiền chậm nộp. Hết hiệu lực từ 01/07/2026, là căn cứ hạn nộp của các kỳ 2025.
9.3 Thông tư 40/2021/TT-BTC, ký 01/06/2021. Khoản 1 Điều 10 doanh thu tính thuế; Phụ lục I tỷ lệ 1% và 0,5%; khoản 2 Điều 4 ngưỡng 100 triệu. Hết hiệu lực từ 05/03/2026, bị khoản 2 Điều 9 Thông tư 18/2026/TT-BTC thay thế; vẫn áp cho kỳ 2025.
9.4 Nghị định 117/2025/NĐ-CP, ký 09/06/2025. Sàn khấu trừ, khai thay, nộp thay. Hiệu lực 01/07/2025, hết hiệu lực 01/07/2026, bị Nghị định 252/2026/NĐ-CP thay thế; vẫn áp cho giao dịch từ 01/07/2025 đến 30/06/2026.
9.5 Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP. Điều 11 sàn khấu trừ; Điều 18 chuyển tiếp; ngưỡng 01 tỷ. Áp từ 01/01/2026, còn hiệu lực.
9.6 Thông tư 18/2026/TT-BTC. Mẫu 01/CNKD mới cho kỳ 2026. Còn hiệu lực.
9.7 Nghị định 252/2026/NĐ-CP, ký 30/06/2026. Điều 12 khai bổ sung; điểm a khoản 1 Điều 26 thời gian tính tiền chậm nộp. Hiệu lực 01/07/2026, thay Nghị định 126/2020/NĐ-CP.

9.8. Ngày tra: 19/10/2026. Sếp tự kiểm hiệu lực tại vbpl.vn theo số hiệu văn bản.

9.9. Đọc tiếp:

9.10. Hướng dẫn nộp tờ khai 01/CNKD.

9.11. Hỏi đáp: sàn khấu trừ thuế thay hộ kinh doanh, 10 câu hỏi thật.

9.12. Doanh thu tính thuế của chủ sàn thương mại điện tử.

Bước tiếp — gửi tụi mình. Sếp gửi tụi mình báo cáo doanh thu sáu tháng của hai sàn, tụi mình lập giúp bảng đối chiếu và tính sẵn số thuế, tiền chậm nộp từng tháng, hoặc hẹn một buổi tại tckn.vn/hen-gap-tu-van.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Các chỗ ghi mức C là đề xuất của tụi mình khi chưa có văn bản nói riêng: mẫu giải trình khai bổ sung sau 01/07/2026, điều kiện nghiệp vụ đã ghi sổ. Giảm giá của shop và phí vận chuyển thu hộ là mức B: suy từ nguyên văn, chưa có văn bản nêu đích danh. Số liệu và tên người trong bài là minh hoạ. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#khaibosung
#banhangtrensan


Cách lấy lại mật khẩu eTax Mobile bằng số căn cước 2026

Tháng 12/2024, một người dân ở huyện Chương Mỹ, Hà Nội nhận cuộc gọi của người tự xưng cán bộ thuế huyện.

Người gọi rất nhiệt tình: hướng dẫn khai thuế qua mạng, gửi đường dẫn tải ứng dụng “thuế”. Cài xong, tài khoản ngân hàng của anh mất hơn 200 triệu đồng. Báo Điện tử Chính phủ đưa tin ngày 02/12/2024 (đọc bài gốc).

Quên mật khẩu eTax Mobile là chuyện nhỏ. Lúc đang rối, Sếp dễ nhờ “người hỗ trợ” lạ. Mật khẩu thì tự lấy lại được trong ba phút. Tiền đã bị rút thì rất khó đòi về.

TÓM TẮT 30 GIÂY

0.1. Ai cần đọc: cá nhân, chủ hộ kinh doanh dùng ứng dụng eTax Mobile của Cục Thuế.

0.2. Từ 01/07/2025, ô “Mã số thuế” khi đăng nhập và khi lấy lại mật khẩu nhập số căn cước 12 số.

0.3. Lấy lại mật khẩu: bấm Quên mật khẩu, nhập số căn cước, đặt mật khẩu mới, nhập mã xác thực gửi về điện thoại.

0.4. Có tài khoản định danh điện tử VNeID mức 2 thì đăng nhập bằng VNeID, không cần mật khẩu thuế.

0.5. Không đưa mã xác thực cho ai, kể cả người xưng cán bộ thuế.

1. Lấy lại mật khẩu ngay trên ứng dụng

Mất khoảng ba phút, với điều kiện số điện thoại Sếp đăng ký với cơ quan thuế vẫn còn dùng. Mã xác thực chỉ gửi về số đó.

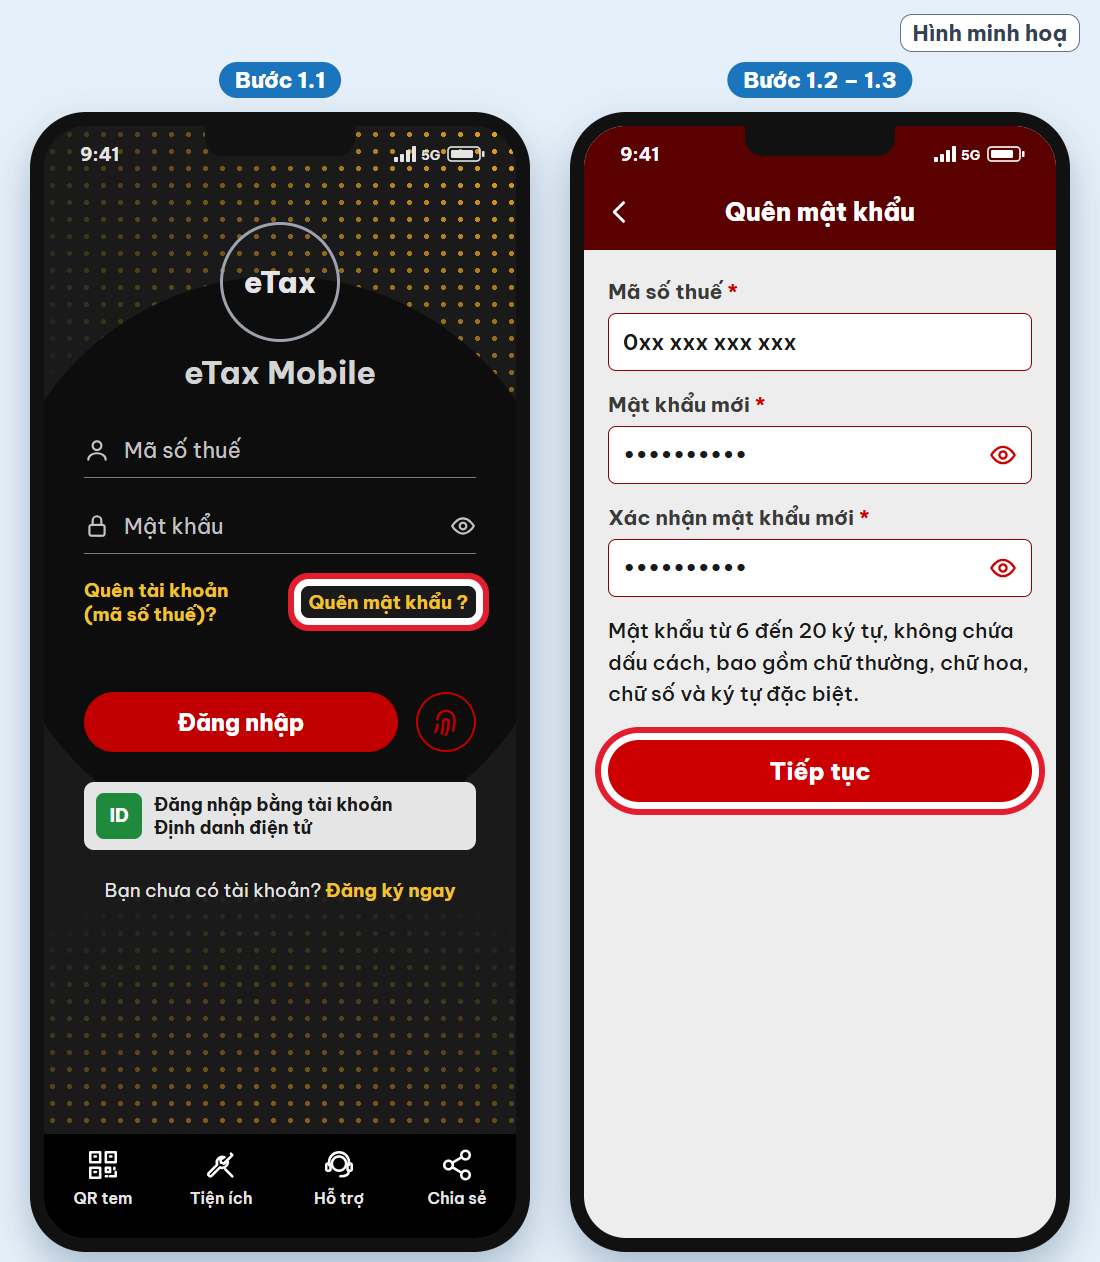
1.1. Mở ứng dụng eTax Mobile, bấm Quên mật khẩu ở màn hình đăng nhập.

1.2. Ô “Mã số thuế”: nhập số căn cước 12 số, không nhập mã số thuế 10 số cũ.

1.3. Gõ mật khẩu mới hai lần, bấm Tiếp tục.

Hình minh hoạ: bước 1.1 màn đăng nhập eTax Mobile bấm Quên mật khẩu, bước 1.2 và 1.3 màn Quên mật khẩu nhập số căn cước và mật khẩu mới rồi bấm Tiếp tục
Hình 1.1 — Bước 1.1 bấm “Quên mật khẩu ?” ở màn đăng nhập; bước 1.2–1.3 nhập số căn cước, mật khẩu mới hai lần, bấm Tiếp tục (hình minh hoạ)

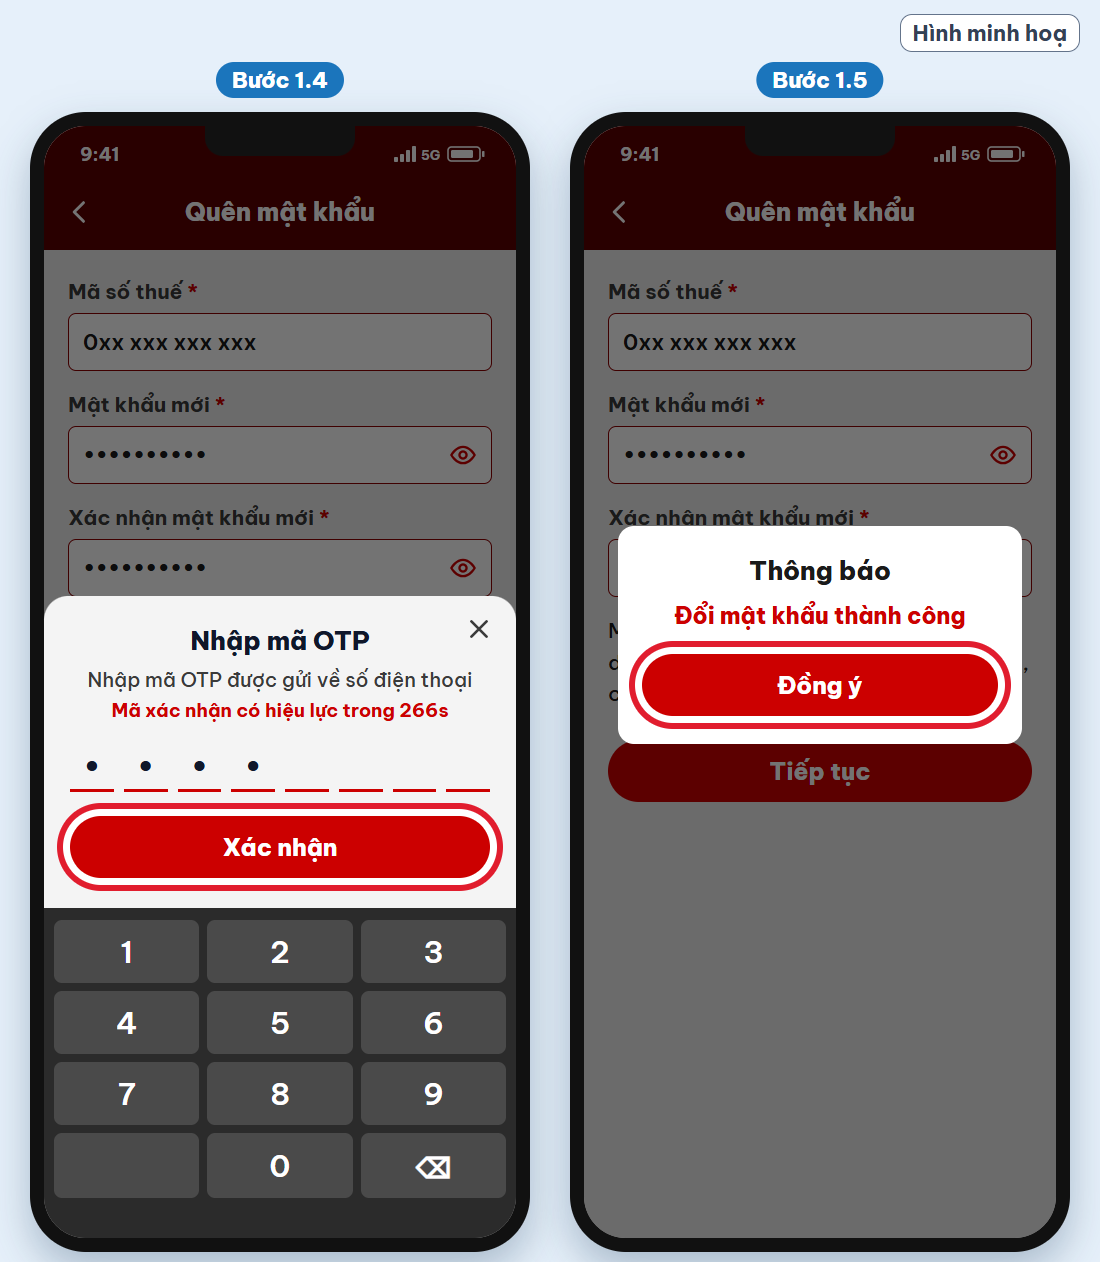
1.4. Nhập mã xác thực gửi về số điện thoại đã đăng ký, bấm Xác nhận.

1.5. Quay lại màn hình đăng nhập: số căn cước và mật khẩu mới.

Hình minh hoạ: bước 1.4 hộp nhập mã OTP gửi về số điện thoại bấm Xác nhận, bước 1.5 thông báo đổi mật khẩu thành công bấm Đồng ý
Hình 1.2 — Bước 1.4 nhập mã OTP gửi về số điện thoại, bấm Xác nhận; bước 1.5 báo đổi mật khẩu thành công, bấm Đồng ý (hình minh hoạ)

Sơ đồ chọn đường

1.6. Có VNeID mức 2? Đăng nhập bằng VNeID, xong (mục 2).

1.7. Không có VNeID, số điện thoại cũ còn dùng? Làm năm bước 1.1–1.5.

1.8. Số điện thoại đã đổi hoặc báo “Không tìm thấy số điện thoại”? Cập nhật số với cơ quan thuế trước (mục 3).

Vì sao ô ghi “Mã số thuế” mà lại nhập số căn cước? Từ 01/07/2025, số định danh cá nhân dùng thay mã số thuế của cá nhân, hộ kinh doanh. Ứng dụng chưa đổi tên ô, nên nhiều người nhập mã cũ rồi tưởng mình nhập sai mã xác thực.

2. Đăng nhập bằng VNeID thay cho mật khẩu

Đây là đường gọn nhất: không cần nhớ mật khẩu thuế nữa. Điều kiện là tài khoản VNeID đã ở mức 2.

2.1. Màn hình đăng nhập eTax Mobile, chọn Đăng nhập bằng tài khoản Định danh điện tử.

2.2. Ứng dụng chuyển sang VNeID. Sếp đăng nhập bằng mật khẩu VNeID.

2.3. Bấm đồng ý chia sẻ thông tin. Ứng dụng đưa Sếp quay lại eTax Mobile.

Các bước trên theo hướng dẫn đăng trên Cổng Thông tin điện tử Chính phủ ngày 02/04/2025. Theo bài tổng hợp của Thuế tỉnh Quảng Ninh ngày 18/12/2025, VNeID mức 1 không đăng nhập được.

3. Số điện thoại đã đổi thì làm gì

Phải cập nhật số điện thoại với cơ quan thuế trước, rồi mới lấy lại mật khẩu được. Mã xác thực không thể gửi về số máy cơ quan thuế không biết.

3.1. Cách nhanh nhất: liên hệ cơ quan thuế quản lý, nhờ cập nhật số điện thoại và thư điện tử.

3.2. Xong thì quay lại làm bước 1.1–1.5.

3.3. Nếu Sếp có VNeID mức 2: đăng nhập bằng VNeID trước, rồi tự xem lại thông tin đăng ký thuế trong ứng dụng.

Cách tự cập nhật số điện thoại trong ứng dụng thay đổi theo từng phiên bản. Tụi mình chưa kiểm lại trên bản mới nhất, nên ghi đường chắc chắn nhất là hỏi cơ quan thuế quản lý.

4. Lỗi hay gặp và cách xử lý

Số A. Màn hình báo B. Cách xử lý
4.1 “Nhập sai mã OTP” dù gõ đúng mã. Ô “Mã số thuế” nhập số căn cước 12 số, cập nhật ứng dụng bản mới.
4.2 “Lỗi xác thực người dùng” khi đăng nhập. Đăng nhập bằng số căn cước thay mã số thuế cũ, hoặc dùng VNeID mức 2.
4.3 “Không tìm thấy số điện thoại của người nộp thuế”. Hồ sơ thuế đang trống số điện thoại. Nhờ cơ quan thuế cập nhật, rồi làm lại.
4.4 “Số định danh cá nhân chưa được ghi nhận là mã số thuế”. Sếp chưa đăng ký thuế. Đăng ký thuế trước, rồi mới đăng nhập được.
4.5 Chờ mãi không nhận được mã xác thực. Kiểm sóng, hộp tin chặn. Vẫn không có thì có thể số đã đổi: xem mục 3.
4.6 Nhập sai nhiều lần, không vào được nữa. Chưa thấy hướng dẫn chính thức nêu số lần bị khoá. Dừng thử, liên hệ cơ quan thuế quản lý.

Các dòng 4.1–4.4 theo bài tổng hợp vướng mắc eTax Mobile của Thuế tỉnh Quảng Ninh ngày 18/12/2025.

5. Giữ an toàn tài khoản thuế

Cơ quan thuế không bao giờ hỏi mật khẩu, mã xác thực hay số tài khoản ngân hàng của Sếp. Thuế Hà Nội nhắc lại điều này ngày 19/08/2026.

Không đưa mật khẩu và mã xác thực cho bất kỳ ai, kể cả người tự xưng cán bộ thuế.

5.1. Chỉ tải eTax Mobile từ Google Play hoặc App Store. Không cài ứng dụng từ đường dẫn gửi qua Zalo, tin nhắn.

5.2. Ứng dụng nào xin quyền “điều khiển màn hình”, “trợ năng” thì gỡ ngay. Ứng dụng thuế thật không xin quyền đó.

5.3. Thông báo thật của cơ quan thuế chỉ đi qua eTax Mobile, trang thuedientu.gdt.gov.vn, dichvucong.gdt.gov.vn hoặc thư có đuôi @gdt.gov.vn.

5.4. Lỡ cài ứng dụng lạ: tắt mạng, gọi ngân hàng khoá tài khoản, báo công an nơi gần nhất.

6. Hỏi đáp nhanh

6.1. Mã số thuế 10 số cũ còn dùng được không?
Với cá nhân, hộ kinh doanh: mã cũ dùng đến hết 30/06/2025. Từ 01/07/2025 dùng số định danh cá nhân.

6.2. Kế toán giữ mật khẩu giúp có được không?
Không nên. Cần làm hộ thủ tục thì làm giấy ủy quyền, đừng đưa mật khẩu và mã xác thực.

6.3. Đã đăng nhập bằng VNeID, có cần lấy lại mật khẩu thuế nữa không?
Không bắt buộc. Lấy lại khi Sếp muốn có thêm một đường dự phòng.

6.4. Mật khẩu eTax Mobile và mật khẩu VNeID có phải là một không?
Không. Hai hệ thống khác nhau: VNeID của Bộ Công an, eTax Mobile của Cục Thuế.

6.5. Người lạ gọi báo “tài khoản thuế sắp bị khoá” thì làm gì?
Cúp máy. Tự mở eTax Mobile kiểm tra, hoặc gọi đúng số của cơ quan thuế quản lý.

7. Việc cần làm ngay hôm nay

7.1. Mở eTax Mobile, thử đăng nhập bằng số căn cước. Không được thì làm mục 1.

7.2. Kiểm VNeID đang ở mức 1 hay mức 2.

7.3. Xoá mọi ứng dụng “thuế” không tải từ Google Play hoặc App Store.

7.4. Đọc thêm: cách xác nhận ủy quyền trên VNeID khi nộp hồ sơ đăng ký doanh nghiệp.

7.5. Đọc thêm: xác thực sinh trắc học khi đăng ký hoá đơn điện tử trên eTax Mobile.

7.6. Đọc thêm: hướng dẫn nộp tờ khai 01/CNKD cho hộ kinh doanh.

Sếp vào được eTax Mobile mà vẫn thấy nợ thuế lạ, tờ khai chưa rõ, cứ gửi tụi mình coi cùng. Coi sớm một tuần thì đỡ một lần chạy ra cơ quan thuế.

7.7. Mở cổng khách hàng, gửi ảnh màn hình cho tụi mình.

7.8. Hẹn gặp tư vấn trực tiếp.

8. Căn cứ và nguồn

Số A. Văn bản, nguồn B. Nội dung dùng trong bài
8.1 Thông tư 90/2026/TT-BTC quy định về đăng ký thuế, Bộ Tài chính ban hành 30/06/2026, hiệu lực 01/07/2026, thay Thông tư 86/2024/TT-BTC ngày 23/12/2024 (khoản 1 Điều 36). Khoản 2 Điều 37: cá nhân, hộ gia đình, hộ kinh doanh đã có mã số thuế thì “sử dụng số định danh cá nhân làm mã số thuế”. Quy định này có từ 01/07/2025 theo Thông tư 86/2024/TT-BTC (nay đã được thay). Đối chiếu bản gốc vbpl.vn ngày 16/10/2026.
8.2 Thuế tỉnh Quảng Ninh, tổng hợp vướng mắc eTax Mobile, 18/12/2025. Các lỗi 4.1–4.4 và cách xử lý.
8.3 Hướng dẫn đăng nhập eTax Mobile bằng VNeID, Cổng Thông tin điện tử Chính phủ, 02/04/2025. Ba bước ở mục 2.
8.4 Khuyến cáo nhận biết trang và thông tin giả mạo cơ quan thuế, Thuế thành phố Hà Nội, 19/08/2026. Mục 5: kênh chính thức, không hỏi mật khẩu.

Ngày tra nguồn: 16/10/2026. Giao diện ứng dụng có thể đổi theo bản cập nhật.

Miễn trừ trách nhiệm: bài viết mang tính hướng dẫn chung, tổng hợp từ hướng dẫn công khai của cơ quan thuế tại ngày tra nguồn 16/10/2026. Tên nút, tên ô trong ứng dụng eTax Mobile có thể thay đổi theo từng phiên bản. Bài không thay cho hướng dẫn của cơ quan thuế quản lý trực tiếp. Vướng mắc cụ thể, Sếp liên hệ cơ quan thuế quản lý hoặc liên hệ tụi mình.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #etaxmobile #vneid


Hướng dẫn nộp tờ khai 01/CNKD

Tóm tắt 3 dòng
Ai nộp tờ khai 01/CNKD: hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng một năm.
Từ 1 tỷ trở xuống thì không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, chỉ báo doanh thu theo mẫu 01/TKN-CNKD.
Nộp ở đâu: cổng Thuế điện tử hoặc ứng dụng eTax Mobile.

1. Hạn nộp năm 2026

Hạn nộp của hộ kinh doanh năm 2026
Doanh thu một năm Phải làm gì Hạn chót
1.1. Từ 1 tỷ trở xuống, đã kinh doanh từ trước Không phải nộp thuế. Chỉ báo doanh thu 1 lần/năm (mẫu 01/TKN-CNKD) 31/01 năm sau. Doanh thu năm 2026 báo trước 31/01/2027
1.2. Từ 1 tỷ trở xuống, mới mở trong 6 tháng đầu năm Báo doanh thu 2 lần 31/07 cùng năm và 31/01 năm sau
1.3. Trên 1 tỷ tới 50 tỷ Khai tờ khai 01/CNKD mỗi quý Ngày cuối của tháng đầu quý sau: quý 3 là 31/10, quý 4 là 31/01 năm sau
1.4. Trên 50 tỷ Khai tờ khai 01/CNKD mỗi tháng Ngày 20 của tháng sau

Lưu ý: đang dưới 1 tỷ mà giữa năm doanh thu cộng dồn vượt 1 tỷ thì phải khai, nộp thuế ngay từ quý vượt.

2. Đăng nhập

Vào cổng Thuế điện tử của Cục Thuế hoặc mở ứng dụng eTax Mobile. Đăng nhập bằng tài khoản định danh điện tử (VNeID) hoặc mã số thuế của hộ.

3. Chọn tờ khai 01/CNKD và kỳ khai

Vào mục khai thuế, chọn mẫu 01/CNKD, rồi chọn đúng kỳ: theo quý nếu doanh thu từ 50 tỷ trở xuống, theo tháng nếu trên 50 tỷ.

Lưu ý: chọn sai kỳ là phải nộp tờ khai bổ sung. Kiểm lại tháng hoặc quý trước khi bấm tiếp.

4. Nộp và lưu biên nhận

  1. Kiểm doanh thu từng nhóm ngành trước khi nộp.
  2. Bấm nộp tờ khai.
  3. Tải thông báo chấp nhận, lưu cùng sổ sách của hộ.

5. Xem video hướng dẫn

Video đặt sau phần chữ, để ai không bật tiếng được vẫn làm theo được.

6. Căn cứ pháp lý

Nghị định 68/2026/NĐ-CP (05/03/2026): Điều 8 khoản 1 điểm a; Điều 8 khoản 3 điểm a, b; Điều 9 khoản 1; Điều 10 khoản 1; Điều 17 khoản 4. Nghị định 141/2026/NĐ-CP (29/04/2026, hiệu lực từ 01/01/2026): Điều 1 khoản 1 đổi mức “500 triệu đồng” thành “01 tỷ đồng”. Mẫu tờ khai theo Thông tư 18/2026/TT-BTC (05/03/2026), đã được sửa bởi Thông tư 50/2026/TT-BTC. Đã đọc bản gốc có chữ ký trên Cổng thông tin Chính phủ ngày 26/09/2026.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn chi tiết: thủ tục thanh lý cửa hàng và xuất hóa đơn dành cho hộ kinh doanh

image_print 370
image_print 370
image_print 370
image_print 370
image_print 370

HƯỚNG DẪN CHI TIẾT: THỦ TỤC THANH LÝ CỬA HÀNG VÀ XUẤT HÓA ĐƠN DÀNH CHO HỘ KINH DOANH

Người viết: Ad Lan Ngọc – tckn.vn Ngày viết bài: 30/01/2026

Kính thưa Quý doanh nhân và người xem, chuyển nhượng cửa hàng là nghiệp vụ đòi hỏi sự tỉ mỉ trong khâu chứng từ. Để hành trình này diễn ra trọn vẹn, Lan Ngọc xin chia sẻ hướng dẫn chi tiết về hồ sơ cho cả bên bán và bên mua theo quy định mới nhất:

1. Quy trình thực hiện hồ sơ thanh lý chuẩn mực

Bước 1: Lập Bảng kê tài sản và Hồ sơ nguồn gốc

  • 1.1. Quý doanh nhân thực hiện kê khai chi tiết danh mục hàng hóa (quần áo, giày dép) và tài sản đi kèm.
  • 1.2. Ngoài Bảng kê thu mua, Quý doanh nhân cần chuẩn bị các chứng từ chứng minh nguồn gốc xuất xứ (nếu có) như: Hóa đơn đỏ mua vào trước đây, tờ khai hải quan (với hàng nhập khẩu), hoặc hợp đồng mua bán cũ để tăng tính pháp lý cho lô hàng.
  • 1.3. Việc lưu trữ đầy đủ nguồn gốc giúp Quý doanh nhân giải trình minh bạch trước các cơ quan kiểm tra và hỗ trợ bên mua an tâm về tính pháp lý của hàng hóa.

Bước 2: Xuất hóa đơn điện tử từng lần phát sinh qua Cơ quan thuế

  • 1.1. Hộ kinh doanh bên bán nộp đơn đề nghị và hồ sơ kiểm kê tại Cơ quan thuế quản lý trực tiếp để được cấp hóa đơn lẻ.
  • 1.2. Thuế suất áp dụng theo phương pháp trực tiếp trên doanh thu: 1% thuế GTGT và 0.5% thuế TNCN cho lĩnh vực hàng hóa.

Bước 3: Tuân thủ quy định thanh toán không dùng tiền mặt

  • 1.1. Đối với giao dịch từ 5.000.000 VNĐ trở lên, bắt buộc phải thực hiện thanh toán qua hình thức chuyển khoản để đảm bảo tính hợp lệ của chi phí.
  • 1.2. Quy định thanh toán không dùng tiền mặt áp dụng đồng nhất cho các giao dịch phát sinh từ ngày 15/12/2025.

2. Bộ hồ sơ hạch toán chi phí hợp lệ dành cho Bên Mua

Kính thưa Quý doanh nhân, để bên mua (Hộ kinh doanh B hoặc Doanh nghiệp) có thể hạch toán chi phí được trừ một cách hợp lệ khi tính thuế, cần có bộ hồ sơ đầy đủ như sau:

  • 2.1. Hợp đồng thanh lý/sang nhượng: Ghi rõ nội dung, giá trị và phương thức thanh toán.
  • 2.2. Hóa đơn điện tử: Hóa đơn do Cơ quan thuế cấp cho bên bán (HKD A) theo từng lần phát sinh.
  • 2.3. Bảng kê thu mua hàng hóa/tài sản: Chi tiết số lượng và chủng loại hàng hóa bàn giao.
  • 2.4. Chứng từ chứng minh nguồn gốc: Các giấy tờ liên quan đến xuất xứ hàng hóa từ bên bán cung cấp.
  • 2.5. Chứng từ thanh toán không dùng tiền mặt: Giấy báo nợ, ủy nhiệm chi từ ngân hàng (bắt buộc cho giao dịch từ 5 triệu đồng).
  • 2.6. Biên bản bàn giao tài sản: Có chữ ký xác nhận thực tế của cả hai bên tại thời điểm chuyển giao cửa hàng.

3. Hệ thống văn bản pháp luật tham chiếu

  • 3.1. Luật số 149/2025/QH15 (Luật Thuế GTGT sửa đổi): Ban hành ngày 11/12/2025, có hiệu lực từ 01/01/2026.
  • 3.2. Luật số 109/2025/QH15 (Luật Thuế TNDN sửa đổi): Quy định về điều kiện hóa đơn và chứng từ thanh toán hợp lệ.
  • 3.3. Nghị định số 320/2025/NĐ-CP: Ban hành ngày 15/12/2025, siết chặt ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng.
  • 3.4. Nghị định 254/2026/NĐ-CP & Thông tư 91/2026/TT-BTC (thay Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, hết hiệu lực từ 01/07/2026): quy định về hóa đơn điện tử và cấp hóa đơn lẻ từng lần phát sinh.
  • 3.5. Thông tư 40/2021/TT-BTC: Hướng dẫn thuế GTGT và TNCN cho hộ kinh doanh.

4. Lời ngỏ và Miễn trừ trách nhiệm

Nội dung bài viết dựa trên các văn bản pháp luật hiện hành tính đến tháng 01/2026. Vì mỗi địa phương có thể có hướng dẫn chi tiết riêng, Quý doanh nhân và người xem nên tham khảo ý kiến cán bộ thuế trực tiếp trước khi giao dịch. tckn.vn xin miễn trừ trách nhiệm pháp lý đối với việc tự ý áp dụng thông tin mà không có sự kiểm đối chuyên môn.


Tckn.vn – Đồng hành cùng cộng đồng kinh doanh minh bạch.

#tuanthuthue #hoachdinhthue #taichinhkhoinghiep #thueHKD

Nếu Quý doanh nhân và người xem cần Lan Ngọc hỗ trợ thêm bất kỳ chi tiết nào trong bộ hồ sơ hạch toán này, xin Quý vị cứ để lại bình luận bên dưới để Lan Ngọc biết ạ.

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.


Các ưu đãi mới cho doanh nghiệp và hộ kinh doanh áp dụng từ ngày 17/05/2025 theo Nghị quyết 198/2025/QH15

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


17. Cách ghi Sổ sách kế toán hộ kinh doanh áp dụng từ 01/01/2026 trở đi (theo Thông tư 152/2025/TT-BTC)

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


16. Cách ghi sổ sách kế toán hộ kinh doanh áp dụng từ 01/01/2022 đến 31/12/2025 (theo Thông tư 88/2021/TT-BTC)

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Thành phần hồ sơ kiểm tra đối với hộ kinh doanh sau đăng ký thành lập

image_print 239
image_print 237
image_print 237
image_print 237
image_print 237

Thành phần hồ sơ kiểm tra đối với hộ kinh doanh sau đăng ký thành lập

Khi Ủy ban nhân dân phường hoặc Tổ kiểm tra liên ngành tiến hành kiểm tra hoạt động của hộ kinh doanh sau đăng ký thành lập, chủ hộ cần chuẩn bị đầy đủ hồ sơ theo yêu cầu tại thông báo gửi từ phường. Việc chuẩn bị đúng và đủ hồ sơ giúp buổi kiểm tra diễn ra nhanh chóng và thể hiện sự tuân thủ pháp luật của hộ kinh doanh.

Dưới đây là danh mục thành phần hồ sơ kiểm tra được trích nguyên văn và sắp xếp lại theo dạng mục đánh số để dễ theo dõi.

1. Giấy chứng nhận đăng ký hộ kinh doanh hoặc đăng ký doanh nghiệp

Bản chính để đối chiếu khi Tổ kiểm tra làm việc trực tiếp tại cơ sở.

2. Việc thực hiện nghĩa vụ thuế

Biên lai thuế và báo cáo thuế theo quy định của cơ quan thuế. Bao gồm các loại thuế mà hộ kinh doanh đã kê khai và nộp trong quá trình hoạt động.

3. Điều lệ và quyết định bổ nhiệm Giám đốc

Áp dụng đối với doanh nghiệp. Trường hợp hộ kinh doanh, mục này có thể không phát sinh.

4. Sổ đăng ký thành viên, cổ đông và giấy chứng nhận góp vốn của doanh nghiệp

Chỉ áp dụng đối với loại hình doanh nghiệp. Nếu là hộ kinh doanh, mục này thường không có.

5. Hợp đồng thuê hoặc mượn mặt bằng

Tài liệu chứng minh địa điểm kinh doanh hợp pháp, hợp lệ theo quy định.

6. Giấy chứng nhận đủ điều kiện kinh doanh

Áp dụng với các ngành nghề thuộc danh mục ngành nghề kinh doanh có điều kiện theo Phụ lục 4 của Luật Đầu tư số 61/2020/QH14.

7. Giấy chứng nhận cơ sở đủ điều kiện an toàn thực phẩm

Bắt buộc đối với các cơ sở kinh doanh dịch vụ ăn uống và các ngành nghề liên quan đến chế biến, phục vụ thực phẩm.

8. Hóa đơn chứng từ và nguồn gốc hàng hóa

Bao gồm hóa đơn mua vào, chứng từ đầu vào, chứng từ đầu ra và các tài liệu liên quan đến xuất xứ hàng hóa.

9. Hợp đồng lao động và danh sách đăng ký lao động

Kèm theo việc khai trình lao động với cơ quan có thẩm quyền theo đúng quy định pháp luật lao động.

10. Hồ sơ phòng cháy chữa cháy (nếu có)

Áp dụng đối với các ngành nghề, địa điểm kinh doanh thuộc diện phải đảm bảo điều kiện về phòng cháy chữa cháy theo quy định pháp luật.
Có thể bao gồm một trong các loại giấy tờ sau:

  • 10.1. Biên bản kiểm tra an toàn phòng cháy chữa cháy.
  • 10.2. Văn bản xác nhận đủ điều kiện về phòng cháy chữa cháy.
  • 10.3. Hồ sơ quản lý PCCC theo mẫu của cơ quan Công an.

Bài viết chỉ mang tính chất cung cấp thông tin chung.
Không thay thế cho ý kiến chuyên môn và tư vấn pháp lý chính thức.
Nếu cần hỗ trợ về thuế – kế toán – hộ kinh doanh, vui lòng liên hệ:

TÀI CHÍNH KHỞI NGHIỆP
266 Võ Thành Trang, Phường 11, Quận Tân Bình, TP. Hồ Chí Minh
Email: ketoan@taichinhkhoinghiep.vn
Điện thoại: 028.710.19.191 nhánh 1

© 2025 TÀI CHÍNH KHỞI NGHIỆP

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


HƯỚNG DẪN CHUYỂN HỘ KHOÁN SANG KÊ KHAI ĐÚNG CÁCH

image_print 263
image_print 262
image_print 262
image_print 262

HƯỚNG DẪN CHUYỂN HỘ KHOÁN SANG KÊ KHAI ĐÚNG CÁCH

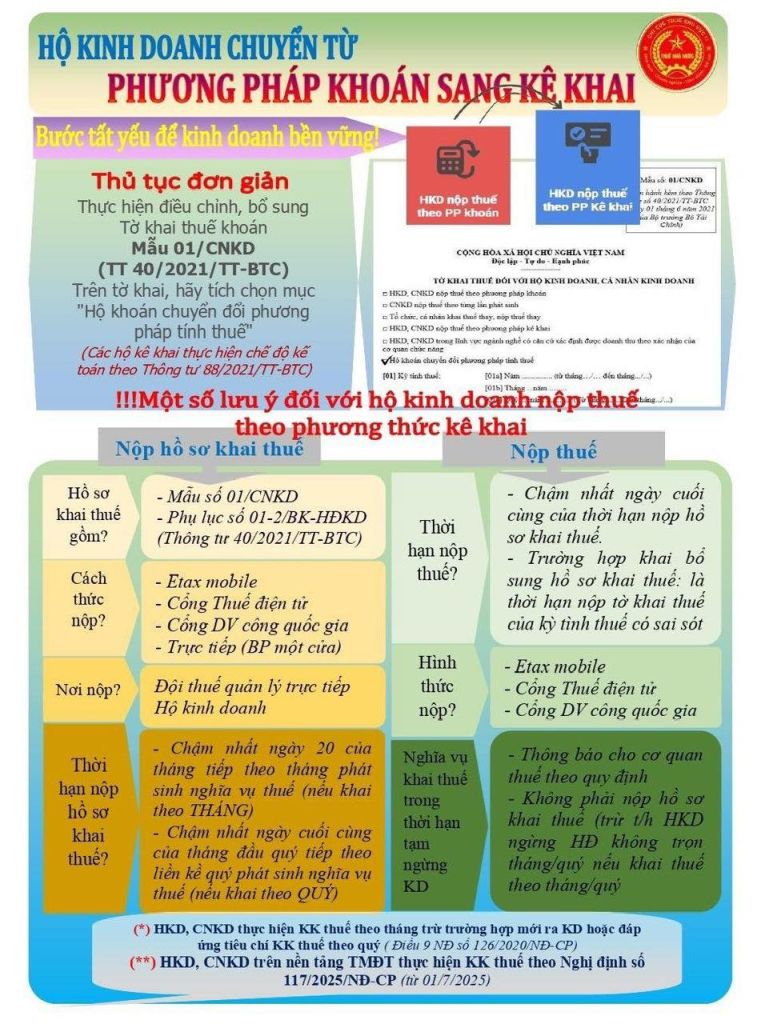
Khi hộ kinh doanh chuyển từ thuế khoán sang phương pháp kê khai, việc quan trọng nhất là phải thông báo chính thức với cơ quan thuế bằng hồ sơ hợp lệ.

Dưới đây là các cách hợp lệ để hộ khoán thực hiện chuyển đổi.


CÁCH 1: NỘP QUA CỔNG DỊCH VỤ CÔNG NGÀNH THUẾ

Truy cập: https://dichvucong.gdt.gov.vn

Hoặc: https://dichvucong.gdt.gov.vn/tthc/homelogin/chi-tiet-tthc?maTTHC=2.002259
Đăng nhập tài khoản người nộp thuế.

Thực hiện theo các bước sau:

  1. Vào mục Tờ khai.
  2. Chọn thủ tục mã 2.002259 (Mẫu 01/CNKD theo Thông tư 40/2021/TT-BTC)
  3. Nộp hồ sơ.
  4. Chọn đúng địa điểm kinh doanh.
  5. Chọn hình thức kê khai.
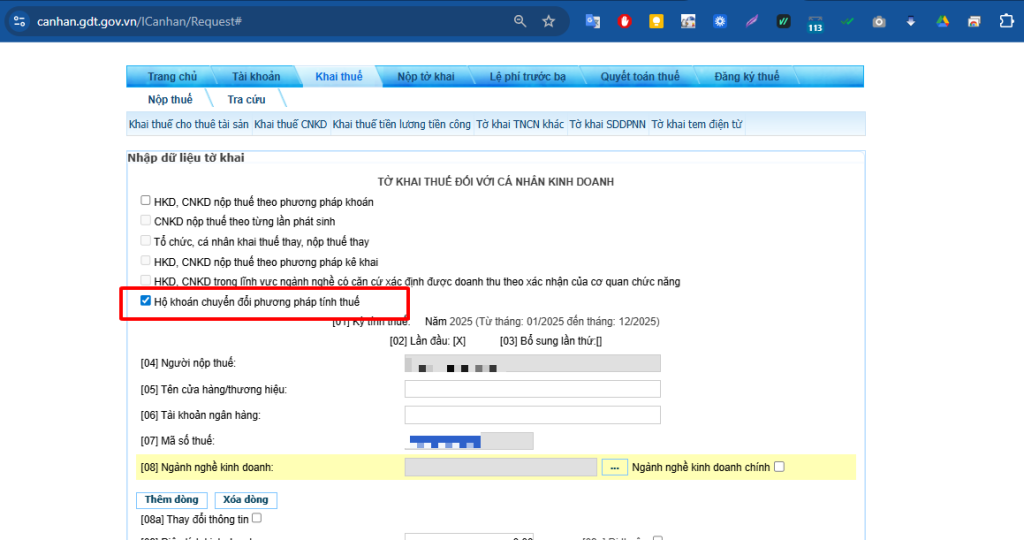
  6. Tích chọn “Hộ khoán chuyển đổi phương pháp tính thuế”.
  7. Điền đầy đủ thông tin trong tờ khai.
  8. Nhấn Gửi hồ sơ.

CÁCH 2: NỘP TRỰC TIẾP TẠI CƠ QUAN THUẾ

  1. Chuẩn bị Mẫu 01/CNKD theo Thông tư 40/2021/TT-BTC.
  2. Đến cơ quan thuế quản lý trực tiếp hộ kinh doanh.
  3. Nộp hồ sơ tại bộ phận tiếp nhận và nhận thông báo xử lý theo quy định.

CÁCH 3: NỘP QUA CỔNG THUẾ ĐIỆN TỬ

Truy cập: https://thuedientu.gdt.gov.vn/etaxnnt/
Đăng nhập tài khoản.

Thực hiện:

  1. Chọn chức năng kê khai đối với cá nhân kinh doanh.
  2. Chọn Mẫu 01/CNKD.
  3. Tích chọn “Hộ khoán chuyển đổi phương pháp tính thuế”.
  4. Điền thông tin và gửi hồ sơ.

CÁCH 4: NỘP QUA ỨNG DỤNG ETAX MOBILE

Mở ứng dụng eTax Mobile.

Thực hiện:

  1. Chọn Khai thuế.
  2. Chọn Khai thuế CNKD.
  3. Chọn mã thủ tục 2.002259.
  4. Chọn Nộp hồ sơ.
  5. Tích chọn “Hộ khoán chuyển đổi phương pháp tính thuế”.
  6. Điền Mẫu 01/CNKD.
  7. Gửi hồ sơ.

LƯU Ý

Bắt buộc phải tích chọn “Hộ khoán chuyển đổi phương pháp tính thuế”.


CƠ SỞ PHÁP LÝ

Thông tư 40/2021/TT-BTC.

Tham khảo thêm tại

Sếp muốn làm tiếp thì bắt đầu từ đâu

  • Đọc tiếp theo thứ tự: Bắt đầu tại đây — các bài xếp theo trình tự việc, từ đăng ký tới quyết toán.
  • Có hồ sơ chưa chắc: gửi tụi mình coi cùng tại hotro.tckn.vn. Coi trước thì sửa được, để tới lúc quyết toán thì chỉ còn biết tiếc.
  • Muốn nói chuyện trực tiếp: đặt lịch gặp hoặc gọi 028.710.19.191, nhánh 101.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Chỗ nào phải điền đã tô nền vàng cho dễ thấy, và trang sau của mỗi biểu mẫu có hướng dẫn điền chi tiết, kèm cách sắp bộ hồ sơ và thời hạn lưu trữ. Tải không mất phí, không cần đăng ký.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.


Hướng dẫn lưu trữ hồ sơ và cách đặt tên — theo đúng sáu ngăn tủ hồ sơ trên cổng khách hàng

image_print 237
image_print 236
image_print 236
image_print 236
image_print 236

Cơ quan thuế kiểm tra năm nay, hỏi tập chứng từ của bốn năm trước. Sếp mở ổ đĩa ra: thư mục tên moi nhat, bên cạnh là ban cuoi, rồi ban cuoi 2, rồi ban cuoi sua lai. Người làm hồ sơ đó đã nghỉ việc từ lâu.

Chứng từ có đủ. Nhưng không ai chỉ ra được bản nào là bản đúng.

Lưu trữ hỏng thì không mất giấy, chỉ mất thứ khác: mất thời gian giải trình, mất luôn sự tin cậy của con số.

Bài này ghi cách xếp hồ sơ theo đúng tủ hồ sơ Sếp đang có trên cổng khách hàng, kèm thời hạn lưu theo luật và cách đặt tên để năm năm sau mở ra vẫn tìm được.

1. Tủ hồ sơ của Sếp đã chia sẵn sáu ngăn

Nếu Sếp đang dùng dịch vụ của tụi mình thì không phải tự nghĩ ra khung. Tủ hồ sơ trên cổng khách hàng hotro.tckn.vn đã chia sẵn, mỗi ngăn có thời hạn lưu riêng theo luật:

Ngăn Đựng gì Thời hạn lưu
1.1. Pháp Lý Giấy đăng ký doanh nghiệp, điều lệ, thay đổi đăng ký kinh doanh, giấy phép con 10 năm — khoản 4 Điều 13 Nghị định 174/2016/NĐ-CP
1.2. Sổ Sách Sổ kế toán chi tiết, sổ tổng hợp, báo cáo tài chính, báo cáo quyết toán 10 năm — Điều 13
1.3. Chứng Từ Hoá đơn, phiếu thu chi, phiếu nhập xuất kho, sao kê ngân hàng 5 năm — Điều 12
1.4. Thuế Tờ khai đã nộp, thông báo của cơ quan thuế, biên lai nộp thuế 10 năm — Điều 13
1.5. Bảo hiểm xã hội Hồ sơ báo tăng báo giảm, sổ bảo hiểm, quyết định hưởng chế độ Pháp luật kế toán chưa quy định riêng — tụi mình khuyên giữ bằng thời gian làm việc của người lao động cộng thêm, vì hồ sơ này còn dùng khi họ nghỉ hưu
1.6. Quy trình kế toán Quy chế nội bộ, quy trình làm việc. Ngăn này dùng trong nội bộ, khách không thấy Nội bộ tự đặt

Chứng từ 5 năm, còn sổ sách 10 năm. Đây là chỗ hay nhầm nhất. Hoá đơn để riêng với sổ thì 5 năm, nhưng chính tờ hoá đơn đó nếu dùng trực tiếp để ghi sổ và lập báo cáo tài chính thì phải giữ 10 năm theo Điều 13. Không chắc thì giữ theo mức dài hơn.

2. Ba thứ tủ hồ sơ tự làm mà ổ đĩa thường không làm được

  1. 2.1. Đếm bản, không đè bản cũ. Mỗi lần cập nhật một hồ sơ, tủ tăng số bản: bản 1, bản 2, bản 3. Bản cũ vẫn còn. Đây chính là cách hết cảnh ban cuoi 2.
  2. 2.2. Tự tính hạn lưu và báo trạng thái. Mỗi hồ sơ hiện rõ: Còn hạn · Sắp tới hạn · Tới hạn cần xử lý · Lưu vĩnh viễn, kèm căn cứ điều khoản ngay cạnh. Không phải nhớ, không phải tự đếm năm.
  3. 2.3. Ghi rõ nguồn của từng bản. Bản nào tụi mình làm ra, bản nào tải về từ cổng thuế, bản nào từ cổng hoá đơn điện tử. Nhờ vậy mới đối chiếu được tờ khai mình tính với tờ khai đã nộp thật. Tải lại nhiều lần cũng không sinh bản trùng, vì mỗi bản có mã tham chiếu riêng.

3. Quy tắc đặt tên — ba điều, không hơn

  1. 3.1. Bắt đầu bằng ngày, dạng NĂM THÁNG NGÀY. Viết 261028 cho ngày 28/10/2026. Máy tự xếp đúng thứ tự thời gian, không cần sắp tay.
  2. 3.2. Không dấu, không ký tự lạ. Dấu tiếng Việt và các ký tự như / \ : * ? " < > | làm hỏng tên khi chuyển máy hoặc tải lên. Dùng gạch dưới thay khoảng trắng.
  3. 3.3. Ba phần, ngăn bằng gạch dưới: ngày_loại giấy_tên bên kia.

Mẫu dùng được ngay:

Hợp đồng bán 261028_HDBAN_CONG TY ABC
Hoá đơn bán 261028_HD_10000_CONG TY ABC
Hợp đồng mua 261028_HDMUA_NHA CUNG CAP X
Biên bản nghiệm thu 261028_NGHIEM THU_CONG TY ABC
Phiếu thu, phiếu chi 261028_PHIEU THU_TEN NGUOI NOP
Sao kê ngân hàng 2610_ACB_12345678 — chỉ cần năm và tháng, kèm số tài khoản nếu có nhiều tài khoản cùng một ngân hàng

Đặt tên đúng một lần thì không phải mở file ra mới biết là gì. Đó là toàn bộ mục đích của quy tắc này.

4. Sếp tự lưu trên ổ đĩa riêng thì xếp thế nào

Vẫn dùng đúng sáu ngăn ở mục 1, để sau này đối chiếu với tủ hồ sơ không bị lệch. Trong mỗi ngăn thì chia theo năm tài chính trước, rồi mới chia nhỏ:

  • 4.1. 2026_PHAP LY
  • 4.2. 2026_SO SACH
  • 4.3. 2026_CHUNG TU → bên trong chia tiếp: BAN HANG · MUA HANG · TIEN
  • 4.4. 2026_THUE
  • 4.5. 2026_BAO HIEM XA HOI

Không quá ba tầng thư mục. Sâu hơn ba tầng thì chính người xếp cũng lười mở, và hồ sơ bắt đầu rơi lung tung ra ngoài.

5. Năm lỗi làm hỏng cả kho hồ sơ

  1. 5.1. Đặt tên theo trí nhớ — moi nhat, ban cuoi, sua lan 3. Người đặt tên nghỉ việc là hết đường tra.
  2. 5.2. Đè bản mới lên bản cũ. Sai một lần là mất luôn bản đúng trước đó.
  3. 5.3. Trộn nhiều năm trong một thư mục. Tới lúc hết hạn lưu thì không tách ra được, phải giữ hết hoặc bỏ hết.
  4. 5.4. Chỉ lưu một chỗ. Máy hỏng, mất điện thoại, hết hạn tài khoản lưu trữ là mất sạch.
  5. 5.5. Bỏ hồ sơ khi chưa hết hạn lưu. Chứng từ 5 năm mà dọn máy năm thứ ba là tự bỏ bằng chứng của chính mình.

6. Việc cần làm ngay trong tuần này

  1. 6.1. Mở hotro.tckn.vn, vào mục Hồ sơ, xem tủ của công ty mình đang có gì. Cột Thời hạn lưu cho biết hồ sơ nào sắp tới hạn.
  2. 6.2. Ngăn nào đang trống mà Sếp biết chắc là có giấy, thì gửi lên qua mục Gửi chứng từ ngay trên cổng.
  3. 6.3. Đặt lại tên cho các tệp của năm nay trước, theo quy tắc ba phần ở mục 3. Năm cũ làm sau, đừng ôm hết một lượt rồi bỏ dở.
  4. 6.4. Chọn một người trong công ty chịu trách nhiệm hồ sơ. Không có tên cụ thể thì việc này không ai làm.
  5. 6.5. Kiểm bản sao lưu thứ hai: hồ sơ đang nằm ở mấy chỗ? Chỉ một chỗ thì thêm một chỗ nữa.

7. Tủ hồ sơ còn dùng được việc gì nữa

Ngay trên hotro.tckn.vn, cùng chỗ với tủ hồ sơ, Sếp xem được:

  • 7.1. Việc cần làm — tụi mình đang chờ Sếp gửi giấy gì, hạn tới ngày nào.
  • 7.2. Gửi chứng từ — đưa giấy tờ lên thẳng đúng ngăn, khỏi gửi qua tin nhắn rồi trôi mất.
  • 7.3. Tài khoản phần mềm — nơi giữ tài khoản khai thuế, hoá đơn điện tử, thay cho việc ghi vào sổ tay.
  • 7.4. Hỗ trợ — hỏi thẳng, có ghi lại, không lẫn vào dòng tin nhắn.

Hồ sơ xếp gọn thì lúc bị hỏi Sếp mở ra là có. Không phải đi tìm, không phải giải thích vì sao tên file lại là ban cuoi 2.

Sếp mở hotro.tckn.vn, vào mục Hồ sơ xem tủ của công ty mình. Thấy ngăn nào trống hoặc hồ sơ nào sắp tới hạn thì nhắn tụi mình, tụi mình xếp cùng.

Chưa có tài khoản trên cổng thì gửi tụi mình mã số thuế, tụi mình mở cho Sếp.

Biểu mẫu tải về cho việc này

Tụi mình soạn sẵn theo văn bản đang còn hiệu lực. Sếp bấm vào tên là tải, mở bằng Word hoặc Google Docs, điền vào chỗ có dấu chấm là dùng được. Không mất phí, không cần đăng ký.

Xem đủ bộ biểu mẫu và hướng dẫn chi tiết tại bài Tổng hợp chứng từ chi phí lương và bảo hiểm xã hội.

Miễn trừ trách nhiệm

Bài viết chỉ mang tính chất chia sẻ kinh nghiệm và phổ biến kiến thức. Không thay thế cho tư vấn pháp lý chính thức. Người đọc nên tự tìm hiểu văn bản pháp luật hiện hành hoặc liên hệ cơ quan chức năng, luật sư hoặc chuyên gia để được tư vấn cụ thể. Việc áp dụng thông tin trong bài viết là tự nguyện và người áp dụng tự chịu trách nhiệm.

#tuanthuthue
#hoachdinhthue
#taichinhkhoinghiep
#luutruhoso
#chungtuketoan